Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Unlocking Coal Contracts

    Unlocking Coal Contracts

    En los últimos años, la transición mundial del carbón a las energías limpias ha cobrado un impulso significativo en medio de retos históricos. Incluso cuando las emisiones de carbón batieron récords, se comprometieron 45.000 millones de dólares, una cifra sin precedentes, para financiar las transiciones en Indonesia, Sudáfrica y Vietnam, y más del 95% del consumo mundial de carbón se da ahora en mercados con un compromiso de eliminación progresiva del carbón o de emisiones netas cero. Sin embargo, el 93% de la capacidad mundial de carbón está protegida de la competencia, y una parte significativa de ella se encuentra en virtud de acuerdos de compra de energía (PPA). Los CCE son un componente esencial del sector eléctrico mundial, ya que ofrecen a los financiadores seguridad a largo plazo sobre el precio y la compra de la energía, lo que reduce el riesgo de las inversiones y los costos.


    Sin embargo, en el contexto de la transición del carbón, los PPA a largo plazo fijan las emisiones (ya que garantizan una alta utilización de la energía del carbón), fijan los costos ( puesto que los ahorros derivados de la caída de los costos de las energías renovables no se materializan), e incentivan un funcionamiento inflexible de la red ( puesto que deben funcionar como un recurso). Descarbonizar los PPA exige integrar soluciones jurídicas, financieras, políticas y operativas. Este enfoque multifacético es fundamental, ya que estas centrales de carbón están aisladas de la competencia y deben descarbonizarse sin dejar de mantener la luz. Incluso cuando las emisiones de carbón batieron récords, se comprometieron 45.000 millones de dólares sin precedentes para financiar las transiciones en Indonesia, Sudáfrica y Vietnam, y más del 95% del consumo mundial de carbón se encuentra ahora en mercados con un compromiso de eliminación progresiva del carbón o de emisiones netas cero. Esta transición también representa una enorme oportunidad de beneficios y de aprovechar la energía limpia -que ya es un 50% más barata que los combustibles fósiles en los mercados emergentes- para reducir costes, disminuir la exposición a los precios de los combustibles, reducir las emisiones, aumentar el empleo y mejorar la salud.

    Sin embargo, las partes interesadas en llevar a cabo esta transición -empresas eléctricas, propietarios de centrales de carbón, reguladores y financiadores de proyectos- deben equilibrar su naturaleza rápidamente cambiante con decisiones a largo plazo, de varias décadas, sobre el sector energético. Y deben asegurarse de que estas decisiones permitan proyectos financieramente viables y de bajo coste que mantengan las luces encendidas.
    Históricamente, las partes interesadas han confiado en los acuerdos de compra de energía (PPA), que han sido fundamentales para movilizar la inversión en proyectos de generación de energía. Estos acuerdos han proporcionado seguridad a largo plazo sobre los precios a los productores independientes de energía (IPP), reduciendo así el riesgo de las inversiones, mejorando la bancabilidad, atrayendo capital de los financiadores y reduciendo los costes. Dada la enorme cantidad de energía limpia que queda por construir, los PPA serán fundamentales para financiar y construir lo que el mundo necesita para apoyar tanto la ambición climática como el crecimiento económico. Sin embargo, en el contexto de la transición del carbón, la estructura de los CCE ha dificultado que los clientes, los inversores y los trabajadores se beneficien plenamente de las numerosas ventajas de la transición hacia una energía limpia. La transición de los CCE del carbón, por ejemplo, permitiría a los clientes y contribuyentes beneficiarse de los ahorros generados por una energía más barata y limpia y desbloquearía oportunidades de sustitución limpia para los inversores. Este informe se centra en identificar las barreras y ofrecer soluciones para esa transición de los CCE de carbón. Dado que estos PPA son de uso común en los mercados de todo el mundo, y dado lo arraigados que están en los sistemas eléctricos y en los marcos jurídicos, su transición requiere integrar soluciones jurídicas, financieras y operativas.

    El informe comienza destacando la importancia de reducir el consumo y la dependencia del carbón en el sector energético debido a sus impactos ambientales y climáticos. Se resalta cómo muchos contratos de carbón existentes pueden estar obstaculizando la adopción de fuentes de energía más limpias y cómo desbloquear estos contratos es esencial para avanzar hacia la descarbonización. A continuación, se analiza el estado actual de los contratos de carbón en diferentes regiones y se identifican los desafíos y barreras para su desbloqueo. Se presentan ejemplos de contratos de carbón a largo plazo que pueden dificultar la adopción de tecnologías y prácticas más sostenibles. El informe también aborda las estrategias y soluciones para desbloquear los contratos de carbón y facilitar la transición hacia fuentes de energía más limpias. Se discuten enfoques como la renegociación de contratos, la incorporación de cláusulas de salida o renovación en los acuerdos actuales y el desarrollo de estrategias de descarbonización a largo plazo. Además, se presentan casos de estudio y ejemplos de organizaciones que han tenido éxito en desbloquear contratos de carbón y avanzar hacia una mayor sostenibilidad en su suministro energético. En conclusión, el informe destaca la importancia de desbloquear los contratos de carbón para acelerar la transición hacia fuentes de energía más limpias y sostenibles. Proporciona recomendaciones y ejemplos prácticos de cómo superar los desafíos asociados con estos contratos y avanzar hacia la descarbonización del sector energético. El informe enfatiza la necesidad de tomar medidas audaces y oportunas para enfrentar los impactos del carbón en el medio ambiente y el cambio climático.

    Para leer más ingrese a:

    https://rmi.org/insight/unlocking-coal-contracts/

    https://rmi.org/insight/unlocking-coal-contracts/#download-form
  • Chief Risk Officers Outlook: July 2023

    Chief Risk Officers Outlook: July 2023

    Esta primera edición del Chief Risk Officers Outlook se lanza en un contexto de inestabilidad económica y tensiones políticas. El objetivo del informe es tomar el pulso a mediados de año desde la perspectiva de los profesionales del riesgo sobre el terreno, a través de una nueva encuesta realizada a la comunidad de responsables de riesgos del Foro Económico Mundial. En la encuesta se pedía a los responsables de riesgos que calibraran el nivel probable de volatilidad mundial en cinco grandes áreas (relaciones geopolíticas, economía, política nacional, sociedad y tecnología) y que identificaran hasta cinco riesgos que prevén que tendrán un grave impacto en sus organizaciones en lo que queda de 2023. Los resultados apuntan a una serie de riesgos mundiales con potencial para amenazar el crecimiento económico, desestabilizar los mercados mundiales y perturbar las operaciones empresariales en general durante los próximos seis meses. Los directores de riesgos están más preocupados por la continua volatilidad en las relaciones geopolíticas y geoeconómicas entre las principales economías, y la mayoría prevé trastornos a escala mundial. Más del 85% de los directores de riesgos también esperan cierto nivel de volatilidad continuada en las condiciones económicas y financieras dentro de las principales economías y entre ellas. Entre los riesgos considerados por los directores de riesgos, hay cuatro que predominan, y la mitad o más de los encuestados afirman que es muy probable que los siguientes tengan un impacto grave en sus organizaciones en los próximos seis meses.

    La encuesta también consideró los riesgos que plantean los avances exponenciales que se están produciendo en las tecnologías de IA. Tres cuartas partes de los encuestados esperan volatilidad en el ámbito tecnológico en lo que queda de 2023, y una proporción similar está de acuerdo en que las tecnologías de IA plantean riesgos para la reputación de su organización, por ejemplo, debido a la posibilidad de que se vulneren datos sensibles, ya sea de forma inadvertida o debido a una intención maliciosa. Hubo consenso en que el desarrollo y la implantación de las tecnologías de IA están superando la gestión de los riesgos asociados, y el 90% de los encuestados desea que se acelere la introducción de normativas y barreras de protección. La autorregulación es cada vez más importante, y más de la mitad de los encuestados indican que su organización tiene previsto llevar a cabo una auditoría de IA en los próximos seis meses. Aunque ya se ha empezado a avanzar en la regulación de la IA, las medidas que adopten las organizaciones en los próximos seis meses serán fundamentales para garantizar que estos riesgos tecnológicos en rápido desarrollo no se conviertan en la próxima crisis mundial.

    El informe comienza destacando la importancia del rol de los Directores de Riesgos en las organizaciones y cómo su visión y experiencia pueden ayudar a las empresas a abordar y mitigar los riesgos emergentes. A continuación, se presentan los resultados y hallazgos de una encuesta realizada a los Directores de Riesgos. Se abordan temas como los riesgos económicos, geopolíticos, tecnológicos, ambientales y sociales que enfrentan las empresas en el entorno actual.

    El informe también explora cómo los Directores de Riesgos están abordando estos desafíos y adoptando estrategias para fortalecer la resiliencia de sus organizaciones. Se discuten las medidas y acciones tomadas para gestionar y mitigar los riesgos identificados. Además, se abordan las perspectivas y expectativas de los Directores de Riesgos sobre el futuro y cómo anticipan que el panorama de riesgos puede evolucionar en el corto y mediano plazo. En conclusión, el informe ofrece una visión detallada de los desafíos y riesgos que enfrentan las empresas en el año 2023, desde la perspectiva de los Directores de Riesgos. Proporciona información valiosa sobre cómo estas organizaciones están abordando y gestionando los riesgos emergentes para fortalecer la resiliencia y la capacidad de adaptación. El informe resalta la importancia de una gestión de riesgos efectiva para enfrentar un entorno empresarial cada vez más complejo y cambiante.

    Para leer más ingrese a:

    https://www.weforum.org/reports/chief-risk-officers-outlook-july-2023

    https://www3.weforum.org/docs/WEF_Chief_Risk_Officers_Outlook_2023.pdf

  • Guidebook on Facilitating Climate FDI

    Guidebook on Facilitating Climate FDI

    Los países en desarrollo, especialmente vulnerables a los impactos ambientales y económicos negativos del cambio climático, se enfrentan a un enorme déficit de financiación para el clima. La inversión extranjera directa positiva para el clima -o IED climática- puede ayudar a reducir esta brecha. Sin embargo, el aumento de la IED climática requerirá una colaboración concertada entre los actores públicos y privados, una visión estratégica sólida en los países receptores y esfuerzos de facilitación de la inversión por parte de las autoridades de inversión. Las agencias de promoción de la inversión (API) pueden actuar como poderosos facilitadores de la transición neta cero de los países en desarrollo adoptando medidas de facilitación específicas que promuevan y alimenten la IED climática. Además, al fomentar las inversiones sostenibles y positivas para el clima, las API pueden ayudar a las empresas locales a descarbonizarse más rápidamente, permitiéndoles así competir mejor en una economía mundial verde. Cada año se necesitan hasta 6 billones de dólares en inversiones para alcanzar los objetivos climáticos nacionales y la descarbonización. En este documento se describen cuatro categorías de medidas de facilitación de la inversión que las agencias de promoción de la inversión (API) y otras autoridades pueden adoptar para aumentar la inversión favorable al clima. Por «IED climática» se entiende la inversión extranjera directa (IED) que contribuye a los objetivos de crecimiento de los países alineados con el clima. Esto puede incluir proyectos de inversión que: son de naturaleza cero o baja en carbono; tienen como objetivo reducir la huella de carbono de la actividad económica; apoyan la reducción de gases de efecto invernadero (GEI) a través de soluciones y tecnologías de reducción de emisiones; o están diseñados para mejorar la resiliencia de la infraestructura a los efectos del cambio climático. Como tal, la IED climática puede tener lugar en todos los sectores. Considerar la «IED climática» como una subcategoría de la «IED verde» puede ser una distinción útil para los responsables políticos y las partes interesadas que busquen intervenciones específicas para aumentar la inversión global de apoyo al clima.


    El mundo necesita aumentar la IED climática. El Informe de Síntesis del Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) sobre el cambio climático de marzo de 20233 muestra que la humanidad aún no está en vías de limitar el aumento de la temperatura a 1,5 ̊C por encima de los niveles preindustriales. Esta guía proporciona pasos prácticos sobre cómo aplicar medidas de facilitación de la IED climática de alto impacto; ofrece un menú del que los OPI pueden elegir adaptando las acciones a sus prioridades y capacidades, en lugar de sugerir un enfoque único para todos. La guía tiene especialmente en cuenta las necesidades de los países emergentes y en desarrollo. Cada año se necesitan billones de dólares de inversión para descarbonizar, realizar los cambios necesarios en materia de energía, producción y consumo, y adaptarse al cambio climático. Una inversión del volumen necesario no puede movilizarse únicamente a nivel nacional, sino que requiere que el capital y la tecnología incorporada se traigan del extranjero. Esta guía define la inversión extranjera directa (IED) climática como aquella que contribuye a los objetivos de crecimiento de los países alineados con el clima.5 Esto incluye proyectos de inversión que: son de naturaleza cero o baja en carbono; tienen como objetivo reducir la huella de carbono de una empresa; apoyan la reducción de gases de efecto invernadero (GEI) a través de tecnologías energéticas más eficientes; o están diseñados para mejorar la resiliencia de la infraestructura para adaptarse a los efectos del cambio climático. Como tal, la IED climática puede tener lugar en todos los sectores.


    El informe comienza destacando la importancia de la inversión extranjera directa en el contexto del cambio climático y la transición hacia una economía más sostenible. Se resalta cómo la IED puede desempeñar un papel clave en la financiación de proyectos e iniciativas que promuevan la mitigación del cambio climático y la adaptación a sus impactos. A continuación, se analiza el panorama actual de la inversión extranjera directa en el ámbito climático y se identifican los obstáculos y desafíos que enfrenta este tipo de inversión. Se discuten factores como la falta de incentivos, la incertidumbre regulatoria y la falta de conocimiento y acceso a información sobre oportunidades de inversión sostenible. El informe también presenta una serie de estrategias y enfoques que los gobiernos y otros actores pueden adoptar para facilitar la inversión extranjera directa en el clima. Estas estrategias incluyen la creación de marcos regulatorios claros y estables, la promoción de incentivos fiscales y financieros para proyectos sostenibles, y la mejora de la transparencia y el acceso a información sobre oportunidades de inversión. Además, se presentan ejemplos y casos de estudio de países y regiones que han implementado con éxito políticas y prácticas para atraer la inversión extranjera directa en proyectos climáticos. Estos ejemplos muestran cómo la colaboración entre el sector público y privado puede ser clave para fomentar la inversión sostenible. En conclusión, el informe proporciona orientación y recomendaciones para mejorar la IED en proyectos y actividades relacionados con el clima. El informe destaca la importancia de abordar los obstáculos y desafíos para promover la inversión sostenible y enfatiza el papel de la colaboración y la coordinación entre los diferentes actores en el logro de una economía más sostenible y resistente al cambio climático.

    Para leer más ingrese a:

    https://www.weforum.org/reports/guidebook-on-facilitating-climate-fdi

    https://www3.weforum.org/docs/WEF_Guidebook_on_Facilitating_Climate_FDI_2023.pdf

  • Coal Market Update – July 2023

    Coal Market Update – July 2023

    Los mercados del carbón, al igual que los del petróleo y el gas natural, han vivido tres años turbulentos como consecuencia de la pandemia y la invasión rusa de Ucrania, que desencadenó la primera crisis energética verdaderamente mundial. En 2023, los mercados del carbón han sido hasta ahora menos volátiles, aunque podrían avecinarse más turbulencias. Esta Actualización del Mercado del Carbón -que ofrece los últimos análisis de la demanda, la producción, el comercio y los precios del carbón- concluye que la demanda y la oferta de carbón alcanzaron un máximo histórico en 2022, confirmando las previsiones anteriores. También ofrece estimaciones preliminares para el primer semestre de 2023 y perspectivas para todo el año 2023 y 2024, basadas en las tendencias recientes y las previsiones de crecimiento económico en todas las regiones, así como en las curvas de combustible y a plazo. Dado que el carbón es la mayor fuente de emisiones de dióxido de carbono (CO2) y que el consumo mundial de carbón lleva más o menos una década estancado, la pregunta clave es cuándo comenzará un declive estructural de la demanda de carbón. Los análisis y datos de esta Actualización del Mercado del Carbón informan a quienes tratan de responder a esta pregunta, que tiene importantes implicaciones para los esfuerzos por alcanzar los objetivos internacionales en materia de energía y clima. El giro hacia la generación a partir del carbón se vio respaldado por la debilidad general de la energía nuclear y la producción hidroeléctrica, contribuyendo a un nuevo récord mundial de 10440TWh generados a partir del carbón, lo que representa el 36% de la generación mundial de electricidad, un punto porcentual más que en 2021. Además, las cifras finales de la demanda de carbón en 2021 se revisaron al alza, especialmente en China, lo que significa que el aumento de la demanda en 2022 se produjo sobre una base aún mayor. En China, la demanda de carbón creció un 4,6% en 2022 hasta alcanzar un nuevo máximo histórico de 4 519 Mt. La demanda fue superior a la prevista en el Informe sobre el Carbón del año pasado por dos razones.


    En primer lugar, el valor calorífico (CV) del carbón producido en China fue inferior, lo que dio lugar a volúmenes superiores a los previstos. En segundo lugar, se gasificó más carbón del previsto para producir combustibles líquidos sintéticos, plásticos y fertilizantes. Como resultado, se estima que la demanda de carbón para usos no energéticos creció un 7%, a pesar de un crecimiento económico de sólo el 3% y de la atonía del sector inmobiliario. La demanda de carbón de la Unión Europea aumentó un 0,9%, hasta 448 Mt, impulsada por la generación de electricidad, que compensó los descensos en usos no energéticos. La producción de electricidad a partir de carbón se vio impulsada por los elevados precios del gas y la necesidad de reducir su consumo en un contexto de reducción de los flujos de gas ruso, baja producción hidroeléctrica y paradas temporales del parque nuclear francés. Fue el segundo año consecutivo de crecimiento, pero, como se preveía, el repunte duró poco y se prevé un fuerte descenso en los años siguientes. La evolución en Asia ha sido dispar. La demanda de carbón en Indonesia se disparó cerca de un 36%, hasta 201 Mt, superando por primera vez los 200 Mt y convirtiéndose en el quinto mayor consumidor de carbón después de China, India, Estados Unidos y Rusia. El crecimiento se vio impulsado por la fuerte expansión económica de un país que depende en gran medida del carbón para la generación de electricidad. El sector siderúrgico y metalúrgico fue una fuente de demanda particularmente fuerte debido tanto al uso directo de carbón como a las centrales eléctricas cautivas alimentadas con carbón. La producción de arrabio de níquel experimentó un crecimiento especialmente rápido. El sector no eléctrico creció un 96% hasta un total de unos 69 Mt. Mientras tanto, la demanda de carbón en Vietnam disminuyó hasta 81 Mt (-4,2%), impulsada por el sector eléctrico, en particular por una mayor generación renovable.


    El informe comienza proporcionando una visión general del mercado del carbón y su importancia en el panorama energético global. Se destaca cómo el carbón ha sido históricamente una fuente importante de energía en muchos países, pero también se abordan los desafíos asociados con su uso en términos de cambio climático y sostenibilidad ambiental. A continuación, se analiza la situación actual de la producción y el consumo de carbón en diferentes regiones del mundo. Se presentan datos y estadísticas sobre la producción minera, la generación eléctrica a partir de carbón y las tendencias de consumo en los principales mercados. El informe también examina los factores que influyen en los precios del carbón, como la oferta y la demanda, las políticas energéticas y las condiciones económicas. Se discute cómo los precios del carbón pueden afectar la competitividad de diferentes tecnologías de generación de energía y las implicaciones para la seguridad energética y la transición hacia fuentes de energía más limpias. Además, el informe aborda los desarrollos recientes en tecnologías de captura y almacenamiento de carbono (CAC) y cómo podrían afectar el futuro del mercado del carbón. También se discute el papel de las políticas gubernamentales en la promoción de tecnologías de bajas emisiones de carbono. En conclusión, el informe proporciona una visión detallada y actualizada del mercado del carbón en ese período. Ofrece análisis sobre la producción, el consumo, los precios y las tendencias del carbón a nivel global. El informe resalta la importancia de abordar los desafíos asociados con el uso del carbón y la necesidad de avanzar hacia fuentes de energía más sostenibles y limpias para abordar el cambio climático y la sostenibilidad ambiental.

    Para leer más ingrese a:

    https://www.iea.org/reports/coal-market-update-july-2023

    https://iea.blob.core.windows.net/assets/6d364082-35fc-49cf-bf3e-c06a05a3445d/CoalMarketUpdate_July2023.pdf

  • Towards a Circular Steel Industry

    Towards a Circular Steel Industry

    El sector siderúrgico es responsable de aproximadamente el 7% de las emisiones totales de dióxido de carbono, lo que lo convierte en uno de los contribuyentes más notables al cambio climático. Sin embargo, la industria también desempeña un papel crucial en la economía mundial, ya que proporciona materiales esenciales para las infraestructuras, el transporte y muchos otros sectores. Es probable que la producción y el consumo de acero aumenten con el crecimiento de las economías emergentes. Los enfoques de circularidad pueden ayudar a promover el uso eficiente del acero y sus insumos de producción. Aunque estos enfoques son esenciales, no serán suficientes para mitigar los impactos medioambientales derivados del sector siderúrgico a largo plazo. Este informe propone el uso de energías renovables en la producción de acero -como componente integral de los enfoques circulares- para transformar la industria siderúrgica en la lucha por alcanzar un futuro sostenible y de balance neto cero. La adopción de los principios circulares presentados en este informe puede ayudar a cerrar el bucle en la cadena de valor material del acero y reducir las emisiones de gases de efecto invernadero del sector. La naturaleza global del acero requiere una acción coordinada para superar los retos comunes y aprovechar las oportunidades. Los miembros del G20 representan alrededor de cuatro quintas partes de la producción y el consumo mundial de acero, y la colaboración entre ellos puede acelerar la adopción de la circularidad. Trabajando juntos, los miembros del G20 pueden liderar la aplicación de la circularidad fomentando el intercambio de mejores prácticas, eliminando las barreras comerciales y estableciendo normas comunes para la producción sostenible de acero.


    El acero es un material vital para el progreso de las sociedades humanas. Se utiliza para una amplia gama de aplicaciones, como infraestructuras, edificios, vehículos de transporte y electrodomésticos, entre muchas otras. El acero puede reciclarse sin pérdida de calidad, lo que también lo convierte en un elemento crucial para la transición hacia una economía más circular. Por otra parte, el sector siderúrgico es uno de los que más contribuyen al cambio climático. Es responsable de alrededor del 7% de las emisiones mundiales de dióxido de carbono relacionadas con la energía, ya que la mayor parte de la producción de acero depende de los combustibles fósiles como fuentes de energía y como reductores para procesar el mineral de hierro. La transición hacia un sector siderúrgico totalmente sostenible y neutro desde el punto de vista climático requerirá una acción decisiva para seguir avanzando en todas las palancas de la circularidad. Entre las medidas clave se encuentran la mejora de la eficiencia de los materiales, el aumento de la proporción de acero reciclado (a medida que se disponga de más chatarra) y la mejora de la eficiencia de los procesos de producción de acero. Aunque todas las medidas anteriores pueden contribuir de forma importante, no bastarán por sí solas para que el sector sea sostenible desde el punto de vista medioambiental a largo plazo. Para hacer frente al reto del cambio climático mundial será necesario un cambio hacia fuentes de energía sostenibles para producir acero. Para alcanzar este objetivo será fundamental aumentar el uso de energías renovables en el sector. La acción política a nivel nacional es fundamental para lograr la circularidad del sector siderúrgico, pero el diálogo y la cooperación internacionales en el Grupo de los Veinte (G20) pueden desempeñar un papel clave en el avance de las estrategias de circularidad para la transformación del sector a nivel mundial. En cuanto a la eficiencia de los materiales, existen planes para un uso más inteligente y óptimo del acero en sectores consumidores clave, como la construcción y la producción de automóviles. Los marcos reguladores nacionales pueden actuar como impulsores de un uso más eficiente del acero.


    El informe comienza destacando la importancia del acero en la economía y su amplia utilización en diversos sectores, desde la construcción hasta la fabricación de bienes de consumo. Se resalta cómo la producción de acero tradicionalmente ha sido intensiva en energía y recursos, lo que plantea desafíos en términos de sostenibilidad y eficiencia. A continuación, se analiza el concepto de circularidad en la industria del acero, que implica reducir la dependencia de recursos vírgenes y aumentar la reutilización y el reciclaje de materiales. Se presentan ejemplos de prácticas y tecnologías que pueden promover la circularidad en el ciclo de vida del acero, desde su producción hasta su recuperación y reciclaje. El informe también aborda los beneficios económicos y ambientales de una industria siderúrgica circular. Se discuten los ahorros de costos asociados con el reciclaje de chatarra y la utilización de energías renovables en la producción de acero, así como la reducción de las emisiones de gases de efecto invernadero y la disminución de la dependencia de recursos no renovables. Además, se examinan las políticas y las medidas necesarias para promover la transición hacia una industria siderúrgica circular. Se destacan los enfoques de políticas que pueden impulsar la innovación, la adopción de tecnologías limpias y el fomento de la colaboración entre los diferentes actores del sector. En conclusión, el informe destaca la importancia de avanzar hacia una producción y uso más sostenibles y eficientes del acero. Proporciona ejemplos y recomendaciones para promover la circularidad en la industria del acero, con el objetivo de lograr beneficios económicos y ambientales significativos. El informe enfatiza la necesidad de políticas y acciones coordinadas para impulsar la transición hacia una industria siderúrgica más circular y sostenible.

    Para leer más ingrese a:

    https://www.irena.org/Publications/2023/Jul/Towards-a-Circular-Steel-Industry

    https://mc-cd8320d4-36a1-40ac-83cc-3389-cdn-endpoint.azureedge.net/-/media/Files/IRENA/Agency/Publication/2023/Jul/IRENA_G20_circular-steel_industry_2023.pdf?rev=d73e2b34bcc14aeebf395b47ccc67573

  • La Alianza Nuclear pide el reconocimiento del papel de las nucleares y su potenciación ante la Comisión Europea

    La Alianza Nuclear pide el reconocimiento del papel de las nucleares y su potenciación ante la Comisión Europea

    El grupo de países que forman la Alianza Nuclear ha presentado a la Comisión Europea (CE) un documento en el que se pide el reconocimiento del papel vital de la energía nuclear e instan a Bruselas a reforzar la promoción del sector en Europa y en el resto del mundo.

    14 países firmaron este documento poniendo el valor el papel de la energía nuclear y pidiendo su reconocimiento y potenciación: Bulgaria, Croacia, República Checa, Finlandia, Francia, Hungría, Países Bajos, Polonia, Rumanía, Eslovenia, Eslovaquia y Suecia. Bélgica e Italia participaron como observadores.

    Para leer más ingrese a:

    hhttps://www.foronuclear.org/actualidad/noticias/la-alianza-nuclear-pide-el-reconocimiento-del-papel-de-las-nucleares-y-su-potenciacion-ante-la-comision-europea/

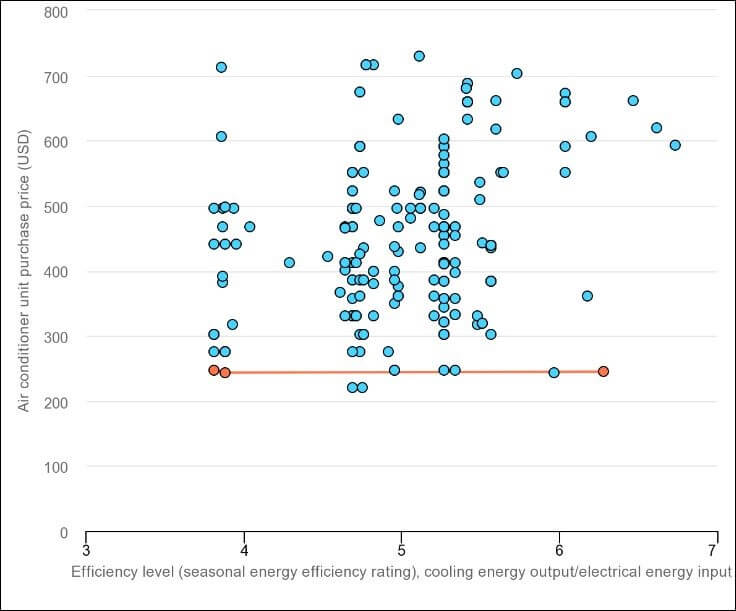
  • Keeping cool in a hotter world is using more energy, making efficiency more important than ever

    Keeping cool in a hotter world is using more energy, making efficiency more important than ever

    The world just experienced its hottest June on record, and unprecedented temperatures have not let up this July – endangering millions of lives and pushing electricity grids to their limits as people crank up their air conditioners, if they have them, to keep cool.

    Heat alerts warning of dangerous conditions for human health are proliferating globally – from China, where temperatures recently rose above 50°C, to Tokyo and the Southwestern United States. In Europe, the Cerberus heatwave – named after the three-headed dog that guards the gates of Hell – has fuelled wildfires, driven a spike in heat-related deaths and caused mobile phones to suddenly give out.

    Para leer más ingrese a:

    https://www.iea.org/commentaries/keeping-cool-in-a-hotter-world-is-using-more-energy-making-efficiency-more-important-than-ever

  • Nature restoration hinges on climate mitigation: building synergy for Europe’s biodiversity

    Nature restoration hinges on climate mitigation: building synergy for Europe’s biodiversity

    Tomorrow, the European Parliament will cast its final vote on the highly debated Nature Restoration Law. While the aim of the law is commendable, the current proposal has split political parties and raised a few eyebrows within the electricity industry.

    Efforts to restore nature are urgently needed today as biodiversity loss is happening at an alarming rate with over 81% of EU habitats in poor conditions. This trend is only set to grow with climate change, which is set to become the main cause of habitat and species loss by 2050.

    Para leer más ingrese a:

    https://www.eurelectric.org/news/nrl_powerplantupdate/

  • Renewable energy deployment surge puts global power system on track for the IEA’s ambitious net-zero pathway

    Renewable energy deployment surge puts global power system on track for the IEA’s ambitious net-zero pathway

    New analysis by RMI, in partnership with the Bezos Earth Fund, reveals surging solar, wind and battery capacity out to 2030 is now in line with ambitious net-zero scenarios. The forecasts see solar and wind supplying over a third of all power by 2030 (up from around 12% currently), while the major cost declines over the past 10 years are expected to continue with solar and wind roughly halving in price again by 2030.

    Complementary research from Systems Change Lab shows eight countries, ranging from Uruguay to Denmark to Namibia, are already proving this is possible, having scaled up solar and wind at rates faster than what’s needed globally to limit global warming to 1.5°C, based on IEA scenarios.

    Para leer más ingrese a:

    hhttps://rmi.org/press-release/renewable-energy-deployment-puts-global-power-system-on-track-for-ambitious-net-zero-pathway/

  • Product News: HiveMQ Edge open-source software to standardize industrial edge data

    Product News: HiveMQ Edge open-source software to standardize industrial edge data

    HiveMQ announced the availability of HiveMQ Edge, an open source software gateway with an edge-optimized MQTT broker. HiveMQ Edge promises to help manufacturing organizations simplify and modernize their Industrial IoT infrastructure by converting proprietary OT protocols like Modbus and OPC-UA into the standardized MQTT format at the edge for easy integration with enterprise and cloud systems

    Per its maker, HiveMQ Edge solves these challenges and supports the Unified Namespace architecture, allowing data to be mapped from various sources into a structured and centralized data hub that enables real-time data analysis.

    Para leer más ingrese a:

    hhttps://www.valoraanalitik.com/2023/07/25/acuerdo-entre-epm-y-comunidad-wayuu-por-parque-eolico-jepirachi-en-riesgo/

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí