Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • AI Data Governance for the Enterprise: Solutions for Rights, Privacy, and AI-Ready Activation

    AI Data Governance for the Enterprise: Solutions for Rights, Privacy, and AI-Ready Activation

    La adopción de inteligencia artificial (IA) en las empresas de medios y entretenimiento ha abierto nuevas oportunidades para monetizar décadas de contenido archivado, sin embargo, estos archivos representan también un reto significativo para la gobernanza de datos. Muchas de estas organizaciones enfrentan un dilema, pues sus archivos históricos, a menudo no estructurados, contienen una mezcla compleja de datos con derechos poco claros, información confidencial y segmentación deficiente, lo que genera riesgos legales, de privacidad y de cumplimiento regulatorio. Así, los archivos tienden a ser vistos más como una carga o pasivo que como un activo valioso. Para superar esta barrera, es indispensable adoptar un enfoque estructurado y riguroso de gobernanza de datos de IA, que incluya tokenización, enriquecimiento, control de derechos y privacidad, y activación gobernada del contenido.

    Una de las realidades que enfrentan las empresas es que aproximadamente entre el 80 y 90% de sus archivos multimedia empresariales están formados por datos no estructurados, incluyendo texto, audio, imágenes y vídeo. Estos datos no estructurados carecen generalmente de metadatos adecuados que permitan su análisis y explotación mediante modelos de IA. Sin un proceso de tokenización y enriquecimiento adecuado, las plataformas de IA no pueden ni deben utilizar estos datos, ya que hacerlo pondría en riesgo la seguridad, la privacidad y el cumplimiento normativo. Es más, la ausencia de gobernanza expone a las compañías a costosas fallas, sanciones regulatorias y daños reputacionales, tal como se evidencia en que aproximadamente el 40% de los proyectos de IA no logran entregar retorno de inversión debido a problemas con la calidad de los datos. Ante estas circunstancias, la gobernanza de datos para IA debe descansar en cuatro pilares fundamentales: Inteligencia Estructurada, Conciencia de Derechos, Controles de Privacidad y Seguridad, y Activación Gobernada.

    El primero, Inteligencia Estructurada, implica convertir datos no estructurados en activos ricos en metadatos y organizados que pueden ser fácilmente buscados y utilizados a lo largo del ciclo de vida del contenido. Para lograr esto, es esencial una captura inteligente que normalice y consolide datos provenientes de archivos históricos, repositorios en la nube y fuentes externas. Esta base consistente se complementa con capacidades automatizadas de etiquetado y enriquecimiento, donde el IA identifica y etiqueta elementos como discursos, caras, objetos, sentimientos y relaciones semánticas dentro del contenido. El resultado es la creación de activos listos para análisis, capaces de revelar insights ocultos y apoyar el desarrollo de grafos de conocimiento avanzados. La segunda vertiente, Conciencia de Derechos, es crucial para proteger la propiedad intelectual y evitar usos no autorizados. Un sistema que detecta y clasifica automáticamente los derechos asociados a cada elemento del archivo permite identificar limitaciones de uso o restricciones de licencia, ayudando a los equipos legales y de negocio a tomar decisiones informadas sobre la activación del contenido. En tercer lugar, los Controles de Privacidad y Seguridad están integrados en cada paso del flujo de gobernanza. Mediante tecnologías de detección y redacción automática de información personal identificable (PII), junto con controles de acceso basados en roles y políticas de “necesidad de saber”, las organizaciones protegen datos sensibles y garantizan el cumplimiento normativo mientras habilitan un acceso seguro a quienes están autorizados. Finalmente, la Activación Gobernada asegura que la explotación del archivo se haga dentro de un entorno seguro y controlado. Este pilar incorpora controles embebidos en los flujos de trabajo, seguimiento detallado (audit trails), control de versiones y la integración con plataformas que orquestan múltiples modelos de IA de forma simultánea y segura.

    En este contexto, la plataforma aiWARE de Veritone se posiciona como el núcleo tecnológico que habilita esta gobernanza integral para IA. AiWARE es una plataforma modelo-agnóstica que permite la orquestación de cientos de modelos de IA distribuidos en diversas categorías cognitivas, dentro de un ambiente seguro y gobernado que cumple con estrictos estándares de seguridad, incluyendo la certificación FedRAMP, requerida por agencias gubernamentales de EE.UU. y deseada por muchas organizaciones comerciales. Esta solución trabaja de forma integrada con Veritone Data Refinery, que actúa como “tejido conectivo” entre los datos crudos, los modelos de IA y las cadenas de valor comerciales. Data Refinery refina, normaliza y prepara el contenido para hacerlo listo para IA, asegurando que cada flujo de trabajo se ajuste a los requerimientos específicos de los modelos involucrados y mantenga las salvaguardas de propiedad intelectual y privacidad necesarias. El proceso completo comienza con la ingestión segura de archivos desde múltiples fuentes, pasando por la creación de metadatos inteligentes generados por aiWARE, hasta la entrega de datos que ya están enriquecidos y preparados para soportar diferentes aplicaciones, desde entrenamiento de modelos personalizados hasta análisis avanzados y monetización a través de licenciamiento o activaciones comerciales.

    Este enfoque transforma radicalmente la percepción del archivo corporativo: de ser un costoso pasivo con riesgos legales y regulatorios, a ser un motor activo de crecimiento y generación de ingresos. La capacidad de activar el contenido de manera confiable y legal permite a las empresas abrir nuevas vías de monetización, como licenciar contenido, realizar análisis basados en IA o crear nuevas oportunidades comerciales y de patrocinio, todo sustentado sobre una base sólida de gobernanza. La clave para desbloquear el valor de los archivos en las empresas modernas no es solo aprovechar la IA, sino hacerlo con una gobernanza sólida e integrada que contemple cada etapa del ciclo de vida del dato. La plataforma aiWARE de Veritone, junto con Data Refinery y los principios de gobernanza estructurada, privacidad y activación controlada, ofrecen la solución tecnológica para que las organizaciones puedan convertir sus activos digitales en recursos inteligentes, seguros y rentables, impulsando una activación responsable de IA que cumple con regulaciones y aporta nuevas ventajas competitivas. Para aquellas empresas que desean transformar sus archivos de un centro de costos a un motor de ingresos mediante IA, la implementación de un enfoque de gobernanza integral apoyado en tecnología avanzada como aiWARE es la ruta fundamental para garantizar éxito, seguridad y cumplimiento.

    Para leer más ingrese a:
    https://unlock.veritone.com/data-governance-ebook

  • Procurement guidelines for the cybersecurity of hospitals and healthcare providers

    Procurement guidelines for the cybersecurity of hospitals and healthcare providers

    La creciente digitalización en el sector sanitario introduce una serie de desafíos relacionados con la ciberseguridad que demandan respuestas innovadoras y estructuradas en los procesos de adquisición tecnológica. En este contexto, la integración de dispositivos médicos conectados y servicios digitales ha ampliado el alcance de las amenazas cibernéticas, especialmente en un entorno donde la protección de datos personales y la continuidad operativa son elementos esenciales. Así, las entidades como hospitales y proveedores de salud deben reforzar su capacidad para gestionar riesgos mediante la incorporación de prácticas sólidas de ciberseguridad dentro del ciclo de compras, asegurando que las nuevas tecnologías y servicios cumplan con los estándares regulatorios establecidos y las políticas internas de seguridad. Se promueve un abordaje que contemple todas las fases de la cadena de adquisición, desde la planificación hasta la gestión posterior, priorizando la evaluación rigurosa de proveedores y el establecimiento de contratos con requisitos estrictos que permitan mitigar vulnerabilidades.

    Avanzando hacia la operacionalización de estas medidas, se subraya la necesidad de adoptar políticas integrales de seguridad en la cadena de suministro, lo que implica no solo conocer con detalle a los proveedores y sus capacidades en ciberseguridad, sino también exigir transparencia en el uso y actualización de bibliotecas y componentes de código abierto cuando aplique. En este apartado resulta relevante establecer mecanismos específicos que definan la responsabilidad contractual en el mantenimiento, parcheo, notificación de incidentes y el control estricto del acceso remoto, con el objetivo de resguardar la integridad de los sistemas y minimizar el impacto de eventuales ataques. Estas prácticas se presentan como un requisito indispensable para cumplir con normativas emergentes y están orientadas a preservar la autonomía técnica y operacional de las instituciones sanitarias frente a posibles dependencias tecnológicas.

    Además, la aplicabilidad práctica de estas recomendaciones se ejemplifica a través de escenarios en los que la adquisición de equipos médicos o servicios en la nube representa situaciones con alta exposición a riesgos. Estos ejemplos permiten visibilizar cómo implementar un enfoque estructurado en la evaluación de riesgos, contratación y monitoreo continuo, fortaleciendo la resistencia institucional y asegurando que la adquisición contemple desde la interoperabilidad con sistemas existentes hasta garantías en la gestión de datos al final del ciclo de vida de los productos. La estrategia contempla también la formación continua del personal para promover una cultura de seguridad, reconociendo que la ciberseguridad no solo depende de tecnologías, sino también del componente humano y organizacional que debe estar alineado con los objetivos y obligaciones legales vigentes.

    Con base en estas consideraciones, la práctica de integrar requisitos detallados de seguridad, diseñar arquitecturas técnicas robustas y establecer protocolos claros para la respuesta ante incidentes conforman una defensa sólida frente a las amenazas que afectan al sector salud. La definición clara de criterios para la selección de proveedores, incluyendo la certificación en estándares reconocidos y la capacidad para cumplir con las normativas específicas del sector, contribuye a que las organizaciones sean capaces de anticipar y minimizar las vulnerabilidades asociadas. Por lo tanto, es indispensable que esta atención a la seguridad se traduzca en documentos contractuales que reflejen las responsabilidades mutuas, contemplando cláusulas sobre seguros cibernéticos, restricciones a la subcontratación y obligaciones de transparencia en el uso de tecnologías como la inteligencia artificial. Este enfoque integral busca fomentar una resiliencia sostenible en un entorno donde las amenazas son cada vez más complejas y demandan una gestión preventiva y proactiva.

    Para leer más ingrese a:

    https://www.enisa.europa.eu/publications/procurement-guidelines-for-the-cybersecurity-of-hospitals-and-healthcare-providers

  • SME Cyber Resilience Maturity Assessment Model

    SME Cyber Resilience Maturity Assessment Model

    El modelo de evaluación de madurez en ciberresiliencia para pequeñas y medianas empresas (PYMES) presenta un enfoque estructurado que permite evaluar y fortalecer las capacidades de estas organizaciones para enfrentar los riesgos digitales actuales. La regulación europea, mediante la Cyber Resilience Act, establece nuevas obligaciones para productos con elementos digitales, afectando directamente a fabricantes, importadores y distribuidores, entre los cuales destacan las PYMES por su gran presencia en el ecosistema digital europeo. Este contexto impulsa a evaluar las prácticas de seguridad que abarcan desde la gobernanza y la documentación hasta la gestión de vulnerabilidades y el ciclo de vida del producto. De modo que el modelo ofrece una guía práctica, flexible y directa, con el propósito de facilitar la implementación de medidas de ciberseguridad, teniendo en cuenta las limitaciones de recursos y experiencia que usualmente enfrentan estas empresas.

    Además, el modelo está segmentado en cinco dominios que reflejan áreas esenciales de gestión y seguridad: gobernanza y documentación, gestión de riesgos y seguridad desde el diseño, administración de vulnerabilidades y parches, gestión del ciclo de vida del producto, y finalmente, conciencia y competencias del personal. Cada dominio se desglosa en criterios que se valoran a través de niveles de madurez, desde prácticas ad hoc y no formalizadas hasta procesos completamente institucionalizados y en mejora constante. Esta estructura permite visualizar la postura en ciberresiliencia de la empresa mediante perfiles que van desde básico hasta avanzado, lo que facilita priorizar acciones y enfocar recursos en mejoras concretas y graduales. Al mismo tiempo, se reconoce que poseer un nivel avanzado no implica necesariamente cumplimiento legal, sino que representa un camino hacia un mejor manejo de los riesgos de seguridad.

    En la práctica, la aplicación de este modelo se realiza mediante un cuestionario de autoevaluación que toma alrededor de dos horas y considera aspectos específicos relacionados con productos digitales. La herramienta invita a considerar los riesgos inherentes a los distintos tipos de productos y los procedimientos regulatorios que les son aplicables. Con ello, se enfatiza la importancia de que las organizaciones mantengan documentación actualizada y establezcan procesos para gestionar riesgos, responder a vulnerabilidades, mantener ciclos de soporte definidos y capacitar al equipo en materia de seguridad. El reconocimiento y monitoreo constante de estos elementos contribuye a una mayor previsibilidad, transparencia y resiliencia operativa, aspectos que mejoran la confianza del cliente y la capacidad para adaptarse a cambios regulatorios o amenazas emergentes.

    Las recomendaciones apuntan hacia la implementación progresiva y adaptable según tamaño, recursos y riesgos específicos de cada organización. Se sugiere establecer una base documental que incluya responsabilidades, registros y procedimientos claros, tomando en cuenta la asignación de roles en la gestión de seguridad del producto. Asimismo, se anima a mantener un seguimiento constante de vulnerabilidades y la pronta aplicación de parches, así como a promover una cultura organizacional consciente y responsable frente a los desafíos cibernéticos. Al realizar autoevaluaciones periódicas y actualizar planes de mejora, se favorece la evolución en madurez de manera sostenida. En este sentido, mantener una visión integral y dinámica permite a las PYMES enfrentar mejor el entorno digital, asegurando que la seguridad se incorpore como un elemento natural y permanente en su actividad.

    Para leer más ingrese a:

    https://www.enisa.europa.eu/publications/sme-cyber-resilience-maturity-assessment-model

  • End-of-life Management for a Circular Economy: Solar PV Panels

    End-of-life Management for a Circular Economy: Solar PV Panels

    La expansión acelerada de la energía solar fotovoltaica representa uno de los pilares de la transición energética mundial debido a su capacidad para suministrar electricidad con menores costos, fortalecer la seguridad energética y reducir las emisiones asociadas con la generación convencional. Durante la última década, esta tecnología experimentó un crecimiento sin precedentes, alcanzando cerca de la mitad de la capacidad renovable instalada en el mundo y concentrando la mayor parte de las nuevas incorporaciones de generación limpia. Las proyecciones hacia 2050 muestran que esta tendencia continuará con una expansión aún más pronunciada para cumplir los objetivos climáticos internacionales. Sin embargo, el incremento sostenido de instalaciones también implica un aumento significativo en la demanda de materias primas, entre ellas vidrio, aluminio, silicio, cobre, plata y diversos materiales poliméricos utilizados en la fabricación de módulos. Aunque los avances tecnológicos han permitido reducir la cantidad de materiales necesarios por unidad de capacidad instalada gracias a mejoras en la eficiencia de conversión y al diseño de los paneles, el volumen total de recursos requeridos seguirá aumentando debido al crecimiento del mercado. Esta situación genera nuevas presiones sobre las cadenas de suministro, incrementa la importancia estratégica de determinados minerales y plantea desafíos relacionados con la extracción de recursos, la estabilidad comercial y la sostenibilidad ambiental de toda la cadena de valor.


    La expansión acelerada de la energía solar fotovoltaica representa uno de los pilares de la transición energética mundial debido a su capacidad para suministrar electricidad con menores costos, fortalecer la seguridad energética y reducir las emisiones asociadas con la generación convencional. Durante la última década, esta tecnología experimentó un crecimiento sin precedentes, alcanzando cerca de la mitad de la capacidad renovable instalada en el mundo y concentrando la mayor parte de las nuevas incorporaciones de generación limpia. Las proyecciones hacia 2050 muestran que esta tendencia continuará con una expansión aún más pronunciada para cumplir los objetivos climáticos internacionales. Sin embargo, el incremento sostenido de instalaciones también implica un aumento significativo en la demanda de materias primas, entre ellas vidrio, aluminio, silicio, cobre, plata y diversos materiales poliméricos utilizados en la fabricación de módulos. Aunque los avances tecnológicos han permitido reducir la cantidad de materiales necesarios por unidad de capacidad instalada gracias a mejoras en la eficiencia de conversión y al diseño de los paneles, el volumen total de recursos requeridos seguirá aumentando debido al crecimiento del mercado. Esta situación genera nuevas presiones sobre las cadenas de suministro, incrementa la importancia estratégica de determinados minerales y plantea desafíos relacionados con la extracción de recursos, la estabilidad comercial y la sostenibilidad ambiental de toda la cadena de valor.

    Asimismo, el incremento de la demanda de materiales amplía los impactos asociados con las actividades mineras necesarias para abastecer la industria fotovoltaica. La extracción de minerales puede ocasionar degradación del suelo, pérdida de biodiversidad, contaminación del agua y del aire, generación de residuos tóxicos y conflictos por el uso del territorio con comunidades locales. Estos efectos adquieren mayor relevancia en regiones donde las actividades extractivas coinciden con zonas de alta escasez hídrica, circunstancia que incrementa la competencia por el recurso y amplía los riesgos ambientales y sociales. Aunque las proyecciones indican que no existirán déficits globales de materiales en el corto y mediano plazo, las tensiones geopolíticas, las restricciones comerciales y la concentración de la producción en determinados países pueden afectar la estabilidad de las cadenas de suministro y elevar los costos de las tecnologías renovables. Frente a este panorama, resulta necesario fortalecer la resiliencia del abastecimiento mediante políticas que promuevan la diversificación de proveedores, mejores prácticas ambientales durante la explotación minera y mecanismos internacionales de cooperación orientados a garantizar un acceso más seguro y sostenible a los recursos estratégicos requeridos para la transición energética.

    Entretanto, otro desafío emerge conforme los sistemas fotovoltaicos instalados alcanzan el final de su vida útil. Las proyecciones muestran que el volumen acumulado de paneles retirados superará los 200 millones de toneladas hacia 2050, mientras que los residuos generados anualmente excederán los 25 millones de toneladas. Además, estos residuos pasarán de representar una fracción marginal de los desechos electrónicos actuales a constituir más de una quinta parte del peso total del flujo mundial de residuos electrónicos a mediados de siglo. La mayor concentración de este fenómeno se presentará en mercados con elevada capacidad instalada, como China, la Unión Europea, Estados Unidos e India, aunque numerosos países en desarrollo también enfrentarán incrementos importantes durante las próximas décadas. Este crecimiento exigirá ampliar significativamente la infraestructura destinada a la recolección, el transporte, el almacenamiento y el tratamiento especializado de paneles retirados, además de fortalecer los marcos regulatorios para evitar que estos residuos terminen en rellenos sanitarios o sean procesados mediante prácticas informales con efectos negativos sobre el ambiente y la salud pública. A ello se suma la necesidad de gestionar adecuadamente componentes que contienen sustancias potencialmente peligrosas, cuya disposición inadecuada puede generar contaminación persistente y riesgos para las comunidades cercanas.

    Frente a estas perspectivas, la economía circular surge como una estrategia integral para reducir los impactos ambientales, optimizar el uso de los recursos y aprovechar el valor económico contenido en los materiales recuperados. Este enfoque incorpora acciones orientadas a reducir el consumo de materias primas desde el diseño de los productos, extender la vida útil mediante reparación, reacondicionamiento y reutilización, así como recuperar materiales mediante procesos avanzados de reciclaje capaces de reincorporarlos a nuevas cadenas productivas. Los materiales recuperados podrían alcanzar un valor de mercado superior a veinte mil millones de dólares hacia 2050, disminuyendo simultáneamente la necesidad de extraer recursos vírgenes. Sin embargo, la consolidación de este modelo enfrenta obstáculos relacionados con la limitada infraestructura disponible, la ausencia de estándares técnicos, los altos costos de algunas tecnologías de reciclaje, la escasa información sobre la composición de los módulos y la insuficiente preparación institucional en numerosos países. Por ello, resulta indispensable establecer políticas públicas integrales que incluyan esquemas de responsabilidad extendida del productor, incentivos económicos para la investigación y la innovación, sistemas de certificación para la reutilización, plataformas digitales de seguimiento del ciclo de vida de los equipos y mecanismos de cooperación internacional que favorezcan una transición energética compatible con los principios de sostenibilidad ambiental, eficiencia en el uso de recursos e inclusión social.

    Para leer más ingrese a:

    https://www.irena.org/Publications/2026/Jul/End-of-life-management-for-a-circular-economy-Solar-PV-panels

    https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2026/Jul/IRENA_POL_End-of-life_solar_PV_2026.pdf

  • Understanding Large-Scale Solar Plants: Environmental and Health Considerations

    Understanding Large-Scale Solar Plants: Environmental and Health Considerations

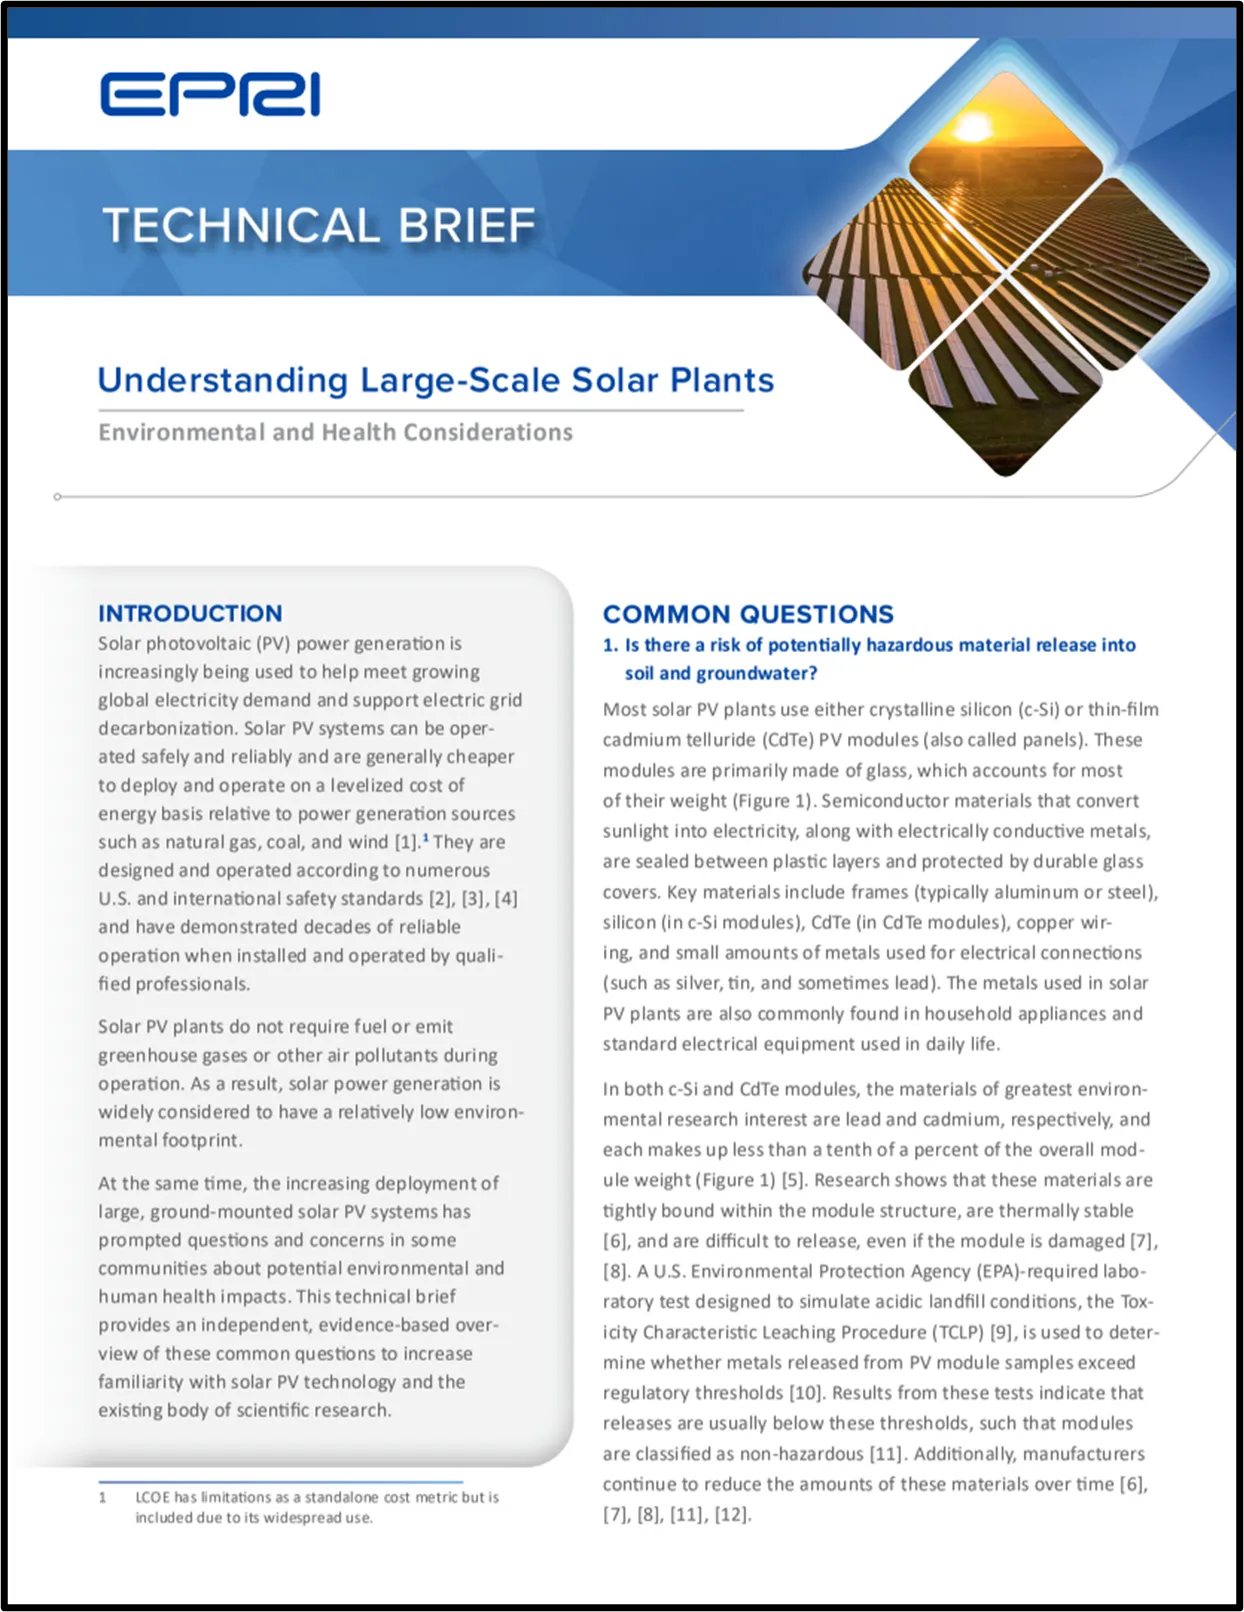
    La expansión masiva de la energía solar fotovoltaica se ha posicionado como un motor determinante para la descarbonización de las redes eléctricas globales, ofreciendo una alternativa económica que supera en competitividad al gas natural y al carbón. La seguridad operativa de estas instalaciones descansa en el cumplimiento de normativas internacionales que aseguran un funcionamiento fiable durante décadas, con una huella ambiental significativamente baja al no requerir combustibles ni generar emisiones durante su fase activa. La estructura física de los módulos, compuesta mayoritariamente por vidrio en un rango que oscila entre el 64% y el 97% de su peso, garantiza que los componentes semiconductores permanezcan encapsulados y protegidos de las inclemencias climáticas. Pese a las inquietudes sobre la presencia de metales pesados, los análisis científicos demuestran que el plomo y el cadmio representan menos del 0,1% de la masa total del panel. Por lo tanto, los procedimientos de lixiviación estandarizados, como la prueba TCLP de la EPA, clasifican habitualmente a estos equipos como residuos no peligrosos, confirmando que la liberación de sustancias químicas al suelo o al agua es improbable incluso en condiciones de daño físico extremo.

    Bajo este contexto, el comportamiento de las plantas solares durante su vida operativa muestra que los niveles de campos electromagnéticos en los límites de la propiedad son comparables a los de entornos urbanos convencionales y se sitúan muy por debajo de los límites de seguridad recomendados. Asimismo, las emisiones sonoras producidas por inversores y sistemas de seguimiento mecánico se mantienen en un rango de 48,0 a 92,0 dBA, disipándose rápidamente con la distancia hasta alcanzar niveles de ruido ambiental en el perímetro exterior. En cuanto a la gestión térmica, la alteración del paisaje puede generar incrementos de temperatura de entre 3,6 y 7,2 °F sobre los módulos, aunque esta variación térmica disminuye de forma drástica al alejarse de la valla perimetral. Adicionalmente, el diseño de las plantas incorpora medidas para mitigar el deslumbramiento, alineándose con las políticas de aviación que consideran estos reflejos equivalentes a los producidos por cuerpos de agua o fachadas de vidrio. De igual forma, la industria está avanzando hacia una transparencia total en la cadena de suministro para rastrear el uso de sustancias persistentes como los PFAS, los cuales suelen estar confinados en componentes internos con un riesgo de exposición humana casi nulo durante el funcionamiento normal.

    Por otra parte, la gestión del fin de vida de los activos solares se ha convertido en una prioridad dentro del modelo de economía circular, con servicios de reciclaje en expansión que cumplen con estándares ISO internacionales para proteger la salud de los trabajadores y el entorno. La robustez de los módulos permite una operación segura durante más de 25,0 años, periodo durante el cual no se han documentado casos de liberación de materiales desde sus estructuras selladas al medio ambiente. No obstante, los modelos de riesgo consideran escenarios de rotura accidental por granizo o incendios, concluyendo que incluso bajo supuestos pesimistas de exposición masiva, las concentraciones de metales en el aire y el agua permanecerían órdenes de magnitud por debajo de los umbrales de riesgo para la salud humana. Por consiguiente, la adopción de infraestructuras de contención secundaria en transformadores para prevenir fugas de aceite mineral refuerza la protección de los recursos hídricos. En este sentido, la colaboración entre desarrolladores y comunidades locales resulta esencial para disipar mitos mediante la divulgación de datos científicos que avalan la inocuidad de esta tecnología para los residentes cercanos.

    Para concluir, la transición hacia una matriz energética limpia mediante plantas solares a gran escala representa una solución técnica madura y segura que no compromete la integridad ecológica ni la salud pública. El desarrollo tecnológico continuo ha permitido reducir de forma sostenida la cantidad de materiales sensibles en la fabricación, mientras que las prácticas de mantenimiento profesional aseguran que el impacto visual y auditivo sea mínimo. Gracias a la implementación de zonas de amortiguamiento vegetal y diseños de sitio ajustados, las instalaciones solares logran integrarse de manera armoniosa en los paisajes rurales y urbanos sin desplazar las actividades humanas tradicionales. Por ende, la evidencia acumulada a través de décadas de experiencia real confirma que los activos fotovoltaicos son pilares estables para la resiliencia energética del siglo XXI, capaces de operar en equilibrio con los ecosistemas locales. La industria sigue evolucionando para garantizar que cada etapa del ciclo de vida, desde la extracción de minerales hasta el desmantelamiento final, se realice bajo los más altos estándares de responsabilidad social y ambiental.

    Para leer más ingrese a:

    https://www.epri.com/research/products/000000003002036316

  • Clean Cooking in Africa 2026: Progress Report

    Clean Cooking in Africa 2026: Progress Report

    La carencia de acceso a soluciones de cocina limpia constituye un reto de dimensiones masivas que afecta actualmente a cerca de 2.000.000.000 de personas en todo el mundo, de las cuales la mitad reside en el África subsahariana. Esta problemática deriva en aproximadamente 2.500.000 muertes prematuras anuales vinculadas a la contaminación del aire en los hogares, impactando de forma desproporcionada a mujeres y niños, quienes asumen la carga de recolectar combustible durante cuatro horas diarias en promedio. Desde una perspectiva ambiental, el uso de métodos tradicionales genera emisiones anuales de 1,2 gigatoneladas de CO2 equivalente, una cifra que iguala el impacto conjunto de la aviación y el transporte marítimo internacional. No obstante, el ritmo de implementación de soluciones en la región subsahariana se ha triplicado en comparación con los niveles registrados en el año 2010, permitiendo que 12.000.000 de personas obtuvieran acceso durante el 2024. A pesar de este avance, el crecimiento demográfico continúa superando los progresos alcanzados, provocando que la población sin servicios básicos aumentara en 14.000.000 de personas durante el último año reportado. El gas licuado de petróleo (GLP) se mantiene como la tecnología predominante, dando servicio al 70% de los usuarios con acceso, mientras que la cocina eléctrica ocupa el segundo lugar con un 25% de cobertura, concentrada mayoritariamente en Sudáfrica.

    En relación con el panorama financiero, la inversión en el sector alcanzó los 770.000.000 de dólares en 2024, lo que representa un incremento notable frente a los 590.000.000 de dólares registrados en el año 2020. Aproximadamente el 60% de estos flujos de capital se destinó a equipos de uso final, tales como estufas y cilindros, siendo el capital privado y el gasto directo de los consumidores las fuentes mayoritarias de financiamiento con un 70% del total. Durante la cumbre internacional celebrada en París en 2024, se movilizaron compromisos por valor de 2.200.000.000 de dólares, de los cuales ya se han desembolsado cerca de 740.000.000 de dólares hasta mayo de 2026. Puesto que los fondos se han canalizado principalmente a proyectos nacionales, Kenia ha emergido como el mayor receptor con un 19% de los desembolsos, seguida por países como Uganda, Tanzania y Sudáfrica. Adicionalmente, el mercado de créditos de carbono para estufas, aunque experimentó una ligera desaceleración en 2024 con 35.000.000 de créditos emitidos, sigue siendo una vía de financiamiento para la distribución de tecnologías, a pesar de las crecientes preocupaciones sobre la integridad y verificación de las reducciones de emisiones reales.

    De modo complementario, el fortalecimiento de los marcos políticos y la expansión de la infraestructura resultan determinantes para sostener la trayectoria hacia el acceso universal. Desde el año 2024, se han anunciado o implementado más de 120 nuevas políticas de cocina limpia en África, logrando que el 84% de la población sin acceso viva hoy en naciones con planes de desarrollo activos. La capacidad de almacenamiento de GLP ha alcanzado las 800 kt, con proyecciones de sumar 250 kt adicionales mediante proyectos que se encuentran actualmente bajo construcción. Asimismo, las cadenas de suministro de bioenergía moderna muestran una expansión dinámica, con la producción de bioetanol llegando a los 1.000.000.000 de litros y la capacidad de fabricación local de estufas superando las 7.000.000 de unidades anuales. No obstante, la crisis energética derivada del cierre del Estrecho de Ormuz ha expuesto la vulnerabilidad de estas redes, puesto que el 30% del comercio marítimo global de GLP transita por dicha vía, provocando una escalada en los precios de importación que amenaza con revertir los logros de asequibilidad en mercados desregulados como Nigeria y Uganda.

    Para finalizar, la resolución definitiva de esta brecha requiere una inversión sostenida de aproximadamente 4.000.000.000 de dólares anuales hasta el año 2040, una fracción mínima del gasto energético global que permitiría evitar millones de muertes y reducir las emisiones netas en 1,25 Gt CO2-eq por año. Las autoridades gubernamentales están respondiendo a la volatilidad de los mercados mediante la promoción de la cocina eléctrica en áreas urbanas con redes estables, considerando que esta opción puede ser competitiva frente al GLP importado. Sin embargo, la fiabilidad del suministro eléctrico sigue siendo un obstáculo, dado que solo un tercio de los usuarios de GLP en las ciudades cuenta con electricidad estable. Bajo este contexto, el uso de reformas fiscales, como la exención del IVA en equipos de cocina limpia, posee el potencial de facilitar la transición para 13.000.000 de personas adicionales con un costo fiscal contenido para los Estados. El mantenimiento de la atención política internacional y la entrega efectiva de los compromisos financieros de la cumbre de 2024 serán los factores decisivos para transformar la realidad energética del continente africano y asegurar su prosperidad económica y climática a largo plazo.

    Para leer más ingrese a:

    https://www.iea.org/reports/clean-cooking-in-africa-2026 

    https://iea.blob.core.windows.net/assets/1d4e0b2e-1db0-45ab-873d-fe22354a9aa7/CleanCookinginAfrica2026-Progressreport.pdf

  • Gas Market Report, Q3-2026

    Gas Market Report, Q3-2026

    El mercado mundial del gas natural atraviesa un periodo de distorsión profunda por el hecho de que el conflicto en Oriente Próximo ha alterado los equilibrios de suministro que se habían| estabilizado durante el año 2025. El cierre de facto del Estrecho de Ormuz a finales de febrero de 2026 interrumpió el flujo de cargamentos de gas natural licuado (GNL) que representan casi el 20% del suministro global, desencadenando una volatilidad de precios extrema. Aunque el acuerdo interino alcanzado en junio entre Estados Unidos e Irán ha permitido un reinicio gradual del tráfico marítimo, los volúmenes transportados se mantienen significativamente por debajo de los niveles previos a la confrontación. Esta situación ha forzado a los mercados de importación en Asia y Europa a reaccionar con rapidez, registrando en marzo de 2026 los promedios mensuales de precios más elevados desde la crisis energética de 2022-2023. Por lo tanto, se estima que la demanda mundial de gas se contraerá un 0,5% durante el presente año, lo que supone el tercer descenso anual registrado en la presente década.

    En respuesta a la caída drástica de las exportaciones desde el Golfo, otros productores internacionales han incrementado su actividad para intentar equilibrar el sistema global. Entre marzo y junio de 2026, los cargamentos procedentes de Qatar y los Emiratos Árabes Unidos disminuyeron en 35.000.000.000 de metros cúbicos (bcm), pérdida que fue compensada en un 75% por el aumento de la producción en Norteamérica y África. La producción de GNL fuera del Golfo creció casi un 18% interanual en este periodo, apoyada por la entrada en operación de nuevos proyectos de licuefacción. No obstante, los precios al contado en Europa aumentaron un 32% interanual, situándose cerca de los 16 USD/MBtu, mientras que en Asia el incremento fue del 45%, alcanzando los 17,5 USD/MBtu. Esta disparidad de precios provocó el desvío de cargamentos flexibles hacia los mercados asiáticos, los cuales se vieron afectados de manera directa por la interrupción de las rutas comerciales tradicionales.

    Por otra parte, el impacto del conflicto se ha extendido de forma alarmante hacia los mercados globales de fertilizantes, puesto que el gas natural es un insumo indispensable para su fabricación. El Estrecho de Ormuz es una ruta vital para estos productos, concentrando el 25% del comercio marítimo mundial de urea y el 18% del de amoníaco. Debido a la paralización de las entregas y al encarecimiento del combustible, los precios de la urea se duplicaron entre marzo y mayo de 2026, superando los 800 dólares por tonelada. Simultáneamente, el precio del azufre se multiplicó por cinco, lo que ha erosionado la rentabilidad de la producción de fosfatos y amenaza la seguridad alimentaria en regiones vulnerables como África. A este escenario se suma la implementación de políticas de sustitución de gas por carbón en el sector eléctrico de Asia y Europa, con el objetivo de mitigar la escasez de suministro y estabilizar las tarifas de electricidad.

    Bajo esta perspectiva de escasez, las proyecciones indican que los mercados permanecerán más tensos de lo previsto originalmente durante los años 2026 y 2027. Se estima que las pérdidas acumuladas de suministro de GNL hasta 2030 ascenderán a 140 bcm por el hecho de que infraestructuras críticas, como el complejo Ras Laffan en Qatar, han sufrido daños que requerirán entre tres y cinco años para ser reparados. A pesar de estos contratiempos, la industria muestra señales de resiliencia a largo plazo mediante un nivel récord de pedidos de nuevos buques metaneros, con una cartera de pedidos que equivale al 45-50% de la flota existente. Adicionalmente, el crecimiento de la producción de gas seco en Estados Unidos, proyectado en un 3% para 2026, y la recuperación de la producción en Eurasia brindan un contrapeso necesario. El fortalecimiento de la cooperación internacional y el diálogo entre productores y consumidores resultarán fundamentales para robustecer la arquitectura de la seguridad energética global ante futuras perturbaciones geopolíticas.

    Para leer más ingrese a:

    https://www.iea.org/reports/gas-market-report-q3-2026

    https://iea.blob.core.windows.net/assets/72079a0a-ec1e-48a1-b8e9-3042160b9378/GasMarketReport%2CQ3-2026.pdf

  • Unlocking shared value: How retrofitting commercial real estate lowers costs, mitigates risk, and creates long-term value

    Unlocking shared value: How retrofitting commercial real estate lowers costs, mitigates risk, and creates long-term value

    La descarbonización de los activos inmobiliarios representa una oportunidad estratégica determinante para alcanzar la estabilidad climática global, considerando que la cadena de valor de la construcción es responsable de casi el 40% de las emisiones totales del planeta. El sector se encuentra actualmente en un punto de inflexión donde los edificios ineficientes y el acceso inseguro a la energía se han transformado en una vulnerabilidad financiera y estratégica para los propietarios. Existe una disparidad creciente entre una demanda acelerada de espacios de bajo carbono y una oferta que no logra mantener el ritmo, lo que ha generado que los activos «trofeo» con altas credenciales de sostenibilidad logren primas de alquiler significativamente superiores a sus pares tradicionales. Esta dinámica de mercado está impulsando la aparición de un «descuento marrón», afectando la valoración de las propiedades que carecen de preparación para la electrificación o de acceso a energías limpias. Por lo tanto, la modernización de los activos existentes mediante renovaciones energéticas surge como una vía inmediata y escalable para reducir gastos operativos y fortalecer la resiliencia ante la volatilidad de los precios energéticos.

    A pesar de las ventajas económicas evidentes, las tasas de renovación permanecen en niveles históricamente bajos por el hecho de que existen barreras sistémicas que impiden la acción coordinada entre los actores del mercado. Los obstáculos financieros, caracterizados por altos costos iniciales de capital y expectativas de recuperación de inversión excesivamente cortas —de apenas tres a cinco años—, limitan la adopción de medidas de calado profundo. A este escenario se suma la desalineación de incentivos entre inquilinos y propietarios, situación en la que el dueño del inmueble suele asumir los costos de las mejoras mientras que el arrendatario percibe la mayoría de los ahorros operativos. Por añadidura, la incertidumbre técnica sobre la madurez de ciertas tecnologías y las limitaciones en la capacidad de la red eléctrica para soportar una electrificación masiva generan una postura de cautela que demora la toma de decisiones estratégicas.

    Para superar estos impedimentos, resulta esencial establecer modelos de captura de valor coordinada que integren a propietarios, ocupantes e instituciones financieras en una visión de ciclo de vida del activo. El éxito de esta transición depende de la implementación de modelos de negocio innovadores, tales como contratos basados en el rendimiento y arrendamientos «verdes» que permitan compartir los riesgos y los beneficios de manera equitativa. Casos de estudio en centros de datos, oficinas y sectores logísticos demuestran que la integración de sistemas de recuperación de calor residual o la instalación de infraestructura de carga para vehículos eléctricos no solo disminuyen la huella de carbono, sino que crean nuevas fuentes de ingresos que protegen el valor del activo a largo plazo. La adopción de soluciones de gestión inteligente de la energía y sistemas de calefacción y refrigeración de alta eficiencia constituye una ruta probada para transformar edificios obsoletos en activos de alto rendimiento adaptados a las normativas vigentes.

    De modo complementario, las organizaciones deben elevar las discusiones sobre la renovación de carteras inmobiliarias al nivel de las juntas directivas, reconociendo estos activos como componentes centrales de sus planes de transición corporativa. El despliegue de cinco acciones estratégicas —construcción de asociaciones tempranas, reposicionamiento de activos, priorización de la electrificación profunda, uso de sistemas de energía integrados y ejecución mediante financiamiento innovador— proporciona una hoja de ruta clara para escalar la descarbonización. Puesto que la mayoría de los edificios que estarán en uso en el año 2050 ya han sido construidos, el enfoque en la actualización del parque existente es la palanca más práctica para cerrar la brecha de ambición climática y cumplir con los compromisos del Acuerdo de París. La colaboración efectiva entre todos los eslabones de la cadena de valor permitirá que la modernización de inmuebles deje de ser un costo operativo para convertirse en un motor de valor económico y resiliencia urbana.

    Para leer más ingrese a:

    Unlocking shared value:  How retrofitting commercial real estate lowers costs, mitigates risk, and creates long-term value

  • Greenhouse Gas Emission Benefits from the Forest Products Industry

    Greenhouse Gas Emission Benefits from the Forest Products Industry

    La industria de los productos forestales posee una capacidad excepcional para mitigar el cambio climático mediante la sustitución de materiales y combustibles fósiles por alternativas renovables de base biológica. Este sector opera bajo tres palancas fundamentales que permiten la transición hacia una economía de cero emisiones netas: la reducción de emisiones operativas, el secuestro de carbono en bosques gestionados de forma sostenible y el almacenamiento de carbono en productos de madera de larga duración. Según análisis actualizados, las actividades de esta industria generan un beneficio total anual de 2,27 gigatoneladas de CO2 equivalente, una cifra que ilustra el alcance masivo de su contribución ambiental. Este impacto positivo se deriva de la integración de procesos productivos eficientes y el aprovechamiento de recursos que, de otro modo, representarían una fuente de emisiones netas para la atmósfera.

    Bajo esta perspectiva, el uso de combustibles de biomasa para la generación de vapor y electricidad constituye uno de los pilares de ahorro más significativos, aportando una reducción anual de 449 millones de toneladas métricas de CO2 equivalente. El empleo de subproductos como el licor negro y los residuos de fabricación de madera evita el uso de combustibles fósiles tradicionales, al tiempo que gestiona de manera útil materiales que en escenarios alternativos se descompondrían en vertederos liberando gases de efecto invernadero. De manera adicional, la implementación de sistemas de cogeneración de calor y energía incrementa la eficiencia energética sectorial, proporcionando beneficios adicionales que superan las 52 millones de toneladas de CO2 evitadas cada año. Por su parte, la recuperación y producción de papel y cartón reciclado evita la generación de metano en rellenos sanitarios, lo que se traduce en un ahorro de 179 millones de toneladas de CO2 equivalente anualmente.

    Por otro lado, los efectos de sustitución de productos representan la mayor oportunidad de emisiones evitadas, con un potencial estimado en 1.6 gigatoneladas por año para categorías como la madera serrada, los paneles y el cartón. La utilización del factor de desplazamiento permite cuantificar científicamente cómo el uso de madera en la construcción y el embalaje libera menos gases de origen fósil que sus alternativas intensivas en carbono, además de actuar como almacenes temporales de carbono biogénico. En el ámbito de los textiles, las fibras celulósicas artificiales producidas a partir de madera, como el Lyocell, presentan un perfil de calentamiento global inferior al del algodón convencional cuando se analiza su durabilidad y ciclo de vida completo. La mayor resistencia de estas fibras al lavado y al uso prolongado reduce la frecuencia de reemplazo, factor que resulta determinante para minimizar el impacto ambiental de la industria de la moda.

    A modo de cierre, la estandarización de las metodologías de contabilidad para las emisiones evitadas es esencial para dar credibilidad a estos beneficios y fomentar la innovación en soluciones bajas en carbono. Los marcos actuales subrayan que los cálculos de emisiones evitadas deben mantenerse separados de los inventarios corporativos de Alcance 1, 2 y 3, puesto que representan ahorros que ocurren en las cadenas de valor de otros actores económicos. La evidencia presentada confirma que la bioeconomía circular basada en los bosques es una pieza central para alcanzar los objetivos climáticos globales, ofreciendo soluciones que abarcan desde la energía hasta la infraestructura y el consumo masivo. La mejora continua en la calidad de los datos y la transparencia en los escenarios contrafactuales permitirá que el sector forestal siga liderando la sustitución de recursos no renovables por materiales biogénicos sostenibles.

    Para leer más ingrese a:

    Greenhouse Gas Emission Benefits from the Forest Products Industry

  • Mobile Net Zero 2026: State of the Industry on Climate Action

    Mobile Net Zero 2026: State of the Industry on Climate Action

    La industria móvil global ha consolidado su liderazgo en la acción climática al reportar una reducción del 5% en sus emisiones operativas durante el año 2024, marcando el ritmo de descenso anual más veloz registrado hasta la fecha. Este logro es especialmente significativo por el hecho de que se produce en un contexto de crecimiento sostenido, donde las conexiones móviles aumentaron un 10% y el tráfico de datos se cuadruplicó en el mismo periodo. Actualmente, 81 operadores han establecido objetivos basados en la ciencia y 50 se han comprometido con metas de cero emisiones netas para el año 2050, cubriendo la mayoría de los ingresos del sector a nivel mundial. No obstante, a pesar de estos avances alentadores, la industria debe intensificar sus esfuerzos y elevar su tasa de reducción anual al 7% para alinearse con la trayectoria necesaria para cumplir con los hitos intermedios del año 2030.

    El motor fundamental de este descenso en las emisiones ha sido la transición hacia fuentes de energía limpia, con los operadores adquiriendo o generando aproximadamente 70 TWh de electricidad renovable en 2024. La cuota de energías renovables en el mix eléctrico del sector se ha duplicado en cinco años, alcanzando el 24% a nivel global, con regiones como Europa liderando la adopción con un 70% de su electricidad proveniente de fuentes limpias. De manera simultánea, la mejora en la eficiencia energética de las redes, impulsada por la desactivación de tecnologías antiguas como el 2G y 3G, ha permitido mitigar el impacto del despliegue masivo de redes 5G, que son más densas en infraestructura. Por su parte, la inteligencia artificial presenta una dualidad; aunque permite optimizar el consumo mediante modos de ahorro inteligentes, su implementación en centros de datos está impulsando una demanda eléctrica creciente que requiere una gestión cuidadosa de las emisiones asociadas.

    A pesar de los logros en el control directo, tres cuartas partes de la huella de carbono de la industria móvil se localizan en su cadena de valor o Alcance 3, lo que exige una colaboración profunda con proveedores y fabricantes. Las categorías relacionadas con la compra de bienes, bienes de capital y el uso de productos vendidos dominan este perfil de emisiones, evidenciando la necesidad de integrar requisitos climáticos en los procesos de adquisición. La economía circular emerge como una herramienta esencial para abordar este desafío, destacando el creciente interés de los consumidores en los dispositivos reacondicionados, los cuales pueden reducir hasta en un 90% la huella ambiental en comparación con equipos nuevos. La adopción de diseños más duraderos y el fomento de la reparación no solo disminuyen las emisiones, sino que también mejoran la asequibilidad de la tecnología en mercados emergentes.

    Paralelamente, el sector móvil debe priorizar la adaptación de sus infraestructuras físicas ante el incremento de fenómenos meteorológicos extremos, asegurando la continuidad de la conectividad que sustenta la sociedad moderna. Los planes de transición climática se han convertido en la brújula para coordinar estas acciones de resiliencia y descarbonización en toda la organización, facilitando además el acceso a financiamiento sostenible. Puesto que la conectividad digital es un habilitador para que otros sectores reduzcan sus propias emisiones, la fortaleza y sostenibilidad de las redes móviles resulta esencial para la resiliencia económica general. La industria móvil, a través de la cooperación internacional y el apoyo de políticas gubernamentales que incentiven las energías renovables, continúa demostrando que es posible expandir el progreso digital sin comprometer la integridad ambiental del planeta.

    Para leer más ingrese a:

    https://view.gsma.com/mobile-net-zero-2026/p/1?_gl=1*1ybbad5*_gcl_au*Mjk3MjIxMjQ0LjE3ODUyNTAyNjQ.

    https://www.gsma.com/solutions-and-impact/connectivity-for-good/external-affairs/wp-content/uploads/2026/07/MobileNetZero2026.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí