
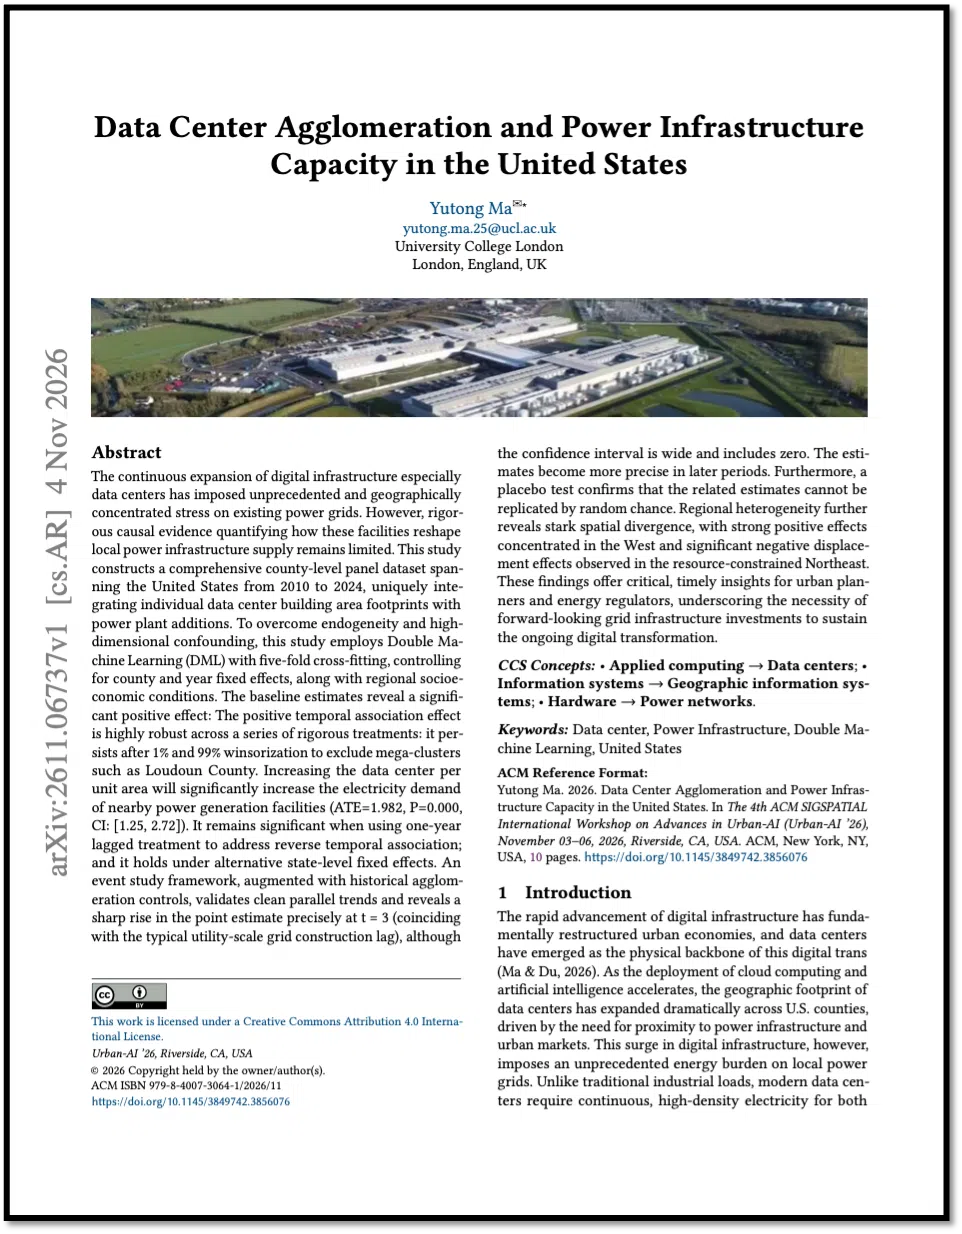
La nube y la inteligencia artificial descansan sobre una infraestructura física, los centros de datos, cuya expansión ha reestructurado economías urbanas y ha trasladado una carga energética sin precedentes a las redes locales. El sector pasó de los servidores corporativos heredados a la computación a escala web y, hoy, a instalaciones de alta densidad para aceleradores, con proyectos de hiperescala e inteligencia artificial que piden cientos de MW con plazos de conexión muy cortos. Por eso la disponibilidad de potencia y de capacidad de red es el factor dominante al elegir un sitio, seguida de la conectividad de fibra y la cercanía a puntos de intercambio de Internet, el clima, el riesgo de desastres, el agua y los incentivos tributarios. La literatura previa documentó empleo local, ingresos fiscales, consumo de agua, huella de carbono y oposición comunitaria, pero la evidencia causal sobre si estas instalaciones inducen inversión en generación sigue siendo escasa.
El análisis construye un panel de condados de Estados Unidos entre 2010 y 2024, con 3.005 condados y 45.075 observaciones, que integra la superficie construida de cada centro de datos con las adiciones de capacidad de generación registradas por la Administración de Información de Energía. Incluye un índice de aglomeración histórica de centros de datos previos a 2010 y controles de PIB, ingreso mediano y densidad poblacional. Para el contexto, el país opera cerca de 1.300 centros de datos de un solo edificio y más de 1.200 GW de capacidad instalada, con concentraciones en el norte de Virginia, Dallas-Fort Worth y Phoenix. El método es aprendizaje automático doble con validación cruzada de cinco pliegues y LassoCV, con efectos fijos por condado y año, acompañado de un estudio de eventos y una prueba placebo con 500 repeticiones.
Los resultados muestran un efecto positivo y significativo. El estimador base indica que un aumento de una unidad en el logaritmo del área, equivalente a unas 2,7 veces la superficie, se asocia con 3,042 MW adicionales de capacidad nueva. Al recortar los valores extremos, como el condado de Loudoun, el efecto baja a 1,982 MW y sigue siendo significativo, y con tratamiento rezagado un año (2,190) o efectos fijos estatales (2,925) se mantiene. En el estudio de eventos, los periodos previos no muestran diferencias y la respuesta es discreta en los dos primeros años, con un salto en el punto estimado al tercer año, coherente con el tiempo de construcción y conexión de plantas de gran escala, aunque el intervalo de confianza es amplio. Al controlar la aglomeración histórica, las estimaciones convergen hacia el quinto año, lo que sugiere un rezago estructural de entre tres y cinco años entre la llegada del centro de datos y la capacidad que lo respalda.
La heterogeneidad regional es marcada. En el Oeste, donde se concentran polos de inteligencia artificial de alta densidad en estados con abundantes recursos renovables, el efecto es de 4,78 MW; en el Noreste es negativo (-0,76), lo que se asocia con menores adiciones netas de capacidad y es coherente con restricciones de permisos, escasez de suelo y redes maduras, aunque los datos no permiten distinguir entre retiros, desplazamiento de unidades o mayores importaciones. En el Medio Oeste y el Sur no hay efectos significativos, pues la capacidad base es abundante y los precios han sido bajos. Las recomendaciones piden integrar los anuncios de proyectos de centros de datos en la planeación de transmisión y generación, adelantar la preaprobación de interconexiones, establecer reservas de red para nuevos centros y diseñar políticas por región, con modernización de redes, acuerdos de intercambio entre estados y almacenamiento en el Noreste. Se reconocen límites: no se distingue entre capacidad renovable y fósil ni se cuenta con datos de retiros o importaciones. Para profesionales del sector energético colombiano, aporta un referente para planear la conexión de infraestructura digital e inteligencia artificial.
Para leer más ingrese a:
Compartir artículo
Para información general sobre la organización: difusion@colombiainteligente.org | Dirección: Edf. TecnoParque Cr 46#56-11 Piso 13 | Medellín – Colombia
Teléfono: +57-4-4441211 Ext. 171 | FAX: +57-4-4440460

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país
Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.
La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.
La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.
La tecnología se aplica a través de servicios y se encuentran políticas y regulaciones transversales establecidas.
La tecnología se aplica de manera generalizada y se tiene un despliegue masivo de esta.
Para acceder a todos los documentos publicados y descargarlos ingresa aquí