
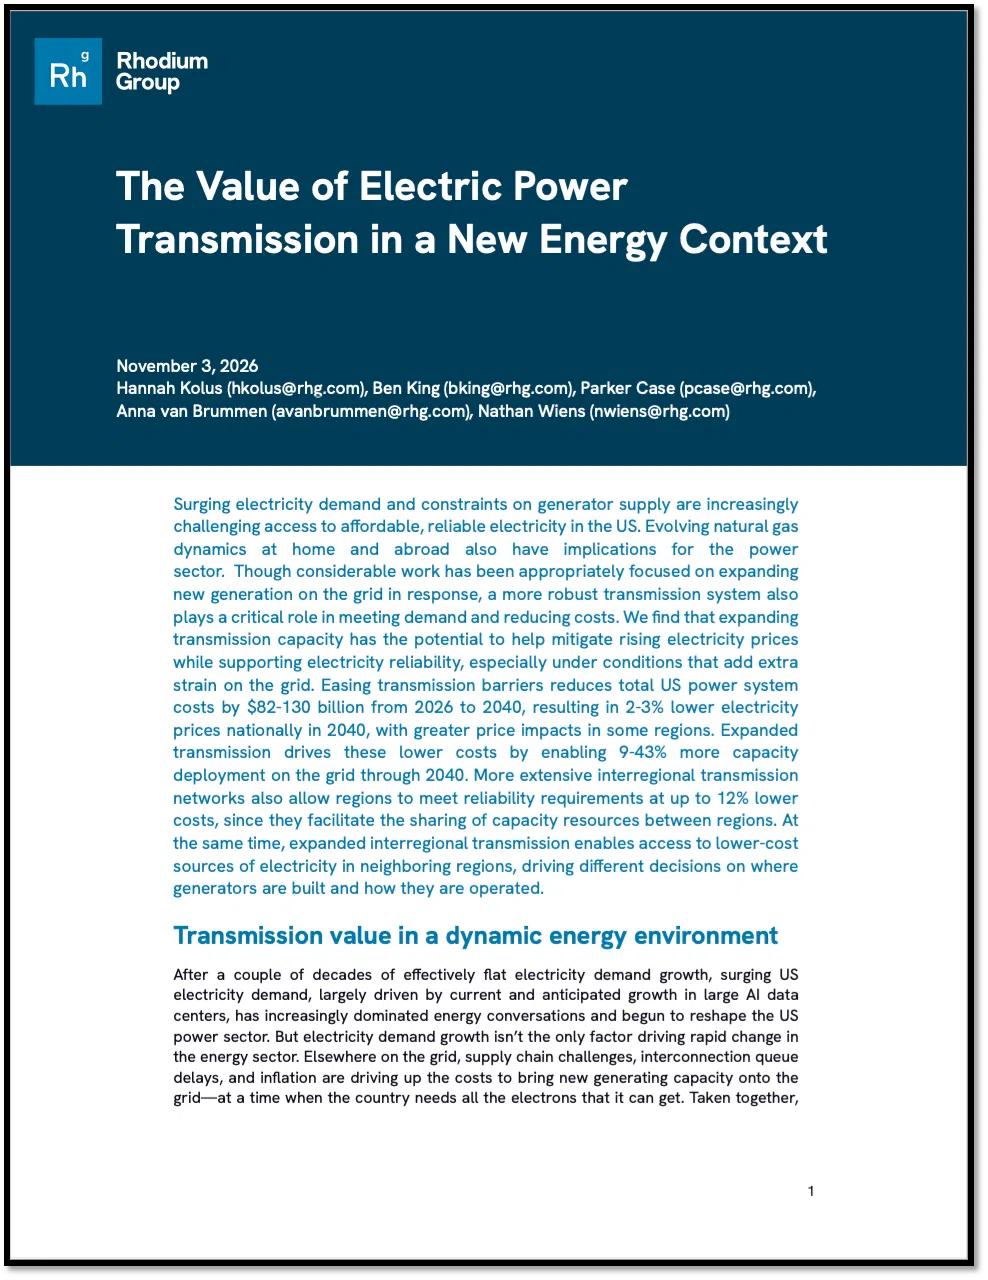
Tras dos décadas de crecimiento casi nulo, la demanda eléctrica de Estados Unidos se acelera: entre 2005 y 2019 aumentó en promedio apenas 11 TWh al año, y en lo que va de esta década ya registra 50 TWh anuales (2,1 %). Los centros de datos de IA explican la mayor parte del crecimiento futuro, junto con la manufactura intensiva en electricidad, la electrificación de la cuenca Pérmica y la de usos finales. Con supuestos conservadores, Virginia concentra 23 % del crecimiento de la demanda de estos centros hasta 2040, Texas 15 % y Ohio e Indiana 11 %, y con supuestos altos el ritmo nacional podría ser 80 % mayor. A la vez, las exportaciones de gas natural licuado pasaron de casi cero en 2015 a más de 5,5 billones de pies cúbicos en 2025, 14 % de la producción, y podrían crecer entre 121 % y 145 % hacia 2040, lo que eleva el precio de Henry Hub 10 % en el caso alto.
Para medir el valor de la transmisión, el análisis usa RHG-NEMS, el modelo del sistema energético estadounidense de Rhodium Group, y compara dos entornos: uno tendencial, con expansión similar a la histórica, y otro de transmisión ampliada, donde las líneas interregionales, regionales y de conexión de plantas se desarrollan más rápido y a menor costo. Lo prueba en cuatro escenarios: uno central, uno de alta demanda de centros de datos, con demanda total 133 % superior a la central en 2035, uno de alto gas natural licuado, con 43 % más de capacidad de exportación, y uno de oferta restringida, con sobrecostos para toda nueva generación. El contexto es relevante porque la expansión de la red se ha frenado: su capacidad crecía 1,9 % anual entre 1978 y 1999, 1,2 % entre 2004 y 2016 y apenas 0,6 % entre 2017 y 2024, con los permisos como cuello de botella principal.
Los resultados muestran que facilitar la transmisión reduce los costos totales del sistema entre 82.000 y 130.000 millones de dólares de 2026 a 2040, es decir, 2 % a 3 %, y baja los precios nacionales de electricidad 1,6 % a 3,4 % en 2040 (0,2 a 0,5 centavos por kWh), con un ahorro de hasta 40 dólares en 2040 para el usuario residencial promedio. Las mayores reducciones, de 1,9 % a 4,2 %, se dan en el Atlántico Medio, el Atlántico Sur y otras dos regiones del centro y sur del país, mientras que el Pacífico y Nueva Inglaterra registran las menores. La capacidad no planificada aumenta entre 9 % y 43 % en 2040, con solar adicional de 59 a 75 GW (20 % a 24 %) en tres escenarios y duplicación (170 GW) en el de oferta restringida, y con entre 10 y 19 GW adicionales de gas, sobre todo ciclos combinados. Los costos de confiabilidad bajan hasta 12,2 %, pues las regiones comparten capacidad, como ya lo hace Southwest Power Pool, que ahorró 8.500 millones de dólares en inversión en 2025. La capacidad interregional crece entre 46 % y 48 % hasta 2040 frente a hoy con demanda base de centros de datos, y 76 % con demanda alta.
Los beneficios son mayores cuando el sistema está más exigido, y el efecto sobre los precios es más fuerte en el escenario de oferta restringida y menor en el central. El análisis es conservador porque RHG-NEMS no captura la congestión dentro de cada región, una fuente documentada de costos, ni por completo los beneficios de las pocas horas críticas, pues entre 40 % y 60 % del valor se concentra en 5 % de las horas, según el Laboratorio Nacional Lawrence Berkeley. Además, la ampliación exige política federal, estatal y local, como la que incluye el proyecto de ley bipartidista BAAJA, que el análisis no modela de forma explícita. Para los profesionales del sector energético colombiano, el estudio ofrece un marco para evaluar el valor de la transmisión frente a la demanda de centros de datos y las presiones sobre el gas, aunque sus cifras corresponden al contexto de Estados Unidos.
Para leer más ingrese a:
The Value of Electric Power Transmission in a New Energy Context
Compartir artículo
Para información general sobre la organización: difusion@colombiainteligente.org | Dirección: Edf. TecnoParque Cr 46#56-11 Piso 13 | Medellín – Colombia
Teléfono: +57-4-4441211 Ext. 171 | FAX: +57-4-4440460

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país
Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.
La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.
La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.
La tecnología se aplica a través de servicios y se encuentran políticas y regulaciones transversales establecidas.
La tecnología se aplica de manera generalizada y se tiene un despliegue masivo de esta.
Para acceder a todos los documentos publicados y descargarlos ingresa aquí