Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Primer parque renovable que despacha XM inicia operación

    Primer parque renovable que despacha XM inicia operación

    Por primera vez Colombia tendrá un parque de energía renovable operado centralmente por el Centro Nacional de Despacho de XM, operador del mercado eléctrico.

    Se trata del proyecto Portón del Sol, ubicado en La Dorada, Caldas y construido por la compañía española Enerfín. Este parque tiene una capacidad de 129 megavatios picos y el área total es de 219 hectáreas.

    Si bien este no sería el parque más grande de tecnología solar, sí sería el primero mayor a 20 megavatios operando de forma comercial, con lo que es la primera vez que una planta de energía renovable entra a este tipo de despacho.

    Carlos Javier Rodríguez, country manager de Enerfín en Colombia, explicó que el Consejo Nacional de Operación ya les dio la aprobación para la entrada en operación comercial.

    Para leer más ingrese a:

    https://www.portafolio.co/energia/detalles-del-parque-de-energia-renovable-que-sera-operado-por-xm-599628

  • NICE Framework Components v1.0.0

    NICE Framework Components v1.0.0

    Version 1.0.0 of the NICE Framework components is the first, official published version since 2017. The NICE Program Office intends to take a software update versioning approach for NICE Framework components, with a mix of minor and major updates over time. While users of the NICE Framework are always encouraged to reference the most recent published version of the components, users may choose to continue using older versions. Please note that outdated versions may not be supported by the NICE Program Office. A record of versions of the NICE Framework can be found on the NICE Framework History and Change Logs webpage.

    Para leer más ingrese a:

    https://content.govdelivery.com/accounts/USNIST/bulletins/38c6a6b

  • CO2 Emissions in 2023

    CO2 Emissions in 2023

    Las emisiones mundiales de CO2 relacionadas con la energía crecieron un 1,1% en 2023, aumentando 410 millones de toneladas (Mt) para alcanzar un récord de 37.400 millones de toneladas (Gt). Esto contrasta con un aumento de 490 Mt en 2022 (1,3%). Las emisiones procedentes del carbón representaron más del 65% del aumento en 2023. El déficit mundial de generación hidroeléctrica debido a las sequías provocó un aumento de las emisiones de unas 170 Mt. Sin este efecto, las emisiones del sector eléctrico mundial habrían disminuido en 2023. Entre 2019 y 2023, las emisiones totales relacionadas con la energía aumentaron alrededor de 900 Mt. Sin el creciente despliegue de cinco tecnologías clave de energía limpia desde 2019 (solar fotovoltaica, eólica, nuclear, bombas de calor y coches eléctricos), el crecimiento de las emisiones habría sido tres veces mayor. El PIB de las economías avanzadas creció un 1,7%, pero las emisiones cayeron un 4,5%, un descenso récord fuera de un periodo recesivo. Tras reducirse en 520 Mt en 2023, las emisiones han vuelto a su nivel de hace cincuenta años. La demanda de carbón de las economías avanzadas, impulsada por la evolución del G7, ha vuelto al nivel de alrededor de 1900. El descenso de las emisiones de las economías avanzadas en 2023 se debió a una combinación de factores estructurales y cíclicos, como el fuerte despliegue de las energías renovables, el cambio del carbón al gas en EE.UU., pero también una producción industrial más débil en algunos países y un clima más benigno. En China, las emisiones aumentaron en torno a 565 Mt en 2023, el mayor incremento mundial con diferencia y una continuación del crecimiento económico chino intensivo en emisiones en el periodo pospandémico. Sin embargo, China siguió dominando las adiciones mundiales de energía limpia. Los efectos cíclicos, en particular un año hidrológico históricamente malo, contribuyeron a cerca de un tercio del crecimiento de sus emisiones en 2023. Las emisiones per cápita en China son ahora un 15% superiores a las de las economías avanzadas. En la India, el fuerte crecimiento del PIB aumentó las emisiones en 190 Mt. 

    Pero un monzón débil aumentó la demanda de electricidad y redujo la producción hidroeléctrica, lo que contribuyó a cerca de una cuarta parte del aumento de sus emisiones totales en 2023. Las emisiones per cápita en India siguen estando muy por debajo de la media mundial. Las emisiones totales de CO2 relacionadas con la energía aumentaron un 1,1% en 2023. Lejos de reducirse rápidamente, como es necesario para cumplir los objetivos climáticos globales establecidos en el Acuerdo de París, las emisiones de CO2 alcanzaron un récord de 37,4 Gt en 2023. Esta estimación se basa en el análisis detallado y de vanguardia de la AIE, región por región y combustible por combustible, de los últimos datos oficiales nacionales sobre energía, complementados con datos sobre las condiciones económicas y meteorológicas.  Comprender los distintos factores que impulsan este crecimiento de las emisiones permite comprender mejor los avances y las perspectivas de la transición energética. Este informe ofrece un análisis oportuno tanto de las últimas tendencias en materia de emisiones como de los motores subyacentes del sector energético en 2023. El aumento del 1,1% de las emisiones en 2023 representó un incremento de unos 410 millones de toneladas (Mt CO2). El crecimiento porcentual de las emisiones fue sustancialmente más lento que el del PIB mundial, que se situó en torno al 3% en 2023. El año pasado, por tanto, continuó la tendencia reciente de que el CO2 crece más despacio que la actividad económica mundial. En los diez años que finalizan en 2023, las emisiones mundiales de CO2 han crecido algo más del 0,5% anual. Esto no se debe únicamente a la pandemia de Covid- 19: aunque las emisiones cayeron precipitadamente en 2020, al año siguiente ya habían recuperado el nivel anterior a la pandemia. Tampoco se debe al lento crecimiento del PIB mundial, cuya media anual durante la década anterior fue del 3%, en línea con la media anual de los últimos 50 años.  El ritmo de crecimiento de las emisiones registrado en la última década es inferior al de los años 70 y 80, en los que se produjeron importantes trastornos con las dos crisis energéticas de 1973-1944 y 1979-1980, y una crisis macroeconómica de alcance mundial con la caída de la Unión Soviética en 1989-1990. Si se sitúan los últimos diez años en un contexto histórico más amplio, sólo se registró una tasa de crecimiento de las emisiones de CO2 comparativamente lenta en las décadas extremadamente perturbadoras de la Primera Guerra Mundial y la Gran Depresión. Por tanto, las emisiones mundiales de CO2 están experimentando una ralentización estructural, incluso a medida que crece la prosperidad mundial. Las energías limpias están en el centro de esta ralentización de las emisiones. La capacidad mundial añadida de energía eólica y solar fotovoltaica alcanzó la cifra récord de casi 540 GW en 2023, un 75% más que en 2022. Las ventas mundiales de coches eléctricos ascendieron a unos 14 millones, un 35% más que en 2022. La energía limpia está teniendo un impacto significativo en la trayectoria de las emisiones mundiales de CO2.  Gracias a los paquetes de estímulo de Covid-19, se ha producido una aceleración significativa en el despliegue de energías limpias desde 2019. Entre 2019 y 2023, las emisiones totales relacionadas con la energía aumentaron alrededor de 900 Mt. Sin el creciente despliegue de cinco tecnologías clave de energía limpia desde 2019 -la energía solar fotovoltaica, la energía eólica, la energía nuclear, las bombas de calor y los coches eléctricos- el crecimiento de las emisiones habría sido tres veces mayor. 

    En resumen, el impacto neto acumulado de estos efectos representa casi dos tercios del aumento global de las emisiones, es decir, unas 255 Mt de CO2 de las 410 Mt de aumento observado. Las temperaturas tienen un impacto significativo en las emisiones del sector energético, al afectar a la demanda de energía para calefacción y refrigeración. 2023 fue el año más caluroso registrado. Sin embargo, 2022 también se caracterizó por temperaturas extremadamente altas en las principales regiones con altos índices de posesión de aire acondicionado. 2023 fue caluroso en todo el mundo, pero 2022 fue más caluroso o igual de caluroso en las regiones que representan una gran parte de la demanda mundial de energía para aire acondicionado. Por lo tanto, el aumento de las emisiones derivado de una mayor demanda de refrigeración a nivel mundial en 2023 fue relativamente pequeño, en torno a 50 Mt de CO2.  Por el contrario, en 2023 se registraron condiciones invernales mucho más suaves que en 2022 en países con una gran demanda de energía para calefacción, especialmente Estados Unidos y la República Popular China (en lo sucesivo, China). Esto redujo significativamente la demanda de energía para calefacción, ahorrando emisiones equivalentes a 170 Mt de CO2. A nivel mundial, teniendo en cuenta los efectos netos de una demanda energética moderadamente mayor para la refrigeración y la capacidad hidroeléctrica mundial aumentó en unos 20 GW en 2023. A pesar de este aumento, la generación mundial de energía hidroeléctrica experimentó un descenso récord en 2023. Esto se debió principalmente a las graves y prolongadas sequías que afectaron a las principales regiones hidroeléctricas, exacerbadas por la influencia de El Niño.  Si la disponibilidad del parque hidroeléctrico en 2023 se hubiera mantenido en los niveles de 2022, se habrían generado 200 TWh adicionales de electricidad en todo el mundo. Esto habría evitado la emisión de unos 170 millones de Mt de CO2 procedentes de centrales eléctricas basadas en combustibles fósiles. También habría significado que las emisiones del sector eléctrico habrían disminuido a nivel mundial en 2023, en lugar de aumentar moderadamente. China experimentó un difícil periodo de 12 meses consecutivos de precipitaciones por debajo de la media desde mediados de 2022 hasta mediados de 2023; el déficit fue especialmente grave durante la segunda mitad de 2022. A pesar de que las precipitaciones se recuperaron gradualmente a lo largo de 2023, la afluencia adicional de agua se utilizó principalmente para rellenar los embalses hidroeléctricos y no para la producción de electricidad. Esto significó que, aunque lo peor del déficit de precipitaciones se observó en la segunda mitad de 2022, el impacto en la producción hidroeléctrica no se vio hasta 2023. En 2023, la generación hidroeléctrica de China cayó alrededor de un 4,9%, el peor descenso de los últimos veinte años. La generación hidroeléctrica de China habría sido 125 TWh superior en 2023 si la disponibilidad de su parque hidroeléctrico hubiera sido la misma que en 2022. El déficit hidroeléctrico de China representó casi dos tercios del déficit mundial de generación hidroeléctrica en 2023.


    En 2023, las emisiones de dióxido de carbono (CO2) alcanzaron un récord histórico, lo que plantea preocupaciones sobre el impacto continuo en el cambio climático. A pesar de los esfuerzos globales para reducir las emisiones, el aumento registrado en 2023 sugiere que se necesita un enfoque más sólido y colectivo para abordar este desafío ambiental crucial. Las emisiones de CO2 en 2023 se vieron impulsadas principalmente por el aumento de la actividad industrial y el uso persistente de combustibles fósiles en sectores clave como el transporte y la generación de energía. Este aumento pone de relieve la necesidad urgente de implementar políticas más estrictas y medidas innovadoras para reducir la dependencia de los combustibles fósiles y promover fuentes de energía más limpias y sostenibles. A pesar de estos desafíos, hay signos alentadores que sugieren que puede haber una luz al final del túnel. El aumento de la conciencia pública sobre el cambio climático está generando presiones políticas y sociales para que los gobiernos y las empresas actúen de manera más decisiva. Además, la rápida adopción de tecnologías limpias y renovables está creando nuevas oportunidades para reducir las emisiones y promover un desarrollo más sostenible.


    Para leer más ingrese a:


  • Mini Grid Solutions for Underserved Customers: New Insights from Nigeria and India

    Mini Grid Solutions for Underserved Customers: New Insights from Nigeria and India

     Las minirredes, alimentadas por energía solar y baterías, se perfilan como una opción clave para avanzar en la electrificación rural de los cientos de millones de personas que no tienen acceso a la energía moderna. Lo que antes era un elemento marginal del suministro eléctrico se está convirtiendo en la vanguardia de un nuevo paradigma de recursos energéticos distribuidos. El Global Facility on Mini Grids del Banco Mundial ha sido pionero en fomentar el crecimiento de estas minirredes. Junto con varios socios para el desarrollo, ha destinado recursos y experiencia a movilizar la inversión privada en minirredes para aldeas aisladas de África y Asia. Estas minirredes producen dos beneficios concretos. En primer lugar, pueden proporcionar por primera vez un acceso confiable a la electricidad. En segundo lugar, suponen una reducción inmediata de las emisiones nocivas al reducir la necesidad de hacer funcionar generadores contaminantes de gasóleo y gasolina. Sin embargo, estos beneficios potenciales sólo pueden lograrse si la electricidad de la minirred es asequible y puede alcanzar la sostenibilidad comercial. Recientemente ha surgido un nuevo tipo de minirredes en los países de renta baja y media: las minirredes subterráneas. Estas minirredes (interconectadas y no interconectadas a la red principal) se están construyendo en comunidades conectadas a la red pero con un servicio deficiente. En respuesta, las empresas están empezando a construir y explotar minirredes solares híbridas bajo la red en estos países. En la India se han construido más de 600 minirredes no interconectadas en comunidades rurales. En Nigeria, los primeros ejemplos de minirredes conectadas a la red tienen el potencial de reducir sus costos de capital y explotación mediante compras y ventas a granel. Esto, a su vez, puede hacer que la electricidad de la minirred sea más asequible para sus clientes y facilitar la sostenibilidad comercial. La cuestión clave es si las minirredes de baja tensión, interconectadas o no, pueden ampliarse a otros países donde la necesidad de suministro eléctrico de red es grande. La respuesta dependerá de si se pueden crear acuerdos comerciales, técnicos y normativos para las minirredes subterráneas que produzcan resultados económicos beneficiosos para todos: consumidores, discotecas locales y promotores privados de minirredes. En estas páginas se analizan en profundidad los resultados de la investigación preliminar sobre estas cuestiones. Los autores ofrecen a los lectores importantes observaciones y recomendaciones sobre las minirredes interconectadas y no interconectadas y sus planes de negocio, marcos reguladores, consideraciones técnicas de diseño y beneficios potenciales. La idea es que las primeras experiencias de estos proyectos en Nigeria y la India animen a los lectores a plantearse cómo un suministro eléctrico más confiable a partir de minirredes podría mejorar el desarrollo económico y social de las comunidades más desfavorecidas. 


    Tradicionalmente, los esfuerzos de los gobiernos y los donantes por promover las minirredes en los países en desarrollo se han centrado en las zonas aisladas y sin conexión a la red que carecen de electricidad de la red principal. Recientemente, sin embargo, ha crecido el interés por crear minirredes subterráneas para abastecer a zonas ya conectadas a la red principal pero que reciben un servicio deficiente. Las minirredes subterráneas pueden clasificarse en interconectadas (minirredes capaces de comprar y, en algunos casos, vender energía a la red principal) y no interconectadas (minirredes que dependen únicamente de su propia generación a pesar de la presencia de líneas eléctricas de la empresa nacional o de la discoteca local en las proximidades). Este libro examina el potencial de las minirredes híbridas solares de propiedad y gestión privadas, interconectadas o no, para abastecer a zonas sin red eléctrica de forma comercialmente viable. Para garantizar que el análisis se basa en condiciones reales, el libro presenta cinco estudios de casos detallados de minirredes sub-red existentes o previstas en Nigeria e India. Al principio pensamos limitar nuestro análisis a cuestiones específicas de las minirredes subterráneas. Sin embargo, pronto se hizo evidente que centrarse exclusivamente en estas cuestiones supondría ignorar el hecho de que las minirredes subterráneas también se ven directamente afectadas por muchas decisiones gubernamentales y normativas que se aplican a todas las minirredes. Por este motivo, cuando procede, el libro también examina cuestiones que afectan a todas las minirredes. Las minirredes interconectadas sólo podrán existir y ser sostenibles si son capaces de crear un resultado beneficioso para todos: clientes minoristas, discotecas y promotores de minirredes. Para los clientes, la minirred debe ser capaz de suministrar electricidad asequible, más confiable y de mejor calidad que la que ya reciben. Para la empresa, debe estar claro que la firma de un acuerdo con una minirred interconectada aumentará sus beneficios, dado que reducirá sus pérdidas financieras, arrendará su red de distribución y venderá electricidad al por mayor a la minirred. Para la empresa de la minirred, debe estar claro que el acuerdo (respaldado por una política gubernamental creíble y decisiones reguladoras) conducirá a una minirred interconectada comercialmente viable con costos inferiores a los de una minirred no interconectada. Las minirredes casi siempre proporcionan a sus clientes una fuente de energía más confiable que la suministrada por la empresa. A falta de una red eléctrica confiable, los clientes se ven obligados a generar su propia electricidad de reserva con generadores diésel caros, ruidosos y contaminantes, o a utilizar velas o lámparas de keroseno para alumbrarse. Antes de que se instalaran las minirredes, los clientes del mercado de Wuse, en Abuja (Nigeria), dependían de generadores de gasolina de reserva para casi la mitad de su electricidad. Gracias a los tiempos de funcionamiento de las minirredes, que superan el 99% en el pequeño sector del mercado al que actualmente presta servicio el operador de minirredes Green Village Electricity (GVE), los clientes ya no necesitan este respaldo. 

    Los clientes de la minirred del mercado de Wuse pagan ahora por los servicios energéticos un 65% menos de lo que pagaban antes.1 Recibir electricidad de una minirred local también puede mejorar la exactitud de la facturación, el tiempo de respuesta a las reclamaciones y la confiabilidad y calidad (voltaje y frecuencia) de la electricidad suministrada. Conectarse a una red principal puede reportar beneficios al operador de la minirred en forma de menores costos de explotación y de capital. Las minirredes pueden reducir los costos de explotación si el precio que pagan por la electricidad que compran a la discoteca local es inferior al costo de suministrar la misma cantidad de electricidad por sí mismas. Es probable que esto ocurra con la electricidad que generarían las minirredes durante las horas no soleadas, cuando la electricidad debe extraerse de una batería o generarse con un generador diésel. Los costos de capital pueden reducirse si la compra de electricidad a la discoteca permite a la minirred reducir su inversión total en equipos como baterías, paneles solares y generadores diésel. El ahorro varía mucho en función del precio del gasóleo, el precio de la electricidad comprada a la discoteca, el número de horas de suministro eléctrico de la discoteca y el momento del suministro. Suponiendo un costo del gasóleo de 1,80 dólares por litro, una duración de 6 horas y una tarifa mayorista de 0,13 dólares/kWH, una minirred con un acuerdo firme de suministro con una discoteca puede reducir su costo nivelado de electricidad en casi un 20%, en comparación con un proyecto que no esté conectado a la red principal.

    El informe examina el papel de las soluciones de mini-red en el suministro de energía a clientes mal atendidos en Nigeria e India. Destaca la importancia de las mini-redes como una herramienta crucial para cerrar la brecha de acceso a la electricidad en estas regiones. Señala que, a pesar del progreso significativo en la electrificación global, millones de personas en todo el mundo aún carecen de acceso a la electricidad confiable y asequible. En Nigeria, el informe destaca que las soluciones de mini-red han desempeñado un papel vital en el suministro de electricidad a comunidades rurales y aisladas. También señala que la implementación exitosa de las mini-redes en Nigeria ha sido facilitada por un marco regulatorio claro y favorable, que ha fomentado la inversión privada en el sector. Sin embargo, el informe también destaca desafíos persistentes, como la falta de financiamiento adecuado y la necesidad de mejorar la capacidad técnica y de gestión. En India, el informe destaca que las soluciones de mini-red han sido clave para proporcionar acceso a la electricidad en áreas remotas y difíciles de alcanzar. Señala que la política energética de la India ha fomentado la adopción de tecnologías de energía renovable, lo que ha contribuido al éxito de las mini-redes en el país. Sin embargo, el informe también destaca desafíos similares a los de Nigeria, como la necesidad de mejorar la financiación y fortalecer las capacidades locales. En general, el informe destaca la importancia de las soluciones de mini-red como una herramienta efectiva para proporcionar acceso a la electricidad en áreas mal atendidas. También enfatiza la necesidad de políticas y marcos regulatorios sólidos, así como de inversiones y capacidades técnicas adecuadas, para garantizar el éxito continuo de las mini-redes en Nigeria, India y otros lugares.  


    Para leer más ingrese a:


  • GETting Interconnected in PJM

    GETting Interconnected in PJM

    El sector energético estadounidense sigue experimentando un aumento de los proyectos de generación y almacenamiento limpios, así como un rápido incremento de la demanda de electricidad para nuevos usos finales, la electrificación industrial y el crecimiento económico. No escasea el interés por desarrollar y acceder a la generación cada vez más barata y libre de carbono que caracteriza a la gran mayoría de los proyectos que buscan conectarse a la red hoy en día. Sin embargo, hay escasez de capacidad de la red para dar cabida a esta expansión tanto de la generación como de la carga. Aunque la solución a largo plazo para hacer frente a las limitaciones de capacidad de la red eléctrica es mejorar la planificación y el desarrollo de la transmisión, también existen herramientas a corto plazo a disposición de los usuarios para garantizar que se aprovecha al máximo la red de la que se dispone. En este análisis, se evalúa el potencial de las tecnologías de mejora de la red (GET) para facilitar la interconexión rentable y oportuna de la nueva generación en cinco estados de la región PJM: Illinois, Indiana, Ohio, Pensilvania y Virginia. A partir de casos de flujo eléctrico regional y de los criterios de estudio de interconexión de la PJM, se analizó la viabilidad de las GET como mejoras de la red para proyectos en cola en esos cinco estados. Además, se utilizó un modelo de despacho económico en toda la PJM para evaluar el impacto de estas tecnologías y de la generación en cola que permiten interconectar. Las GET son soluciones de hardware y software que se despliegan dentro del sistema de transmisión existente, ayudando a aumentar la capacidad, flexibilidad y eficiencia de la red actual. Estas herramientas de transmisión -las clasificaciones dinámicas de línea (DLR), los controles avanzados del flujo de potencia (PFC) y la optimización de la topología (TO)- se están estudiando y desplegando cada vez más en Estados Unidos y a escala internacional; sin embargo, aún no se tienen en cuenta de forma rutinaria en paradigmas de planificación como los estudios de interconexión de los operadores de red. Al ser más baratas y rápidas de instalar que otros tipos de mejoras de la transmisión, como la reconducción o reconstrucción de líneas, las GET tienen un enorme potencial para acelerar la integración de nuevos recursos en la red. La evaluación y el despliegue de las GET como mejoras de la red permitirían una integración más rápida y barata de grandes volúmenes de nueva generación, lo que supondría un ahorro y contribuiría a la confiabilidad de la red. Este análisis ha evaluado la capacidad de los GET para resolver los problemas de red o las sobrecargas causadas por los proyectos en la cola de interconexión de la PJM a través del Ciclo de Transición para la huella de cinco estados en el ámbito. Los GET son mucho menos costosos que la mayoría de las mejoras de la red necesarias para la interconexión, lo que ahorra tiempo y costos a los promotores de proyectos. Este ahorro puede ser la diferencia que permita a un promotor seguir adelante con un proyecto en lugar de abandonarlo. Los consumidores también se benefician de las mejoras de los GET porque permiten que la generación más rentable entre en funcionamiento más rápidamente. En nuestro análisis de modelos de costos de producción, observamos que los nuevos generadores habilitados por los GET y la reducción de la congestión reducirían los costos de producción de energía en algo menos de 1.000 millones de dólares en 2027, aumentando hasta más de 1.000 millones de dólares de ahorro al año en 2030. Estos resultados abogan por un despliegue más generalizado de los GET en la PJM, donde en la actualidad sólo hay un puñado de proyectos piloto y propuestos. 

    La PJM y sus grupos de interés tienen la oportunidad de impulsar una mayor adopción de estas tecnologías aprovechando el aumento de los puntos de prueba, las herramientas de modelado y el cambiante panorama normativo que están impulsando la adopción de las GET. En particular, la Orden 2023 de la Comisión Federal Reguladora de la Energía (FERC) obliga a tener en cuenta las tecnologías de transmisión alternativas (incluidas algunas TEG) en el proceso de estudio de interconexión. El desarrollo de proyectos eólicos, solares y de almacenamiento cada vez más baratos está aumentando. En 2023, Estados Unidos incorporó a la red 16 GW de energía solar a escala comercial, 4 GW de energía eólica y 6 GW de almacenamiento, lo que supone un aumento del 44% en las incorporaciones de capacidad renovable y de almacenamiento con respecto al año anterior. Impulsadas por la Ley de Reducción de la Inflación y la creciente demanda de energía limpia y barata por parte de responsables políticos, empresas y consumidores, las incorporaciones anuales de energía eólica y solar se duplicarán en los próximos dos a cinco años (entre 2025 y 2028). Sin embargo, los nuevos generadores siguen enfrentándose a importantes obstáculos que ralentizan su interconexión a la red. Los proyectos deben unirse a las colas de interconexión antes de entrar en funcionamiento y ser estudiados por los operadores de la red para garantizar que no afectarán negativamente a la confiabilidad de la red. Si se detectan efectos adversos, los nuevos proyectos deben pagar las mejoras de transmisión necesarias para apoyar su integración confiable. El gran número de nuevas solicitudes de interconexión, combinado con un sistema de transmisión ya congestionado, ha dado lugar a un proceso de estudio de la interconexión que se ha vuelto difícil y largo. Los tiempos de espera para la interconexión se han duplicado desde principios de la década de 2000, y los costos de mejora de la red también han aumentado significativamente, más del doble en varias regiones. Las GET tienen el potencial de poner en línea nuevos recursos de generación más rápidamente y a menor costo a corto plazo, mientras las organizaciones regionales de transporte (RTO) y los proveedores de transporte promulgan cambios más amplios y sistémicos en la interconexión y la planificación del transporte. Las GET son herramientas de hardware y software que aumentan la capacidad, eficiencia y flexibilidad del sistema de transmisión existente. Pueden realizar funciones tales como redirigir los flujos de energía para evitar líneas congestionadas y proporcionar datos sobre las condiciones en tiempo real que podrían permitir que fluyera más energía a través de una línea cuando las condiciones lo permitieran, aumentando así la capacidad de utilizar mejor la infraestructura de transmisión que ya existe. Las GET están ganando reconocimiento por su potencial para aprovechar mejor el sistema de transporte existente y proporcionar a los operadores un mayor conocimiento de la situación y control de la red. A pesar de las ventajas de las GET y de su utilización en los países europeos durante décadas, su despliegue ha sido limitado en Estados Unidos. Muchas empresas de servicios públicos carecen aún de familiaridad y experiencia con estas tecnologías, lo que crea una barrera de curva de aprendizaje que debe superarse. Además, en muchas jurisdicciones existen incentivos desalineados para estas inversiones de bajo costo, lo que plantea la necesidad de una regulación que exija o incentive una mayor consideración de las TEG. La Orden 2023 de la FERC es un paso en la dirección correcta para fomentar la adopción de las GET, pero las empresas de servicios públicos, los operadores de red y los reguladores deben seguir creando las estructuras de conocimiento y apoyo necesarias para fomentar un despliegue más rápido.


    El informe aborda la importancia de los estándares de intercambio de datos para facilitar la integración efectiva de recursos energéticos distribuidos (DER, por sus siglas en inglés) en la red eléctrica de la región de la PJM Interconnection. La PJM Interconnection es una organización regional de transmisión que coordina el suministro de energía en 13 estados y el Distrito de Columbia en los Estados Unidos. Uno de los principales desafíos identificados en el informe es la falta de estándares comunes para el intercambio de datos entre los diversos participantes del mercado eléctrico, como los operadores de redes de transmisión, los distribuidores de energía y los propietarios de DER. Esta falta de estandarización dificulta la integración eficiente de los DER en la red, lo que a su vez limita la capacidad de la red para adaptarse a la creciente penetración de energías renovables y la evolución hacia un sistema eléctrico más descentralizado. Para abordar este desafío, el informe recomienda la adopción de estándares de intercambio de datos basados en la arquitectura de referencia Open Field Message Bus (OpenFMB). OpenFMB es un marco de trabajo que facilita la interoperabilidad entre dispositivos de control y sistemas de gestión de energía en entornos de red inteligente. Al adoptar OpenFMB, la PJM Interconnection y sus participantes podrían establecer un conjunto común de protocolos y formatos de datos para el intercambio de información, lo que facilitaría la integración y la operación coordinada de los DER en la red. Además de la adopción de estándares, el informe destaca la importancia de la colaboración entre los diversos actores del mercado eléctrico para promover la integración de los DER. Se sugiere que la PJM Interconnection facilite la creación de grupos de trabajo y foros de discusión donde los participantes puedan intercambiar conocimientos y mejores prácticas relacionadas con la integración de DER. Esta colaboración puede ayudar a fomentar un ambiente de innovación y cooperación que beneficie a todos los involucrados en la transición hacia un sistema eléctrico más sostenible y resiliente.  

    Para leer más ingrese a:


  • Modeling the Effects of Distributed Generation on Transmission Infrastructure Investment

    Modeling the Effects of Distributed Generation on Transmission Infrastructure Investment

     Dentro del sector energético, en rápida transformación, la creciente adopción de tecnologías de generación distribuida -como la energía solar instalada en los tejados y las baterías instaladas detrás del contador en hogares y empresas- tiene el potencial de transformar la forma en que se planifican y operan los sistemas energéticos. Aunque se han realizado numerosos estudios sobre la relación entre la generación distribuida y los cables de distribución, transformadores y otros equipos utilizados para llevar la electricidad a hogares y empresas, el impacto de la generación distribuida en los sistemas de transmisión de alta tensión que conectan las principales ciudades, áreas de planificación y estados ha recibido poca atención. Este estudio explora cómo el creciente despliegue de la generación distribuida -en concreto, la generación solar fotovoltaica (FV ) distribuida, a menudo combinada con almacenamiento- afecta a los flujos de transmisión zonales y a la necesidad de inversión en transmisión. También investiga las posibles sinergias entre la transmisión y la expansión de los recursos en un futuro en el que predominen la generación distribuida y la generación a escala de servicios públicos. Dado que se prevé que la generación distribuida desempeñe un papel importante en la transición energética en curso, este estudio pretende colmar esta laguna de investigación y proporcionar información sobre el uso de la transmisión y las implicaciones de la planificación de la generación distribuida para ayudar a los planificadores de la red a garantizar una red más eficiente y confiable. El estudio compara tres futuros a largo plazo de la interconexión occidental de Estados Unidos simulados con distintos niveles de generación distribuida. El estudio parte de la base de que el sistema occidental sigue una trayectoria común de generación y transmisión desde la actualidad hasta 2030. Este caso de referencia de 2030 se utilizó como punto de partida para tres futuros divergentes. Si bien se ha investigado ampliamente la relación entre la generación distribuida y los cables de distribución, los transformadores y otros equipos utilizados para llevar la electricidad a los hogares y las empresas, el impacto de la generación distribuida en los sistemas de transmisión a granel de alta tensión que conectan las principales ciudades, áreas de planificación y estados ha recibido una atención limitada. o escenarios, que eran centralizado, híbrido y distribuido. Para un horizonte de estudio que abarcaba de 2031 a 2040, cada escenario presentaba un conjunto único de datos, variables y resultados. Dos de los tres escenarios futuros, el centralizado y el híbrido, se simularon con distintos niveles de generación distribuida definida como entrada. Los escenarios centralizado e híbrido incluían tasas de adopción de generación distribuida iguales al 100% y al 200%, respectivamente, de las proyecciones futuras de los Escenarios Estándar de 2022 del Laboratorio Nacional de Energías Renovables. El tercer futuro, el escenario distribuido, representa un caso teórico de «sólo información» en el que se simulan recursos de generación distribuida como método principal para cumplir los objetivos de planificación a largo plazo. Los recursos de generación distribuida representados en el estudio incluían muchas combinaciones de configuraciones de proyectos solares y de baterías con una serie de supuestos tarifarios que afectan a los paradigmas de funcionamiento de la generación distribuida. Cada uno de los tres futuros se modeló en el software PLEXOS utilizando funcionalidades de expansión de la capacidad a largo plazo (LTCE) y de despacho a corto plazo (ST). La base para la topología zonal del estudio y muchos supuestos clave fue el conjunto de datos zonales PLEXOS WECC 2023, publicado por Energy Exemplar en enero de 2023. Este conjunto de datos incluye una base de recursos de generación existentes y planificados, previsiones de carga zonal y límites de línea zonal que representan la capacidad de transferencia entre zonas en la interconexión occidental. 


    Se ha ampliado el conjunto de datos para adaptarlo a la metodología del estudio, añadiendo candidatos para la expansión de la transmisión, así como una representación sofisticada de las operaciones de generación distribuida. Para cada uno de los tres escenarios, se utilizó un modelo de expansión de la capacidad a largo plazo para identificar la inversión en generación y transmisión durante el periodo de estudio 2031-2040, partiendo todos los escenarios del caso de referencia común de 2030. El objetivo del modelo era encontrar el plan de expansión de generación y transmisión menos costoso teniendo en cuenta tanto los costos de capital como los costos de producción para el horizonte de estudio de 10 años. La optimización de la expansión de la capacidad a largo plazo resolvió una serie de restricciones, como el equilibrio energético, la adecuación de los recursos y las restricciones de la política de energía limpia, como las normas estatales de cartera de renovables y otros objetivos de energía limpia. Los tres escenarios fueron capaces de seleccionar mejoras de transmisión zonal de una lista de más de 80 candidatos de expansión de transmisión compilados durante el proceso de estudio. En los escenarios centralizado e híbrido, que incorporaban trayectorias de construcción de generación distribuida, el modelo de expansión de la capacidad a largo plazo seleccionó recursos adicionales de entre un conjunto de tecnologías de generación a escala comercial. En el escenario distribuido, el modelo se limitó a seleccionar únicamente generación distribuida durante el horizonte de estudio. Utilizando las selecciones de generación y transmisión del modelo de expansión de capacidad a largo plazo, se utilizó la fase de despacho a corto plazo de PLEXOS para simular las operaciones horarias de cada escenario en una simulación cronológica de año completo para un año de estudio 2035. La funcionalidad a corto plazo incorporó reservas operativas, que no se incluyeron en el modelo de ampliación de capacidad a largo plazo para reducir la complejidad computacional. El modelo de despacho a corto plazo permitió centrarse en los flujos de transmisión interzonales horarios, la utilización y la congestión. Este marco de estudio proporcionó una visión única de las implicaciones de la generación distribuida en el sistema de transporte a granel. Las conclusiones se obtuvieron comparando los resultados de los escenarios de expansión de la capacidad a largo plazo y de las simulaciones a corto plazo. Las comparaciones de los futuros simulados condujeron a las siguientes conclusiones. Los escenarios investigados en este estudio mostraban una serie de patrones de flujo y congestión de la transmisión resultantes de las distintas hipótesis de aumento de la generación distribuida y de las restricciones operativas. El modelo de adopción de energía solar distribuida y baterías en la interconexión occidental modificó el flujo de transporte diurno y los patrones de generación. En concreto, tendió a crear un nadir al mediodía en la carga neta, y una necesidad de flexibilidad por la mañana y por la tarde que debe ser atendida por el almacenamiento y otros generadores del sistema. Estos cambios en el despacho de la generación tuvieron su correspondiente impacto en los flujos de transmisión zonal, dado que la energía se traslada desde donde se genera a donde se necesita en respuesta a esta nueva dinámica del sistema. Las limitaciones operativas de estos generadores y de las líneas zonales provocaron patrones de flujo de transmisión divergentes entre los escenarios. 

    Los tres escenarios de estudio difieren significativamente entre sí en términos de capacidades de transmisión, generación y baterías al final del horizonte de estudio en 2040. Los resultados de la modelización de la expansión de la capacidad a largo plazo indicaron que se necesitará una capacidad de transmisión interzonal adicional significativa, además de los proyectos previstos a corto plazo en todos los escenarios futuros. El informe analiza el impacto de la generación distribuida en la inversión en infraestructura de transmisión en sistemas eléctricos. La generación distribuida, caracterizada por pequeñas fuentes de energía dispersas, como paneles solares y turbinas eólicas pequeñas, ha ganado popularidad debido a su capacidad para reducir la dependencia de fuentes de energía centralizadas y reducir las pérdidas de transmisión. El informe destaca que la generación distribuida puede disminuir la necesidad de inversión en infraestructura de transmisión al reducir la carga en las líneas de transmisión existentes. Sin embargo, también plantea desafíos, como la variabilidad de la generación distribuida, que puede aumentar la necesidad de inversión en almacenamiento de energía y tecnologías de gestión de la red. Además, el informe señala que la planificación de la infraestructura de transmisión debe considerar cuidadosamente la ubicación de la generación distribuida para maximizar sus beneficios y minimizar los costos. También destaca la importancia de políticas y regulaciones adecuadas para fomentar la adopción de generación distribuida y garantizar una transición suave hacia sistemas eléctricos más descentralizados y sostenibles. En resumen, el informe resalta que la generación distribuida tiene el potencial de transformar la infraestructura de transmisión eléctrica, pero su implementación exitosa requerirá una planificación cuidadosa, políticas efectivas y tecnologías innovadoras.  

    Para leer más ingrese a:


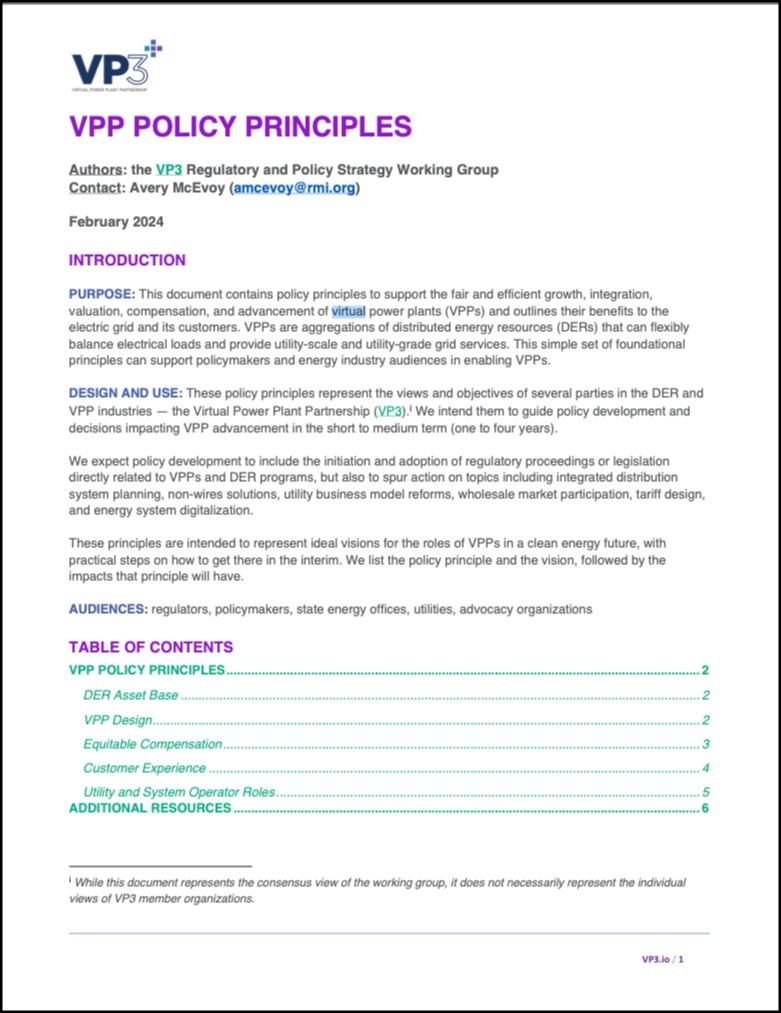
  • VPP Policy Principles

    VPP Policy Principles

    Este documento contiene los principios políticos para apoyar el crecimiento justo y eficiente, la integración, la valoración, la compensación y el avance de las centrales eléctricas virtuales (VPP) y describe sus beneficios para la red eléctrica y sus clientes. Las VPP son agregaciones de recursos energéticos distribuidos (DER) que pueden equilibrar de forma flexible las cargas eléctricas y proporcionar servicios de red a escala comercial y de grado comercial. Este sencillo conjunto de principios básicos puede ayudar a los responsables políticos y al sector energético a facilitar las VPP. Estos principios políticos representan los puntos de vista y objetivos de varias partes de las industrias DER y VPP – la Virtual Power Plant Partnership (VP3). Se pretende que guíen el desarrollo político y las decisiones que afectan al avance de las VPP a corto y medio plazo (de uno a cuatro años). Se espera que el desarrollo político incluya el inicio y la adopción de procedimientos reguladores o legislación directamente relacionada con las VPP y los programas DER, pero también que estimule la acción en temas como la planificación integrada del sistema de distribución, las soluciones no cableadas, las reformas del modelo de negocio de las empresas de servicios públicos, la participación en el mercado mayorista, el diseño de tarifas y la digitalización del sistema energético. Estos principios pretenden representar visiones ideales de las funciones de las asociaciones público-privadas en un futuro de energía limpia, con medidas prácticas sobre cómo llegar a ellas en el futuro. A continuación, se enumera el principio político y la visión, seguidos de las repercusiones que tendrá dicho principio. Un marco político sólido que apoye y acelere el despliegue de los recursos energéticos distribuidos (DER) es el primer paso esencial para ampliar las centrales eléctricas virtuales (VPP), dado que las VPP son agregaciones de DER. Para utilizar los servicios de red de los DER a escala, los DER deben estar ampliamente desplegados y accesibles a todos los clientes (residenciales unifamiliares, residenciales multifamiliares, de ingresos bajos a moderados, con carga energética, comunidades históricamente desfavorecidas, comerciales e industriales). Los DER aportan beneficios a los consumidores (reducción de costos, resiliencia, comodidad), a la sociedad (resiliencia energética de la comunidad, reducción de externalidades) y a la red (servicios de red proporcionados a través de VPP). Los ejemplos de políticas que amplían la adopción beneficiosa de DER pueden incluir créditos fiscales y reembolsos, financiación inicial por parte de las empresas de servicios públicos, financiación en la factura por parte de las empresas de servicios públicos, exenciones de DER para clientes con ingresos bajos a moderados y sobrecargados de energía, y compensación por los servicios que proporcionan los DER, como pagos de desempeño continuos por la prestación de servicios de red y/o tarifas variables en el tiempo o dinámicas. Los DER se despliegan a escala y con la opción de inscribirse en VPP. Los VPP pueden garantizar que los DER desplegados sean capaces de ofrecer beneficios adicionales a la red y a los clientes, puesto que la escala permite robustez y confiabilidad. Todos los contribuyentes, y no solo los propietarios de activos DER, tienen acceso a los beneficios equitativos y al ahorro de costos de los programas VPP. Los VPP están estructurados para dar la bienvenida a todos los DER capaces de prestar los servicios de red identificados, garantizando que no se dé preferencia a tecnologías concretas cuando múltiples tipos de tecnología puedan satisfacer la necesidad identificada. Los programas VPP están diseñados para aprovechar las mejores prácticas de ejemplos de VPP establecidos, exitosos y jurisdiccionalmente relevantes para evitar errores comunes en el diseño de programas y maximizar el éxito del programa y los beneficios para la red y los clientes. Las empresas de servicios públicos y terceros comparten las lecciones aprendidas, y existe una vía para un mayor crecimiento del programa. Los reguladores apoyan protocolos y normas de comunicación abiertos para las interacciones entre propietarios de DER, agregadores y operadores de red. 

    Las empresas de servicios públicos y terceros se adhieren a estas normas en sus programas. Los mercados competitivos transparentes, accesibles y no discriminatorios garantizan los servicios de red de las VPP siempre que sea posible. Esto incluye permitir una competencia leal entre todos los recursos para proporcionar servicios que incluyan capacidad, respuesta a la demanda, integración de energías renovables, gestión de la carga y servicios auxiliares. Los servicios se valoran en función de su costo, las emisiones de carbono, los beneficios para la red y los beneficios sociales. Se establecen unos requisitos mínimos razonables en cuanto al tamaño de los emplazamientos y la agregación para que incluyan, y no excluyan, a las VPP. Los requisitos de servicio de la red se actualizan periódicamente para satisfacer las necesidades cambiantes del sistema energético y las capacidades tecnológicas. Las especificaciones de servicio y las características operativas se modifican o flexibilizan lo suficiente como para incluir todo el conjunto de capacidades de las DER. Los programas piloto o los programas de DER de tecnología específica (por ejemplo, los que se centran en el almacenamiento en baterías, los termostatos inteligentes, los cargadores bidireccionales de VE) pueden ayudar a escalar los DER que permiten las VPP a corto plazo para permitir el despliegue de activos, con la intención de ampliarlos a programas de tecnología neutra a gran escala a medio plazo. Las definiciones de producto son lo suficientemente flexibles como para seguir permitiendo la participación y el apilamiento de valor a través de múltiples programas o mercados, incluso cuando surjan otros nuevos. Las empresas de servicios públicos evalúan plenamente todas las opciones posibles, incluidas las VPP, a la hora de reforzar y gestionar la red eléctrica, y ofrecen oportunidades para la innovación y la competencia. Las empresas de servicios públicos se coordinan entre la planificación y los programas y la contratación de VPP y se comunican a menudo con las partes interesadas y los proveedores de VPP. Los reguladores se aseguran de que las empresas de servicios públicos tomen decisiones teniendo en cuenta los beneficios para el contribuyente, la elección del cliente, la participación del cliente, la resistencia de la red y un sistema de transmisión y distribución más rentable. Los servicios prestados por los DER y las agrupaciones de DER que participan en las VPP se valoran de forma adecuada y precisa por el conjunto completo de beneficios e impactos que proporcionan al sistema. Las estructuras de compensación a los clientes por la participación en VPP pueden incluir pagos continuos por la prestación de servicios de red y/o tarifas dinámicas o variables en el tiempo. Los agregadores de terceros reciben una compensación justa por la prestación de servicios, en su caso. Los operadores del sistema, las empresas de servicios públicos y los reguladores permiten a las asociaciones público-privadas prestar y acumular múltiples servicios de red del mercado mayorista y de las empresas de servicios públicos minoristas, con criterios de elegibilidad claros y normas que impidan la doble contabilidad. Los responsables políticos y los reguladores apoyan políticas que reconocen y recompensan la contribución de las asociaciones público-privadas a la resistencia y fiabilidad de la red. Los responsables políticos, los reguladores y las empresas de servicios públicos alinean las asociaciones público-privadas con objetivos medioambientales y de sostenibilidad más amplios, como la reducción de las emisiones de gases de efecto invernadero y el apoyo a la transición hacia un sistema energético con bajas emisiones de carbono. No se penaliza indebidamente a las VPP, ni se les imponen responsabilidades irrazonables, en comparación con los proveedores tradicionales por los servicios de red que prestan. 

    Los clientes pueden mantener el control operativo de sus DER o elegir que sus activos sean gestionados por un operador del sistema, una empresa de servicios públicos o un agregador de terceros en condiciones preestablecidas, bien justificadas y transparentes con el consentimiento del cliente. Los clientes son dueños de sus datos. El proceso para acceder a programas de terceros es sencillo, seguro, rápido, transparente y confiable. Esto incluye, entre otras cosas, el intercambio oportuno de datos precisos de los clientes de la empresa de servicios públicos, los procesos de planificación y contratación de la empresa de servicios públicos para integrar a terceros y los plazos para apoyar la inscripción en programas de terceros. El proceso de inscripción y desafiliación de los clientes es fácil y claro. Los clientes pueden inscribirse en un VPP en el punto de venta de un dispositivo elegible. Los clientes disponen de protecciones adecuadas y accesibles en materia de privacidad de datos y ciberseguridad, materiales de venta y marketing, diligencia debida técnica, compromiso de propuesta y precontrato, contratos, penalizaciones máximas y reclamaciones. Las condiciones del cliente y del programa son claras, sencillas y comprensibles. Las medidas políticas apoyan la transparencia del programa y la educación del cliente para que los participantes en VPP estén plenamente informados sobre las opciones de VPP, el papel de sus DER y cualquier compensación que implique la inscripción en VPP. Los reguladores, las empresas de servicios públicos y los operadores de sistemas aplican la equidad procedimental en sus procesos permitiendo la participación de las partes interesadas en el desarrollo de requisitos, programas y políticas de servicios de red. Las empresas de servicios públicos suscriben contratos con terceros que prestan servicios de VPP que complementan sus propios puntos fuertes. En su proceso de toma de decisiones, las empresas de servicios públicos tienen en cuenta las ventajas de asociarse con un tercero, tanto para ellas mismas como para los clientes, con el fin de prestar servicios como la inscripción y la asistencia al cliente, la gestión y el envío de dispositivos, un único punto de liquidación para el administrador del programa, la reducción del riesgo de bajo desempeño mediante la distribución entre toda la flota y/o la administración del programa. 


    El informe destaca una serie de puntos clave para garantizar un enfoque efectivo y equitativo en la evaluación de proveedores y productos. Uno de los principios fundamentales es la transparencia, que implica que los criterios y procesos utilizados en la evaluación deben ser claros y accesibles para todas las partes interesadas. Esto garantiza la equidad y la objetividad en la evaluación, al tiempo que permite a los proveedores comprender qué se espera de ellos. Otro principio importante es la imparcialidad, que requiere que la evaluación se base en criterios objetivos y no discriminatorios. Esto significa que los proveedores deben ser evaluados en función de su capacidad para cumplir con los requisitos especificados, en lugar de basarse en factores subjetivos o sesgados. La imparcialidad es esencial para garantizar que todos los proveedores tengan las mismas oportunidades de ser evaluados de manera justa y objetiva. Además, el informe destaca la importancia de la consistencia en la aplicación de los criterios de evaluación. Esto significa que los mismos estándares y procedimientos deben aplicarse de manera coherente a todos los proveedores y productos evaluados. La consistencia es esencial para garantizar la equidad y la integridad del proceso de evaluación, y para garantizar que los resultados sean confiables y comparables. En resumen, el informe sobre los principios de política de VPP destaca la importancia de la transparencia, la imparcialidad y la consistencia en la evaluación de proveedores y productos. Estos principios son fundamentales para garantizar un proceso de evaluación efectivo y equitativo, que promueva la competencia y la calidad en la adquisición de productos y servicios.  

    Para leer más ingrese a:


  • Mainstreaming Biodiversity into Renewable Power Infrastructure

    Mainstreaming Biodiversity into Renewable Power Infrastructure

     Los países se enfrentan a dos retos interconectados: el cambio climático y la pérdida de biodiversidad. Ambos tienen graves implicaciones para la salud humana, el bienestar de la sociedad y la economía, por lo que requieren medidas urgentes y ambiciosas. Aunque los esfuerzos para atajar la pérdida de biodiversidad y el cambio climático suelen reforzarse mutuamente, pueden surgir conflictos y compensaciones. Esto es evidente en la expansión de la energía renovable. Para alcanzar los objetivos de temperatura del Acuerdo de París, el mundo debe electrificar los usos finales de la energía y ampliar rápidamente las fuentes de electricidad de bajas emisiones. En el escenario de emisiones netas cero para 2050 de la AIE, coherente con el objetivo de 1,5 grados centígrados, la capacidad de energía renovable se triplica para 2030 y se multiplica por más de ocho para 2050. Aunque reduce las presiones sobre la biodiversidad relacionadas con el clima, la expansión de las energías renovables podría exacerbar otras presiones. Algunos proyectos de energías renovables afectan negativamente a la biodiversidad, por ejemplo, a través de la pérdida de hábitats, la mortalidad directa de especies y las perturbaciones. Estos efectos pueden acumularse en los distintos proyectos y a lo largo del tiempo, con consecuencias potencialmente significativas. La transición hacia sistemas energéticos de bajas emisiones debe ajustarse no solo al Acuerdo de París, sino también al nuevo Marco Mundial para la Biodiversidad de Kunming-Montreal. Esto requiere un enfoque integrado y estratégico de la planificación de sectores y proyectos que tenga en cuenta sistemáticamente la biodiversidad desde el principio. No tener en cuenta la biodiversidad no sólo ha afectado negativamente a la naturaleza, sino que ha provocado el retraso o la cancelación de proyectos de energías renovables, socavando así la transición. Este informe, Mainstreaming Biodiversity into Renewable Power Infrastructure, subraya la necesidad de aumentar la energía renovable y proteger la biodiversidad al mismo tiempo. Además de examinar exhaustivamente las repercusiones de la energía solar, la energía eólica y las líneas eléctricas en la biodiversidad, el informe presenta buenas prácticas y herramientas para integrar la biodiversidad en la planificación y la política del sector energético. También analiza el conjunto de instrumentos políticos que los gobiernos pueden utilizar para animar a la industria a mitigar los impactos adversos sobre la biodiversidad y promover resultados positivos. Dado que la mayor parte de la infraestructura energética renovable aún no se ha desplegado, tenemos una oportunidad considerable de desarrollar sistemas eléctricos que ofrezcan mejores resultados tanto para el clima como para la biodiversidad. Este informe ofrece a los planificadores gubernamentales, reguladores y responsables de la política medioambiental una valiosa orientación sobre cómo proteger las especies y los ecosistemas a la vez que se incrementa la energía renovable. El mundo se enfrenta a crisis climáticas y de biodiversidad simultáneas, con profundas implicaciones para la salud humana, el bienestar y la economía. La pérdida de biodiversidad y el cambio climático están estrechamente relacionados. Los ecosistemas sanos regulan el clima y prestan servicios como la protección contra las inundaciones que favorecen la adaptación de la sociedad; su degradación empeora el cambio climático. El cambio climático es el factor de pérdida de biodiversidad que más rápido crece. Existen importantes sinergias entre las medidas relacionadas con el clima y la biodiversidad, pero también posibles conflictos y compensaciones. Esto es evidente en la expansión de la energía renovable. La electrificación del uso de la energía y el aumento de la energía renovable son fundamentales para limitar el aumento de la temperatura media mundial a 1,5 °C y, por tanto, para hacer frente a la pérdida de biodiversidad mundial. Sin embargo, si no se planifica y gestiona con cuidado, la expansión de las infraestructuras de energía renovable podría provocar la pérdida de biodiversidad. Esto, a su vez, podría socavar la resistencia de los ecosistemas al cambio climático, su capacidad para capturar carbono y su contribución a la adaptación de la sociedad. 


    El reto para los países es aumentar rápidamente la energía renovable sin comprometer sus compromisos para detener y revertir la pérdida de biodiversidad. Esto exige un enfoque integrado para aprovechar las sinergias, minimizar las compensaciones y evitar consecuencias imprevistas. Requiere que los gobiernos consideren y aborden sistemáticamente tanto los objetivos climáticos como los de biodiversidad en toda la planificación y la política eléctrica. Este informe examina los datos sobre el impacto en la biodiversidad de las infraestructuras de energía renovable, centrándose en la energía solar (fotovoltaica y solar concentrada), la energía eólica (terrestre y marina) y las líneas eléctricas. Identifica buenas prácticas para integrar la biodiversidad en la planificación y la política del sector energético. Aunque el informe subraya la necesidad de hacer frente a los efectos adversos del abastecimiento de minerales para infraestructuras de energía renovable, se centra principalmente en la comprensión y el tratamiento de los efectos de la construcción y explotación de infraestructuras de energía renovable. Las infraestructuras de energías renovables pueden afectar a la biodiversidad de varias formas, como la mortalidad directa de especies (por ejemplo, por colisión o electrocución); la pérdida y degradación de hábitats; la fragmentación de hábitats y los efectos barrera sobre el movimiento de las especies; la alteración de hábitats; los cambios fisiológicos y de comportamiento; y los impactos sobre los servicios ecosistémicos. Estos impactos pueden acumularse a través de proyectos, del tiempo y de las fronteras políticas, lo que puede provocar un declive de las poblaciones de especies y de la integridad de los ecosistemas. La naturaleza y el alcance de los impactos dependen del tipo de infraestructura (por ejemplo, energía solar fotovoltaica o energía solar concentrada) y de su diseño, de dónde y cómo se extraen y procesan los insumos minerales críticos, de dónde se ubica la infraestructura y de cómo se construye, opera, mantiene y desmantela. Aunque en los últimos años ha aumentado considerablemente la base de datos sobre el impacto de las energías renovables en la biodiversidad, es incompleta y desigual en cuanto a tecnologías, especies, ecosistemas y zonas geográficas. Por ejemplo, se conocen mejor los efectos de la energía eólica en los ecosistemas terrestres que en los marinos. Del mismo modo, los factores de riesgo y las consecuencias para las aves se estudian más exhaustivamente que para otros grupos de especies. La mayor parte de los datos y conocimientos detallados proceden de Europa y Norteamérica; existen importantes lagunas en los países en desarrollo y otras zonas geográficas en las que se prevé que se produzca la mayor parte del desarrollo de nuevas energías renovables. Las principales lagunas de conocimiento e incertidumbres comunes a todas las energías renovables incluyen los efectos a nivel de población, cómo los impactos sobre las especies pueden tener efectos en cadena sobre las comunidades ecológicas y los servicios de los ecosistemas, los impactos acumulativos (por ejemplo, para las especies migratorias) y los impactos indirectos. La planificación estratégica es crucial para desarrollar sistemas energéticos que ofrezcan mejores resultados tanto para el clima como para la naturaleza. La selección de las tecnologías de generación de electricidad y el lugar donde se despliegan tienen importantes repercusiones para la biodiversidad. Si tienen en cuenta la biodiversidad en una fase temprana del proceso de planificación, los gobiernos pueden reducir en gran medida los riesgos para la biodiversidad que plantean los proyectos de energías renovables. La incorporación de datos sobre biodiversidad a los modelos de planificación energética puede ayudar a identificar opciones de expansión de la capacidad eléctrica que equilibren costos, emisiones de carbono y protección de la biodiversidad. 

    La creación de zonas de energías renovables, designadas en función de consideraciones de biodiversidad, puede alejar los proyectos de energías renovables de las zonas de alto riesgo para la biodiversidad (por ejemplo, zonas clave para la biodiversidad o rutas migratorias) y dirigirlos hacia zonas de bajo riesgo. Al evaluar las políticas, planes y programas del sector energético, es imperativo que los gobiernos evalúen los impactos acumulativos sobre la biodiversidad, por ejemplo mediante evaluaciones ambientales estratégicas. Las herramientas de evaluación de políticas, como los análisis multicriterio y de costos y beneficios, deberían tratar de integrar los valores de la biodiversidad y los servicios ecosistémicos. Una estrategia clave para la ubicación de bajo riesgo de las energías renovables es optimizar el uso de los tejados y otras infraestructuras existentes para los paneles solares. Otra estrategia consiste en aprovechar la abundancia de terrenos reconvertidos, como los baldíos y las zonas agrícolas abandonadas. La coubicación de la energía renovable con otras actividades económicas puede aliviar la presión sobre el uso del suelo y el mar, al tiempo que se aprovechan las posibles sinergias entre los objetivos sociales, económicos y medioambientales. Algunos ejemplos son la ubicación de paneles solares entre turbinas eólicas o la integración de infraestructuras eléctricas con la agricultura o la acuicultura. La coordinación eficaz entre ministerios y niveles de gobierno es fundamental para abordar las sinergias y compensaciones políticas. Existen oportunidades para mejorar la colaboración transfronteriza, por ejemplo, mediante la ordenación conjunta del territorio, el intercambio de conocimientos y la cooperación al desarrollo para reforzar la capacidad de los países de integrar la biodiversidad. La conexión de las redes a través de las fronteras nacionales o estatales podría aumentar las oportunidades de ubicar las energías renovables a bajo costo y bajo riesgo, pero los países deben evaluar y mitigar los posibles impactos adversos de la ampliación de la infraestructura de transmisión.

    El informe aborda la integración de la biodiversidad en la infraestructura de energía renovable. Se destaca que las energías renovables son fundamentales para abordar el cambio climático, pero su desarrollo a menudo entra en conflicto con la conservación de la biodiversidad. El informe enfatiza la importancia de abordar este desafío mediante la integración de consideraciones de biodiversidad en todas las etapas del desarrollo de la infraestructura de energía renovable. Una de las principales conclusiones del informe es que la planificación adecuada es esencial para minimizar los impactos negativos en la biodiversidad. Esto incluye la identificación de áreas con alto valor de biodiversidad que deben protegerse, así como la selección de sitios para proyectos de energía renovable que minimicen los impactos en la vida silvestre. También se destaca la importancia de llevar a cabo evaluaciones de impacto ambiental exhaustivas y consultas con las partes interesadas para garantizar la integración efectiva de la biodiversidad. El informe también destaca la importancia de adoptar tecnologías y prácticas de operación que reduzcan los impactos en la biodiversidad. Esto incluye la implementación de medidas para evitar la colisión de aves y murciélagos con aerogeneradores, así como la restauración de hábitats degradados en áreas cercanas a las instalaciones de energía renovable. Se enfatiza que estas medidas deben ser parte integral de la planificación y operación de proyectos de energía renovable, y no simplemente medidas adicionales. Además, el informe destaca la importancia de la colaboración entre los sectores de energía renovable y conservación de la biodiversidad. Se menciona la necesidad de establecer asociaciones entre empresas, organizaciones gubernamentales y no gubernamentales, y comunidades locales para abordar de manera efectiva los desafíos relacionados con la integración de la biodiversidad en la infraestructura de energía renovable. Se destaca que esta colaboración es fundamental para lograr un equilibrio entre la expansión de la energía renovable y la conservación de la biodiversidad.  

    Para leer más ingrese a:


  • Developing skills for digital government

    Developing skills for digital government

     Las tecnologías digitales están teniendo un profundo impacto en las economías, los mercados laborales y las sociedades. También tienen el potencial de transformar la Administración, al permitir la implantación de servicios más accesibles y eficaces. Para apoyar el cambio hacia la administración digital, es necesario invertir en el desarrollo de las competencias de los funcionarios. Este documento examina las buenas prácticas de los países de la OCDE para fomentar las competencias para el gobierno digital. Presenta diferentes enfoques en la administración pública para organizar actividades de formación, así como oportunidades para el aprendizaje informal. También ofrece ideas sobre cómo se pueden identificar las habilidades relevantes a través de marcos de competencias, cómo se pueden evaluar y cómo se pueden evaluar las oportunidades de aprendizaje. Los gobiernos deben estar a la vanguardia de la transformación digital. Las tecnologías digitales están transformando la forma en que interactúan las personas, cómo y dónde operan las empresas, y qué bienes y servicios se consumen. Los recientes avances en inteligencia artificial generativa podrían aumentar aún más el ritmo del cambio. Las tecnologías digitales presentan oportunidades para prestar servicios públicos más sencillos, eficaces y ágiles. Durante la pandemia COVID-19, por ejemplo, los gobiernos con mayor madurez digital fueron más capaces de gestionar y responder a las interrupciones en la prestación de servicios. Lograr un gobierno digital, en el que la tecnología se aplique al diseño de procesos, políticas y servicios que satisfagan las necesidades de los usuarios, requiere la adopción de nuevas formas de trabajar y nuevas competencias en la administración pública. Los gobiernos deben fomentar las habilidades, actitudes y conocimientos que permitan a los funcionarios trabajar en un entorno digital, integrando las tecnologías digitales para crear valor público. El desarrollo continuo de las competencias de los funcionarios desempeñará un papel clave para impulsar la transformación digital. Para las funciones digitales, por ejemplo en el diseño de servicios, la programación o el análisis de datos, ofrecer oportunidades de reciclaje o perfeccionamiento a los candidatos internos podría ser una alternativa a la contratación de talentos escasos en el mercado laboral. Para los perfiles generalistas, el desarrollo continuo de competencias es importante, porque la seguridad del empleo en el sector público tiende a ser comparativamente alta, y la transformación digital requiere un amplio conjunto de competencias digitales y complementarias, incluidas las competencias digitales básicas, las competencias profesionales, las competencias socioemocionales y las competencias de liderazgo. 


    Este documento revisa las buenas prácticas para el desarrollo de habilidades para el gobierno digital, basado en la investigación documental y entrevistas a expertos con los responsables políticos y profesionales de más de 10 países de la OCDE, entre ellos Australia, Canadá, Dinamarca, Francia, Alemania, Italia, Corea, Eslovenia, España y el Reino Unido. Se centra en las prácticas para identificar y evaluar las competencias que necesitan los empleados de la Administración, así como para organizar y evaluar las oportunidades de aprendizaje. Los marcos de competencias son importantes para un enfoque estratégico del desarrollo de capacidades para el gobierno digital. Los marcos de competencias describen y sintetizan los conocimientos, aptitudes y actitudes que necesitan los funcionarios que participan en la transformación digital y la prestación de servicios digitales. Un marco o modelo específico ayuda a identificar las competencias que los funcionarios necesitan para trabajar en un gobierno de la era digital y a establecer un lenguaje común entre las autoridades públicas. Esto puede ayudar a la contratación, la evaluación de competencias, la formación y la planificación estratégica de la plantilla. Los marcos de competencias deben diseñarse en función de las aptitudes que abarcan, su grupo destinatario y su aplicación. Las administraciones públicas pueden utilizar marcos que describan competencias digitales muy generales (como DigComp), las competencias específicas de los profesionales digitales (por ejemplo, SFIA o el Marco de Capacidades DDaT en el Reino Unido), o las competencias que deben estar presentes en las organizaciones gubernamentales en su conjunto (como el Modelo Danés de Competencias Digitales). Los marcos dirigidos a los profesionales digitales suelen utilizarse en la gestión de recursos humanos, mientras que los marcos sobre competencias digitales generales sirven para detectar carencias de competencias y diseñar políticas o programas generales de mejora de las mismas. Los marcos a nivel organizativo pueden orientar el desarrollo estratégico de la organización y de la mano de obra, por ejemplo, para determinar las áreas prioritarias de formación. Unos marcos de competencias sólidos deben basarse en amplias consultas con funcionarios de distintas instituciones gubernamentales y expertos externos, y actualizarse periódicamente. Las consultas son importantes para garantizar que las aptitudes, conocimientos y actitudes se ajustan a los objetivos y reflejan las principales tareas y responsabilidades de los funcionarios en un gobierno digital. La Academia Digital del Gobierno danés, por ejemplo, adoptó un enfoque cualitativo con amplias consultas a las partes interesadas para desarrollar su modelo de competencias digitales. En el Reino Unido, un consejo de expertos especializado se encarga de actualizar el Marco de Capacidades DDaT. Las evaluaciones de competencias permiten a las administraciones públicas hacer un seguimiento de las carencias de sus plantillas. Los resultados de las evaluaciones de competencias ayudan a orientar mejor las oportunidades de aprendizaje, lo que conduce a un uso más eficiente de los recursos. Para llevar a cabo las evaluaciones de competencias, las administraciones públicas pueden valorar las competencias de cada empleado y compararlas con un determinado estándar, por ejemplo, el definido en un marco de competencias. 

    Las evaluaciones sistemáticas de las competencias digitales de los funcionarios aún no son muy comunes. Los enfoques existentes se basan a menudo en información cualitativa de funcionarios y ejecutivos de distintos departamentos gubernamentales sobre sus necesidades en materia de competencias. Las evaluaciones sistemáticas y a mayor escala deben basarse en los resultados de herramientas de autoevaluación y pruebas basadas en el desempeño. Las herramientas de autoevaluación o las pruebas basadas en el desempeño deben ser fáciles de usar, basarse en una lista bien definida de competencias y utilizar métodos de gamificación, por ejemplo, como en el caso de la evaluación de las competencias profundas en Italia.  Las administraciones públicas suelen ofrecer una combinación de diferentes tipos de actividades de aprendizaje para desarrollar competencias para el gobierno digital. Lo más habitual es que las administraciones públicas ofrezcan formación no formal en forma de cursos, talleres o formación guiada en el puesto de trabajo. Unas pocas administraciones públicas ofrecen formación formal a sus empleados, con una duración mínima de 6 meses y la obtención de un título oficialmente reconocido al finalizarla. Las oportunidades de aprendizaje informal suelen complementar la oferta de formación, por ejemplo, en forma de programas de tutoría o mentoría, aprendizaje experimental (como el Empathy Lab del Reino Unido), comunidades de práctica para profesionales digitales, centros de recursos con contenidos de aprendizaje u orientación sobre soluciones digitales, eventos de aprendizaje (como conferencias de expertos) o programas de rotación laboral que permiten el aprendizaje en el puesto de trabajo. La adopción de tecnologías digitales está teniendo un profundo impacto en la economía y la sociedad. Las tecnologías digitales están cambiando la forma en que interactúan las personas, cómo y dónde operan las empresas, y qué bienes y servicios se consumen. Más recientemente, los avances en inteligencia artificial generativa, ejemplificados por el lanzamiento de Chat GPT, han suscitado expectativas sobre nuevas oportunidades para impulsar la productividad y el crecimiento, pero también preocupaciones sobre la privacidad, la menor autonomía en el trabajo y la pérdida de puestos de trabajo.

    El informe aborda la necesidad de desarrollar habilidades digitales en el ámbito gubernamental para abordar los desafíos y aprovechar las oportunidades que ofrece la transformación digital. Destaca la importancia de la capacitación y el desarrollo profesional continuo en áreas como la analítica de datos, la ciberseguridad, la inteligencia artificial y la gestión de proyectos tecnológicos. También subraya la necesidad de fomentar una cultura de innovación y colaboración en las organizaciones gubernamentales para aprovechar al máximo las tecnologías emergentes. El informe destaca que el desarrollo de habilidades digitales en el sector público es fundamental para mejorar la prestación de servicios, aumentar la eficiencia operativa y promover la transparencia y la rendición de cuentas. Para lograr esto, se recomienda una serie de acciones, como la creación de programas de formación específicos, la colaboración con el sector privado y académico, y la promoción de la movilidad laboral dentro del sector público para fomentar el intercambio de conocimientos y experiencias. Además, el informe enfatiza la importancia del liderazgo en la implementación de iniciativas de transformación digital en el gobierno. Destaca la necesidad de contar con líderes visionarios que comprendan el potencial de la tecnología para impulsar el cambio y estén dispuestos a asumir riesgos y adoptar nuevas formas de trabajar. Asimismo, se destaca la importancia de contar con un marco normativo adecuado que fomente la innovación y proteja la privacidad y la seguridad de los datos. En resumen, el informe «Developing skills for digital government» destaca la importancia de desarrollar habilidades digitales en el sector público para aprovechar al máximo las oportunidades que ofrece la transformación digital. Recomienda una serie de acciones para lograrlo, incluida la capacitación, la colaboración y el liderazgo efectivo. Al hacerlo, se espera que los gobiernos puedan mejorar la prestación de servicios, aumentar la eficiencia operativa y promover la transparencia y la rendición de cuentas en beneficio de los ciudadanos.  

    Para leer más ingrese a:


  • Cyber Insurance – Models and methods and the use of AI

    Cyber Insurance – Models and methods and the use of AI

    La investigación y la innovación (I+i) son indicadores importantes para que una sociedad mida el progreso, el crecimiento y el desarrollo en cualquier campo. Pero el progreso y el crecimiento en la sociedad cada vez más digital no pueden lograrse sin confianza. Invertir en I+D+i sobre ciberseguridad es clave para aumentar los conocimientos sobre las amenazas nuevas y emergentes y desarrollar nuevas tecnologías, herramientas y estrategias para proteger sistemas, redes y datos. No hacerlo puede tener consecuencias devastadoras para la creación de confianza en el uso de las tecnologías digitales por parte de las personas, las organizaciones y la sociedad en su conjunto. En 2023, ENISA elaboró un informe en el que se analizaban las perspectivas y retos actuales de los operadores de servicios esenciales (OES) en relación con la suscripción de servicios de ciberseguro. El informe proporciona información y estadísticas sobre la selección, compra y uso del ciberseguro como herramienta para mitigar los ciberriesgos en la vida empresarial diaria. Mientras que este informe proporciona una visión general del lado de la demanda y, en particular, de los requisitos de las OES para el uso del ciberseguro, el presente estudio destaca lo que se necesita para abordar algunos de los retos desde una perspectiva técnica (actuarial) para hacer que el ciberseguro sea más eficaz desde el lado de la oferta. Por ejemplo, cómo aumentar la eficiencia de la evaluación y el análisis del riesgo cibernético para que el seguro cibernético sea más asequible y más adecuado como estrategia de mitigación de riesgos para las OES. Además, este estudio también ofrece algunas recomendaciones prácticas sobre cómo mejorar la madurez de las prácticas de gestión de riesgos en términos de identificación, mitigación y cuantificación de la exposición al riesgo. La lectura combinada de este informe conducirá a una mejor comprensión de cómo el ciberseguro puede hacerse más eficaz como herramienta para mitigar los ciberriesgos. Este capítulo sirve de guía para la lectura del informe. De forma no técnica, presentamos primero el problema del ciberriesgo desde la perspectiva de las empresas que están expuestas a él y de las compañías de seguros que están dispuestas a aceptarlo (parcialmente) suscribiendo pólizas de ciberseguro adecuadas. A continuación, se explican los objetivos y el ámbito de aplicación del informe, se ofrece una visión general de su estructura y se explican los métodos y fuentes científicas utilizados para su elaboración. Se hace especial hincapié en los métodos estadísticos avanzados de aprendizaje automático (ML) e inteligencia artificial (IA) que ya se están utilizando en el contexto del análisis y la mitigación de los ciberriesgos o que tienen potencial para proporcionar tales beneficios en el futuro. Las tecnologías digitales ya desempeñan hoy un papel central en las cadenas de valor, y su influencia sin duda seguirá aumentando. Al mismo tiempo, sin embargo, los diversos riesgos asociados a este desarrollo, resumidos aquí bajo el término «ciberriesgo», también están aumentando. Corresponde ahora a la gestión de riesgos de la empresa tomar conciencia de estos riesgos y de sus posibles consecuencias y adoptar las medidas adecuadas. Corresponde ahora a la gestión de riesgos de la empresa tomar conciencia de estos riesgos y de sus posibles consecuencias y adoptar las medidas adecuadas para reducirlos o transferirlos. Esto último, es decir, la transferencia de los ciberriesgos, lo ofrecen varias compañías de seguros y reaseguros bajo el término «ciberseguro». Si dicha cobertura de seguro se complementa con servicios informáticos, lo que se conoce como ciberasistencia, es posible incluso reducir parte del ciberriesgo e ir así más allá de la mera transferencia del riesgo. Esto es especialmente relevante para las pequeñas y medianas empresas, que no disponen de los conocimientos informáticos específicos que sí tienen las grandes compañías. El papel del ciberseguro en el ecosistema cibernético y en la gestión de riesgos en general es crucial para la mayoría de las empresas. 

    Abandonando la perspectiva de la gestión del riesgo corporativo y contemplando el ciberseguro desde el punto de vista de una compañía de seguros, existen algunas similitudes, pero también algunas diferencias sorprendentes. Lo que es idéntico es la necesidad de comprender el riesgo de la empresa; en el contexto de los seguros, esto forma parte del proceso de suscripción que, en última instancia, conduce a un contrato de seguro que se ofrece a la empresa interesada a cambio de una prima de seguro anual. Sin embargo, en esta evaluación del riesgo, la compañía de seguros se preocupa principalmente de las posibles consecuencias financieras que un incidente cibernético puede causar. El principal objetivo de este informe es identificar los principales retos en materia de ciberriesgos y ciberseguros. Para ello, se ofrece una breve introducción al estado de la investigación actual, pero para obtener información más detallada se remite a artículos de estudio recientes como Awiszus. Se categorizan los riesgos cibernéticos, se explican los productos ofrecidos por la industria aseguradora, los datos, los métodos estadísticos y los procedimientos en ML/AI. El objetivo de la investigación propuesta es hacer que los retos cibernéticos sean accesibles no sólo a un tratamiento cualitativo superficial, sino también a un análisis cuantitativo. En este contexto, una comprensión sólida de los ciberriesgos y los ciberseguros requiere una perspectiva multidimensional que aúne datos, modelización, estadística, ML/AI y conocimientos interdisciplinares, especialmente de actuarios y expertos en TI. La literatura científica existente es un recurso primario para la descripción del estado actual de la investigación. Muchos artículos exponen explícitamente las limitaciones de sus estudios y aportan ideas para futuras investigaciones; esta información también se recoge. Los métodos de ML/AI ya se han aplicado con éxito en ramos de seguros más tradicionales. Esta línea de investigación se analiza y extrapola al ciberseguro. Una información muy valiosa para nuevos métodos, productos, nuevas bases de datos, etc. son los informes. Estos informes ofrecen a menudo una visión muy oportuna del ciberriesgo y del mercado de los ciberseguros. Además, se entrevistó a expertos, para conocer explícitamente las oportunidades de investigación existentes y los problemas prácticos abiertos. Por otra parte, las escasas bases de datos existentes sobre datos relacionados con la ciberseguridad, ofrecen una visión de las posibles aplicaciones futuras del ML/AI. La comparación de los modelos y métodos con los conjuntos de datos existentes también proporciona indicaciones sobre qué datos son necesarios para futuros desarrollos y qué bases de datos deberían crearse, posiblemente con el apoyo de medidas reguladoras complementarias. Los dos autores del informe son investigadores superiores en ciencias actuariales y matemáticas financieras con una larga experiencia investigadora en modelización estocástica y aplicaciones estadísticas. Ambos han trabajado específicamente en cuestiones relacionadas con la ciberseguridad y han colaborado con el sector de los seguros. Esta experiencia y sus opiniones personales también se han incorporado al informe. Las tecnologías digitales determinan cada vez más la vida de las personas. Esto ya no se limita a los ordenadores de sobremesa, las tabletas o los teléfonos inteligentes, puesto que hoy en día las tecnologías digitales controlan muchos objetos de uso cotidiano.


    El objetivo principal de este informe es introducir el riesgo cibernético y el seguro cibernético, proporcionar una visión general de los enfoques de investigación y modelización existentes e identificar las lagunas para los próximos proyectos de investigación. El  informe examina la evolución de los seguros cibernéticos y cómo la inteligencia artificial (IA) está transformando este campo. Comienza destacando la creciente importancia de los seguros cibernéticos debido al aumento de los ciberataques y las crecientes preocupaciones sobre la seguridad de los datos. A medida que las empresas enfrentan riesgos cada vez mayores, los seguros cibernéticos se han convertido en una herramienta crucial para mitigar las pérdidas financieras y proteger la reputación de la empresa. El informe explora los diferentes modelos y métodos utilizados en la industria de seguros cibernéticos. Se mencionan enfoques tradicionales como el análisis de riesgos y la evaluación de vulnerabilidades, pero se destaca que estos métodos pueden no ser suficientes para hacer frente a la complejidad y la evolución constante de las amenazas cibernéticas. Aquí es donde entra en juego la IA. La IA ofrece capacidades avanzadas de análisis y predicción que pueden ayudar a identificar y gestionar riesgos de manera más efectiva. Además, el informe analiza cómo la IA está siendo utilizada en la industria de seguros cibernéticos. Se mencionan casos de uso como la evaluación automatizada de riesgos, la detección de fraudes y la gestión de reclamaciones. La IA permite a las aseguradoras procesar grandes cantidades de datos de manera más eficiente y precisa, lo que resulta en una evaluación de riesgos más precisa y en la personalización de las pólizas de seguro para satisfacer las necesidades específicas de cada cliente. En resumen, el informe destaca la importancia de los seguros cibernéticos en la actualidad y cómo la IA está transformando la forma en que se gestionan y se ofrecen estos seguros. La IA ofrece oportunidades significativas para mejorar la eficiencia y la efectividad de los seguros cibernéticos, lo que resulta en una mejor protección para las empresas en un entorno cada vez más digitalizado y de alto riesgo.   

    Para leer más ingrese a:


Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí