Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Grid-connected heat pump water heater benefits for low-income households in the Southeastern United States

    Grid-connected heat pump water heater benefits for low-income households in the Southeastern United States

    En Carolina del Norte, 73% de las viviendas usa calentadores de agua de resistencia eléctrica con tanque, cerca de tres millones de equipos, y el estado enfrenta un fuerte crecimiento de la demanda máxima y un alto nivel de capacidad fotovoltaica instalada. Reemplazarlos por calentadores con bomba de calor capaces de desplazar carga podría aliviar la punta y absorber mejor la generación solar. El sobrecosto inicial, sin embargo, limita su adopción en hogares de ingresos bajos, que al 50% de la línea federal de pobreza destinan en promedio 32,8% de sus ingresos a energía. El proyecto, financiado por el Departamento de Energía de Estados Unidos y fundaciones, buscó cuantificar la reducción potencial de demanda pico, el efecto de desplazamientos largos sobre el servicio de agua caliente y los ahorros bajo tarifas horarias.

    Se monitorearon 24 calentadores híbridos de 240 voltios con módulos de comunicación EcoPort, compatibles con el estándar ANSI/CTA-2045, que Rebuilding Together of the Triangle instaló sin costo dentro de reformas del hogar. De 35 candidatos se reclutó a 24 hogares de cuatro condados, mediante un proceso de acercamiento intensivo: 13 incluían adultos mayores y 13 eran de una sola persona. Los equipos reportaron consumo en intervalos de menos de cinco minutos entre el verano de 2023 y el verano de 2024, y quedaron instalados en espacios acondicionados, semi-acondicionados y no acondicionados, lo que permitió observar su desempeño en verano caluroso, temporadas intermedias e inviernos con temperaturas bajo cero. Una semana por mes operaron sin intervención para fijar la línea base, y el resto del tiempo recibieron comandos de carga adicional, reducción y pico crítico, diseñados con las tarifas horarias de Duke Energy vigentes al momento del diseño, con ventanas de reducción más largas que las de estudios previos.

    Los participantes desplazaron entre 35% y 43% de su consumo de calentamiento de agua en la mañana y entre 25% y 50% en la tarde, con ahorros diarios de energía de 4% a 12% según la temporada y sin reportes de falta de agua caliente. Los hogares con más ocupantes desplazaron más energía en términos absolutos, y los de menor ocupación un porcentaje similar de su línea base. El uso de resistencia eléctrica en horas pico, ya bajo, cayó entre 30% y 60%, aunque en la hora posterior a la ventana la demanda subió entre 230 y 280 vatios por recuperación. En la prueba de la punta invernal del 17 de enero de 2024, con cerca de 20 grados Fahrenheit, cada equipo redujo en promedio 72 vatios. El consumo anual sin desplazamiento fue cerca de 47% menor que la estimación previa a la reforma, unos 920 kilovatios hora por hogar, aunque no hubo medición previa y la muestra es pequeña. Con una tarifa horaria, el costo anual pasaría de unos 180 a 136 dólares; con la tarifa que realmente pagaban los hogares, el ahorro por desplazamiento fue de unos 7,50 dólares. El mayor beneficio provino de la eficiencia del equipo y no de la tarifa.

    Entre las lecciones operativas, los autores recomiendan ofrecer inscripción y soporte sin internet, porque solo tres equipos lograron conectarse por Wi-Fi mientras los módulos celulares resultaron confiables; aumentar la capacidad de los equipos en hogares con ocupación variable; apoyar los costos de mano de obra en garantías; y adoptar tarifas horarias con periodos pico cortos y precios valle bajos. Concluyen que los adultos mayores en hogares de bajo consumo pueden ofrecer una reducción menor en magnitud pero más confiable. Para el sector eléctrico colombiano y la alianza de redes inteligentes, el estudio ofrece evidencia de campo sobre cómo la electrificación eficiente del uso final, combinada con controles estandarizados de respuesta de la demanda, puede reducir la punta sin afectar el confort, y sobre cómo diseñar programas, tarifas y canales de comunicación que incluyan a hogares vulnerables.

    Para leer más ingrese a:
    https://www.aceee.org/wp-content/uploads/ssb2024/20240722160745343_e47ceb23-ff20-473d-a7d8-c83f94fe0550.pdf

  • Long-Term Energy Scenarios and Low-Emission Development Strategies: Aligning Energy and Climate Planning

    Long-Term Energy Scenarios and Low-Emission Development Strategies: Aligning Energy and Climate Planning

    Cuando las decisiones de infraestructura se toman bajo esa presión y sin coherencia con las estrategias climáticas, los activos de generación intensivos en combustibles fósiles quedan expuestos a riesgo de valor varado durante toda su vida útil. El documento compara dos instrumentos que históricamente se han desarrollado en instituciones separadas: los escenarios energéticos de largo plazo (LTES), que sustentan los planes energéticos nacionales, y las estrategias de desarrollo bajo en emisiones de largo plazo (LT-LEDS), que los países presentan voluntariamente ante la CMNUCC. Subraya además que la electrificación de los usos finales y la expansión de los sistemas eléctricos son el hilo común que traduce la alineación entre planeación energética y climática en credibilidad de implementación.

    La metodología cubre a 57 países que, a marzo de 2026, habían presentado una LT-LEDS y publicado además un plan energético basado en LTES, lo que suma 114 documentos de planeación. El análisis compara 20 indicadores agrupados en energía, emisiones, innovación y variables socioeconómicas, y calcula dos métricas: la brecha de alineación, que mide la diferencia relativa entre los valores de ambos planes, y la brecha de ambición, que indica cuál de los dos es más exigente en renovables y reducción de emisiones. La brecha promedio de alineación es de 19% en 2030, con datos comparables de 37 países, y asciende a 45% en 2050, cuando solo 15 países ofrecen información comparable. En emisiones del sector energético la brecha es de 32% en 2030 y de 54% en 2050. Hasta 2030 las diferencias de ambición se compensan entre sí, pero hacia 2050 las estrategias climáticas resultan en promedio más ambiciosas que los planes energéticos. El informe también identifica vacíos de información: cerca de la mitad de los LTES y dos tercios de las LT-LEDS cuantifican las emisiones del sector energético, y menos de uno de cada cuatro planes incorpora indicadores de acceso a energía o empleo.

    En el plano institucional, el estudio encuentra que tres factores se asocian con menores brechas: que ambos planes los publique la misma institución, que usen las mismas herramientas de modelación, como TIMES o LEAP, y que se referencien entre sí. Diez países comparten institución publicadora, once comparten herramientas y veintidós presentan referencias cruzadas, aunque solo dos cumplen los tres criterios. Cuando el publicador es el mismo, la brecha promedio es de 12%, frente a 21% cuando los publican entidades distintas. Las entrevistas con equipos de planeación de Canadá, Chile, Colombia, Finlandia y Eslovenia identifican como facilitadores una base analítica común, voluntad política o mandato ejecutivo, marcos legales que obligan a la coordinación, enfoques multiactor y capacidad propia de modelación. En Colombia, un mandato presidencial obligó a cada ministerio a alinear sus metas sectoriales con la meta nacional de carbono neutralidad, lo que involucró a carteras antes poco comprometidas, como Transporte y Vivienda, y llevó al Ministerio de Minas y Energía a participar en la actualización de la NDC. El informe también destaca el caso de Brasil, donde la empresa de planeación energética trabaja con el banco de desarrollo para que los planes nazcan con respaldo financiero.

    A partir de estos hallazgos, el informe propone diez acciones en dos niveles. Las fundacionales, que pueden ejecutarse en ciclos de 12 a 24 meses, incluyen referenciar los planes entre sí, actualizarlos con regularidad, construir escenarios múltiples, compartir datos, publicar resultados cuantitativos y crear grupos de trabajo interministeriales. Las transformacionales exigen reformas de mayor alcance: usar herramientas de modelación complementarias, construir capacidad interministerial y establecer la alineación como norma mediante legislación. Para el sector eléctrico colombiano y la alianza de redes inteligentes, el valor del estudio está en mostrar que proyecciones consistentes de demanda eléctrica, expansión de redes y transformación del sistema de potencia son la base para planear inversiones creíbles. Ofrece además una guía para fortalecer el trabajo conjunto entre la planeación energética, la planeación climática y las entidades financieras, de modo que la transición ofrezca señales claras a los inversionistas y considere los efectos en regiones y trabajadores.

    Para leer más ingrese a:

    https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2026/Sep/IRENA_PLA_LTES_LEDS_aligning_energy_climate_plans_2026.pdf


  • Revista CIER N°110 – Setiembre 2026

    Revista CIER N°110 – Setiembre 2026

    La Comisión de Integración Energética Regional presenta su edición N°110, centrada en el fortalecimiento de la cooperación entre empresas e instituciones del sector eléctrico de América Latina y el Caribe. El editorial del Director Ejecutivo subraya que la integración se construye con infraestructura, pero se materializa a través de las empresas, los profesionales y las personas, mediante espacios de diálogo e intercambio de experiencias.

    Entre las noticias institucionales destacan la postulación de 130 proyectos y 13 empresas al Premio CIER de Innovación 2026 (categorías de digitalización, descentralización, descarbonización y plataforma de innovación), el lanzamiento de la edición 2026 del Certificado CIER de Eficiencia Energética para reconocer mejores prácticas de gestión energética con usuarios finales, y el intercambio técnico con EPE Brasil sobre la experiencia argentina en licitaciones de almacenamiento. Se conmemoran además los 62 años de la organización y se reportan actividades del Grupo de Trabajo de Operadores del Sistema, el acuerdo de cooperación con el OIEA, la participación en mesas de diálogo de integración eléctrica (SIESUR) y misiones técnicas.

    Los eventos centrales incluyen el V Simposio CIER de Redes y Ciudades Inteligentes (Montevideo, con referencia al modelo de UTE en Uruguay), orientado a una transición energética más justa, eficiente y sostenible, y el XXIV SICESD (Brasil, con apoyo de CEMIG), centrado en caminos para la excelencia en servicios de distribución y relacionamiento con los clientes. También se reportan intercambios sobre gestión de stocks y centros logísticos (UTE), gestión de la capacitación y madurez en la gestión del talento humano, con siete empresas que alcanzaron un nivel muy alto de madurez.

    La revista consolida el rol de CIER como facilitadora de conocimiento, mejores prácticas y cooperación regional en el sector eléctrico. Aporta una visión actualizada de los desafíos comunes de distribución, redes inteligentes, almacenamiento, eficiencia e integración, y de las iniciativas que las empresas miembros impulsan para transformar esos desafíos en resultados concretos para los usuarios y las economías de la región.

    Para leer más ingrese a:

    https://mailchi.mp/cier.org/revistacier110?e=ece09a0107

    https://mcusercontent.com/0bfe2f5a7b7e5011e90fe8be7/files/844c64d1-90f8-8546-d352-196a0c708494/Revista_CIER_N_deg_110_vf.pdf

  • Delivering on the UAE Consensus: Tracking progress toward tripling renewable energy capacity and doubling energy efficiency by 2030

    Delivering on the UAE Consensus: Tracking progress toward tripling renewable energy capacity and doubling energy efficiency by 2030

    A pocos años de 2030, la discusión sobre la transición energética ya no gira en torno a su viabilidad, sino a la velocidad con que puede ejecutarse. Ese es el eje del tercer informe anual de seguimiento de los objetivos del Consenso de los Emiratos Árabes Unidos, acordado en la COP28 por 198 Partes, que llamó a triplicar la capacidad renovable y a duplicar la tasa de mejora de la eficiencia energética. La Agencia Internacional de Energías Renovables, custodia de ambas metas, lo elabora junto con la Presidencia de la COP31 y la Global Renewables Alliance. Las cifras de 2025 son alentadoras: se añadieron 693 GW de capacidad, un crecimiento de 15,5%, de los cuales 513 GW fueron solares fotovoltaicos. Además, las renovables evitaron 8,4 gigatoneladas de CO2 y 480.000 millones de dólares en costos de combustibles fósiles, y 90% de la capacidad nueva resultó más económica que la alternativa fósil más barata.

    Pese a ello, el camino restante es exigente. De mantenerse el crecimiento de 2025, la capacidad instalada alcanzaría 10,6 TW en 2030, es decir, 0,6 TW menos que la meta de 11,2 TW, una distancia que se redujo desde 1,49 TW en 2024. Cerrarla implica duplicar las adiciones anuales hasta cerca de 1,2 TW, con un crecimiento sostenido de 16,7%. A su vez, el despliegue es desigual: Asia, Europa y América del Norte concentran 86% de la capacidad, mientras África registró su mayor avance histórico con 11,3 GW, aunque África central y occidental sumó menos de 0,4 GW. El costo de capital explica buena parte de esa asimetría, pues las condiciones de cada país determinan cerca de 56% de la variación en los costos de financiamiento, de modo que una misma tecnología resulta bastante más costosa de financiar en economías emergentes.

    Por su parte, la eficiencia energética es el frente más rezagado. La intensidad energética mejoró apenas 1,7% en 2025, tercer año consecutivo muy por debajo del 4% acordado, por lo que el ritmo requerido entre 2026 y 2030 asciende a 5,6% anual. La electrificación de los usos finales debería pasar de 23% a cerca de 30% del consumo final de energía en 2030, con edificios en 53%, industria en 31% y transporte en 7%. Los vehículos eléctricos alcanzaron un récord de 26% de las ventas de autos nuevos, pero la renovación de edificaciones se mantiene en 1% anual frente al 2% necesario, y las ventas de bombas de calor residenciales cayeron 2%. En ese contexto, la Presidencia de la COP31 propone elevar a 35% la participación de la electricidad en el consumo final para 2035.

    Frente a este panorama, el informe cuantifica el esfuerzo financiero y de infraestructura pendiente. La inversión en generación renovable fue de 625.000 millones de dólares en 2025, y triplicar la capacidad demandará 8,6 billones adicionales entre 2026 y 2030. Las redes y la flexibilidad recibieron 525.000 millones frente a hasta un billón anual requerido, y la eficiencia necesita cerca de 3,2 billones por año, casi nueve veces lo invertido. Las baterías muestran el otro lado: se añadieron 112 GW y su costo cayó 95% desde 2010 hasta 140 dólares por kWh. Entre las acciones propuestas figuran acelerar permisos y ampliar redes, reducir el costo de capital en mercados emergentes mediante garantías y financiamiento concesional, escalar la flexibilidad y formar la fuerza laboral necesaria. Para profesionales del sector energético colombiano, ofrece una referencia sobre inversión en redes, almacenamiento, electrificación y digitalización para planear un sistema con creciente participación renovable.

    Para leer más ingrese a:

    https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2026/Sep/IRENA_OUT_Tracking_the_UAE_Consensus_2026.pdf

  • Cybersecurity’s Strategic Inflection Point: A Senior Leadership Agenda for 2027

    Cybersecurity’s Strategic Inflection Point: A Senior Leadership Agenda for 2027

    La dependencia económica de los sistemas digitales ha crecido hasta el punto de que la ciberseguridad determina si los pagos se liquidan, las fábricas operan, los servicios públicos permanecen disponibles y los ciudadanos confían en las instituciones. Cuando esos sistemas fallan, las consecuencias trascienden a las organizaciones individuales y pueden propagarse entre sectores y fronteras. Sin embargo, en muchas instituciones la ciberseguridad sigue gobernándose principalmente como función técnica o de cumplimiento, y no como inversión en resiliencia y valor. La encuesta sobre lenguaje cibernético y toma de decisiones ejecutivas realizada en abril de 2026 revela la persistencia de esta brecha: más del 60 % de los encuestados reportó fallas de comunicación durante incidentes de alto estrés, el 42 % reconoce efectos económicos medibles y solo el 9 % indica que sus instituciones la tratan como estabilizador económico. La inversión sigue impulsada en más de la mitad de los casos por eventos de crisis y solo en el 8 % por retornos demostrados.

    El informe estructura su propuesta en cinco pilares interconectados. El primero insiste en la necesidad de un lenguaje común que traduzca el riesgo cibernético a resultados que las juntas, los gobiernos y los inversores ya gobiernan: resiliencia, continuidad, confianza, riesgo económico y estabilidad. El segundo redefine la ciberseguridad como capital productivo capaz de generar valor medible al reducir exposición financiera y operativa, fortalecer la confianza en los ecosistemas de negocio, habilitar la transformación digital y mejorar la gobernanza. El tercero propone una arquitectura de medición con seis indicadores —continuidad de servicio, credibilidad de la recuperación, concentración de dependencias, exposición a pérdidas de cola, valor preservado e impacto de la postura cibernética en el costo de capital— que permitan comparar resiliencia entre firmas y jurisdicciones. El cuarto aborda el financiamiento de la resiliencia en economías y organizaciones sub-resourced, planteando un mecanismo sostenible que alinee filantropía, aportes corporativos, finanzas de desarrollo y fondos mancomunados. El quinto traduce el análisis en un llamado a la acción dirigido a instituciones ya existentes con capacidad de actuar en 2027.

    El mensaje central es de conversión: pasar del reconocimiento de la dependencia cibernética a prácticas de gobernanza, medición e inversión coherentes con su peso económico. No se trata de crear nuevas instituciones, sino de movilizar las que ya moldean la política económica, la estabilidad financiera y la asignación de capital. Para profesionales del sector energético y de políticas públicas, el documento ofrece una agenda clara para integrar la ciberresiliencia en las decisiones de inversión, regulación y planificación de infraestructura crítica, alineando lenguaje, métricas e incentivos entre actores técnicos, ejecutivos y políticos.

    Para leer más ingrese a:

    https://www.weforum.org/publications/cybersecurity-s-strategic-inflection-point-a-senior-leadership-agenda-for-2027/

    https://reports.weforum.org/docs/WEF_Cybersecuritys_Strategic_Inflection_Point_2026.pdf

  • The Next-Generation Computing Framework

    The Next-Generation Computing Framework

    La computación está dejando de ser un producto para convertirse en una infraestructura nacional comparable a las redes eléctricas o de transporte. En 2022 la inversión mundial en infraestructura de computación alcanzó 97 mil millones de dólares; en 2025 llegó a 448-459 mil millones y se estima que para 2027 superará los 1,5 billones, un crecimiento de casi quince veces en un lustro. Este salto se produce en un momento en que las arquitecturas tradicionales alcanzan límites de rendimiento y eficiencia energética, mientras maduran o emergen nuevas modalidades: inteligencia artificial a gran escala, computación de alto rendimiento, sistemas cuánticos, neuromórficos, computación de borde y computación orbital. Estas tecnologías no sustituyen por completo a las actuales, sino que las expanden y coexisten, generando demandas simultáneas sobre redes eléctricas, cadenas de suministro, talento, capital y marcos regulatorios.


    El marco de aceleración propuesto se organiza en siete dimensiones interrelacionadas: computación y conectividad, infraestructura física, gobernanza de datos, talento y habilidades, asociaciones, ciberseguridad y capacidad de despliegue. Estas dimensiones se analizan a través de tres pilares estratégicos. El primero es la soberanía e interdependencia: la capacidad de un país u organización de mantener agencia sobre dónde se aloja el cómputo, quién lo controla, cómo se actualiza y bajo qué condiciones se puede salir o reconfigurar, reconociendo al mismo tiempo las interdependencias globales en hardware, datos, materiales y talento. El segundo pilar es la ciberseguridad y la resiliencia, que debe anticipar amenazas emergentes a lo largo de toda la cadena de suministro y del ciclo de vida de los sistemas. El tercero es la sostenibilidad, que incorpora desde el diseño las limitaciones de energía, agua, materiales y emplazamiento, en lugar de tratarlas como consideraciones posteriores.


    El informe proporciona una tablero de autodiagnóstico que permite a gobiernos y organizaciones evaluar su posición relativa, identificar prioritarios y gestionar los trade-offs entre necesidades inmediatas (por ejemplo, el despliegue masivo de GPU para inteligencia artificial) y la preparación para tecnologías emergentes con horizontes temporales distintos. No se trata de un ranking, sino de una herramienta de reflexión y diálogo interministerial y público-privado. Para profesionales del sector energético y de políticas públicas, el documento aporta una visión clara de cómo la expansión del cómputo de próxima generación condiciona la demanda eléctrica, la planificación de infraestructura crítica y las estrategias de soberanía tecnológica, ofreciendo criterios concretos para alinear inversiones, regulación y desarrollo de capacidades en un entorno de alta interdependencia y rápida evolución tecnológica.

    Para leer más ingrese a:

    https://www.weforum.org/publications/the-next-generation-computing-framework/

    https://reports.weforum.org/docs/WEF_The_Next_Generation_Computing_Framework_2026.pdf

  • Digital Trust Insights 2026: Un nuevo mundo, nuevas reglas – Ciberseguridad en una era de incertidumbre

    Digital Trust Insights 2026: Un nuevo mundo, nuevas reglas – Ciberseguridad en una era de incertidumbre

    La ciberseguridad entra en un territorio desconocido. Un orden mundial y un entorno de amenazas en rápida transformación, impulsados por avances tecnológicos exponenciales (incluida la inteligencia artificial), amplían la superficie de ataque y obligan a las organizaciones a reevaluar capacidades, talento, tecnología y, de forma más fundamental, su estrategia cibernética: dónde operan y con quién hacen negocios.

    La encuesta Global Digital Trust Insights 2026 de PwC, aplicada a 3.887 ejecutivos de negocio y tecnología en 72 países, muestra cómo los líderes afrontan esta era de incertidumbre, dónde se quedan cortos y qué podrían hacer de manera distinta. El riesgo geopolítico está moldeando la estrategia: el 60 % de los encuestados ubica la inversión en ciberseguridad entre sus tres principales prioridades estratégicas. También priorizan cambios en la ubicación de infraestructura crítica, políticas comerciales y operativas, y pólizas de seguro cibernético.

    La resiliencia sigue en construcción. Dado el panorama geopolítico actual, alrededor de la mitad afirma que su organización es, en el mejor de los casos, moderadamente capaz de resistir ataques dirigidos a vulnerabilidades específicas, y solo el 6 % se siente confiado frente a todas las evaluadas. Además, solo el 24 % de las organizaciones invierte significativamente más en medidas proactivas (supervisión, evaluaciones, pruebas y controles) que en reactivas (respuesta a incidentes, multas y recuperación), proporción que se considera ideal.

    El informe ofrece un playbook para la alta dirección con recomendaciones prácticas orientadas a cerrar brechas de preparación, equilibrar inversión proactiva y reactiva, fortalecer la confianza digital y alinear ciberseguridad con las prioridades estratégicas del negocio en un entorno de volatilidad geopolítica y disrupción tecnológica. La edición para Colombia contextualiza estos hallazgos para el mercado local.

    Para leer más ingrese a:

    https://www.pwc.com/co/es/publicaciones/digital-trust-insights/2026/dti-2026.pdf

    https://www.pwc.com/co/es/publicaciones/global-digital-trust-insights.html

  • Panorama económico de América Latina y el Caribe: Aprovechando la transición de la IA

    Panorama económico de América Latina y el Caribe: Aprovechando la transición de la IA

    América Latina y el Caribe enfrenta una nueva fase de transformación económica impulsada por la expansión de la inteligencia artificial y otras tecnologías digitales avanzadas. Aunque la región ha demostrado una rápida capacidad para adoptar nuevas herramientas tecnológicas, persisten limitaciones estructurales que podrían restringir el aprovechamiento pleno de sus beneficios. Factores como la baja productividad, la elevada informalidad, las brechas de capital humano y las diferencias en capacidades empresariales continúan condicionando la velocidad con que las organizaciones incorporan tecnologías avanzadas dentro de sus procesos productivos. Bajo este contexto, la transición hacia una economía impulsada por la IA representa tanto una oportunidad para acelerar el crecimiento como un desafío para evitar que se amplíen las desigualdades existentes. 

    El análisis muestra que la adopción de IA está avanzando con rapidez, aunque gran parte de las organizaciones todavía se encuentran en etapas iniciales de utilización. La difusión tecnológica supera la capacidad de muchas empresas para integrar estas herramientas de manera estratégica dentro de sus operaciones, lo que genera una brecha entre acceso y aprovechamiento efectivo. La disponibilidad de conocimiento especializado, las capacidades organizacionales y la inversión en transformación digital aparecen como elementos determinantes para capturar incrementos sostenidos de productividad. Asimismo, se observa que los beneficios podrían concentrarse inicialmente en empresas y sectores con mayores capacidades tecnológicas, mientras otras organizaciones enfrentan mayores dificultades para adaptarse al nuevo entorno competitivo.

    La transición también plantea implicaciones relevantes para los mercados laborales y la estructura económica regional. La automatización de determinadas tareas, la modificación de perfiles ocupacionales y la creciente demanda de habilidades digitales exigen estrategias orientadas a fortalecer la formación laboral, la actualización de competencias y la adaptación de los sistemas educativos. Al mismo tiempo, la expansión de la IA genera oportunidades para mejorar procesos empresariales, optimizar la prestación de servicios y acelerar la innovación en múltiples sectores económicos. La magnitud de estos beneficios dependerá en gran medida de la capacidad de gobiernos y organizaciones para gestionar adecuadamente los procesos de ajuste que acompañan el cambio tecnológico. 

    Más allá del ámbito empresarial, la IA también ofrece oportunidades para modernizar la gestión pública y fortalecer la capacidad institucional. El desarrollo de estrategias nacionales, la implementación de marcos de gobernanza, la protección de datos, el fortalecimiento de la ciberseguridad y la adaptación regulatoria aparecen como prioridades para garantizar una adopción responsable y sostenible. Asimismo, la creciente importancia de infraestructuras digitales como centros de datos y de recursos asociados a las cadenas tecnológicas globales posiciona a la región ante nuevas oportunidades de inversión y desarrollo. Desde una perspectiva estratégica, el estudio aporta elementos valiosos para comprender cómo la IA puede convertirse en un motor de crecimiento, innovación y transformación digital en América Latina y el Caribe durante los próximos años.

    Para leer más ingrese a:

    https://openknowledge.worldbank.org/handle/10986/45634

    https://openknowledge.worldbank.org/server/api/core/bitstreams/fb6bee0f-9921-4032-a179-430132422925/content

  • Infraestructura avanzada de medición (AMI): lecciones complementarias de India y América Latina. Documento blanco conjunto ISGF y LATAM SGF

    Infraestructura avanzada de medición (AMI): lecciones complementarias de India y América Latina. Documento blanco conjunto ISGF y LATAM SGF

    La infraestructura avanzada de medición (AMI) debe entenderse como un ecosistema integrado y no como la sustitución de contadores. Ese ecosistema incluye contadores inteligentes, redes de comunicación, sistemas de cabecera (HES), sistemas de gestión de datos de medición (MDMS), gestión de red, centros de operaciones de medición inteligente (SMOC), ciberseguridad, gobernanza de datos e interfaces con los sistemas empresariales y operativos del distribuidor. El desempeño debe evaluarse de extremo a extremo, con indicadores como cobertura, latencia, éxito de lectura y de comandos, comportamiento ante interrupciones y costo total. El documento compara RF Mesh, telefonía celular pública y privada, PLC y LoRaWAN, y concluye que ninguna tecnología es superior en todos los entornos: la contratación debe definir niveles de servicio verificables y dejar al proveedor la selección de la mezcla adecuada.

    Tras años de problemas por formatos de datos incompatibles entre fabricantes, India adoptó el estándar DLMS/COSEM y publicó la norma IS 16444 para contadores inteligentes. Los 14 proyectos piloto iniciales tardaron en su mayoría más de cinco años y solo 11 se completaron, lo que llevó a ISGF a proponer en 2016 el modelo de medición como servicio, en el que un proveedor financia, instala y mantiene los contadores durante diez años a cambio de una cuota mensual ligada a niveles de servicio. Ese modelo es la base del esquema RDSS, que prevé 250 millones de contadores con un subsidio de 15% del costo y el resto pagado por las distribuidoras en 93 cuotas mensuales. Se han adjudicado cerca de 145 millones de contadores a un precio cercano a un dólar por contador al mes y se han instalado alrededor de 44 millones, con 65 proveedores acreditados y 87 plantas certificadas. Los distribuidores pioneros reportan aumentos de ingresos de más de 200 rupias mensuales por consumidor, frente a cuotas inferiores a 100 rupias por contador. El documento advierte que este modelo exige supervisión estrecha para verificar el cumplimiento de los niveles de servicio contratados.

    En Brasil, la AMI se entrelaza con la renovación de concesiones de distribución, que elevan las exigencias de calidad, continuidad y resiliencia, y con la apertura del mercado minorista, prevista para noviembre de 2027 en consumidores comerciales e industriales de baja tensión y para noviembre de 2028 en los demás. La agenda regulatoria de 2026 incluye las consultas públicas MME 227, 228 y 229 y la consulta ANEEL 33/2026, que abordan arquitectura de mercado, señales de flexibilidad y requisitos de conexión y operación de generación distribuida, almacenamiento, vehículos eléctricos, microrredes y cargas controlables. Con ello la AMI pasa a ser plataforma de tarifas inteligentes, flexibilidad y operación activa, articulada con ADMS, DERMS, inteligencia artificial y entornos integrados de TI y OT. Para América Latina y el Caribe, el documento recomienda adaptar y no copiar: la transferencia útil son principios, como casos de uso y resultados medibles, análisis costo-beneficio de ciclo de vida, interfaces estandarizadas y participación temprana del consumidor, y anticipa ediciones futuras con casos de México, Colombia, Chile y Costa Rica.

    El documento describe AMI 2.0 como plataforma digital segura para detectar, comunicar, analizar, decidir y actuar: analítica con IA para sobrecargas y pérdidas, monitoreo de transformadores, visibilidad de baja tensión, respuesta a la demanda, generación distribuida, carga inteligente de vehículos eléctricos y aplicaciones multi-empresa de energía. También reconoce desafíos de la experiencia india, como retrasos de 7 a 13 meses en las pruebas de aceptación, brechas de capacidad de TI en las distribuidoras, sistemas de facturación obsoletos, riesgos de ciberseguridad y resistencia de los consumidores. El libro blanco aclara que solo el modelo de medición como servicio cuenta con evidencia a escala nacional, mientras que los contratos por desempeño, la analítica como servicio y la respuesta a la demanda son oportunidades aún no demostradas. Para el sector eléctrico colombiano y la alianza de redes inteligentes, el valor del estudio está en ofrecer principios de diseño, modelos de negocio y requisitos de interoperabilidad y ciberseguridad que pueden orientar la estrategia nacional de medición avanzada, sin replicarla mecánicamente.

    Para leer más ingrese a:

    https://smartgrid.com.br/eventos/smartgrid2026/2026-10-04-060000-joint_whitepaper_isgf_latam_sgf_-espanhol.pdf

  • E.DSO Technology Radar – September 2026 (8th edition)

    E.DSO Technology Radar – September 2026 (8th edition)

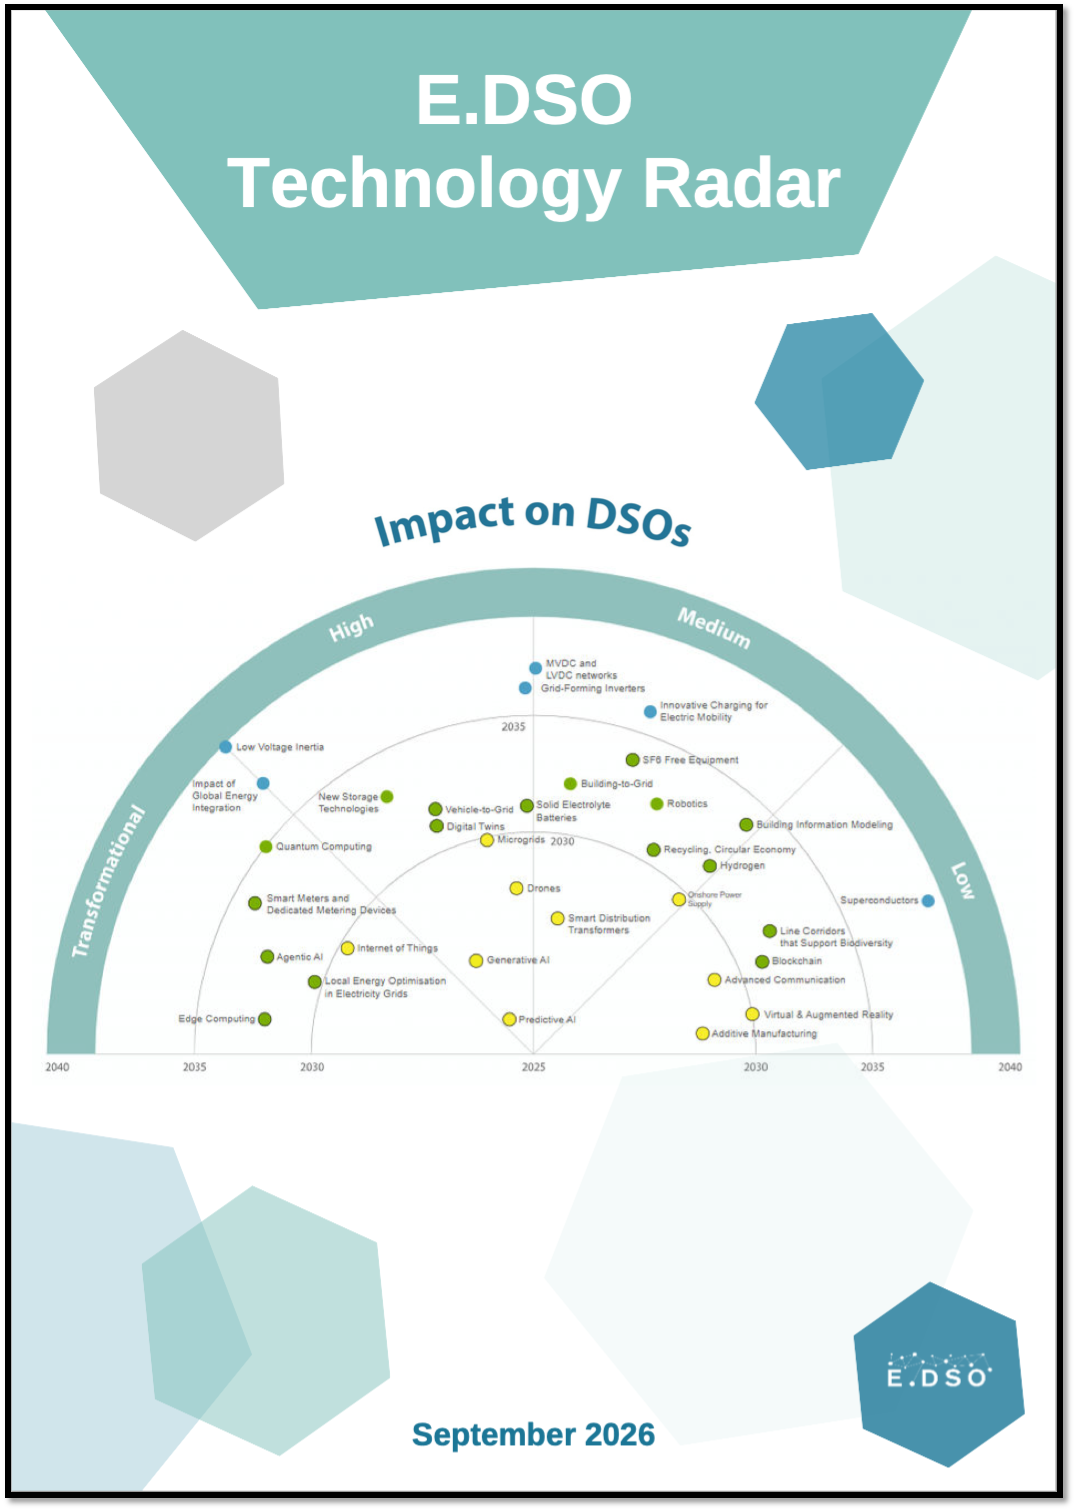
    E.DSO agrupa a 37 operadores líderes de sistemas de distribución eléctrica en Europa. El Technology Radar evalúa temas tecnológicos con potencial impacto en los DSO y su ecosistema (autoridades, proveedores, clientes y empleados). Los objetivos son la identificación temprana de nuevas tecnologías y disrupciones, el aumento de la conciencia sobre oportunidades y amenazas, y el estímulo a la innovación mediante la combinación de reportes tecnológicos con evaluación de potencial de negocio.

    La octava edición (septiembre 2026) actualiza fichas técnicas y rediseña el formato para una visión más accionable. Cada ficha incorpora indicadores de alto nivel sobre impacto esperado en el sistema energético (seguridad, resiliencia y mercados), tiempo hasta la escala (0-5 años, 5-10 años o más), vínculo con políticas europeas, despliegue territorial visualizado en mapa y casos de éxito de miembros de E.DSO. Se retiraron tecnologías como 5G y auto-recuperación en baja tensión al considerarse ya implementadas en las redes actuales.

    Las categorías abarcan tecnologías de red (redes MVDC y LVDC, superconductores), de sistema de potencia (inercia en baja tensión, optimización local de energía, impacto de la integración energética global, medidores inteligentes, hidrógeno, inversores grid-forming, microrredes, nuevas tecnologías de almacenamiento, baterías de electrolito sólido, vehículo a la red V2G, edificio a la red B2G, transformadores de distribución inteligentes, carga innovadora para movilidad eléctrica y suministro de energía en tierra), desarrollo sostenible (equipos libres de SF₆, reciclaje y economía circular, corredores de líneas que apoyan la biodiversidad) e IT y telecomunicaciones (IA generativa, predictiva y agentica, computación de borde, IoT, computación cuántica, blockchain, gemelos digitales, modelo de información común para infraestructura BIM, realidad virtual y aumentada, comunicaciones avanzadas). Se incluyen también drones, robótica y manufactura aditiva.

    El radar posiciona cada tecnología según madurez industrial e magnitud de impacto en los DSO, facilitando la priorización de esfuerzos. Elaborado por un grupo de trabajo de expertos de DSO europeos, se actualiza de forma regular dada la rápida evolución tecnológica. Constituye una herramienta de referencia para que los operadores identifiquen qué monitorear, investigar e invertir, en un contexto de electrificación, digitalización y transición hacia un sistema eléctrico más flexible, resiliente y centrado en el consumidor.

    Para leer más ingrese a:

    https://www.edsoforsmartgrids.eu/technology-radar/

    https://www.edsoforsmartgrids.eu/content/uploads/2026/09/e.dso-technology-radar-v8.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí