Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • COP31 arranca el 9 de noviembre en Antalya para exigir resultados

    COP31 arranca el 9 de noviembre en Antalya para exigir resultados

    La COP31 se abre el 9 de noviembre en Antalya, Türkiye, con dos semanas de negociaciones y una pregunta distinta: ya no si hace falta más ambición, sino si las promesas existentes pueden cumplirse. Así lo plantea la Florence School of Regulation (FSR) del Instituto Universitario Europeo.

    La cumbre lanzará el segundo Balance Mundial, el mecanismo principal del Acuerdo de París para monitorear y acelerar la acción climática, mientras los planes nacionales siguen sin alinearse con 1,5 °C. El debate financiero también cambió: ahora se discute si el dinero llega realmente a los países que lo necesitan.

    Para la FSR, los mercados de carbono serán un tema central. Los del Artículo 6 pueden canalizar financiamiento hacia el Sur Global, pero solo si los créditos son de alta integridad y funcionan como complemento de la financiación climática directa, no como sustituto.

    La delegación de la FSR, con Simone Borghesi y Jacopo Cammeo, participará en siete eventos. El 9 de noviembre, Borghesi debatirá en el Pabellón de Ucrania, junto con ERCST y KOBiZE, sobre la gobernanza futura del mercado de carbono de la Unión Europea.

    El 10 de noviembre, la FSR organizará un evento oficial de la CMNUCC titulado Créditos internacionales de carbono y financiamiento climático: ¿sustituto o complemento? Participarán expertos de la Universidad de Tsinghua, IETA, ICAP y Öko-Institut, y Jos Delbeke dará las conclusiones.

    El 17 de noviembre, en el Pabellón de Italia, junto con Carbonsink, la sesión sobre precio del carbono y Artículo 6 pasará de la evidencia al impacto en el terreno. Además habrá espacios sobre transición energética justa en el Mediterráneo (14 de noviembre), cuentas de ecosistemas marinos más allá del PIB (18 de noviembre) y financiación de regeneración urbana (19 de noviembre).

    Para las empresas energéticas colombianas, las reglas de integridad de créditos y trazabilidad que surjan en estos foros podrían influir en cómo se reportan y se compensan emisiones.

    Para leer más ingrese a:

    COP31 in Antalya: from promises to delivery
  • Deloitte lanza herramienta de IA que detecta ecoblanqueo en minutos

    Deloitte lanza herramienta de IA que detecta ecoblanqueo en minutos

    Deloitte presentó el martes el Green Claims Navigator, una herramienta con inteligencia artificial que identifica en minutos afirmaciones engañosas sobre los beneficios ambientales de productos o prácticas de una empresa. Revisa informes de sostenibilidad, sitios web, campañas de mercadeo y empaques, y está disponible en Europa, Medio Oriente y África.

    El lanzamiento coincide con un endurecimiento regulatorio. La Unión Europea comenzó en septiembre a aplicar su directiva de empoderamiento de los consumidores para la transición verde, y la oficina federal suiza del ambiente respaldó en marzo estándares más estrictos para afirmaciones climáticas bajo su ley contra la competencia desleal.

    Bajo esas reglas, son las empresas las que deben demostrar con evidencia objetiva y verificable que sus declaraciones climáticas y de sostenibilidad están sustentadas. Deloitte advirtió en una nota de septiembre que los reguladores globales están reforzando la vigilancia sobre el ecoblanqueo.

    La presión se refleja en los datos de RepRisk: el número de compañías vinculadas con incidentes de ecoblanqueo aumentó 28% el año pasado, y el total de incidentes más que se duplicó en cinco años.

    La herramienta ofrece un marco de gobernanza que detecta de forma automática las declaraciones de sostenibilidad, las contrasta con las normas vigentes y señala dónde se requiere más evidencia. Con ello busca aliviar la carga probatoria de las compañías.

    Según Deloitte, esto permite supervisión continua de las comunicaciones y monitoreo y gobierno coherentes entre unidades de negocio y equipos. Lay Boon Tan, líder de aseguramiento de Deloitte en Suiza, sostuvo que una tecnología probada dará confianza a juntas directivas y ejecutivos europeos frente a estas exigencias.

    Para las empresas energéticas con operaciones o proveedores en Europa, el mensaje es que los comunicados sobre transición energética y emisiones requieren trazabilidad documental, y que la verificación automatizada empieza a ser parte de la gestión de riesgo reputacional y legal en mercados regulados.

    Para leer más ingrese a:

    https://www.esgdive.com/news/deloitte-launches-ai-powered-compliance-tool-to-curb-corporate-greenwashing/873902/

  • NIST propone tres arquitecturas para asegurar el acceso remoto en agua

    NIST propone tres arquitecturas para asegurar el acceso remoto en agua

    Las redes de agua y saneamiento de Estados Unidos enfrentaron a finales de julio de 2026 un aumento significativo de ciberataques dirigidos no a sistemas de TI, sino a dispositivos de tecnología operacional (OT). Alertas de CISA, el FBI y la EPA documentaron accesos remotos no autorizados a controladores lógicos programables (PLC) expuestos a internet.

    Los atacantes cambiaron contraseñas y direcciones IP de los equipos para dejar sin acceso al personal autorizado, reducir su capacidad de monitoreo y control, y perturbar la operación. Un blog del NIST del 1 de octubre analiza cómo su guía de acceso remoto seguro ayuda a cerrar esa brecha.

    El sector es enorme y desigual: casi 50.000 sistemas comunitarios de agua y más de 16.000 plantas de tratamiento de aguas residuales. Apenas 1% de las empresas, las más grandes, atiende a casi la mitad de la población, mientras más de 80% son pequeñas, con 3.300 usuarios o menos y recursos limitados para ciberseguridad.

    La conectividad que permitió automatizar y operar a distancia también amplió la superficie de ataque. Los riesgos aparecen cuando faltan cortafuegos, segmentación, servidores de salto o zonas desmilitarizadas, y cuando los equipos usan firmware desactualizado, contraseñas por defecto o software sin parches.

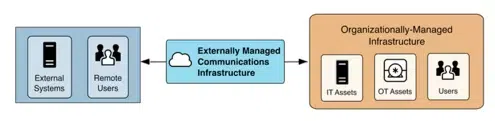
    La publicación SP 1800-45 del Centro Nacional de Excelencia en Ciberseguridad (NCCoE) ofrece tres arquitecturas de referencia para acceso remoto seguro. La convencional combina cortafuegos y un servidor de acceso remoto con control por roles. Para utilidades pequeñas, una opción en la nube gestiona identidades y registra actividad.

    La tercera cubre la comunicación entre sistemas sin intervención humana, mediante dispositivos de cifrado por hardware en cada sitio. Estas medidas se apoyan en autenticación multifactor, segmentación y monitoreo de accesos, dentro del Marco de Ciberseguridad 2.0 y la guía SP 800-82r3 del NIST.

    El siguiente paso es un proyecto sobre gestión y visibilidad de activos OT: el inventario precede al acceso remoto seguro.

    Para leer más ingrese a:

    https://www.nist.gov/blogs/cybersecurity-insights/securing-water-and-wastewater-operational-technology-environments

  • España da cinco años a centros de datos para cumplir exigencias renovables

    España da cinco años a centros de datos para cumplir exigencias renovables

    España mantiene sus exigencias más duras para los centros de datos, pero concede más tiempo para cumplirlas. Según El País, las compañías tendrán cinco años para adaptarse a los requisitos más controvertidos, entre ellos la obligación de respaldar el consumo con energías renovables.

    El Gobierno remitió al Consejo de Estado el proyecto de real decreto que regulará los requisitos de sostenibilidad energética, medioambiental y soberanía digital de los centros de procesamiento de datos. Tras analizar más de 600 alegaciones y el informe de la Comisión Nacional de los Mercados y la Competencia, los ministerios de Transición Ecológica y de Transformación Digital conservaron la estructura central y la ambición de la propuesta.

    La propuesta provocó un fuerte rechazo del sector, donde figuran Amazon, Microsoft, Google, ACS y Merlin Properties. Quienes acepten el régimen transitorio dispondrán de hasta cinco años para llegar a respaldar con renovables el 80% de su consumo hora a hora, y mientras tanto serán los primeros en desconectarse si falla la red.

    El proyecto también eleva de 1 a 10 MW el umbral de potencia para aplicar las exigencias generales y amplía a 36 meses la antigüedad permitida de las plantas renovables vinculadas. Los contratos de suministro deberán tener al menos seis años de duración.

    En eficiencia, se mantienen los niveles más exigentes del etiquetado europeo para energía y agua. Estas reglas llegan en un contexto de saturación: el Ejecutivo alertó que ya se concedieron permisos de acceso y conexión por más de tres veces los escenarios más optimistas de capacidad de centros de datos prevista para 2030.

    Los incumplimientos más graves o reiterados pueden terminar en la extinción de los permisos de acceso y conexión.

    Para operadores y proveedores tecnológicos, el esquema anticipa inversiones en medición horaria, trazabilidad de contratos renovables y sistemas capaces de reducir potencia de forma automática cuando el operador de red lo ordene.

    Para leer más ingrese a:

    https://elpais.com/economia/2026-10-26/el-gobierno-da-cinco-anos-a-los-centros-de-datos-para-cumplir-con-las-exigencias-mas-duras.html

  • Neuberger apuesta 700 millones a energía propia para fábricas de IA

    Neuberger apuesta 700 millones a energía propia para fábricas de IA

    El capital privado está apostando por la energía detrás del medidor para alimentar la inteligencia artificial. Neuberger Specialty Finance (NBSF) anunció en octubre una línea de financiamiento de hasta 700 millones de dólares para Crusoe, desarrolladora de infraestructura de IA, destinada a comprar equipos de generación que energizarán sus fábricas de IA.

    Crusoe planea más de 6 GW de infraestructura de IA y busca energía fuera de la red para evitar las largas colas de interconexión. La empresa cerró en septiembre una ronda Serie F de 3.900 millones de dólares, con una valoración cercana a 31.000 millones, y ha construido centros de supercómputo en Texas para OpenAI, Microsoft y Google.

    Su ejecutivo de finanzas estratégicas, Nick Sammut, destacó la necesidad de socios que se muevan con la misma urgencia para asegurar equipos de generación con plazos largos de entrega alineados con los cronogramas de desarrollo. Sean Hinze, de NBSF, afirmó que la energía detrás del medidor será cada vez más importante en la expansión de la IA.

    Otros gestores han comprometido montos aún mayores: Blackstone, KKR, Brookfield y ArcLight Capital Partners anunciaron inversiones en infraestructura energética dedicada. NBSF, entretanto, ha invertido más de 16.000 millones de dólares en distintos sectores y destina más de 1.000 millones a financiamientos para centros de datos de IA junto a aliados como NVIDIA.

    Detrás de la urgencia está la demanda. Goldman Sachs proyecta que el consumo eléctrico global de IA y computación en la nube podría crecer 40% y alcanzar 84 GW tan pronto como 2027, y superar los 100 GW adicionales hacia mediados de la década de 2030, mientras la densidad de potencia en los centros de datos subiría a unos 175 kW por pie cuadrado.

    Para los equipos de tecnología de las empresas energéticas, el movimiento anticipa clientes con generación propia, que exigen coordinar controles, telemetría y respaldo con la red.

    Para leer más ingrese a:

    https://www.microgridknowledge.com/artificial-intelligence/news/55415069/behind-the-meter-power-draws-700-million-bet-as-ai-demand-surges

  • Mapa ubica cerca de 1.800 calderas eléctricas en fábricas de EE. UU.

    Mapa ubica cerca de 1.800 calderas eléctricas en fábricas de EE. UU.

    Los procesos industriales con calor eléctrico no son una novedad en Estados Unidos. Un nuevo mapa interactivo del Consejo Estadounidense para una Economía Eficiente en Energía (ACEEE), publicado el 5 de noviembre, identifica cerca de 1.800 calderas eléctricas y 77 bombas de calor industriales y baterías térmicas en plantas del país.

    La base histórica es amplia: se mapearon más de 150 calderas eléctricas con más de 30 años de operación, frecuentes en alimentos y bebidas, textiles, vehículos, química y biotecnología. Aun así, las instalaciones de calderas avanzan más rápido que las de bombas de calor y baterías térmicas, que están en una etapa temprana de adopción.

    Las calderas eléctricas explican su permanencia: no generan emisiones en el sitio, pueden ubicarse cerca de la demanda de calor, no sufren pérdidas por purga y alcanzan plena potencia más rápido que las de gas. Además admiten configuraciones híbridas que cambian a gas cuando la electricidad es costosa.

    Las baterías térmicas añaden flexibilidad: se cargan cuando la energía es barata y abundante, y entregan calor después. Estas ventajas son transferibles a las tecnologías más nuevas.

    El estudio identifica cuatro factores regionales asociados a la adopción. El primero es una brecha baja entre el precio de la electricidad y el del gas, como en Michigan y Misuri. El segundo son políticas sólidas de eficiencia industrial, visibles en el noreste del país, donde se combinan con incentivos a la electrificación.

    El tercero es una infraestructura de gas limitada: en estados como Carolina del Norte y del Sur, donde hay menos gasoductos, la electricidad compite con combustibles transportados como propano o aceite combustible. El cuarto es la experiencia de contratistas en calefacción eléctrica residencial, útil como indicador del potencial de mercado industrial.

    La ACEEE sostiene que responsables de política, empresas de servicios, proveedores e industriales deben aplicar las lecciones de las calderas para escalar el calor eléctrico.

    Para leer más ingrese a:

    Factories Have Used Electric Heat for Decades. New Map Shows Where and Why.

  • Una microgrid atiende cuatro prioridades: costo, sostenibilidad, resiliencia y velocidad de acceso

    Una microgrid atiende cuatro prioridades: costo, sostenibilidad, resiliencia y velocidad de acceso

    La energía dejó de ser un gasto operativo predecible para convertirse en un riesgo de negocio. En este contenido patrocinado de Microgrid Knowledge, publicado el 1 de noviembre de 2026, se plantea que la electrificación acelerada, la demanda creciente, la lentitud en las interconexiones, los eventos extremos y la volatilidad de precios obligan a gestionar costo, confiabilidad y carbono de manera conjunta.

    La respuesta propuesta es la microgrid: un sistema que integra generación en sitio, baterías, distribución eléctrica, cargas flexibles y controles inteligentes. Conectada a la red, optimiza el consumo, aumenta el autoconsumo renovable y reduce la exposición a horas de precio alto. Ante una falla, pasa a operación en isla y sigue alimentando las cargas críticas.

    La independencia energética no implica desconectarse de la red. Significa tener flexibilidad para decidir cuándo generar, almacenar, comprar o consumir energía, en lugar de depender de una sola fuente.

    Una sola inversión puede atender cuatro prioridades: control de costos, sostenibilidad, resiliencia y rapidez para acceder a energía. En costos, la gestión inteligente decide en tiempo real cuándo conviene generar, almacenar o comprar.

    En resiliencia, hospitales, centros de datos, plantas manufactureras y centros de transporte pueden priorizar cargas críticas y equilibrar generación y almacenamiento sin intervención manual cuando falla la red. La resiliencia se entiende como diseñar un sistema que se adapte antes de que la interrupción se convierta en parada operativa.

    En descarbonización, integrar renovables y baterías reduce emisiones de alcance 2 y el consumo de combustible en generadores, además de facilitar reportes de sostenibilidad medibles. En velocidad, los recursos en sitio ofrecen una vía alternativa de capacidad frente a colas de interconexión y mejoras de red.

    El sistema de control actúa como cerebro de la instalación: monitorea los recursos y optimiza su uso, y el punto de partida es conocer perfil de carga, requisitos de resiliencia y metas financieras.

    Para leer más ingrese a:

    https://www.microgridknowledge.com/sponsored/article/55415235/energy-control-and-resilience-why-microgrids-matter

  • Solar con baterías ya alcanza 16% de nuevos proyectos en EE. UU.

    Solar con baterías ya alcanza 16% de nuevos proyectos en EE. UU.

    El almacenamiento con baterías dejó de ser un complemento opcional de la energía solar en Estados Unidos. Según un reporte de la Administración de Información Energética (EIA) del 30 de octubre, el 16% de los nuevos proyectos solares de este año, unos 41 GW, se desplegó junto a baterías, y la cifra podría alcanzar 19% al cierre de 2026.

    La trayectoria es contundente: en 2017 apenas 2% de los proyectos, cerca de 5 GW, incluía almacenamiento. En 2023 la proporción llegó a 25%, descendió durante 2024 y 2025, y las adiciones planificadas indican que superará 30% en los próximos dos años.

    La lógica es económica. Una planta híbrida decide si entrega su producción a la red o la guarda, según el precio mayorista, que cae cuando abunda la generación solar y sube cuando disminuye.

    La asociación SEIA calculó que entre 2021 y 2026 la generación solar creció 421% en Texas y 90% en California, mientras la capacidad de baterías se multiplicó por más de 26 en Texas y casi por siete en California. Entre junio y agosto, el operador CAISO consumió 2,5% más energía que en 2021 con un precio mayorista 40% menor, ajustado por inflación; en ERCOT, la demanda aumentó 30,1% y el precio bajó 42%.

    Geográficamente, el fenómeno se concentra en el suroeste. A septiembre, 13% de la capacidad de generación a escala de servicios públicos del país es solar fotovoltaica y 18% de ella está acompañada de baterías. En California, Arizona, Nuevo México y Nevada, la proporción de generación solar con almacenamiento duplica el promedio nacional.

    Los proyectos en desarrollo confirman la tendencia. Un análisis del Laboratorio Nacional Lawrence Berkeley contabilizó 436 plantas solares con almacenamiento al cierre de 2025, con 29 GW solares y cerca de 17 GW de baterías. En la cola de interconexión, esa configuración representa 86% de los híbridos propuestos, unos 361 GW.

    Para leer más ingrese a:

    https://www.utilitydive.com/news/storage-solar-colocation-eia-seia/873882/

  • AI meets the grid: Shaping the data center power play

    AI meets the grid: Shaping the data center power play

    La demanda mundial de electricidad creció 3% en 2025 tras un aumento de 4,4% en 2024, casi el doble del promedio anual de 2013 a 2023, y la Agencia Internacional de Energía proyecta que entre 2026 y 2030 crecerá alrededor de 50% más rápido que en la década anterior. La capacidad global de centros de datos se multiplicó casi por cinco entre 2005 y 2025, hasta unos 114 GW, y el consumo pasó de cerca de 200 TWh en 2018 a unos 448 TWh en 2025 (1,5% de la electricidad mundial), con una previsión de 980 TWh en 2030. Entre los ejecutivos encuestados, 87% de los operadores de centros de datos espera que su consumo aumente cerca de 30% en tres a cinco años, y la participación de las cargas de entrenamiento e inferencia de inteligencia artificial subiría de 25% a 60% del consumo total de estas instalaciones. Las instalaciones de alta densidad requieren de cinco a diez veces más potencia que las tradicionales, y algunas superan 1 GW continuo.

    Los operadores eléctricos enfrentan restricciones convergentes. Además de la infraestructura envejecida (74%), 84% reporta permisos lentos o difíciles, 76% estudios de interconexión prolongados, 84% márgenes de reserva insuficientes y 74% mayores costos y retrasos de equipos críticos. Una de las cifras más llamativas es que 67% de los ejecutivos eléctricos cree que cerca de 19% de las solicitudes de carga de centros de datos nunca se materializa, porque los desarrolladores envían la misma petición a varias empresas para asegurar velocidad de conexión. Como resultado, 77% dice que no logra pronosticar con precisión la demanda y 60% ve riesgo de activos varados. Más de la mitad (55%) señala la concentración geográfica de las cargas como un obstáculo mayor, y 68% anticipa faltantes de suministro regionales. Los casos citados incluyen un pronóstico de PJM Interconnection de déficits de hasta 60 GW en las próximas décadas, la pausa de nuevos proyectos en Dublín y Ámsterdam por falta de red y una cartera de 33 GW de solicitudes en Exelon, de las cuales solo 10% estaría operativa en 2028.

    Ante las demoras, los centros de datos buscan autogeneración. Un 29% ya cuenta con generación en sitio o detrás del medidor, otro 39% planea incorporarla en uno a dos años, 71% espera reducir de forma significativa su dependencia de la red en cinco años y 86% considera la capacidad de operar en isla durante apagones una ventaja competitiva. Se configura así una dinámica de cooperación y competencia con las eléctricas: la generación propia puede cubrir demanda que la red no alcanza a atender y participar en respuesta de la demanda o plantas virtuales, pero también reduce la visibilidad y complica el despacho, como ocurrió en el verano de 2025 en el norte de Virginia, cuando unos 60 centros de datos pasaron a respaldo simultáneamente. En materia de fuentes, 82% de los ejecutivos de centros de datos y 66% de los eléctricos apoyan una matriz equilibrada; 78% de las eléctricas reconoce que las renovables por sí solas no garantizan suministro continuo, 54% invierte en almacenamiento en baterías y 68% ve en el gas natural una fuente clave de corto plazo, aunque cerca de 60% admite que choca con sus compromisos de descarbonización.

    La inteligencia artificial aparece como parte del problema y de la solución: al menos seis de cada diez ejecutivos eléctricos esperan mejoras superiores a 10% en reducción de fallas, productividad y restablecimiento, pero solo 45% usa hoy inteligencia artificial o aprendizaje automático para optimizar la red. El informe propone cinco prioridades: institucionalizar el pronóstico de demanda y la selección de clientes, dirigir los centros de datos hacia ubicaciones con red disponible, simplificar conexiones y modernizar tarifas con opciones interrumpibles, fortalecer cadenas de suministro y ecosistemas, y escalar la inteligencia artificial con datos unificados y talento. Para el sector eléctrico colombiano y la alianza de redes inteligentes, ofrece evidencia comparada para diseñar procesos de conexión de grandes cargas, esquemas de flexibilidad y planeación de red ante la llegada de centros de datos.

    Para leer más ingrese a:

    https://www.capgemini.com/wp-content/uploads/2026/06/CRI_Data-centers_V10_interactive.pdf

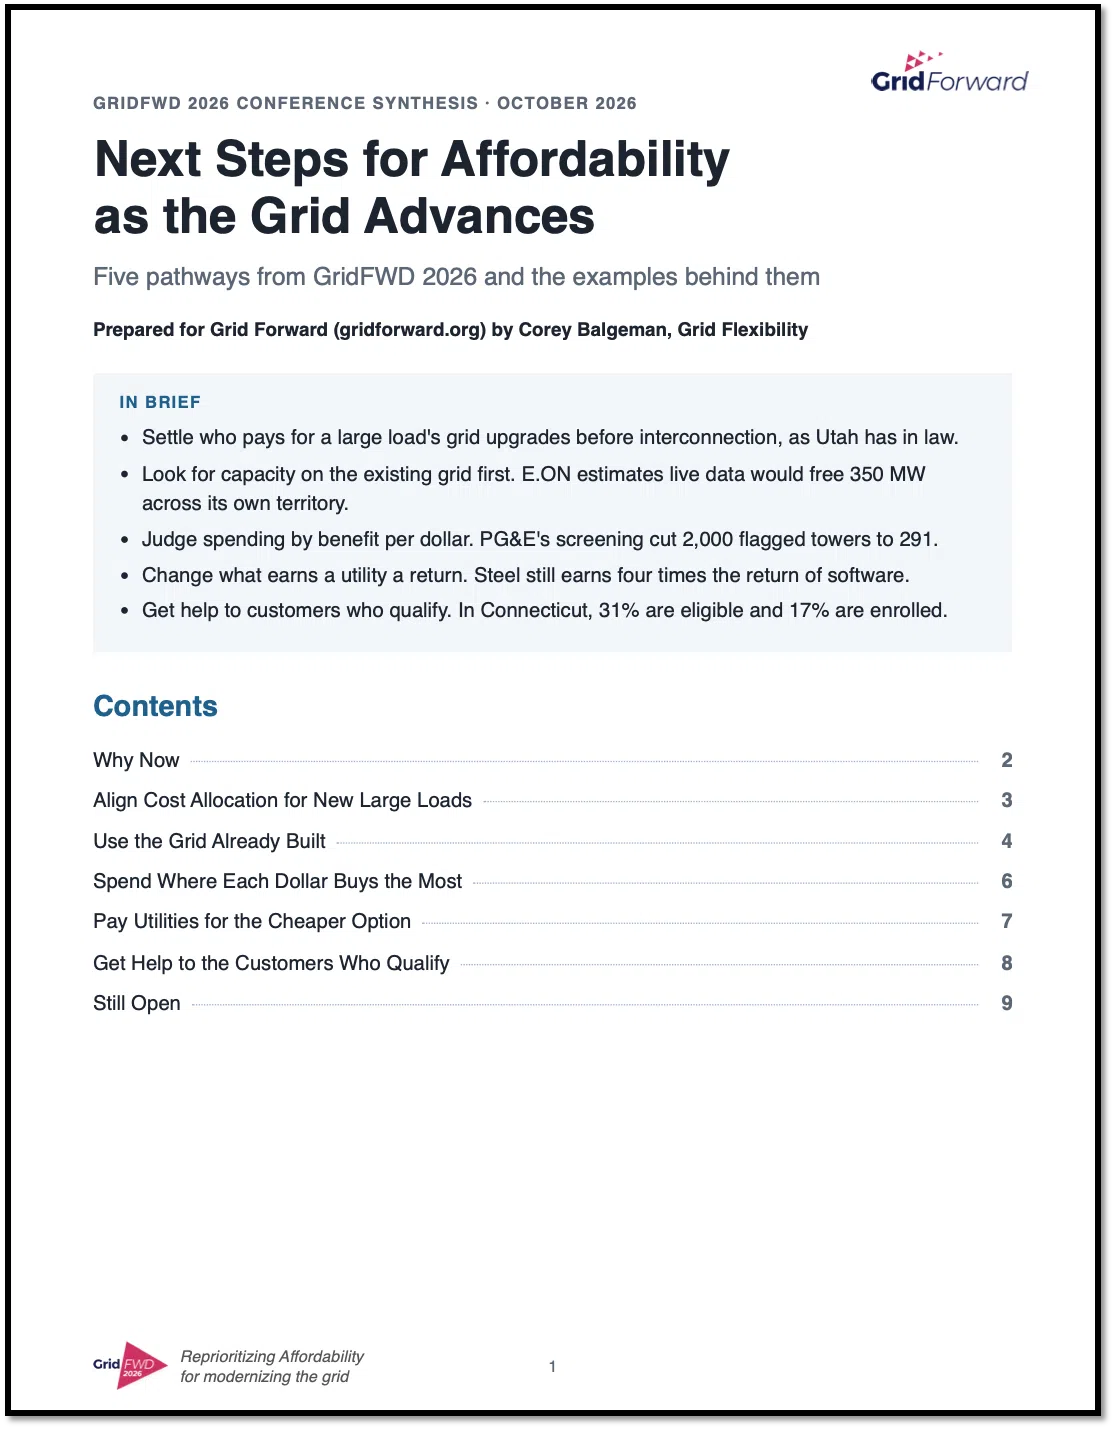
  • Next Steps for Affordability as the Grid Advances. Five pathways from GridFWD 2026 and the examples behind them

    Next Steps for Affordability as the Grid Advances. Five pathways from GridFWD 2026 and the examples behind them

    El aumento reciente de las tarifas eléctricas en la mayoría de los estados de Estados Unidos ha colocado la asequibilidad en el centro de la agenda de modernización de la red. Los precios al por menor han crecido cerca de un tercio desde 2019, superando la inflación general, y una proporción creciente de hogares destina más del 5 % de sus ingresos al servicio. Una de cada seis familias presenta atrasos en el pago y la deuda agregada se acerca a los 25 mil millones de dólares. En este contexto, la expansión de grandes cargas, especialmente centros de datos, y las inversiones en infraestructura generan presiones adicionales sobre las tarifas residenciales e industriales, al tiempo que las colas de interconexión y los retrasos en la cadena de suministro elevan los costos de capital de forma sostenida.

    La asignación correcta de costos aparece como el primer mecanismo de contención. Cuando las grandes cargas asumen los refuerzos de red que requieren antes de la interconexión, los usuarios existentes no absorben esos gastos. Utah ya incorporó este principio en su marco legal para cargas grandes. Al mismo tiempo, contratos bien diseñados pueden devolver beneficios a la base tarifaria general: en tres estados, los acuerdos de Entergy con centros de datos generaron más de 7 mil millones de dólares en alivio de costos para el resto de los clientes. Planificar a partir de un libro de órdenes respaldado por compromisos financieros, en lugar de meras proyecciones, reduce la sobreinversión derivada de solicitudes especulativas y alinea de manera más precisa la expansión de capacidad con la demanda real que efectivamente se materializa.

    La utilización de la red ya construida constituye la segunda vía de acción. La infraestructura se dimensiona para picos que ocurren solo entre 50 y 100 horas al año, por lo que permanece subutilizada la mayor parte del tiempo. El empleo de datos en tiempo real de medidores y subestaciones permite identificar holgura operativa: en el territorio de E.ON se estima que este enfoque libera 350 MW de capacidad de distribución. Planes de eficiencia orientados a la demanda, como el de BC Hydro, proyectan ahorros de 800 MW y 2.200 GWh hacia 2030, evitando cerca de 2 mil millones de dólares en nueva infraestructura. Las tarifas por tiempo de uso como opción por defecto, con tasas de exclusión inferiores al 2 % en el caso de Xcel Colorado, también ayudan a desplazar carga sin construir nuevos activos, aunque su diseño debe considerar cuidadosamente el impacto sobre hogares de bajos ingresos.

    El tercer eje consiste en juzgar cada dólar invertido por el beneficio que entrega al usuario final. Un dólar de gasto operativo impacta las tarifas entre siete y ocho veces más que un dólar de inversión de capital, lo que orienta la atención hacia la reducción de costos de inspección y gestión de vegetación. Herramientas de análisis satelital con inteligencia artificial ya generan ahorros de decenas de millones de dólares en presupuestos de mantenimiento. El cribado selectivo de activos, en lugar del reemplazo masivo por edad, redujo en PG&E el número de torres a intervenir de más de 2.000 a 291. En mitigación de incendios, el criterio de reducción de riesgo por dólar favorece soluciones de menor costo cuando logran resultados comparables. Completan el conjunto la modificación de los incentivos de retorno para que las soluciones digitales y de flexibilidad generen márgenes competitivos frente al hardware tradicional, junto con programas que efectivamente lleguen a los clientes elegibles. En Connecticut, solo el 17 % de los hogares que cumplen los requisitos está inscrito en esquemas de alivio, a pesar de que el 31% es elegible. La combinación de estas cinco vías permite avanzar en la modernización de la red mientras se contiene la presión sobre las tarifas y se protege a los usuarios más vulnerables. 

    Para leer más ingrese a:

    https://gridforward.org/wp-content/uploads/2026/10/GridFWD-2026-affordability-synthesis-21Oct2026.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí