Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Diez pasos hacia una transición energética más rápida y eficiente

    Diez pasos hacia una transición energética más rápida y eficiente

    El sistema energético mundial se encuentra en un punto de inflexión en su camino hacia un futuro de emisiones netas cero. Con el inicio de la conferencia COP28 esta semana, Rystad Energy esboza los 10 pasos críticos necesarios para acelerar la transición, limitar el calentamiento global y garantizar un futuro energético limpio y fiable.

    La transición de los combustibles fósiles a las fuentes de energía limpias está cobrando impulso, con notables avances en la adopción de tecnologías limpias en todo el mundo. A pesar de los avances actuales, es necesaria una expansión aún más rápida, y los líderes mundiales gubernamentales y empresariales desempeñarán un papel fundamental a la hora de marcar el ritmo.

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/diez-pasos-hacia-una-transicion-energetica-mas-rapida-y-eficiente/

  • Google pone en marcha su primer proyecto de energía geotérmica

    Google pone en marcha su primer proyecto de energía geotérmica

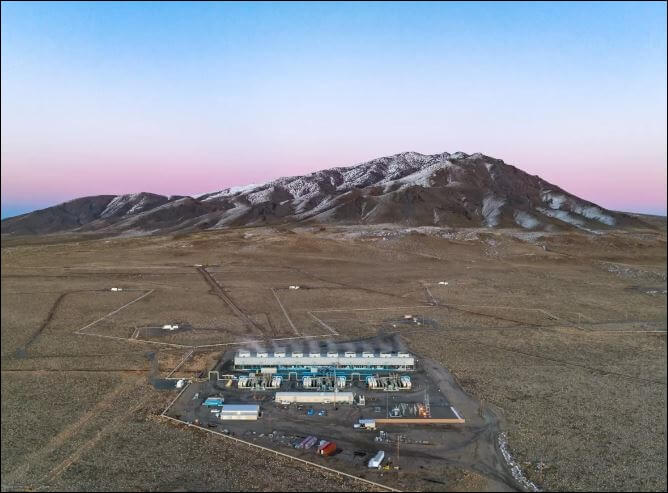
    El gigante tecnológico Google ha puesto en marcha su primer proyecto de energía geotérmica. Lo ha hecho en Nevada (EEUU) junto a una innovadora startup tecnológica.

    Google se ha fijado el ambicioso objetivo de operar sus centros de datos y campus de oficinas con energía libre de carbono las 24 horas del día, los 7 días de la semana en todas las redes donde opera para 2030, con el objetivo final de acelerar la descarbonización de los sistemas eléctricos del mundo.

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/google-pone-en-marcha-su-primer-proyecto-de-energia-geotermica/

  • La capacidad mundial de almacenamiento debe multiplicarse por 16 hasta 720 gigavatios en 2030

    La capacidad mundial de almacenamiento debe multiplicarse por 16 hasta 720 gigavatios en 2030

    La orientación al consumidor, las compensaciones a los propietarios de viviendas, unas estructuras tarifarias que reflejen los costes y la cooperación con socios locales son algunas de las propuestas de BNEF para que el mercado de almacenamiento residencial gane tamaño.

    BloombergNEF (BNEF) y el proveedor de sistemas de almacenamiento de energía en baterías Pylontech han publicado un informe sobre el mercado de almacenamiento de energía en baterías residenciales a finales de 2023, según el cual la capacidad mundial de almacenamiento de energía debe multiplicarse por 16,1 desde finales de 2022, hasta 720 gigavatios en 2030, para apoyar el objetivo mundial de triplicar las energías renovables que se está debatiendo antes de la COP28. El éxito podría ayudar a poner al mundo en la senda de la energía neta cero para 2050 y a alcanzar los objetivos climáticos de París.

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/capacidad-mundial-almacenamiento-multiplicarse-16-hasta-720-gigavatios-2030/

  • Alemania y Dinamarca se comprometen a crear el mayor mercado de hidrógeno verde del mundo

    Alemania y Dinamarca se comprometen a crear el mayor mercado de hidrógeno verde del mundo

    La gran industria alemana y el enorme sector energético danés se dan la mano para crear el mayor mercado de hidrógeno verde del mundo. Empresas alemanas de la talla de Airbus, Basf, Thyssenkrupp, Siemens Energy, Man Energy Solutions etc, y danesas como Dansk Industri, Danfoss, se han dado la mano con grandes energéticas como RWE, TotalEnergies, CIP, Orsted, Vattenfall o Uniper para crear el mayor mercado de hidrógeno verde del mundo.

    Así, aseguran en un comunicado conjunto que “nosotros, los signatarios danés y alemán, estamos comprometidos a desarrollar una política verde líder en el mundo. Creemos firmemente que el hidrógeno verde y sus derivados tienen el potencial de desempeñar un papel importante hacia una economía con cero emisiones netas. Combinadas, Dinamarca y Alemania tienen todas las capacidades necesarias para proporcionar electrólisis, desarrollar la producción, transporte y uso de hidrógeno verde a gran escala antes de 2030. Reconocemos la necesidad urgente de desarrollar el consumo e infraestructura para facilitar el desarrollo de hidrógeno verde a partir, por ejemplo, de la energía eólica marina en el Mar del Norte y la energía eólica y solar terrestre”

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/alemania-y-dinamarca-se-comprometen-a-crear-el-mayor-mercado-de-hidrogeno-verde-del-mundo/

  • La energía eólica de las cometas puede ser almacenada directamente en un contenedor con baterías móvil

    La energía eólica de las cometas puede ser almacenada directamente en un contenedor con baterías móvil

    ¿Se acuerdan de la energía eólica de las cometas? Existe una empresa en los Países Bajos, KitePower que se ha dedicado a desarrollar esta innovadora tecnología limpia. Ahora, ha dado un paso más. Ha enganchado la cometa a un contenedor lleno de baterías de tal manera que pueda almacenar la energía directamente para luego utilizarla cuando crea necesario el usuario.

    El sistema, denominado KitePower Hawk integra el almacenamiento de energía de la batería con un sistema de energía eólica aerotransportada (AWE) para la carga in situ.

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/la-energia-eolica-de-las-cometas-puede-ser-almacenada-directamente-en-un-contenedor-con-baterias-movil/

  • Understanding OT Cybersecurity Risks in the Energy Sector

    Understanding OT Cybersecurity Risks in the Energy Sector

    The risk of cyberattacks in the energy sector is a major concern. Information technology (IT) and operational technology (OT) systems are increasingly connected, so formerly isolated SCADA, industrial control systems, and remote access must be better secured to ensure the safety of industrial operations.

    The energy sector has been a frequent target of OT cyberattacks. The May 2021 ransomware attack on Colonial Pipeline that led to the shutdown of pipeline operations amply demonstrates the impact of cybersecurity on the petrochemical and oil and gas industries.

    Para leer más ingrese a:

    https://www.fortinet.com/blog/ciso-collective/ot-cybersecurity-risks-in-the-energy-sector

  • Resolver los cuellos de botella tecnológicos es crucial para lograr la transición energética

    Resolver los cuellos de botella tecnológicos es crucial para lograr la transición energética

    Según un análisis de McKinsey & Company, para alcanzar el objetivo de energía neta cero será crucial resolver los cuellos de botella tecnológicos de la transición energética mediante la sustitución de materiales, la innovación, la construcción de infraestructuras y la regulación.

    Su informe Perspectiva Energética Mundial 2023 detectó cuellos de botella relacionados con la disponibilidad de suelo, las infraestructuras energéticas, la capacidad de fabricación y la mano de obra, la asequibilidad de los consumidores, la disposición a invertir y la disponibilidad de materiales.

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/resolver-cuellos-botella-tecnologicos-crucial-energia-neta-cero/

  • Oriente Medio podría desempeñar un papel clave en la descarbonización de la economía mundial

    Oriente Medio podría desempeñar un papel clave en la descarbonización de la economía mundial

    Las grandes reservas de petróleo y gas de Oriente Medio han dado lugar a unos precios nacionales de la energía especialmente bajos y ofrecen pocos incentivos para la transición a alternativas con bajas emisiones de carbono.

    En la actualidad, el mix energético de la región se compone en un 97% de hidrocarburos, y se prevé que el porcentaje de energías renovables crezca hasta sólo el 15% en 2050, según el caso base de Wood Mackenzie. Sin embargo, los ambiciosos objetivos regionales y mundiales en materia de clima y energías renovables representan una oportunidad para las empresas de Oriente Medio. La descarbonización de su cartera de exportación de energía podría ayudar a la región a alcanzar sus propias promesas de cero emisiones netas a mediados de siglo. 

    Para leer más ingrese a:

    https://elperiodicodelaenergia.com/oriente-medio-podria-desempenar-un-papel-clave-en-la-descarbonizacion-de-la-economia-mundial/

  • We Can Cut Petrochemicals Use Today: Textiles

    We Can Cut Petrochemicals Use Today: Textiles

    La combinación de materias primas fósiles subvencionadas con mercados laborales de bajos salarios ha permitido la producción en masa de textiles baratos para satisfacer la creciente demanda de los consumidores. La producción masiva de textiles, tanto sintéticos como de origen biológico, también ha planteado importantes costos externos, como el 2%-7% de las emisiones mundiales de gases de efecto invernadero y el 20% de la contaminación anual de las aguas residuales industriales. Este informe se centra en el segmento de la confección como principal impulsor del crecimiento del mercado textil y principal responsable del impacto social y medioambiental de la producción textil actual. Las fibras plásticas son el principal componente de la demanda petroquímica del sector textil. este mercado ha superado a todas las demás aplicaciones finales del plástico en las últimas décadas. Reducir la demanda de textiles sintéticos basados en plásticos es un elemento importante del esfuerzo por reducir la demanda de productos petrolíferos. Entre los diversos materiales e impactos asociados de la industria textil actual, un material de fibra lleva la delantera: el poliéster. El poliéster, la forma fibrosa del polímero tereftalato de polietileno (PET, código de resina nº 1), constituye casi el 84% de la producción mundial de fibras sintéticas, una demanda mayor por un amplio margen que la de otras fibras derivadas de la petroquímica de esta categoría, como el nailon, el elastano y los acrílicos. En las dos últimas décadas, la producción de poliéster ha crecido cinco veces más rápido que la de algodón y ha duplicado la producción mundial de fibras. En la actualidad, el poliéster virgen procedente de combustibles fósiles representa más de la mitad del mercado total de fibras en peso. La producción de poliéster, al igual que otros sectores plásticos básicos como el de los envases, depende de la extracción de recursos no renovables y de una fabricación intensiva en emisiones, y crea legados de residuos de larga duración. En el segmento de la producción, el poliéster requiere dos insumos principales, tradicionalmente basados en combustibles fósiles -el monoetilenglicol (MEG) y el ácido tereftálico purificado (PTA)- e incurre en el uso de varios aditivos químicos y metalúrgicos nocivos. Estos componentes básicos del PET proceden de distintos puntos de la cadena de valor del petróleo y el gas, y para sintetizarlos ambos requieren procesos de alto consumo energético con subproductos tóxicos: El PTA se basa en el procesamiento de la nafta de las refinerías de petróleo crudo, y el MEG requiere el craqueo al vapor del etileno, y ambos generan subproductos de benceno. El uso y la eliminación del poliéster también plantean riesgos de contaminación del agua y daños ecológicos por la liberación de microplásticos procedentes del lavado y el deterioro de las prendas.

    Sin embargo, el uso de productos petroquímicos en la industria de la confección no se limita al poliéster, ni siquiera a las fibras sintéticas. La producción de algodón puede utilizar productos petroquímicos en forma de fertilizantes y pesticidas durante el cultivo, y tintes sintéticos durante el procesamiento de la fibra y el tejido. Más allá del carbono incorporado y de la huella química de los textiles de confección, la consecuencia más grave se produce en la fase posterior al uso, en la que se calcula que el 73% de la ropa desechada acaba en vertederos o incinerada. Además, la exportación de residuos textiles a los países en desarrollo plantea problemas de justicia medioambiental. A diferencia de lo que ocurre en los sectores de los envases y la construcción, los consumidores tienen un gran poder de negociación a la hora de comprar prendas de vestir. Como resultado, una amplia gama de preferencias personales -como el estilo, la comodidad y la identidad- se unen a los factores diferenciadores más comunes de los bienes de consumo, como la calidad, la durabilidad y el precio, en el proceso de toma de decisiones de compra. Las tendencias de la moda son un motor especialmente importante del impacto social y medioambiental de la industria de la confección. La moda rápida ha sido la tendencia predominante en el mercado de la confección desde la década de 1990, y se caracteriza por una aceleración de los plazos de producción y venta, un elevado número de ciclos de tendencias y cambios de catálogo de productos, una disminución de la calidad de fabricación de las prendas, precios bajos y un intenso trabajo de marca y marketing para vender el último estilo de moda. El auge de la moda rápida ha creado ciclos de consumo y desecho muy acelerados, convirtiendo en desechables productos que antes se fabricaban de forma duradera, con un camión de basura de textil tirado en el vertedero o incinerado cada segundo. Las tendencias crean sus propios contra-movimientos, y en la industria de la confección los principios de la moda lenta están surgiendo pisándole los talones a la moda rápida. Las compras conscientes de la sostenibilidad son diferentes según las generaciones, las geografías y las personalidades. Los consumidores de la Generación Z están especialmente influidos por las preocupaciones medioambientales y sociales. Nueve de cada diez de estos consumidores creen que las empresas tienen la responsabilidad de abordar las cuestiones medioambientales y sociales. Además, se inclinan por marcas que apoyan valores compartidos como los derechos de los trabajadores, la acción por el clima y la equidad ejecutiva.

    El informe destaca la posibilidad y la importancia de reducir el uso de productos petroquímicos en la industria textil. Se resalta la relevancia de esta reducción debido a los efectos negativos que los derivados del petróleo tienen en el medio ambiente, así como en la salud humana. El informe proporciona un análisis detallado de cómo la industria textil depende en gran medida de los productos petroquímicos para la fabricación de fibras sintéticas como el poliéster, nailon y otros materiales plásticos utilizados en la confección de prendas de vestir. Se señala que, a pesar de la conveniencia y versatilidad de los materiales derivados del petróleo en la industria textil, existen alternativas sostenibles y ecológicas. El informe destaca avances tecnológicos y materiales innovadores, como las fibras de origen natural, como el algodón orgánico, el cáñamo, el lino, la lana y la seda, que pueden reemplazar parcial o completamente a las fibras sintéticas. Además, el informe subraya la importancia de la concienciación y la adopción de prácticas sostenibles en toda la cadena de suministro textil, desde el diseño y la producción hasta el consumo y el reciclaje. Se hace hincapié en la necesidad de políticas gubernamentales que fomenten la transición hacia una industria textil más sostenible, así como en el papel fundamental de los consumidores en exigir y apoyar productos textiles fabricados de manera más ecológica y amigable con el medio ambiente. En resumen, el informe ofrece un panorama detallado sobre cómo reducir y eventualmente eliminar el uso de productos petroquímicos en la industria textil, promoviendo alternativas sostenibles y resaltando la importancia de un enfoque colectivo para lograr un cambio significativo en beneficio del medio ambiente y la salud humana.

    Para leer más ingrese a:

    https://rmi.org/insight/we-can-cut-petrochemicals-use-today-textiles/

    https://rmi.org/insight/we-can-cut-petrochemicals-use-today-textiles/#download-form

  • Transitioning Industrial Clusters towards Net Zero: National Policy Enablement for Industrial Decarbonization

    Transitioning Industrial Clusters towards Net Zero: National Policy Enablement for Industrial Decarbonization

    Se entiende la importancia de la descarbonización de los clústeres industriales para alcanzar el cero neto y el papel crucial que desempeñan los reguladores y los responsables políticos. La colaboración público-privada ha alcanzado máximos históricos, dado que la innovación tecnológica y política ha permitido un crecimiento más sólido y acelerado de las soluciones ecológicas para la industria. A medida que la iniciativa Transitioning Industrial Clusters towards Net Zero se expande a nuevas geografías, se han desarrollado análisis exhaustivos adicionales de las estrategias y acciones empleadas por múltiples gobiernos federales para impulsar la descarbonización industrial. Este documento profundiza en el razonamiento contextual que subyace al enfoque de clúster industrial para la descarbonización, que ha sido adoptado cada vez más por los responsables políticos de todo el mundo. El análisis apoya la iniciativa de la comunidad de 20 agrupaciones industriales, que abarca 11 países de cuatro continentes, con un potencial acumulado de reducción o disminución de las emisiones de carbono de 626 millones de toneladas. Las agrupaciones industriales se han convertido en el centro de atención de los gobiernos de todo el mundo, lo que ha dado lugar a un aumento de las iniciativas para hacer frente a las emisiones industriales de carbono. El compromiso de los gobiernos y el alineamiento institucional son factores clave para acelerar la acción. Se observa que las políticas de la UE, como el Mecanismo de Ajuste en la Frontera del Carbono (CBAM), tienen una gran influencia en la descarbonización industrial de otras naciones, como Emiratos Árabes Unidos, Brasil y Sudáfrica. Entre los países asiáticos, Japón y la India están a la cabeza en cuanto a marcos políticos para el hidrógeno. Mientras tanto, en las economías emergentes, los marcos políticos para la captura, utilización y almacenamiento de carbono (CCUS) están todavía en las primeras etapas de desarrollo. Dada la diversidad de las políticas, es fundamental tener en cuenta la importancia del contexto local en el proceso de transición de cada país y leer este documento con el debido respeto y teniendo en cuenta esta dimensión. Este documento examina las políticas legislativas que impulsan la descarbonización industrial en una selección de diez países de América, Europa, Asia-Pacífico, Oriente Medio y África, así como los mecanismos que permiten promover un enfoque colaborativo de agrupaciones industriales orientadas al mercado. La iniciativa Transitioning Industrial Clusters towards Net Zero está dirigida por el Foro Económico Mundial en colaboración con Accenture y el Electric Power Research Institute (EPRI). El objetivo de la iniciativa es convocar y acelerar a las industrias situadas en un mismo lugar en su transición hacia la energía neta cero, aprovechando las oportunidades de colaboración para reducir el riesgo de las inversiones, crear mercados de energía limpia y descarbonizar las agrupaciones.


    La iniciativa reúne a los agentes industriales en todas las fases de desarrollo de la ambición en un foro imparcial para dar forma a las estrategias de colaboración y compartir las lecciones aprendidas. Paralelamente, la iniciativa continúa desarrollando el liderazgo intelectual e incubando las mejores prácticas para la comunidad de clústeres firmantes. Este análisis político se complementará con un análisis en profundidad de la financiación de las agrupaciones industriales en Europa y en determinadas economías emergentes. Los 20 clusters signatarios de la iniciativa están distribuidos en 11 países y siguen ampliándose a nuevas geografías, entre ellas la India (con el apoyo de Bain & Company) y China. Esta segunda edición incluye una cuarta geografía con la inclusión de África. Las naciones seleccionadas para el estudio dentro de estas geografías fueron impulsadas tanto por el interés de la comunidad Transitioning Industrial Clusters towards Net Zero como por los planes de expansión de la iniciativa. Este documento se elaboró mediante una revisión exhaustiva de la legislación nacional y de colaboración de las naciones, así como de otra documentación pública federal. Además, en un subconjunto de zonas geográficas, se entrevistó a expertos locales o se llevó a cabo una investigación documental adicional para comprender las estrategias de asociación, políticas, financieras y tecnológicas de las agrupaciones industriales «emblemáticas». Más allá de los compromisos nacionales, los gobiernos deben desempeñar un papel activo para acelerar el cambio hacia neto cero. Los gobiernos pueden orientar estratégicamente las inversiones del sector privado hacia soluciones de descarbonización industrial. Al tiempo que promueven estas inversiones, también deben garantizar que durante la transición no se pasen por alto los beneficios más amplios para la comunidad.


    El informe se centra en estrategias para reducir las emisiones de gases de efecto invernadero en sectores industriales clave. En su núcleo, explora cómo los países pueden implementar políticas a nivel nacional para impulsar la descarbonización en estos sectores. Identifica que la descarbonización industrial es crucial para alcanzar los objetivos de reducción de emisiones y abordar el cambio climático a nivel global. El informe destaca la importancia de los «clusters industriales», agrupaciones geográficas de empresas interconectadas que comparten recursos y están dedicadas a industrias similares. Propone que la transición hacia una economía descarbonizada requiere un enfoque específico en estos clusters, ya que representan una oportunidad para implementar soluciones integrales que aborden las emisiones en múltiples empresas simultáneamente. El informe también resalta la necesidad de colaboración entre gobiernos, empresas, y otras partes interesadas para lograr una transición exitosa hacia la descarbonización industrial. Subraya la importancia de la cooperación internacional para intercambiar mejores prácticas, compartir conocimientos y trabajar en soluciones conjuntas que impulsen la transición hacia la neutralidad de carbono en los sectores industriales. En resumen, el informe aboga por la implementación de políticas nacionales específicas que se centren en los clusters industriales como vehículos clave para la descarbonización. Propone una combinación de incentivos, regulaciones, inversión en innovación y colaboración entre diversos actores como elementos fundamentales para lograr una transición exitosa hacia la neutralidad de carbono en la industria.

    Para leer más ingrese a:

    https://www.weforum.org/publications/transitioning-industrial-clusters-towards-net-zero-national-policy-enablement-for-industrial-decarbonization-part-ii/

    https://www3.weforum.org/docs/WEF_Transitioning_Industrial_Clusters_towards_Net_Zero_2023.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí