Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • La primera Comunidad Energética en el Valle del Cauca tendrá una inversión de más de 2 mil millones de pesos

    La primera Comunidad Energética en el Valle del Cauca tendrá una inversión de más de 2 mil millones de pesos

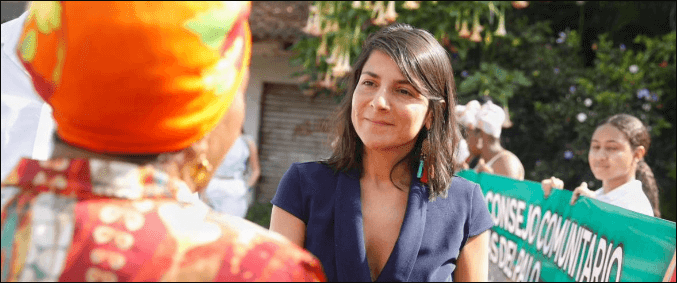
    Jamundí, Valle del Cauca. 03 de abril de 2023. La ministra de Minas y Energía, Irene Vélez Torres, visitó el municipio de Jamundí – Valle del Cauca, para anunciar la aprobación de recursos por más de $2 mil millones de pesos que permitirán desarrollar la primera Comunidad Energética dentro del Sistema Interconectado Nacional (SIN), beneficiando al Consejo Comunitario del Corregimiento de Bocas del Palo.

    Durante este recorrido, la ministra Irene Vélez Torres, junto el alcalde de Jamundí, Andrés Felipe Ramírez, el director ejecutivo del Fondo de Energías No Convencionales y Gestión Eficiente de la Energía (FENOGE), Juan Camilo Vallejo y parte del equipo de la empresa de energía Celsia, conversó con la comunidad para explicarles los beneficios que trae el proyecto piloto que se desarrollará en este territorio.

    Para leer más ingrese a:
    https://www.minenergia.gov.co/es/sala-de-prensa/noticias-index/la-primera-comunidad-energ%C3%A9tica-en-el-valle-del-cauca-tendr%C3%A1-una-inversi%C3%B3n-de-m%C3%A1s-de-2-mil-millones-de-pesos/

  • La academia y su papel determinante como plataforma para la transición energética

    La academia y su papel determinante como plataforma para la transición energética

    Es indiscutible pensar que el mundo está entrando en un proceso de transición a energías más limpias para cuidar el planeta. El ser humano a lo largo de su existencia ha adecuado su entorno para sobrevivir haciendo uso de diferentes materiales que le ayuden a generar energía, pasando de la leña al carbón, en el siglo XIX, y del carbón al petróleo en el siglo XX. Para los 2000, el camino ha sido otro, no solo se busca la calidad de vida, sino tener consciencia del mundo que se le dejará a las futuras generaciones. Es así como la sociedad se proyecta hacia la transición a energías alternativas como el hidrógeno, la energía solar térmica y fotovoltaica, la energía eólica, la hidroenergía, la energía de los océanos y la energía geotérmica.

    Colombia no se queda atrás en esta materia. Bajo el compromiso de lograr la neutralidad del carbono para el 2050, el Congreso de la República en 2021 expidió la Ley de Transición Energética para fomentar el uso de fuentes no convencionales de energía en organizaciones públicas y privadas. Una tendencia, que ya muestra sus frutos, dado que, de acuerdo con el Índice de Transición Energética del Foro Económico Mundial, Colombia es el tercer país en la región que ha realizado más esfuerzos para alcanzar este objetivo con un 65,93%. Hoy, el Estado cuenta con una capacidad energética de 1.365 MW generados por centrales solares y eólicas y tiene previsto desarrollar más de 4.500 MW en los próximos años.

    Para leer más ingrese a:

    hhttps://www.larepublica.co/especiales/practicas-mas-sostenibles/la-academia-y-su-papel-determinante-como-plataforma-para-la-transicion-energetica-3573072

  • Hay 296 megavatios solares instalados en 27 proyectos

    Hay 296 megavatios solares instalados en 27 proyectos

    Para 2027, la UPME proyecta que la matriz eléctrica del país se haya modificado hasta ser 43% hidroeléctrica, seguida en 30% por la energía solar. Esto quiere decir que esta fuente será la segunda más importante en cuanto a la capacidad instalada, dentro de cuatro años, superando la generación térmica que actualmente es la segunda fuente.

    Si bien actualmente hay 296 megavatios instalados de energía solar, de acuerdo con los datos de XM, operador de mercado, para llegar a esta meta se requerirían 10.214 megavatios. La Unidad de Planeación Minero Energética (UPME) señala que si todos los proyectos que están programados para ingresar lo hacen, esta meta podría lograrse con un porcentaje de participación de 30%. Este cambio se dará desde el dato actual de 296 megavatios, que no alcanzan a representar 1% de la capacidad.

    Para leer más ingrese a:

    hhttps://aciem.org/noticias-energia-hay-296-megavatios-solares-instalados-en-27-proyectos/

  • Colombia es primera opción en inversión para energías limpias

    Colombia es primera opción en inversión para energías limpias

    Proparco, el brazo financiero de la Agencia Francesa de Desarrollo (AFD), encargado de los préstamos y los proyectos de inversiones en el sector privado, tiene como objetivo financiar las empresas de este sector en África, América Latina y Asia. El director ejecutivo de Proparco, Djalal Khimdjee, habló con Portafolio sobre los planes de la filial en Colombia y su nueva estrategia de inversión en el país, con la cual esperan ascender de 200 millones de euros a 500 millones de euros en los próximos cinco años.

    Para leer más ingrese a:

    Colombia es primera opción en inversión para energías limpias – ACIEM

  • A Market fit for Net Zero power system

    A Market fit for Net Zero power system

    El informe propone una serie de cambios en el diseño del mercado energético que permitirían una mayor integración de las energías renovables y la electrificación de otros sectores, como el transporte y la calefacción. También se aborda la importancia de la flexibilidad del sistema y la necesidad de una regulación más eficiente para garantizar el equilibrio adecuado entre la oferta y la demanda de energía. Además, se propone una mayor integración regional y una mayor cooperación transfronteriza, junto con la implementación de tecnologías digitales, como soluciones clave para el futuro mercado eléctrico europeo. En resumen, el informe ofrece una visión detallada de cómo podría evolucionar el mercado energético europeo para alcanzar la neutralidad de carbono y ofrece recomendaciones concretas para los responsables políticos y los actores del mercado energético. El informe describe una visión del mercado eléctrico europeo para el futuro, en el que las energías renovables y la electrificación de otros sectores son la norma, y se abordan los desafíos clave para lograr esta visión, también describe la evolución del mercado eléctrico y de las políticas en Europa, incluyendo la liberalización del mercado, el surgimiento de las energías renovables y la evolución de la regulación. El estudio muestra las principales áreas en las que se deben centrar los esfuerzos para desarrollar una estrategia para un mercado eléctrico adecuado para la neutralidad de carbono. Además, el informe se centra en la electrificación de otros sectores, como el transporte y la calefacción, y cómo esto puede contribuir a la transición hacia la neutralidad de carbono. Por último, se describe la importancia de la flexibilidad del sistema eléctrico para garantizar el equilibrio adecuado entre la oferta y la demanda de energía, y se presentan soluciones para mejorar la flexibilidad. 

    Para leer más ingrese a:

    https://www.eurelectric.org/publications/a-market-fit-for-net-zero-power-system-full-study/  

    https://cdn.eurelectric.org/media/6435/eurelectric-cl-market-design-final-full-study-slide-deck-h-786806D9.pdf  

  • Electricity market design: Fit for Net Zero – Policy recommendations

    Electricity market design: Fit for Net Zero – Policy recommendations

    La transición hacia una economía neta cero para 2050 requiere aumentar el volumen de inversión en todo el sector de la energía y los sectores de uso final, al tiempo que se garantiza una mejor participación y oportunidades de protección para los consumidores. Este estudio tiene como objetivo abordar estos desafíos y contribuir al debate en curso sobre el diseño del mercado de la electricidad para que se ajuste a la transición energética. La crisis energética provocada por el conflicto en Ucrania ha demostrado la resiliencia y los beneficios de un mercado europeo integrado. Sin embargo, la crisis también ha puesto de relieve algunas de las lagunas en el diseño actual del mercado y la necesidad de transmitir los beneficios de los costos de generación estables de las energías renovables y otras tecnologías bajas en carbono más directamente a los consumidores. En este informe, presenta un análisis de las brechas clave en el diseño actual del mercado con recomendaciones para completar el conjunto de mercados existentes para apoyar una transición eficiente hacia el cero neto en las próximas décadas. La reforma del diseño del mercado tendrá que preservar la rentabilidad y la competencia nacional y transfronteriza proporcionada por el mercado interno de la energía de la UE basándose en el marco actual del mercado. Las recomendaciones políticas que se presenta en este informe se centran (i) en la aplicación adecuada de las legislaciones y reglamentos existentes de la UE, (ii) en la eliminación de barreras y obstáculos y (iii) en soluciones basadas en el mercado para reforzar los incentivos para que las partes interesadas contribuyan a los desafíos a los que se enfrenta el sistema de energía y logren la transición hacia una economía Estas recomendaciones se definieron cuidadosamente para fomentar la participación de los consumidores, mantener la eficiencia de las señales de precios y mejorar la transparencia, la liquidez y la competencia en todos los plazos. Por el contrario, las medidas que serían perjudiciales para estos objetivos serían contraproducentes y deberían evitarse. 

      Para llegar a estas recomendaciones, se ha seguido un enfoque estructurado e interactivo para analizar las brechas clave en el diseño actual del mercado e identificar posibles soluciones. Estas recomendaciones de política se estructuran en tres pilares principales: (i) un marco de contratación y compromiso de los consumidores basado en mejores oportunidades de cobertura a plazo y estructuras de precios al por menor, (ii) un marco de inversión respaldado por mejores oportunidades de cobertura/contratación a largo plazo, y (iii) un marco para coordinar las necesidades del sistema futuro para cumplir con la seguridad del suministro. Un marco mejorado de contratación de clientes, que permita suficientes posibilidades para que los generadores, clientes y proveedores se cubran y contraten, incluso a largo plazo, llevaría los beneficios de las fuentes de energía renovables (RES) y la generación baja en carbono más directamente a los consumidores, al tiempo que proporcionaría señales eficientes a corto plazo que fomentan la participación activa de la demanda en los mercados. El informe se enfatiza en la importancia de garantizar un equilibrio adecuado entre la oferta y la demanda de energía, fomentar la electrificación en varios sectores y promover la digitalización del mercado eléctrico. En resumen, el informe ofrece un conjunto de recomendaciones clave para la creación de un mercado eléctrico más eficiente y sostenible en Europa, que pueda apoyar la transición hacia una economía neutral en carbono. 

    Para leer más ingrese a:

    https://www.eurelectric.org/publications/electricity-market-design-fit-for-net-zero-policy-recommendations/  

    https://cdn.eurelectric.org/media/6448/market-design-flagship-final-h-0706B927.pdf  

  • Investments In Distribution Networks: A Decisive Element Of The Planned Electricity Market Reform

    Investments In Distribution Networks: A Decisive Element Of The Planned Electricity Market Reform

    Si bien se acogen con satisfacción las enmiendas de la Comisión, que reconocen la importancia de las inversiones anticipadas en la red, incluidos los recursos de flexibilidad y los acuerdos de conexión flexible, se cree que debe asignarse un papel más destacado a los gestores de redes de distribución (GRD), si se quiere lograr una rápida mejora y refuerzo de la infraestructura de la red. Esto incluye un mandato claro que autorice a los GRD a ajustar, mejorar y ampliar las redes, un requisito previo fundamental para la transformación prevista del sistema energético y para garantizar la seguridad del suministro. E.DSO considera que esta reforma es una oportunidad única para reconocer el papel crucial de las redes de distribución en la legislación de la UE de forma adecuada y sostenible. El informe presenta una revisión de la literatura existente sobre las inversiones en redes de distribución y su impacto en la eficiencia y la rentabilidad. Además, el informe examina las políticas y regulaciones actuales en la Unión Europea relacionadas con la inversión en redes de distribución. Por último, el informe proporciona recomendaciones para futuras políticas y regulaciones relacionadas con las inversiones en redes de distribución eléctrica. 

    Para leer más ingrese a:

    https://www.edsoforsmartgrids.eu/edso-publications/investments-in-distribution-networks-a-decisive-element-of-the-planned-electricity-market-reform  

    https://www.edsoforsmartgrids.eu/images/publications/Joint_Position_DSOs_EMD.pdf  

  • Clean Energy Transitions Programme 2022

    Clean Energy Transitions Programme 2022

    El Programa de Transiciones Energéticas Limpias (CETP) se ha convertido en el mayor y más importante programa de la Agencia Internacional de la Energía (IEA). Ha sido el principal vehículo a través del cual la AIE ha establecido, profundizado y reforzado las asociaciones con los principales países no miembros, aquellos países que están a la vanguardia de la transición hacia una energía limpia. El programa también ha desempeñado un papel crucial a la hora de permitir a la AIE reforzar su papel de liderazgo mundial en las transiciones hacia energías limpias a un ritmo y escala que de otro modo no habría sido posible, con gran beneficio tanto para los países objetivo del programa como para los países miembros de la AIE. Este Informe Anual 2022 del CETP ofrece una visión general de los principales logros del programa en el último año. Durante este tiempo, el CETP ha impulsado una agenda ambiciosa y de gran impacto, incluso cuando el mundo ha tenido que hacer frente a múltiples crisis superpuestas. En general, la combinación de datos, conocimientos, asesoramiento y desarrollo de capacidades del CETP está contribuyendo de forma muy positiva al avance de las transiciones hacia una energía limpia en todo el mundo, con especial atención a las economías emergentes y en desarrollo. el informe también ofrece una visión general de los objetivos, la gobernanza y el marco estratégico del programa, así como las novedades relacionadas con el Compromiso Conjunto de los Financiadores adoptado en la Reunión Ministerial de la AIE. 

    El estudio conta de 3 pilares principales, en resumen, el pilar 1 muestra como la IEA apoya los esfuerzos de la India para lograr emisiones netas cero proporcionando asesoramiento político y participando en intercambios entre expertos técnicos sobre diversos temas relacionados con las energías renovables, el transporte, la eficiencia energética, el CCUS, los combustibles alternativos y el papel del gas natural en las transiciones energéticas. El pilar 2 habla de la coordinación multilateral y de cómo la IEA apoyó con éxito la Plataforma Biofuture como facilitador, coordinador y codirector de la Campaña Biofuture, lo que resultó en importantes impactos y resultados en 2022. La Plataforma Biofuture elevó el perfil de la bioenergía y la bioeconomía en las agendas de energía limpia y energía neta cero. Finalmente, el pilar 3 habla de cómo facilitar el diálogo mundial sobre la energía y de cómo la IEA mejoró los datos de los balances energéticos de Afganistán, Barbados, Guinea y Papúa Nueva Guinea. Como también se trabajó para hacer comparables los balances energéticos de la India con los de otros países. Y además la IEA colaboró con Eurostat para desarrollar un cuestionario piloto destinado a recopilar datos sobre el hidrógeno. 

    Para leer más ingrese a:

    https://www.iea.org/reports/clean-energy-transitions-programme-2022  

    https://iea.blob.core.windows.net/assets/f75d4c63-e29d-476a-8fc7-497439d6d242/CETPAnnualReport2022.pdf  

  • ASEAN Renewables: Opportunities and Challenges

    ASEAN Renewables: Opportunities and Challenges

    A medida que el mundo se enfrenta a una desaceleración de la actividad económica mundial, la inflación y el aumento de las tensiones geopolíticas, es cada vez más importante abordar los problemas de seguridad energética. Los países de la región de la ASEAN se encuentran entre los más afectados a nivel mundial por el cambio climático, con impactos socioeconómicos sustanciales experimentados en las últimas dos décadas. Las economías de la región de la ASEAN también experimentaron un alto crecimiento económico y demográfico, con una rápida urbanización, industrialización y un continuo aumento de la demanda de energía. Sin embargo, el desarrollo de la energía renovable en la región se está quedando atrás debido a los marcos de política e inversión inadecuados. Las barreras regulatorias, los intereses tradicionales y los acuerdos comerciales inflexibles han permitido la priorización continua de la generación de fósiles sobre las energías renovables. A pesar de la caída de los costos en todo el mundo para las tecnologías renovables, los costos de los proyectos solares y eólicos siguen siendo elevados en el sudeste asiático debido a la falta de escala de despliegue y al subdesarrollo de las cadenas de suministro. Este informe pretende mejorar la transparencia financiera y proporcionar más datos sobre las inversiones en energías limpias en los Estados miembros de la Asociación del Sudeste Asiático (ASEAN). La investigación ha conceptualizado cualitativa y cuantitativamente el riesgo y el rendimiento de las energías renovables. El informe aclara además las oportunidades y barreras para los inversores del sector privado, así como las prioridades y posibles soluciones para aumentar la inversión en energías renovables. Los países de la ASEAN se han analizado por separado y como partes constituyentes de la dinámica regional. Hasta la fecha, la inversión en energías renovables en el Sudeste Asiático ha crecido de forma irregular y su despliegue sigue estando lejos de aprovechar el gran potencial de recursos de la región. La inversión media anual de 10 000 millones de dólares en energía solar fotovoltaica y eólica en los últimos cinco años es una de las más bajas del mundo y sólo supera la del África subsahariana. La mayor parte de estas inversiones se movilizaron en un solo país: Vietnam. El capital privado sólo ha representado el 60% de la inversión en energías renovables en el Sudeste Asiático, frente al 90% en las economías avanzadas. El desarrollo de las energías renovables en la región se está retrasando por la inadecuación de los marcos políticos y de inversión. Los obstáculos reglamentarios, los intereses de los operadores tradicionales y los acuerdos comerciales inflexibles han permitido que se siga dando prioridad a la generación fósil frente a las energías renovables. A pesar de la caída de los costos de las tecnologías renovables en todo el mundo, los costos de los proyectos solares y eólicos siguen siendo elevados en el Sudeste Asiático debido a la falta de escala de despliegue y al subdesarrollo de las cadenas de suministro. Este informe identifica las prioridades de los responsables políticos para ayudar a desbloquear la inversión en energías renovables, centrándose en en atraer capital de bajo costo de inversores internacionales.  

    Para leer más ingrese a:

    https://www.iea.org/reports/asean-renewables-investment-opportunities-and-challenges  

    https://iea.blob.core.windows.net/assets/057bafda-0c09-40fe-934c-4f2fe5e080f4/ASEANRenewables_InvestmentOpportunitiesandChallenges.pdf  

  • Armenia energy profile

    Armenia energy profile

    Armenia depende de las importaciones de gas natural y petróleo para la mayoría de sus necesidades energéticas, lo que la expone a riesgos de suministro y a la dependencia de un único proveedor. Como el Gobierno considera que la seguridad energética y el desarrollo de fuentes autóctonas son primordiales para el sector energético, las energías renovables y las medidas de eficiencia son áreas clave. Para satisfacer el crecimiento previsto de la demanda y aumentar al mismo tiempo la confiabilidad, el Gobierno pretende aumentar la capacidad y promover las fuentes de energía nacionales. En 2013, el Gobierno elaboró un Concepto Nacional de Seguridad Energética que esboza estrategias para la diversificación de combustibles, principalmente a través de las renovables y la energía nuclear, la creación de reservas de combustible y el aumento de la capacidad de generación de energía. Posteriormente, en 2014, aprobó un programa de actividades para 2014-2020 con el fin de aplicar su concepto de seguridad. Tras una grave crisis de suministro eléctrico a mediados de los noventa, Armenia ha renovado su sector energético en los últimos veinte años. Se han privatizado partes del sector, se han reestructurado algunas empresas, la mayoría de los hogares tienen ahora acceso al gas y se han introducido tarifas que reflejan los costos. Esto ha dado lugar a una amplia inversión en capacidad y redes, lo que ha mejorado considerablemente la confiabilidad; la financiación procedió principalmente de la comunidad de donantes, de la que Armenia sigue dependiendo para su apoyo. La política energética se centra ahora en el desarrollo de fuentes de energía autóctonas, principalmente renovables, y en la prolongación de la vida útil del reactor nuclear que suministra casi un tercio de la electricidad del país. El Gobierno ha empezado a prestar más atención a las cuestiones de eficiencia energética, y en 2020 se elaboró el segundo Plan Nacional de Acción para la Eficiencia Energética. La política regional de Armenia se centra en reforzar su posición y ampliar la integración del mercado. El siguiente informe describe la visión del Gobierno sobre las estrategias de menor costo para desarrollar todo el sistema energético y las medidas necesarias para aplicar esta estrategia. El ambicioso plan del Gobierno para aumentar las energías renovables hasta el 66% del mix de generación de energía en 2036 (desde el 7% en 2012) incluye pequeñas centrales hidroeléctricas, eólicas y solares fotovoltaicas, pero excluye los biocombustibles. Para alcanzar este objetivo, Armenia necesitará tener 2 185 MW de nueva capacidad de energía renovable instalada para 2036. Las previsiones de aumento de capacidad incluyen 50 MW de pequeñas centrales hidroeléctricas y 141 MW de grandes centrales hidroeléctricas, 500 MW de energía eólica y 950 MW de energía solar fotovoltaica. Las reformas normativas han apoyado los avances del sector eléctrico desde mediados de los años noventa. El compromiso de recuperar los costos de las tarifas ha facilitado la inversión en infraestructuras y ha atraído importantes inversiones del sector privado, lo que ha mejorado la confiabilidad, la calidad del servicio y la eficacia operativa. 

    El informe consta de 3 secciones, en resumen, en la primera sección se hace una introducción al informe, se habla sobre las características, la composición de la economía y el sistema energético actualmente de Armenia. La segunda sección habla de la seguridad energética y la dotación de recursos del país. En la tercera sección habla de la transformación del sistema energético y la incorporación de energías renovables en el país.  

    Para leer más ingrese a:

    https://www.iea.org/reports/armenia-energy-profile  

    https://iea.blob.core.windows.net/assets/55834e18-f66e-4642-aed2-7ebff9c54c2c/ArmeniaEnergyProfile.pdf  

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí