
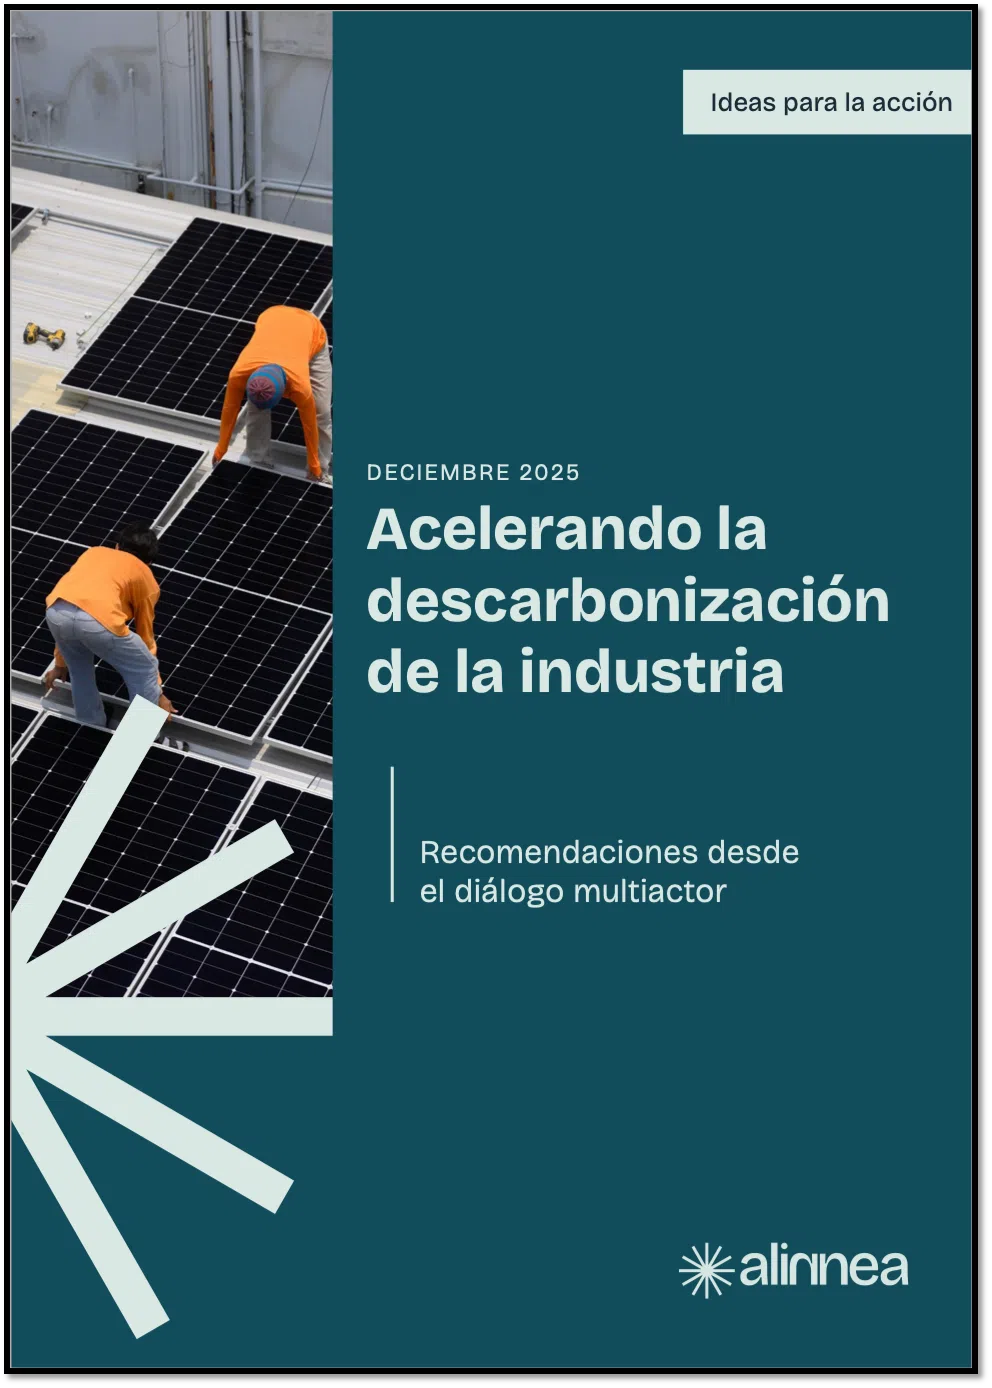
La industria española aporta alrededor del 22% del PIB y cerca del 12,3% del empleo directo, y a la vez concentra el 20% de las emisiones de gases de efecto invernadero del país y el 20,3% en la Unión Europea, muchas de ellas difíciles de reducir con las tecnologías actuales. Ese peso explica que la descarbonización se plantee hoy como una palanca de competitividad, resiliencia y autonomía estratégica, más que como un objetivo estrictamente ambiental. Con ese enfoque, entre mayo y septiembre de 2025 se desarrollaron tres sesiones de diálogo y una reunión de revisión con más de cincuenta actores de la administración pública, el sector privado, el ámbito financiero, la sociedad civil y la academia, bajo las reglas Chatham House. El resultado es un diagnóstico compartido de diez nudos que frenan la transición, acompañado de propuestas accionables para cada uno de ellos.
El análisis sitúa esos nudos en un contexto regulatorio exigente. A escala europea, la Brújula de Competitividad, el Pacto Industrial Limpio, el régimen de comercio de derechos de emisión, el Mecanismo de Ajuste en Frontera por Carbono y la Ley de Industria de Cero Emisiones Netas redefinen las reglas del juego, mientras que en España el PNIEC, la Ley 7/2021 de Cambio Climático y el PERTE de Descarbonización Industrial canalizan el apoyo público. Dentro de los nudos, el precio de la electricidad resulta determinante: el mercado mayorista se ubicó en torno a 63 €/MWh en 2024, pero el costo final industrial llegó a 130 €/MWh una vez sumados peajes, cargos e impuestos, y los contratos de compra de energía solar a largo plazo, pactados a cerca de 39 €/MWh, rondan 89 €/MWh al sumar esos componentes. A esto se suman un almacenamiento instalado de 3.356 MW y apenas un 13,5% de instalaciones de autoconsumo con baterías, pese a que la generación renovable alcanzó 56,8% de la matriz eléctrica en 2024.
Los demás nudos tienen un carácter más estructural. Las tecnologías para reducir emisiones directas, desde la sustitución de combustibles hasta la captura de CO₂, ya están probadas, pero su despliegue a escala depende de costos, financiación y regulación, y el último 10% a 15% de la demanda energética exige combustibles de transición como el hidrógeno renovable y los gases renovables. A ello se añade que el precio del carbono pesa todavía menos que otros determinantes de inversión, aunque las emisiones reguladas en España cayeron 57,5% entre 2005 y 2023. Las pymes enfrentan además mayores barreras técnicas y administrativas que las grandes empresas, y el acceso a fondos públicos resulta complejo: la primera línea del PERTE de Descarbonización Industrial, dotada con 1.000 millones de euros, recibió 144 solicitudes por unos 3.000 millones, y hasta noviembre de 2025 se habían aprobado cerca de 96 proyectos por más de 527 millones. Por su parte, la financiación privada aún no se ajusta al perfil de riesgo y a los plazos de estos proyectos, y la transición plantea riesgos laborales en siderurgia, cemento y refino.
Frente a este panorama, el trabajo plantea once propuestas, cada una con medidas regulatorias, financieras, tecnológicas y sociales, agentes responsables y posibles barreras. Entre ellas figuran mejorar el acceso y el almacenamiento de electricidad renovable, reducir el precio final de la electricidad industrial, facilitar tecnologías de mitigación de emisiones directas diferenciadas por sector, simplificar el acceso a fondos públicos, crear observatorios de empleo y reforzar la formación y la aceptación social de los proyectos. Por ejemplo, se propone revisar la retribución de la distribución eléctrica, agilizar permisos de conexión mediante ventanilla única y fomentar agrupaciones de compra de energía por clústeres industriales. Para quienes planifican la electrificación de procesos o negocian suministro con la industria, resulta una lectura útil sobre cambios regulatorios y de mercado que mejorarían la previsibilidad de precios.
Para leer más ingrese a:
Compartir artículo
Para información general sobre la organización: difusion@colombiainteligente.org | Dirección: Edf. TecnoParque Cr 46#56-11 Piso 13 | Medellín – Colombia
Teléfono: +57-4-4441211 Ext. 171 | FAX: +57-4-4440460

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país
Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.
La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.
La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.
La tecnología se aplica a través de servicios y se encuentran políticas y regulaciones transversales establecidas.
La tecnología se aplica de manera generalizada y se tiene un despliegue masivo de esta.
Para acceder a todos los documentos publicados y descargarlos ingresa aquí