
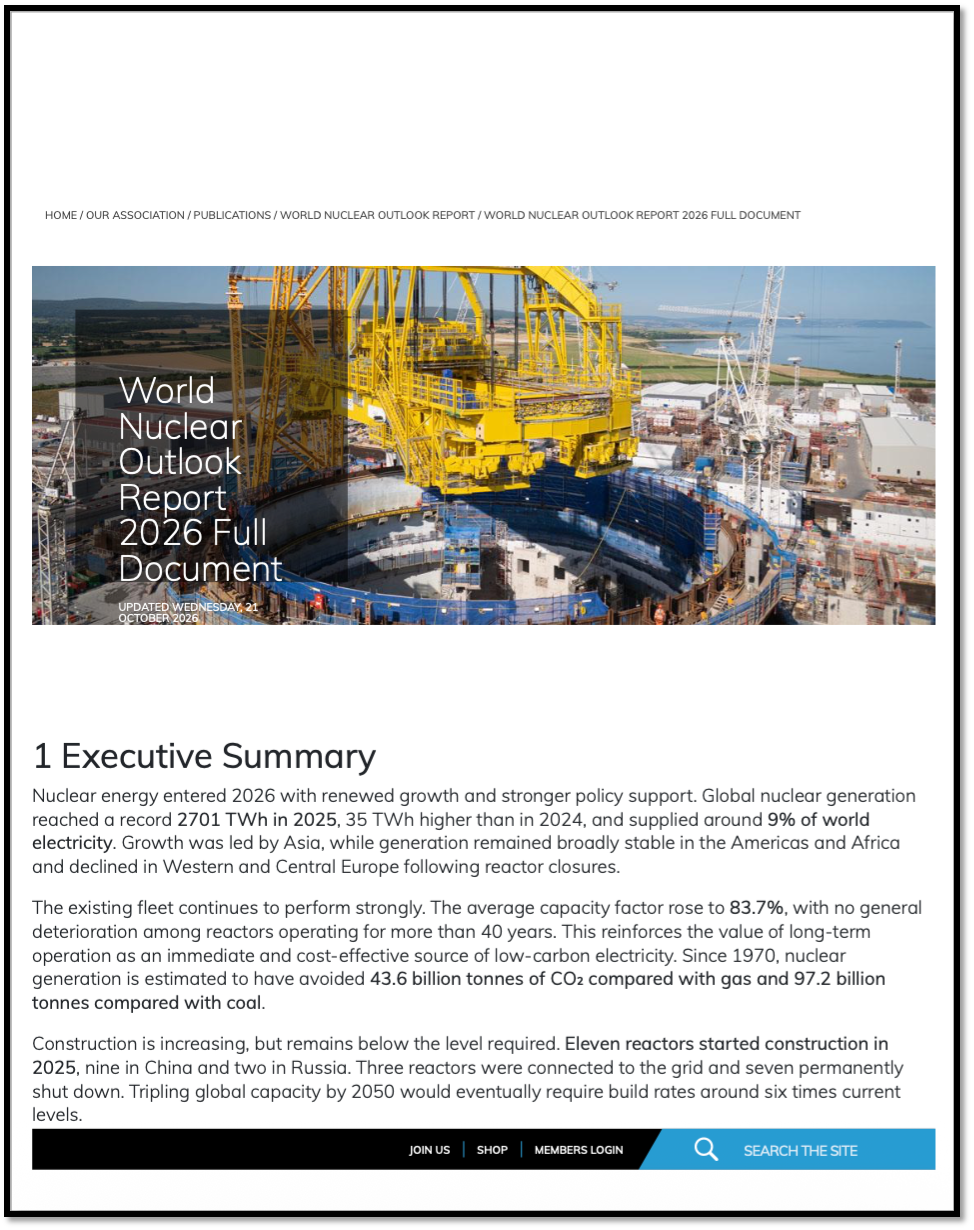
La generación nuclear mundial marcó un máximo histórico en 2025, con 2.701 TWh, 35 TWh por encima del año anterior, y aportó cerca del 9 % de la electricidad global. El factor de capacidad medio alcanzó 83,7 %, sin deterioro generalizado en reactores con más de 40 años de operación, lo que refuerza el valor de la operación a largo plazo como fuente inmediata y costo-efectiva de electricidad de bajas emisiones. Desde 1970 se estima que ha evitado 43,6 mil millones de toneladas de dióxido de carbono frente a la generación con gas y 97,2 mil millones frente al carbón, más que las emisiones anuales del conjunto del sector energético en 2025.
La construcción avanza, pero sigue por debajo de lo requerido. Once reactores iniciaron obras en 2025, nueve en China y dos en Rusia; tres se conectaron a la red y siete cerraron de forma permanente. La capacidad en construcción pasó de 76 a 88 GWe y la planificada de 107 a 112 GWe, con un desplazamiento hacia categorías más cercanas y ciertas. Si se cumplen las metas nacionales, se completan los proyectos identificados y se mantiene la flota existente, la capacidad global alcanzaría 1.467 GWe en 2050, nivel suficiente para triplicar la capacidad actual. Los países que ya operan nuclear aportarían 1.314 GWe y los nuevos entrantes otros 153 GWe.
El cuello de botella no es la ambición, sino la capacidad de entrega. El análisis agrupa a los países en cinco perfiles: quienes mantienen programas continuos de construcción; quienes tienen experiencia reciente pero deben escalar; quienes reinician tras años sin nuevas obras; quienes construyen o avanzan su primera planta; y quienes aún deben convertir el compromiso político en instituciones, financiamiento y proyectos ejecutables. Las recomendaciones abarcan política durable, entorno de inversión favorable, eficiencia regulatoria, uso pleno de activos existentes, despliegue de diseños probados junto con el desarrollo de reactores modulares pequeños, expansión anticipada de la cadena de combustible, gestión de residuos, fortalecimiento de la cadena de suministro, paso de proyectos aislados a programas repetibles, formación temprana de fuerza laboral y construcción de confianza pública.
Para el sector eléctrico colombiano, el panorama ofrece un marco de referencia sobre generación de base firme y baja emisión en un contexto de electrificación creciente y presión sobre la red. La lección central es que las metas existen y el pipeline se consolida, pero el ritmo de construcción debe multiplicarse cerca de seis veces para cumplir el horizonte de 2050. Los proyectos de la década de 2030 dependen de decisiones de financiamiento, licenciamiento, manufactura y talento que se tomen ahora; la capacidad de los años 2040 depende de convertir los primeros proyectos en programas repetibles.
Para leer más ingrese a:
Compartir artículo
Para información general sobre la organización: difusion@colombiainteligente.org | Dirección: Edf. TecnoParque Cr 46#56-11 Piso 13 | Medellín – Colombia
Teléfono: +57-4-4441211 Ext. 171 | FAX: +57-4-4440460

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país
Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.
La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.
La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.
La tecnología se aplica a través de servicios y se encuentran políticas y regulaciones transversales establecidas.
La tecnología se aplica de manera generalizada y se tiene un despliegue masivo de esta.
Para acceder a todos los documentos publicados y descargarlos ingresa aquí