Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • EU Battery Storage Market Review 2025

    EU Battery Storage Market Review 2025

    El mercado europeo de almacenamiento en baterías atraviesa una etapa de expansión acelerada impulsada por la penetración creciente de energías renovables variables, la volatilidad de precios mayorista y la necesidad de mayor flexibilidad sistémica. A medida que la generación eólica y solar incrementa su participación en la matriz eléctrica, también se intensifican los requerimientos de balance, gestión de congestiones y provisión de servicios auxiliares. En este escenario, el almacenamiento emerge como un activo capaz de arbitrar energía, estabilizar frecuencia y diferir inversiones en red.

    Ahora bien, la evolución del mercado no es homogénea entre países. Existen diferencias regulatorias, estructuras de mercado y esquemas de remuneración que condicionan la viabilidad económica de los proyectos. Mientras algunas jurisdicciones han desarrollado marcos específicos que reconocen el valor del almacenamiento como categoría diferenciada, otras continúan integrándolo bajo figuras regulatorias diseñadas para generación o consumo. Esta disparidad incide directamente en tiempos de desarrollo, bancabilidad y apetito inversor. Asimismo, la dinámica de ingresos muestra una transición relevante. En etapas iniciales, la mayor parte del valor provenía de mercados de servicios de frecuencia, especialmente en sistemas con requerimientos de respuesta rápida. Sin embargo, a medida que aumenta la capacidad instalada de baterías, la competencia reduce márgenes en dichos segmentos. Por consiguiente, los modelos de negocio evolucionan hacia esquemas de ingresos apilados, combinando arbitraje energético, capacidad, servicios de red y contratos bilaterales. Esta diversificación exige sofisticación en estrategias comerciales y optimización operativa.

    Por otra parte, la reducción progresiva de costos tecnológicos ha facilitado el despliegue a gran escala. La estandarización de soluciones modulares, junto con mejoras en densidad energética y eficiencia, contribuye a disminuir el costo nivelado del almacenamiento. No obstante, la presión sobre cadenas de suministro y la concentración geográfica de ciertos insumos estratégicos introducen riesgos asociados a disponibilidad y precios de materias primas. En consecuencia, la planificación de proyectos debe considerar escenarios de volatilidad en costos de baterías y plazos de entrega. Desde la perspectiva de integración al sistema eléctrico, el almacenamiento participa cada vez más en la gestión de congestiones y en el soporte a redes con alta penetración renovable. Además, la co-ubicación con plantas solares o eólicas permite optimizar puntos de conexión existentes y maximizar utilización de infraestructura. Esta tendencia hacia proyectos híbridos responde tanto a señales de mercado como a restricciones técnicas de red. Sin embargo, la regulación sobre acceso y prioridad de despacho continúa siendo determinante para definir retornos esperados.

    En el ámbito financiero, la bancabilidad depende de la previsibilidad de ingresos y de la estabilidad regulatoria. Los financiadores analizan la profundidad y liquidez de los mercados donde participará el activo, así como la robustez de contratos a largo plazo cuando existen. Además, la modelación de ingresos debe incorporar degradación de baterías, ciclos efectivos y costos de reposición futura. De este modo, la evaluación económica integra tanto variables técnicas como supuestos de mercado. Al mismo tiempo, se observa una mayor participación de actores institucionales y fondos de infraestructura, atraídos por el potencial de crecimiento del sector. Esta entrada de capital contribuye a profesionalizar el mercado, aunque también incrementa la competencia por proyectos viables. En paralelo, los marcos europeos orientados a descarbonización y seguridad energética generan señales de largo plazo que refuerzan expectativas de expansión sostenida.

    En términos prospectivos, el crecimiento proyectado del almacenamiento en Europa se vincula estrechamente con objetivos climáticos, electrificación de la demanda y retirada progresiva de generación térmica convencional. A medida que el sistema evoluciona hacia mayor flexibilidad y digitalización, las baterías se posicionan como infraestructura estratégica para garantizar estabilidad operativa. De esta manera, el mercado se encamina hacia una fase de madurez caracterizada por integración más sofisticada, modelos de negocio diversificados y regulación en proceso de adaptación continua.

    Para leer más ingrese a:

    https://www.solarpowereurope.org/insights/outlooks/eu-battery-storage-market-review-2025-1
    https://api.solarpowereurope.org/uploads/EU_Battery_Storage_Market_Review_2025_Report_Final_1c5ecc5560.pdf

  • Technical Due Diligence Best Practice Guidelines For Hybrid Utility Solar PV & Battery Energy Storage Systems Version 1.0

    Technical Due Diligence Best Practice Guidelines For Hybrid Utility Solar PV & Battery Energy Storage Systems Version 1.0

    La integración de sistemas híbridos que combinan generación solar fotovoltaica a escala con almacenamiento en baterías introduce un nivel adicional de complejidad técnica, contractual y financiera que exige procesos de debida diligencia más exhaustivos y especializados. A medida que estos proyectos adquieren mayor relevancia en mercados eléctricos con alta penetración renovable, también se intensifica la necesidad de marcos metodológicos que permitan evaluar riesgos de diseño, desempeño y operación de forma estructurada. En este contexto, la debida diligencia técnica no se limita a verificar parámetros convencionales de una planta fotovoltaica independiente, sino que amplía su alcance hacia la arquitectura integrada del sistema híbrido. Esto implica analizar la configuración eléctrica, los puntos de acoplamiento entre la planta solar y el sistema de almacenamiento, así como la estrategia de control y despacho. Además, la coherencia entre modelaciones energéticas y supuestos operativos adquiere mayor relevancia, considerando que el valor del almacenamiento depende de patrones de precios, servicios complementarios y restricciones de red.

    A partir de lo anterior, el análisis del recurso solar y del rendimiento esperado de la planta fotovoltaica continúa siendo una base técnica indispensable; sin embargo, debe complementarse con evaluaciones específicas del sistema de baterías. En consecuencia, la selección tecnológica, la química empleada, el dimensionamiento energético y de potencia, y las condiciones de operación previstas influyen directamente en la vida útil y en la degradación. Asimismo, los modelos de degradación deben alinearse con perfiles reales de carga y descarga, evitando supuestos genéricos que distorsionen proyecciones financieras. Por otra parte, la interacción entre el sistema de almacenamiento y los inversores fotovoltaicos requiere una evaluación detallada de compatibilidad técnica. La coordinación de sistemas de control, incluyendo EMS y SCADA, determina la capacidad de optimizar flujos energéticos y cumplir con requisitos del operador de red. De igual forma, los estudios de conexión deben considerar escenarios dinámicos, incluyendo respuesta a fallas, capacidad de soporte de frecuencia y cumplimiento de códigos técnicos actualizados.

    Además, el análisis contractual adquiere un matiz distinto en proyectos híbridos. Los contratos EPC deben reflejar claramente la asignación de responsabilidades entre los componentes solar y de almacenamiento, evitando zonas grises en pruebas de desempeño y garantías. Las métricas de rendimiento no pueden limitarse a la producción energética anual, sino que deben incorporar disponibilidad del sistema de baterías, eficiencia de ciclo y parámetros de degradación aceptables. Paralelamente, la alineación entre garantías técnicas y contratos de operación y mantenimiento resulta determinante para mitigar riesgos en la fase operativa. En el ámbito financiero, la modelación económica de estos proyectos exige integrar ingresos provenientes de arbitraje energético, mercados de capacidad y servicios auxiliares. Por consiguiente, los supuestos regulatorios y de mercado deben analizarse con cautela, considerando posibles cambios normativos o evolución de precios. Además, la estructuración de financiamiento debe reflejar la naturaleza dual del activo, donde la planta solar presenta perfiles relativamente estables, mientras que el almacenamiento depende de estrategias comerciales activas.

    Desde la perspectiva de riesgos, la seguridad y la gestión térmica del sistema de baterías representan aspectos técnicos que requieren revisión detallada. Los protocolos de prevención de incendios, el diseño de sistemas de supresión y la segregación adecuada de contenedores influyen tanto en la seguridad operacional como en la aceptación por parte de aseguradoras. A su vez, los esquemas de mantenimiento predictivo y monitoreo continuo permiten detectar anomalías tempranas y reducir probabilidad de fallas mayores. La debida diligencia debe integrar un enfoque sistémico que articule análisis técnico, contractual y financiero bajo supuestos coherentes. De este modo, la evaluación no se limita a verificar cumplimiento normativo, sino que examina la robustez integral del proyecto frente a escenarios operativos variables. Así, los sistemas híbridos pueden estructurarse con mayor transparencia, reduciendo incertidumbre para inversionistas y financiadores en mercados energéticos cada vez más dinámicos.

    Para leer más ingrese a:

    https://www.solarpowereurope.org/insights/thematic-reports/technical-due-diligence-best-practice-guidelines-for-hybrid-utility-solar-pv-and-battery-energy-storage-systems

    https://api.solarpowereurope.org/uploads/Report_170226_Technical_Due_Diligence_Best_Practice_Guidelines_for_Hybrid_Utility_Solar_PV_and_Battery_Energy_Storage_Systems_d483ff2b16.pdf

  • Engineering, Procurement & Construction Best Practice Guidelines For Solar PV + Battery Version 3.0

    Engineering, Procurement & Construction Best Practice Guidelines For Solar PV + Battery Version 3.0

    Las directrices de mejores prácticas para contratos de Ingeniería, Procura y Construcción (EPC) en proyectos solares fotovoltaicos responden a la necesidad de reducir incertidumbre contractual, mejorar la asignación de riesgos y fortalecer la bancabilidad de los proyectos. En un entorno caracterizado por rápida expansión de capacidad renovable, presión sobre cadenas de suministro y exigencias técnicas crecientes, la estandarización de criterios contractuales contribuye a mayor previsibilidad en costos, plazos y desempeño.

    La estructuración del contrato EPC debe partir de una definición precisa del alcance técnico. La delimitación clara de responsabilidades entre desarrollador y contratista evita ambigüedades en diseño, suministro de equipos, construcción, pruebas y puesta en marcha. Asimismo, la incorporación de especificaciones técnicas detalladas y cronogramas vinculantes permite alinear expectativas desde la etapa inicial. Cuando el alcance se encuentra insuficientemente definido, emergen reclamaciones, variaciones de obra y disputas que afectan tanto el calendario como el presupuesto. De forma complementaria, la asignación de riesgos contractuales requiere coherencia con la capacidad real de gestión de cada parte. El contratista EPC asume, por regla general, la responsabilidad sobre ingeniería, adquisición de equipos y ejecución de obra; sin embargo, riesgos asociados a cambios regulatorios, fuerza mayor extraordinaria o eventos macroeconómicos pueden requerir esquemas de reparto más equilibrados. Una transferencia indiscriminada de riesgos tiende a encarecer las ofertas o a generar disputas posteriores. Por ello, el principio de asignar el riesgo a quien se encuentra en mejor posición para gestionarlo favorece eficiencia contractual.

    En relación con el precio y la estructura de pagos, los contratos de suma alzada ofrecen certidumbre presupuestaria, aunque exigen especificaciones técnicas robustas y mecanismos claros para gestionar modificaciones. La calendarización de hitos de pago vinculados a avances verificables, fabricación, entrega de equipos, finalización mecánica, pruebas de rendimiento, permite controlar flujo de caja y reducir exposición financiera. Además, las garantías de cumplimiento, retenciones y garantías bancarias actúan como instrumentos de mitigación ante incumplimientos. La gestión de cronograma constituye otro eje central. Los retrasos pueden originarse en problemas logísticos, indisponibilidad de componentes, condiciones climáticas adversas o fallas de coordinación entre subcontratistas. En consecuencia, resulta necesario incorporar mecanismos de extensión de plazo claramente delimitados, así como penalidades por demora que reflejen impactos reales en el proyecto. No obstante, las penalidades deben mantenerse dentro de límites razonables para evitar desincentivos o sobrecostos excesivos en la fase de oferta.

    En cuanto al desempeño técnico, las pruebas de aceptación provisional y definitiva permiten verificar que la planta alcanza parámetros contractuales de potencia, disponibilidad y eficiencia. Las garantías de rendimiento, junto con períodos de garantía post-construcción, establecen incentivos para asegurar calidad constructiva y selección adecuada de equipos. Paralelamente, la coordinación entre contrato EPC y acuerdos de operación y mantenimiento debe prevenir vacíos de responsabilidad durante la transición hacia la fase operativa. Otro aspecto relevante se refiere a la gestión de cambios normativos y requisitos de conexión a red. Las modificaciones en códigos técnicos, estándares eléctricos o exigencias del operador del sistema pueden generar impactos en diseño y costos. Por consiguiente, la previsión contractual de mecanismos de ajuste reduce la probabilidad de conflictos. Del mismo modo, la claridad en los límites de responsabilidad respecto a estudios de interconexión y cumplimiento de códigos de red contribuye a evitar solapamientos.

    Desde la perspectiva financiera, la coherencia entre contrato EPC y acuerdos de financiamiento resulta determinante para la bancabilidad. Las entidades financieras analizan la solidez de garantías, la experiencia del contratista y la robustez de la asignación de riesgos antes de otorgar crédito. En este contexto, la adopción de estándares de mercado reconocidos y cláusulas alineadas con prácticas internacionales facilita el cierre financiero. La resolución de controversias mediante mecanismos escalonados (negociación, mediación, arbitraje) ofrece alternativas eficientes frente a litigios prolongados. La inclusión de cláusulas de ley aplicable y jurisdicción definidas desde el inicio aporta seguridad jurídica. En conjunto, la aplicación sistemática de estas mejores prácticas no elimina la complejidad inherente a los proyectos solares, pero sí contribuye a estructurar relaciones contractuales más equilibradas, predecibles y financieramente sólidas.

    Para leer más ingrese a:

    https://www.solarpowereurope.org/insights/thematic-reports/engineering-procurement-and-construction-best-practice-guidelines-version-3-0

    https://api.solarpowereurope.org/uploads/Report_180226_Engineering_Procurement_and_Construction_Best_Practice_Guidelines_Version_3_0_504f8d256d.pdf

  • SolarPower Europe Response to EU Commission Consultation on Barriers to PPAs

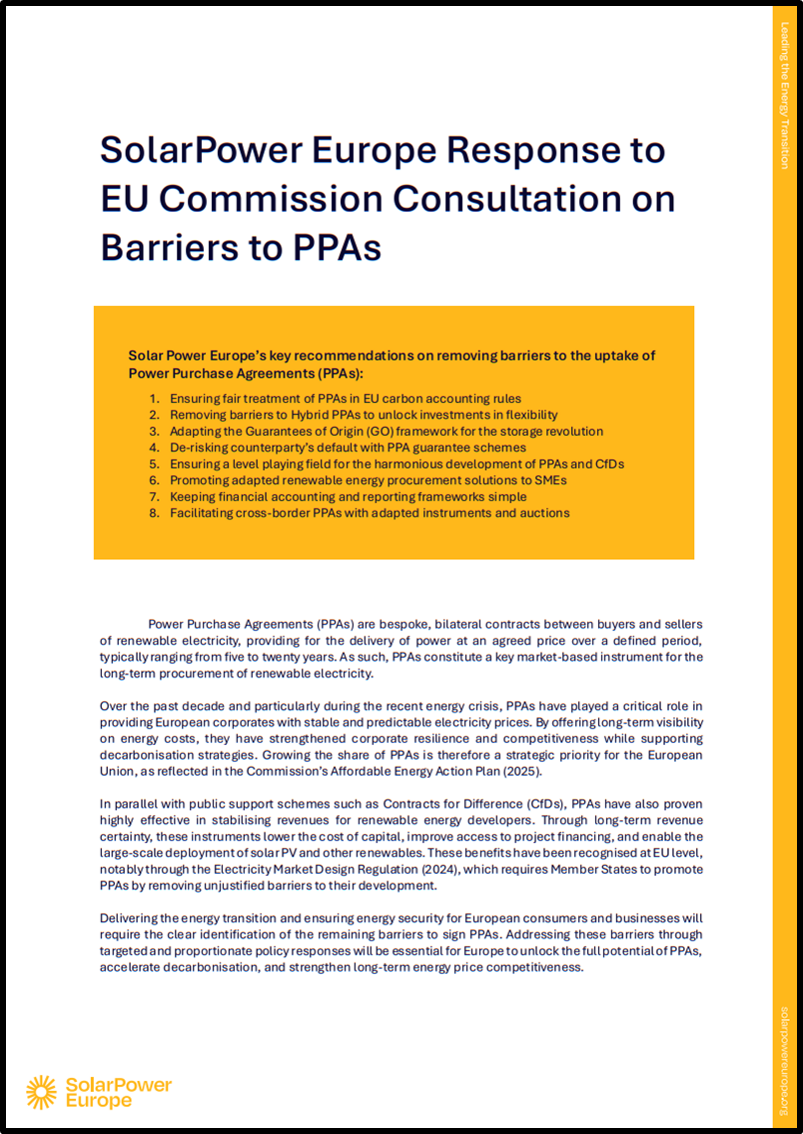
    SolarPower Europe Response to EU Commission Consultation on Barriers to PPAs

    Los contratos de compraventa de energía a largo plazo entre generadores renovables y consumidores corporativos se han consolidado como instrumentos de mercado orientados a estabilizar precios, reducir exposición a la volatilidad y viabilizar nuevas inversiones en capacidad limpia. En el contexto europeo, su expansión se vincula directamente con objetivos de competitividad industrial, seguridad energética y descarbonización, en coherencia con el marco regulatorio de la Unión Europea y las prioridades estratégicas reflejadas por SolarPower Europe.

    En primer lugar, el tratamiento contable y metodológico de estos contratos dentro de las reglas de huella de carbono condiciona su atractivo. Aunque marcos internacionales como el Greenhouse Gas Protocol y la Science Based Targets initiative reconocen el valor de los instrumentos de mercado para reducir emisiones de Alcance 2, subsisten ambigüedades en metodologías europeas asociadas a normativas como la Corporate Sustainability Reporting Directive y el Carbon Border Adjustment Mechanism. Cuando la contabilidad de producto no refleja adecuadamente el aporte de estos contratos, la señal económica para su adopción se debilita; por tanto, la armonización metodológica se convierte en un habilitador estructural de demanda. En paralelo, la evolución hacia contratos híbridos, que combinan tecnologías renovables o integran almacenamiento, introduce una dimensión adicional vinculada a la flexibilidad del sistema. La agregación de solar fotovoltaica y almacenamiento en baterías permite perfiles de generación más estables, mitigando riesgos volumétricos y de perfil. No obstante, su despliegue depende de señales de precio no distorsionadas, de la eliminación de dobles cargos de red y de procedimientos de conexión simplificados. Asimismo, la libertad contractual resulta necesaria para adaptar estructuras a perfiles de riesgo heterogéneos, evitando estandarizaciones que limiten innovación financiera.

    De manera complementaria, el marco de Garantías de Origen debe adaptarse a la creciente relevancia del almacenamiento. La falta de criterios armonizados para certificar electricidad renovable almacenada genera pérdida de atributos ambientales y reduce la trazabilidad. Una reforma que permita la emisión de certificados para energía renovable almacenada, bajo reglas que prevengan doble conteo, fortalecería la credibilidad ambiental y la liquidez del mercado. Otro eje crítico se relaciona con el riesgo de contraparte. La percepción de insolvencia del comprador restringe la bancabilidad de proyectos y eleva el costo de capital. En este ámbito, los esquemas públicos de garantías, incluidos instrumentos promovidos por el European Investment Bank, pueden mejorar el perfil crediticio de los contratos, facilitar cierres financieros y ampliar la participación de pymes e industrias intensivas en energía. Sin embargo, su diseño debe evitar sobrecostos y criterios de elegibilidad restrictivos que reduzcan efectividad.

    En cuanto a la interacción entre contratos bilaterales y mecanismos de apoyo público, la coexistencia con esquemas como los contratos por diferencia requiere neutralidad regulatoria. La posibilidad de combinar instrumentos o de abandonar de forma definitiva un esquema regulado para migrar hacia uno puramente de mercado aporta flexibilidad; en contraste, modelos con reingreso automático o intermediación pública en la reventa de energía pueden introducir distorsiones competitivas y riesgos de arbitraje regulatorio. Además, la ampliación del acceso a pequeñas y medianas empresas exige modelos de agregación de demanda. Los contratos multi-comprador permiten compartir riesgos y alcanzar volúmenes atractivos para desarrolladores, aunque implican mayor complejidad contractual. Las autoridades pueden contribuir mediante difusión de buenas prácticas y esquemas de mitigación de riesgo, evitando plataformas obligatorias o estandarizaciones rígidas que reduzcan competencia.

    Desde la perspectiva contable y financiera, la clasificación de contratos virtuales como derivados bajo normas como las International Financial Reporting Standards incrementa cargas administrativas y volatilidad contable. Simplificar estos tratamientos y reconocer explícitamente su función de cobertura bajo marcos como EMIR contribuiría a reducir barreras de entrada, especialmente para actores de menor tamaño. El desarrollo de contratos transfronterizos depende de derechos de transmisión de largo plazo alineados con la duración típica de estos acuerdos. La adaptación de subastas, mayor disponibilidad de capacidad y perfiles acordes con generación renovable facilitarían cobertura de riesgo y eficiencia en mercados menos interconectados. En conjunto, la eliminación coordinada de estas barreras permitiría que los contratos bilaterales evolucionen de instrumento complementario a pilar estructural de la transición energética europea.

    Para leer más ingrese a:

    https://www.solarpowereurope.org/advocacy/position-papers/removing-barriers-to-pp-as

    https://api.solarpowereurope.org/uploads/20260220_PPA_Barriers_Consultation_Solar_Power_Europe_vfinal_a4c65ab22f.pdf

  • Clean Energy Technology Supply Chain Data: Challenges and potential solutions

    Clean Energy Technology Supply Chain Data: Challenges and potential solutions

    La seguridad energética en la denominada Edad de la Electricidad se redefine a partir de la capacidad de los países para asegurar cadenas de suministro de tecnologías limpias, sus componentes y los materiales necesarios para fabricarlas. En este contexto, la transición energética no depende únicamente del acceso a recursos naturales renovables, sino de la disponibilidad de minerales críticos, capacidad industrial, infraestructura logística y marcos regulatorios adecuados. Por consiguiente, comprender la arquitectura de estas cadenas se convierte en un requisito para formular políticas industriales y energéticas coherentes con los objetivos de resiliencia y competitividad. A diferencia de las cadenas de suministro de combustibles fósiles, relativamente lineales y centradas en extracción, refinación y comercio de materias primas, las tecnologías limpias presentan estructuras más fragmentadas y técnicas. En efecto, la fabricación de paneles solares, baterías o turbinas eólicas implica múltiples etapas interdependientes, que abarcan desde la minería y el procesamiento de minerales hasta la manufactura de componentes especializados y el ensamblaje final. Además, estas cadenas incorporan una amplia variedad de insumos (litio, níquel, cobalto, tierras raras, cobre o silicio) cuyo uso varía según el diseño tecnológico. De esta manera, cambios en precios relativos o innovaciones en química de baterías alteran rápidamente los flujos comerciales y la configuración productiva global.

    Esta complejidad se combina con una elevada concentración geográfica en determinados eslabones. En algunos casos, la extracción de minerales se localiza en pocos países debido a la distribución natural de reservas; en otros, el procesamiento y la manufactura se concentran por ventajas comparativas, políticas industriales activas o economías de escala. Tal concentración amplifica vulnerabilidades ante restricciones comerciales, conflictos geopolíticos, eventos climáticos extremos o interrupciones logísticas. Asimismo, genera asimetrías de información y potencial ejercicio de poder de mercado, afectando precios y disponibilidad. Por ello, la diversificación productiva y comercial se perfila como una estrategia orientada a mitigar riesgos sistémicos.

    En este escenario, la disponibilidad de datos oportunos y de calidad adquiere una dimensión estratégica. Sin información granular sobre reservas, capacidades de producción, volúmenes de comercio, precios, inversiones y costos, resulta difícil identificar cuellos de botella, evaluar exposición a socios comerciales específicos o anticipar déficits futuros de oferta. Además, la ausencia de datos homogéneos limita la capacidad de comparar situaciones entre países y diseñar respuestas coordinadas. Actualmente, no existe una fuente única y exhaustiva que consolide información sobre cadenas de suministro de tecnologías limpias a escala global; por el contrario, el panorama se compone de estadísticas oficiales, registros aduaneros, encuestas sectoriales y bases privadas con metodologías heterogéneas. Las limitaciones del sistema de clasificación arancelaria internacional ilustran parte del problema. Aunque el Sistema Armonizado facilita la comparabilidad del comercio, su nivel de desagregación no siempre permite distinguir componentes específicos de tecnologías emergentes. Además, la incorporación de nuevos códigos requiere procesos prolongados, lo que retrasa el seguimiento estadístico de sectores que crecen de manera acelerada. En consecuencia, el análisis de cadenas de suministro suele apoyarse en aproximaciones parciales, combinando múltiples fuentes con distintos estándares de calidad.

    Frente a estas brechas, la acción gubernamental se plantea como condición necesaria para mejorar la transparencia y robustez de la información. Medidas como reportes obligatorios, fortalecimiento institucional de oficinas estadísticas y coordinación interagencial pueden ampliar la cobertura y consistencia de los datos. Sin embargo, dado el carácter globalizado de las cadenas, los esfuerzos nacionales resultan insuficientes en ausencia de cooperación internacional. La coordinación entre gobiernos, organismos multilaterales y sector privado permitiría armonizar metodologías, reducir duplicidades y compartir buenas prácticas, equilibrando al mismo tiempo la protección de información comercial sensible. Paralelamente, la expansión de estas cadenas ofrece oportunidades económicas, en particular para economías emergentes y en desarrollo. Una mejor base informativa facilita identificar nichos competitivos en etapas de mayor valor agregado, promoviendo industrialización, transferencia tecnológica y generación de empleo especializado. De esta forma, la mejora en la calidad de los datos no solo fortalece la seguridad energética, sino que también respalda estrategias de desarrollo productivo más integradas y resilientes.

    La transformación del sistema energético implica que la seguridad ya no se limita al abastecimiento de combustibles, sino que se extiende a la solidez de complejas redes industriales transnacionales. En ese marco, la construcción de sistemas estadísticos sólidos y coordinados emerge como un componente estructural para anticipar riesgos, orientar inversiones y sostener una transición energética con menor exposición a disrupciones.

    Para leer más ingrese a:

    https://www.iea.org/reports/clean-energy-technology-supply-chain-data

    https://iea.blob.core.windows.net/assets/fa00522c-91c1-48f0-9a30-aefda4baf7a8/CleanEnergyTechnologySupplyChainData.pdf

  • Household Energy Affordability

    Household Energy Affordability

    La asequibilidad de la energía se ha convertido en un tema de creciente relevancia para millones de hogares alrededor del mundo debido a los altos costos que representa en sus presupuestos. La crisis energética global, marcada por eventos como la pandemia de Covid-19 y la invasión de Ucrania por Rusia en 2022, provocó un aumento significativo en los precios del combustible y la electricidad, lo que incrementó el gasto energético para las familias y alteró la dinámica de la inflación y el costo de vida. A pesar de una disminución relativa desde los niveles máximos alcanzados en 2022, las tarifas aún están elevadas en comparación con periodos previos, y muchas personas continúan enfrentando dificultades para cubrir estos gastos. En la evolución del consumo energético, la electricidad ha ganado relevancia, incrementándose su participación en el gasto residencial global de menos del 20% en 2000 a alrededor del 30% en la actualidad, cifra que llega al 40% en economías avanzadas. Este cambio tiene relación con la adopción creciente de electrodomésticos, la electrificación de transporte y calefacción mediante vehículos eléctricos y bombas de calor. Por consiguiente, las facturas eléctricas han alcanzado niveles sin precedentes, superando el billón de dólares en gasto global en 2024. Sin embargo, el costo final de la electricidad para los hogares depende de varios componentes configurados por políticas y estructuras de mercado, incluyendo los costos de energía, cargos por redes y diversos impuestos y tasas. Las energías renovables contribuyen a disminuir los precios mayoristas, aunque la inversión inicial y los costos derivados de su variabilidad impactan en la estructura tarifaria.

    Además, las disparidades en la asequibilidad energética están fuertemente relacionadas con el ingreso y la eficiencia energética de las viviendas y aparatos utilizados por los hogares. En las economías avanzadas, las familias con menores ingresos suelen dedicar una proporción significativa de sus ingresos al pago de la energía residencial, llegando a representar más del 20% cuando se considera también el transporte privado. Esta situación genera tensiones con otros gastos esenciales como la alimentación. El hecho de que estas familias residan frecuentemente en viviendas menos eficientes contribuye a ampliar esta brecha, pues limita su capacidad para realizar mejoras y reducir gastos energéticos. En contraste, la situación en los mercados emergentes y economías en desarrollo presenta desafíos adicionales, pues una proporción considerable de la población carece de acceso a servicios energéticos modernos, incluyendo electricidad y soluciones limpias para cocinar. En regiones como África subsahariana, una parte importante de la población enfrenta limitaciones para costear incluso un suministro básico de electricidad y suelen recurrir a combustibles tradicionales para cocinar, lo que agrava problemas de salud y consume tiempo valioso para la recolección de biomasa. La baja eficiencia energética en estas áreas incrementa aún más los costos y dificulta la incidencia de tecnologías más limpias y asequibles.

    Las consecuencias de la inaccesibilidad energética se reflejan también en la salud y la educación. La exposición a temperaturas extremas debido a la falta de medios asequibles para calefacción o refrigeración aumenta la morbilidad y mortalidad, principalmente por enfermedades respiratorias y golpes de calor. Los costos sociales derivados de estas condiciones a menudo superan los montos necesarios para implementar mejoras edilicias y tecnológicas que podrían mitigarlas. En el ámbito educativo, la disponibilidad insuficiente de iluminación y energía para aparatos reduce el tiempo que estudiantes pueden dedicar al estudio y se asocia con mayores tasas de abandono escolar, especialmente en hogares de bajos ingresos que dependen de fuentes de iluminación tradicionales y menos eficientes. Para enfrentar estos múltiples retos, numerosas políticas públicas se han diseñado y aplicado, centrando esfuerzos principalmente en mejorar la eficiencia energética de viviendas y aparatos, facilitar el acceso a energías más limpias y asequibles y promover la transición a modos de transporte eléctricos. En 2025, se registraron más de 120 iniciativas en más de 45 países que persiguen mejorar la asequibilidad desde el lado de la demanda. La mayoría adopta incentivos económicos para la renovación energética, aunque solo una parte importante está específicamente dirigida a los hogares más vulnerables. La focalización resulta esencial para garantizar que los recursos beneficien a quienes enfrentan mayores dificultades, debido a que intervenciones genéricas pueden no alcanzar a los grupos con menor capacidad económica o en condiciones habitacionales precarias.

    Asimismo, algunas políticas contemplan particular atención para arrendatarios y comunidades en edificios colectivos, reconociendo que estos grupos experimentan limitaciones adicionales para implementar mejoras en eficiencia. Iniciativas orientadas a soluciones fuera de red y generación distribuida también buscan ampliar el acceso eléctrico en zonas remotas y vulnerables. En materia de cocción limpia, programas dirigidos a facilitar el acceso a combustibles y tecnologías menos contaminantes se extienden en países como India para proteger la salud y reducir cargas de trabajo desproporcionadas. El enfoque hacia una energía asequible implica la combinación de medidas regulatorias, incentivos, y estrategias específicas que comprenden tanto la oferta como el consumo energético, considerando contextos socioeconómicos diversos. Estos esfuerzos deben reconocer la interacción entre precios, niveles de ingreso, eficiencia tecnológica, y acceso, apuntando a soluciones integradas que contribuyan a la mejora del bienestar social, la reducción de desigualdades y la sustentabilidad energética a largo plazo.

    Para leer más ingrese a:

    https://www.iea.org/reports/household-energy-affordability

    https://iea.blob.core.windows.net/assets/021640a1-4546-4428-8d0c-516e4e6640ca/HouseholdEnergyAffordability.pdf

  • Energía flexible para el futuro: integración del almacenamiento en el sistema eléctrico colombiano

    Energía flexible para el futuro: integración del almacenamiento en el sistema eléctrico colombiano

    La transformación de la matriz energética en Colombia avanza hacia un modelo que prioriza la incorporación masiva de fuentes renovables no convencionales, principalmente eólica y solar. Estas tecnologías poseen una naturaleza variable y no síncrona que introduce desafíos técnicos significativos en la operación del sistema nacional. Ante la proyección de que estas fuentes representen una cuarta parte de la capacidad instalada para el año 2037, surge la necesidad de implementar soluciones que garanticen la estabilidad de la red. Los sistemas de almacenamiento de energía mediante baterías aparecen como una herramienta para gestionar dicha variabilidad, permitiendo absorber excedentes de generación y devolverlos al sistema en momentos de alta demanda.

    Sumado a lo anterior, la ubicación estratégica de estos activos resulta determinante para optimizar su desempeño económico y técnico. Análisis detallados en nodos específicos como Puerto Nuevo, Villeta, San Marcos y Cordialidad indican que el almacenamiento puede mitigar problemas de congestión en el transporte de electricidad. Al desplazar el consumo de energía en el tiempo, se logra un alivio en las líneas de transmisión existentes, lo que posterga la inversión en infraestructura física de gran escala que suele enfrentar retrasos constructivos o sociales. Por lo tanto, la integración de estas baterías no solo responde a una necesidad de equilibrio entre oferta y demanda, sino que funciona como un soporte estructural para la red regional. Adicional a estas ventajas operativas, la viabilidad financiera de los proyectos depende de la evolución de los costos tecnológicos y de la estructura de ingresos disponible. Las simulaciones económicas muestran que, hacia la próxima década, la reducción en los precios de los equipos permitirá alcanzar niveles de rentabilidad positivos, incluso sin depender exclusivamente de pagos fijos por disponibilidad. No obstante, la ausencia de un historial extenso de proyectos operativos en el país limita el apetito de las entidades financieras tradicionales. Esta situación se deriva de la percepción de riesgo asociada a flujos de caja que aún se consideran inciertos bajo el esquema normativo actual.

    En este orden de ideas, el desarrollo de modelos de negocio innovadores se presenta como una alternativa para superar las barreras económicas. La posibilidad de realizar un apilamiento de ingresos, donde una misma batería presta múltiples servicios de forma simultánea, aumenta la eficiencia del activo. Servicios como la regulación de frecuencia, el arbitraje energético y el respaldo ante contingencias pueden combinarse para fortalecer el cierre financiero de las iniciativas. Experiencias en mercados internacionales sugieren que este enfoque maximiza el valor sistémico del almacenamiento, siempre que la regulación permita la participación clara en diversos segmentos del mercado eléctrico. Asimismo, el papel de las políticas públicas y los incentivos fiscales resulta determinante para dinamizar el sector. Si bien existen beneficios tributarios vigentes para energías limpias, se requiere una mayor claridad en la definición del almacenamiento como un participante activo del mercado. La implementación de mecanismos de financiamiento mixto, que integren capital de bancos de desarrollo con inversión privada, podría absorber los riesgos iniciales de la tecnología. Tales estrategias facilitan que los prestamistas comerciales se familiaricen con estos activos, reduciendo progresivamente los costos de capital para futuros desarrollos.

    Finalmente, la consolidación de un sistema eléctrico flexible y resiliente en Colombia exige una coordinación estrecha entre planificación técnica y reformas regulatorias. Al asegurar ingresos previsibles mediante contratos a largo plazo o esquemas de remuneración por servicios de red, se crea un entorno propicio para la inversión sostenible. El almacenamiento mediante baterías no es solo un complemento para las renovables, sino un componente para la seguridad energética nacional en el mediano plazo.

    Para leer más ingrese a:

    https://publications.iadb.org/es/energia-flexible-para-el-futuro-integracion-del-almacenamiento-en-el-sistema-electrico-colombiano

    https://publications.iadb.org/es/publications/spanish/viewer/Energia-flexible-para-el-futuro-integracion-del-almacenamiento-en-el-sistema-electrico-colombiano.pdf

  • Dragos highlights depth and operational clarity in latest cybersecurity platform release

    Dragos highlights depth and operational clarity in latest cybersecurity platform release

    El lanzamiento de la versión 3.0 de la plataforma de Dragos refleja una estrategia orientada a fortalecer la seguridad en entornos de tecnología operacional mediante un enfoque pragmático. En lugar de expandirse rápidamente hacia un modelo de consolidación de funciones, la compañía ha decidido priorizar la calidad y la profundidad de sus capacidades básicas, especialmente en áreas como descubrimiento de activos, detección de amenazas y gestión de vulnerabilidades. Esta decisión responde a la realidad de que muchas organizaciones industriales aún se encuentran en etapas iniciales de maduración en ciberseguridad, lo que exige soluciones que aporten estabilidad antes de avanzar hacia funciones más sofisticadas.

    La actualización se distingue por la mejora en la usabilidad. El rediseño de la interfaz busca reducir la complejidad y facilitar la navegación, lo que disminuye la carga cognitiva de equipos con experiencia limitada. Además, la creación del Insights Hub permite contextualizar vulnerabilidades y actividades de adversarios, ofreciendo información más clara y procesable. De esta manera, se atiende directamente la escasez de profesionales especializados en seguridad OT, un problema recurrente en sectores industriales. Al simplificar flujos de trabajo y consolidar funciones, se facilita la operación de equipos pequeños o con recursos restringidos. Otro elemento relevante es la incorporación de análisis pasivo de tráfico en un componente único, lo que reduce costos de despliegue y simplifica la gestión de herramientas. Esta característica resulta especialmente útil en sitios pequeños o remotos, donde la implementación de soluciones complejas suele ser inviable. Al mismo tiempo, la compañía ha reforzado su servicio OT Watch Complete, ofreciendo monitoreo y triage continuo, lo que permite a organizaciones con personal limitado acceder a expertos que gestionan incidentes de manera externalizada. Así, se amplía la cobertura y se responde a la creciente demanda de servicios administrados.

    En cuanto a la integración de inteligencia artificial, la estrategia es cautelosa. Aunque se han incorporado funciones en el backend para apoyar análisis y contextualización, se evita introducir elementos disruptivos en la interfaz hasta que los entornos de los clientes estén preparados. Esta aproximación refleja una visión en la que la IA actúa como multiplicador de capacidades humanas, en lugar de reemplazarlas. Con ello, se garantiza que los usuarios mantengan control sobre sus datos y que la adopción tecnológica se produzca de manera gradual y segura. El panorama competitivo muestra que otras compañías están avanzando hacia la consolidación de plataformas que integran funciones de seguridad IT y OT. Armis, Nozomi Networks, Claroty y Tenable han optado por estrategias de integración y adquisiciones que buscan ofrecer soluciones unificadas. Frente a ello, Dragos se posiciona como alternativa para organizaciones que priorizan la confiabilidad operativa y la claridad en funciones esenciales. Esta diferenciación puede resultar atractiva para clientes que prefieren profundidad en lugar de amplitud, especialmente en un momento en que la madurez de la ciberseguridad OT aún es limitada.

    El análisis de fortalezas y debilidades confirma que la accesibilidad de la plataforma y la ampliación de servicios gestionados son ventajas significativas. Sin embargo, la adopción conservadora de nuevas tecnologías podría ser percibida como lentitud frente a competidores más agresivos en automatización. Aun así, las oportunidades derivadas de la escasez de profesionales en seguridad OT refuerzan la relevancia de su propuesta. En definitiva, la estrategia de Dragos se centra en ofrecer estabilidad y operatividad, construyendo una base sólida sobre la cual evolucionar hacia funciones más avanzadas en el futuro.

    Para leer más ingrese a:

    https://hub.dragos.com/report-451-research-report-2025-dragos

    https://5943619.hs-sites.com/hubfs/Reports/451Research_Reprint_Dragos_29OCT2025_R1_FINAL.pdf

  • ELECTRUM: Cyber Attack on Poland’s Electric System 2025

    ELECTRUM: Cyber Attack on Poland’s Electric System 2025

    El ataque cibernético contra el sistema eléctrico de Polonia en diciembre de 2025 representa un punto de inflexión en la manera en que los adversarios dirigen sus esfuerzos hacia infraestructuras energéticas. A diferencia de los ataques anteriores en Ucrania, que se enfocaron en sistemas centralizados de transmisión y distribución, esta operación se dirigió a recursos energéticos distribuidos, como plantas de cogeneración y sistemas de energía renovable. Esta diferencia marca un cambio estratégico, pues los sistemas distribuidos requieren mayor conectividad remota y, en muchos casos, cuentan con menores inversiones en seguridad digital. De este modo, se amplía la superficie de ataque y se expone un conjunto de vulnerabilidades que antes no eran tan evidentes.

    La operación se caracterizó por la explotación de dispositivos de comunicación y unidades terminales remotas (RTUs), lo que permitió a los atacantes deshabilitar equipos esenciales. Aunque no se produjeron apagones, la intrusión demostró que los adversarios poseen capacidades para comprometer sistemas críticos y, en consecuencia, generar impactos potencialmente graves en el futuro. Además, la simultaneidad de los ataques en múltiples sitios evidenció una planificación orientada a demostrar que los recursos distribuidos pueden ser atacados de manera sistemática, lo que constituye una advertencia para países que avanzan en la transición energética. Al comparar este ataque con los de 2015 y 2016 en Ucrania, se observa continuidad en las tácticas, como el uso de malware destructivo y la manipulación de protocolos industriales, pero también una evolución hacia objetivos más fragmentados. Mientras que en los ataques anteriores se buscaba interrumpir grandes centros de control, en Polonia se apuntó a la periferia del sistema eléctrico, donde la diversidad de configuraciones y la falta de estandarización dificultan tanto la defensa como la explotación completa. Esta combinación de similitudes y diferencias sugiere que los atacantes aprovecharon oportunidades inmediatas más que ejecutar un plan meticulosamente diseñado.

    El contexto energético de Polonia ayuda a entender la relevancia del ataque. Con más del 50% de su generación basada en carbón, el sistema cuenta con una inercia que le otorga estabilidad frente a fluctuaciones de frecuencia. Sin embargo, la creciente participación de renovables, cercana al 25%, introduce vulnerabilidades adicionales. En sistemas con mayor penetración de energías limpias y menor respaldo térmico, un ataque coordinado de este tipo podría desencadenar fallas en cascada. Por lo tanto, lo ocurrido en Polonia debe interpretarse como una advertencia para regiones que dependen cada vez más de fuentes renovables. La respuesta gubernamental destacó que los sistemas de transmisión no fueron comprometidos, lo que evitó consecuencias inmediatas. No obstante, la intrusión en sistemas operativos vinculados a la generación distribuida demuestra que los atacantes lograron un acceso que podría ser utilizado en futuras operaciones con mayor impacto. La falta de registros completos de comunicaciones y comandos en los sitios afectados impide determinar con precisión si se intentaron acciones de control directo, lo que subraya la necesidad de mejorar la visibilidad y el monitoreo en redes industriales.

    El análisis también resalta que los recursos energéticos distribuidos suelen operar bajo restricciones financieras y contractuales que limitan la incorporación de medidas de seguridad. La multiplicidad de sitios pequeños, la dependencia de soluciones de bajo costo y la necesidad de acceso remoto para mantenimiento y soporte generan un entorno propicio para la explotación de vulnerabilidades comunes. En este sentido, la homogeneidad de configuraciones se convierte en un factor que facilita ataques a gran escala. Las implicaciones de este incidente van más allá de Polonia. En sistemas eléctricos con alta penetración de renovables y baja inercia, un ataque similar podría provocar desviaciones de frecuencia que desencadenen apagones masivos. Además, la normativa vigente en muchos países no contempla la protección obligatoria de instalaciones de menor tamaño, lo que deja expuestas infraestructuras que, aunque pequeñas individualmente, representan un riesgo sistémico cuando son atacadas de manera coordinada.

    La experiencia demuestra que la defensa de infraestructuras energéticas debe adaptarse a la nueva realidad de la generación distribuida. La preparación de planes de respuesta específicos, la segmentación de sitios, la variación en configuraciones de seguridad y la mejora en la visibilidad de redes industriales son medidas necesarias para enfrentar adversarios con capacidades avanzadas. La resiliencia del sistema eléctrico dependerá de la capacidad de anticipar y mitigar ataques que, aunque no generen apagones inmediatos, pueden sentar las bases para interrupciones de gran escala en el futuro.

    Para leer más ingrese a:

    https://hub.dragos.com/report/electrum-targeting-polands-electric-sector

    https://5943619.hs-sites.com/hubfs/Reports/dragos-2025-poland-attack-report.pdf

  • 2026 OT Cybersecurity Year in Review

    2026 OT Cybersecurity Year in Review

    La evolución de la ciberseguridad en sistemas industriales y de operación tecnológica refleja un panorama en el que las amenazas se diversifican y se intensifican. El análisis de los incidentes recientes muestra que los atacantes han pasado de acciones aisladas a campañas sostenidas, dirigidas a sectores estratégicos como energía, manufactura y transporte. Esta tendencia se explica por la creciente interconexión de infraestructuras críticas, lo que amplía la superficie de ataque y expone vulnerabilidades que antes permanecían ocultas. Además, la digitalización acelerada de procesos industriales ha generado un entorno en el que la protección no puede limitarse a medidas tradicionales, sino que requiere estrategias adaptativas y coordinadas. A medida que se profundiza en los patrones de ataque, se observa que los grupos con motivaciones financieras y geopolíticas han incrementado su presencia. No se trata únicamente de ransomware, sino también de intrusiones orientadas a espionaje y manipulación de sistemas. Este fenómeno obliga a las organizaciones a reconocer que la seguridad no es un asunto periférico, sino un componente estructural de la continuidad operativa. En consecuencia, la inversión en capacidades de detección y respuesta se convierte en un requisito indispensable, especialmente cuando los atacantes demuestran una capacidad de aprendizaje constante y reutilizan técnicas con variaciones que dificultan su identificación.

    El impacto de estos ataques no se limita a pérdidas económicas, sino que también afecta la confianza de comunidades y gobiernos en la estabilidad de los servicios esenciales. Cuando una planta eléctrica o una red de transporte sufre una interrupción, las consecuencias se extienden más allá de la infraestructura, alcanzando a la sociedad en su conjunto. Por ello, resulta imprescindible que las estrategias de defensa integren tanto la dimensión técnica como la social, fomentando la cooperación entre actores públicos y privados. De esta manera, se fortalece la resiliencia y se construye un marco de respuesta que trasciende la lógica individual de cada empresa. Asimismo, el análisis de incidentes revela que la falta de visibilidad en redes industriales sigue siendo un obstáculo recurrente. Muchas organizaciones carecen de inventarios completos de activos conectados, lo que dificulta la identificación de anomalías y la implementación de controles efectivos. Esta carencia se convierte en un punto de entrada para los atacantes, quienes aprovechan configuraciones inseguras y sistemas obsoletos. En este contexto, la adopción de tecnologías de monitoreo especializado y la integración de inteligencia de amenazas se presentan como pasos necesarios para cerrar brechas y anticipar movimientos hostiles.

    Otro aspecto relevante es la necesidad de formación continua en equipos humanos. La sofisticación de los ataques exige que los profesionales encargados de la seguridad industrial desarrollen competencias específicas, capaces de interpretar señales tempranas y coordinar respuestas rápidas. No basta con contar con herramientas avanzadas; la efectividad depende de la capacidad de quienes las operan. Por ello, la capacitación y la creación de comunidades de práctica se convierten en elementos que refuerzan la defensa colectiva y permiten compartir aprendizajes frente a escenarios cambiantes. Además, la cooperación internacional emerge como un factor determinante. Los ataques contra infraestructuras críticas no reconocen fronteras, y su impacto puede propagarse más allá del país objetivo. En consecuencia, los mecanismos de intercambio de información y la construcción de estándares comunes resultan esenciales para enfrentar amenazas que se despliegan de manera global. Esta dimensión colaborativa no solo fortalece la capacidad de respuesta, sino que también envía un mensaje de disuasión frente a actores maliciosos que buscan aprovechar vacíos regulatorios o diferencias en niveles de preparación.

    La reflexión sobre el panorama de ciberseguridad industrial conduce a reconocer que la defensa debe concebirse como un proceso dinámico. Las amenazas evolucionan, las tecnologías cambian y las motivaciones de los atacantes se transforman. Por ello, la resiliencia no se alcanza con soluciones estáticas, sino con una combinación de vigilancia constante, innovación en estrategias y compromiso colectivo. Solo a través de esta visión integral es posible garantizar que las infraestructuras críticas continúen operando de manera segura y confiable en un entorno cada vez más desafiante.

    Para leer más ingrese a:

    https://www.dragos.com/ot-cybersecurity-year-in-review

    https://5943619.hs-sites.com/hubfs/312-Year-in-Review/2026/Dragos-2026-OT-Cybersecurity-Report-A-Year-in-Review.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí