Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • PISA en América Latina y el Caribe 2025

    PISA en América Latina y el Caribe 2025

    Los resultados de la prueba PISA 2025 confirman una brecha educativa persistente y, en varios frentes, creciente entre América Latina y el Caribe y los países de la OCDE. Según esta nota elaborada por el BID, más de la mitad de los estudiantes de la región (57%) no alcanza el nivel básico de competencias en ciencias, frente a apenas 26% en la OCDE. Las cifras en lectura (59% con bajo desempeño) y matemáticas (76%) resultan todavía más preocupantes, y superan ampliamente los promedios de 31% y 35%, respectivamente, registrados en los países de ingresos altos que integran la organización. Dentro de la región, Uruguay y Chile destacan con las proporciones más bajas de estudiantes con bajo desempeño, mientras que Guatemala, Paraguay y República Dominicana concentran las cifras más críticas, con hasta nueve de cada diez estudiantes sin competencias básicas en matemáticas.


    Un hallazgo central del documento es que el bajo desempeño rara vez se limita a un solo dominio. Ocho de cada diez estudiantes de la región presentan resultados insuficientes en al menos una de las tres áreas evaluadas (ciencias, lectura y matemáticas), y la mitad no logra competencias básicas en ninguna de ellas, frente a apenas 20% en la OCDE. En países como República Dominicana, Paraguay y Guatemala, siete de cada diez estudiantes se encuentran en esta situación de bajo desempeño generalizado. Al considerar también a los jóvenes que están fuera del sistema educativo o que cursan grados muy tempranos, y que por tanto no participan en la prueba, la proporción regional con carencias en al menos un dominio se eleva de 78% a 83%, lo que sugiere que las cifras oficiales podrían incluso subestimar la magnitud del problema.


    La desigualdad socioeconómica atraviesa transversalmente estos resultados. Mientras que en Chile y Uruguay la brecha entre estudiantes favorecidos y desfavorecidos se mantiene relativamente acotada, en Paraguay y Guatemala la situación de los estudiantes de menores recursos resulta crítica, con nueve de cada diez sin competencias básicas en ciencias. Llama la atención que, en varios países de la región, el bajo desempeño entre los estudiantes más favorecidos supera incluso el registrado entre los estudiantes más desfavorecidos de la OCDE, lo que evidencia que las carencias educativas no se explican únicamente por el nivel socioeconómico, sino también por debilidades estructurales de los sistemas educativos nacionales. La resiliencia académica, es decir, la capacidad de estudiantes desfavorecidos de ubicarse entre los de mejor desempeño de su país, se mantiene en niveles similares a los de la OCDE (11% frente a 12%), lo que sugiere que, aunque limitado, existe margen para revertir estas trayectorias con las intervenciones adecuadas.


    El documento incorpora, además, una dimensión poco explorada hasta ahora: la resolución de problemas computacionales y el compromiso con el aprendizaje como parte de la definición de un estudiante verdaderamente competente. Bajo este criterio ampliado, solo 17% de los estudiantes de la región alcanza competencias básicas en los cuatro dominios evaluados, y al integrar también el compromiso con el aprendizaje, la cifra de estudiantes plenamente competentes en América Latina cae a apenas 7%, menos de la mitad del 14% registrado en la OCDE. Para profesionales del sector energético colombiano, aunque el estudio no aborda directamente temas de energía, sus hallazgos resultan relevantes para dimensionar el reto de formar el talento técnico y digital que la transición energética y la incorporación de tecnologías como la inteligencia artificial demandarán en los próximos años, particularmente en países de la región con las brechas más amplias en competencias matemáticas y de resolución de problemas.

    Para leer más ingrese a:

    https://publications.iadb.org/es/pisa-en-america-latina-y-el-caribe-2025-cuantos-tienen-bajo-desempeno

  • Exportaciones y sus cadenas de valor en México y Centroamérica, y la relevancia de la educación para su desarrollo

    Exportaciones y sus cadenas de valor en México y Centroamérica, y la relevancia de la educación para su desarrollo

    Este documento del BID examina un cambio de composición visible en las exportaciones de México y Centroamérica desde 2021: los sectores de instrumentos médicos y de cables, conductores y aparatos para circuitos eléctricos han ganado peso dentro de la canasta exportadora de la región CAPARD, mientras que en México se suma además la expansión de otros aparatos eléctricos y electrónicos. Para entender si ese giro refleja una posición competitiva sólida o simplemente un desplazamiento coyuntural, el estudio calcula el Índice de Ventajas Comparativas Reveladas para cada sector y encuentra que ambos mantienen una ventaja competitiva a nivel global, aunque su origen no proviene de una caída en la producción mexicana o centroamericana, sino de un incremento todavía mayor de la oferta del resto del mundo en esos mismos sectores.


    A esa mirada de competitividad externa se suma un Índice de Complementariedad Comercial, que cruza la especialización exportadora de la región con la desventaja exportadora relativa de sus principales socios comerciales, Estados Unidos y Europa. El resultado confirma una complementariedad favorable en ambos sectores, lo que respalda la posibilidad de profundizar la integración comercial con esos mercados. El documento avanza además en la exploración de cadenas de valor regionales, identificando origen y destino del comercio intrarregional, y encuentra una diferencia relevante entre los dos sectores: el de cables, conductores y aparatos eléctricos ya desarrolló una cadena de valor regional consolidada, mientras que el de instrumentos médicos permanece muy concentrado en unos pocos países, sin que ese patrón de integración regional se haya replicado.


    El componente más distintivo del estudio es un panel econométrico construido con la metodología de momentos generalizados en dos etapas (System GMM), que sigue el enfoque de Handoyo et al. (2025) para estimar los determinantes del crecimiento exportador. El panel cubre 18 de los principales exportadores mundiales de instrumentos médicos entre 2005 y 2022, un grupo que concentra cerca del 75% de las exportaciones globales de ese sector, e incorpora como variables explicativas la proporción de población con educación secundaria o terciaria, el gasto en investigación y desarrollo, el acceso a internet, un índice de calidad institucional, el tamaño de la economía y el tipo de cambio. Los resultados muestran una relación diferenciada según la complejidad del sector: un aumento de un punto porcentual en la población con educación terciaria eleva el crecimiento de las exportaciones de instrumentos médicos en 0,012%, mientras que un aumento equivalente en la población con educación secundaria básica eleva el crecimiento de las exportaciones de cables y conductores en 0,004% y el de textiles en 0,008%. En otras palabras, acelerar la exportación de manufactura compleja como los instrumentos médicos exige capital humano con formación más avanzada, mientras que los sectores de manufactura media dependen sobre todo de una base amplia de educación secundaria.


    Para contrastar esa evidencia con la realidad regional, el documento examina la disponibilidad de fuerza laboral por nivel educativo en Costa Rica, El Salvador y México. México registra 19,6% de su población con estudios superiores (15,3% universitarios, 2,3% técnicos y 1,6% de posgrado), Costa Rica 15,3% distribuido casi a partes iguales entre estudios universitarios y técnicos, y El Salvador apenas 5,84%. En los tres países, la mayoría de quienes cuentan con estudios superiores son mujeres, con un promedio regional de 54%. Dentro del sector manufacturero, México destaca por tener a la mitad de sus trabajadores con educación superior, frente a apenas 6% en El Salvador y 20% en Costa Rica, una brecha que el estudio vincula directamente con el mayor peso de las exportaciones manufactureras intensivas en tecnología que ya tiene México frente a sus vecinos centroamericanos. El documento concluye que la disponibilidad de población con educación superior sigue siendo limitada en varios países de la región, una restricción estructural que condiciona su capacidad de avanzar hacia sectores exportadores de mayor complejidad económica. 

    Para leer más ingrese a:

    https://publications.iadb.org/es/publications/spanish/viewer/Exportaciones-y-sus-cadenas-de-valor-en-Mexico-y-Centroamerica-y-la-relevancia-de-la-educacion-para-su-desarrollo.pdf

  • Intelligent Industrial Ecosystems: Turning Proximity into Intelligence

    Intelligent Industrial Ecosystems: Turning Proximity into Intelligence

    La digitalización industrial ha llegado a un punto de inflexión en el que optimizar una fábrica por separado deja de ser suficiente. Este informe del Foro Económico Mundial, desarrollado junto con Accenture, plantea que la próxima frontera de competitividad no está dentro de cada planta, sino en la capacidad de coordinar decisiones entre empresas vecinas: energía, calor residual, infraestructura logística y datos que hasta ahora se gestionaban de forma aislada. El diagnóstico de partida resulta contundente: alrededor del 80% de los datos industriales de la Unión Europea permanece sin utilizar y solo el 32% de las organizaciones logra extraer de ellos un valor medible, un problema que se agudiza cuando la información relevante está distribuida entre distintas compañías con incentivos, madurez digital e interoperabilidad muy dispares. 


    Para ilustrar cómo se ve esta colaboración en la práctica, el documento se apoya en trece estudios de caso reales, ocho de los cuales muestran con particular claridad el alcance del cambio. En el complejo portuario de Róterdam, la plataforma Starlings permite a las empresas negociar en tiempo casi real su flexibilidad energética (electricidad, vapor, hidrógeno), con mejoras de eficiencia cercanas al 5% en sus primeras fases y un potencial estimado de hasta 8,5 veces ese valor si se incorpora infraestructura compartida. En el País Vasco, el proyecto H2Integra, liderado por Petronor junto a un consorcio de doce organizaciones del clúster industrial vasco, agrega la demanda futura de hidrógeno verde de distintos sectores antes incluso de terminar de construir la infraestructura que debe abastecerlos. En el puerto chino de Qingdao, la sincronización entre sistemas de decisión y equipos físicos ha elevado la eficiencia global del servicio en 6%, la capacidad de almacenamiento en patio en 26% y reducido a menos de la mitad el tiempo de permanencia de los camiones.


    El caso danés de Kalundborg, con cinco décadas de trayectoria y diecisiete organizaciones intercambiando más de 35 flujos de agua, energía y materiales, muestra los resultados más consolidados: cerca de 4 millones de metros cúbicos de agua subterránea conservados al año, más de 200.000 toneladas de residuos reciclados y una reducción cercana al 80% de las emisiones del clúster desde 2015. En Mongolia Interior, el parque industrial Ordos-Envision coordina con inteligencia artificial la generación eólica, solar, el almacenamiento y la demanda de más de 50 empresas, alcanzando un 80% de consumo eléctrico verde producido en el propio parque y una reducción cercana al 10% en sus costos energéticos, sin que las compañías participantes pierdan el control sobre sus datos operativos sensibles. En Huelva, el Valle Andaluz del Hidrógeno Verde de Moeve ilustra una fase distinta: instalaciones concebidas desde su diseño para ser nativas digitales y conectarse con proveedores y socios de la cadena de valor, aunque todavía en construcción. La iniciativa Catena-X, por su parte, muestra cómo miles de proveedores del sector automotor pueden compartir datos bajo modelos y semánticas comunes sin uniformar sus sistemas internos, un caso liderado por BMW que permitió detectar errores de calidad con cuatro meses de anticipación. Finalmente, en el puerto danés de Esbjerg, un gemelo digital que integra datos históricos y simulaciones de aprendizaje automático busca multiplicar por tres su capacidad de manejo de componentes de eólica marina, hasta unos 4,5 gigavatios previstos.


    El informe dedica buena parte de su análisis a explicar por qué resulta difícil llegar hasta ese punto: preguntas sobre quién controla los datos, cómo se distribuye el valor generado, qué información puede ver un competidor y quién asume la responsabilidad ante un uso indebido resultan tan determinantes como la tecnología misma. El documento sitúa la ciberresiliencia al mismo nivel que la gobernanza, la preparación del dato y la tecnología entre los cimientos necesarios para construir estos ecosistemas, y observa que los casos más maduros no comparten toda su información, sino que definen con precisión qué dato circula, con quién y para qué. Para avanzar en esa dirección, el Foro Económico Mundial propone una ruta de tres pasos: identificar un caso de uso concreto con valor claro, construir las reglas y la arquitectura de gobernanza necesarias, y una vez en funcionamiento, medir resultados antes de sumar nuevos participantes y aplicaciones, evitando que la transformación quede atrapada en una acumulación de pilotos sin continuidad comercial.


    Para leer más ingrese a:

    https://www.weforum.org/publications/intelligent-industrial-ecosystems-turning-proximity-into-intelligence/

    https://reports.weforum.org/docs/WEF_Intelligent_Industrial_Ecosystems_Turning_Proximity_into_Intelligence_2026.pdf

  • Work-Study Programs Improve Young Women’s Long-Term Labor Market Outcomes

    Work-Study Programs Improve Young Women’s Long-Term Labor Market Outcomes

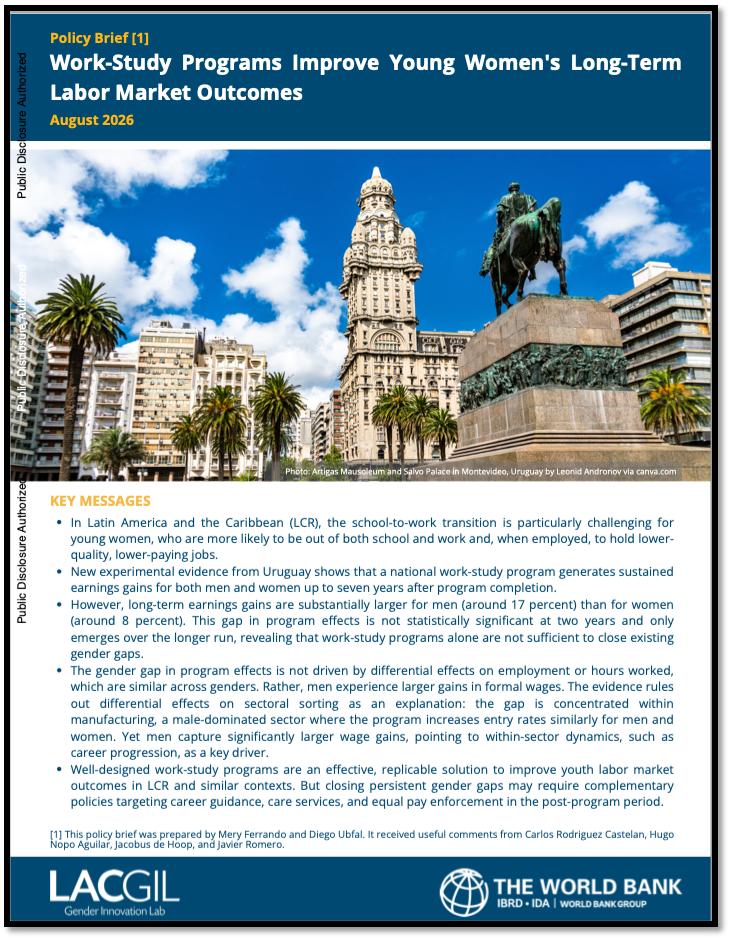
    La transición de la escuela al trabajo constituye un período determinante para las trayectorias laborales de largo plazo, y en América Latina y el Caribe esa transición resulta especialmente accidentada: cerca de una de cada cinco personas jóvenes se encuentra fuera del sistema educativo, del empleo y de la formación. Dentro de ese panorama, las mujeres jóvenes enfrentan barreras adicionales a las de los hombres, con mayor probabilidad de permanecer fuera tanto de la escuela como del trabajo y, cuando logran emplearse, de hacerlo en condiciones de menor calidad, menor salario y mayor informalidad. Este policy brief del Banco Mundial, elaborado por el Gender Innovation Lab para América Latina y el Caribe, examina si los programas de trabajo y estudio combinados pueden revertir esa desventaja, apoyándose en evidencia experimental novedosa sobre el programa uruguayo Yo Estudio y Trabajo (YET).


    El programa YET ofrece a jóvenes de entre 16 y 20 años su primera experiencia laboral formal, mediante empleos de medio tiempo en empresas estatales compatibles con la jornada escolar, con la condición de permanecer matriculados en una institución educativa durante su participación. La asignación de cupos se realiza mediante un sorteo, lo que permite a los investigadores construir una evaluación de impacto rigurosa comparando a quienes resultaron beneficiados con quienes no fueron seleccionados, usando registros administrativos de seguridad social de más de 90.000 postulantes de las primeras tres ediciones del programa, seguidos durante hasta siete años después de su participación.


    Los resultados muestran que los efectos positivos del programa no solo persisten sino que se amplían con el tiempo: en los años tres a siete posteriores a la participación, los beneficiarios ganan entre 10% y 13% más que personas comparables que no participaron. Sin embargo, esa ganancia promedio esconde una divergencia importante entre géneros: los hombres experimentan un incremento de ingresos cercano al 17%, frente a un 8% para las mujeres, una brecha que no resultaba estadísticamente significativa a los dos años de finalizado el programa y que solo se hace visible con un seguimiento de mayor plazo. El análisis descarta que esa diferencia se explique por el empleo o las horas trabajadas, que resultan muy similares entre hombres y mujeres; el origen de la brecha está más bien en los salarios formales, que crecen 11% para los hombres frente a 4% para las mujeres.

    El hallazgo más revelador surge al examinar el papel de los sectores económicos. La brecha se concentra específicamente en el sector de manufactura y energía, donde los hombres obtienen ganancias salariales significativas y las mujeres no, pese a que el programa incrementa la entrada de ambos géneros a ese sector prácticamente en la misma proporción. Es decir, la diferencia no proviene de que el programa canalice a hombres y mujeres hacia sectores distintos, sino de una dinámica dentro del propio sector manufacturero (probablemente vinculada a la progresión de carrera, el acceso a empresas mejor pagadoras o la promoción interna) que favorece de manera desproporcionada a los hombres una vez colocados en esos empleos. El estudio también descarta que la brecha derive de diferencias en los años de escolaridad alcanzados, que resultan similares entre hombres y mujeres tras el programa.


    A partir de estos hallazgos, el documento plantea que los programas de trabajo y estudio son una herramienta efectiva y replicable para mejorar los resultados laborales de la juventud, pero insuficiente por sí sola para cerrar las brechas de género persistentes. Entre las recomendaciones complementarias propuestas destacan el acompañamiento y la orientación de carrera enfocados en el período posterior a la finalización del programa, cuando surge la brecha; políticas que respalden la intensidad laboral remunerada de las mujeres, como el acceso a servicios de cuidado infantil asequibles y de calidad y licencias parentales que involucren de forma más equitativa a los padres; medidas de transparencia salarial y cumplimiento de la igualdad de remuneración, como la ley brasileña de transparencia salarial de 2023; y sistemas de monitoreo de largo plazo que desagreguen los resultados por género, dado que la brecha detectada en este estudio solo se hizo visible después de varios años de seguimiento. 

    Para leer más ingrese a:

    https://openknowledge.worldbank.org/server/api/core/bitstreams/44f45ab7-9021-4bdd-9c2d-1f99cd81f409/content

  • Financing the Transition, Silencing Defenders: represalias contra comunidades y defensores frente a proyectos de transición energética en Asia

    Financing the Transition, Silencing Defenders: represalias contra comunidades y defensores frente a proyectos de transición energética en Asia

    La carrera hacia las energías renovables en Asia, incluida la extracción de minerales críticos y el impulso de soluciones cuestionadas como la valorización energética de residuos o las grandes represas, viene acompañada de un incremento documentado en los riesgos de represalia contra comunidades y defensores de derechos humanos, con afectación particular a pueblos indígenas y mujeres. Proyectos energéticos mal planificados, frecuentemente impuestos sin consentimiento libre, previo e informado ni consultas significativas, terminan perjudicando a las poblaciones que se supone deben beneficiar. Quienes alzan la voz frente a estos proyectos enfrentan intimidación, criminalización y otras formas de represalia.


    El análisis se construye sobre doce proyectos financiados por bancos como el Banco Asiático de Desarrollo, el Banco Asiático de Inversión en Infraestructura, la Corporación Financiera Internacional, el Banco Mundial y el Banco Europeo de Reconstrucción y Desarrollo, entre otros, seleccionados por estar activamente monitoreados por organizaciones comunitarias aliadas. Cada caso documenta el financista, el monto involucrado, el tipo de proyecto, las preocupaciones planteadas por las comunidades y la naturaleza de las represalias sufridas. Entre los patrones más comunes destacan la exclusión y discriminación de líderes comunitarios en los procesos de consulta, la intimidación mediante vigilancia y amenazas telefónicas, las campañas de difamación que etiquetan a los defensores como antidesarrollo o terroristas, los ataques físicos durante desalojos forzados, y la criminalización mediante cargos fabricados o demandas estratégicas contra la participación pública. En el caso más grave documentado, nueve líderes indígenas tumandok en Filipinas fueron ejecutados extrajudicialmente en diciembre de 2020 tras oponerse a la represa multipropósito del río Jalaur.


    Los hallazgos muestran que las fuerzas de seguridad estatales son el actor perpetrador más frecuente, desplegadas rutinariamente en los sitios de proyecto bajo el argumento de proteger la infraestructura, pero cuya presencia termina generando más temor que seguridad entre las comunidades. Funcionarios locales, personal de proyecto y empresas de seguridad privada contratadas por los clientes de los bancos también aparecen implicados de forma recurrente. El informe subraya que los mecanismos de queja a nivel de proyecto rara vez ofrecen una vía segura, dado que exponen a los denunciantes a mayor riesgo de identificación local, y que los mecanismos independientes de rendición de cuentas de los bancos logran soluciones efectivas en apenas 9,7% de los casos presentados. El desplazamiento resulta el impacto más citado: solo entre los doce casos analizados, se estima la afectación directa de más de 128.000 personas, incluidas 60.000 en el proyecto de la represa Rogun en Tayikistán, catalogado como la represa más alta del mundo una vez terminado.


    Frente a este panorama, se plantean recomendaciones organizadas en cuatro ejes: en el diseño y aprobación de proyectos, los bancos deben priorizar modelos descentralizados con propiedad comunitaria y dejar de financiar soluciones que reproducen dinámicas extractivas; en la implementación, deben habilitar canales seguros de denuncia y suspender desembolsos ante riesgos identificados; en materia de reparación, deben garantizar remedio efectivo proporcional al daño sufrido; y en la prevención de repetición, deben ampliar sus marcos de sanciones para cubrir violaciones graves de derechos humanos y no solo fraude o corrupción. El planteamiento central sostiene que una transición rápida sin participación comunitaria genuina termina siendo más lenta, pues genera protestas, litigios y revocaciones de permisos que encarecen y retrasan los propios proyectos que se buscan acelerar. Para actores del sector energético y financiero interesados en modelos de inversión responsable en infraestructura de transición, este informe ofrece evidencia sistematizada sobre los riesgos sociales que puede generar un enfoque de despliegue acelerado sin salvaguardas adecuadas, y plantea criterios concretos de diligencia debida aplicables al diseño de proyectos de energías renovables en contextos con comunidades vulnerables. 

    Para leer más ingrese a:

    https://accountability.worldbank.org/en/news/2026/reporting-accountability-august-2026

    https://rightsindevelopment.org/wp-content/uploads/securepdfs/Brief_-JET-and-defenders-in-Asia_final.pdf

  • Breakthrough Agenda Special Report 2026: Strengthening International Collaboration to Accelerate Delivery

    Breakthrough Agenda Special Report 2026: Strengthening International Collaboration to Accelerate Delivery

    La conversación climática internacional ha entrado en una fase distinta a la que dominó la última década: ya no se trata principalmente de fijar metas de largo plazo, sino de asegurar que los compromisos existentes se traduzcan en resultados verificables antes de que termine la década. Este informe especial de la Agencia Internacional de Energía, desarrollado en conjunto con los Campeones de Alto Nivel para el Clima designados en las presidencias de la COP, examina el instrumento central que la Agenda de Acción Climática Global adoptó tras la COP30 para organizar esa transición hacia la implementación: los Planes para Acelerar Soluciones, cerca de 120 iniciativas presentadas por gobiernos, organismos internacionales, industria y otros actores no estatales para traducir objetivos compartidos en pasos concretos.


    El documento revisa en profundidad dieciséis de esos planes, distribuidos entre seis sectores energéticos centrales (hidrógeno, transporte terrestre, acero, cemento y concreto, edificaciones y fertilizantes) y varios temas transversales como electrificación, industria verde, financiamiento y comercio. El hallazgo más consistente es una desconexión entre la ambición de los resultados que los planes proponen y el alcance real de las acciones que los respaldan: mientras los objetivos suponen movilización de financiamiento, despliegue de infraestructura o proyectos bancables, buena parte de las acciones asociadas siguen ancladas en estudios, diálogos y marcos voluntarios que, aunque necesarios como primer paso, no bastan por sí solos para desplazar decisiones de inversión a la escala requerida. El plan de transporte terrestre aparece como el ejemplo más sólido de alineación entre objetivos y acciones, al nombrar corredores, gobiernos participantes y mecanismos de financiamiento concretos, mientras que los de hidrógeno, cemento y edificaciones muestran brechas más pronunciadas, particularmente en la creación de demanda firme.


    El informe también documenta el estado actual de la transición energética global como telón de fondo de este análisis. La demanda energética mundial creció 1,3% en 2025, mientras que la demanda eléctrica lo hizo cerca de 3%, más del doble, confirmando lo que el texto llama la «era de la electricidad». Las renovables y la energía nuclear cubrieron casi el 60% del crecimiento incremental de la demanda energética, con la energía solar fotovoltaica aportando por sí sola más de una cuarta parte, la primera vez que una fuente renovable moderna lidera ese crecimiento. La inversión energética mundial se proyecta en 3,4 billones de dólares para 2026, de los cuales cerca de 2,2 billones se dirigirían a renovables, energía nuclear, redes, almacenamiento, combustibles bajos en emisiones, eficiencia y electrificación. Pese a estos avances, las emisiones de CO₂ asociadas a la energía siguieron creciendo, aunque de forma moderada, evidenciando que la velocidad de despliegue tecnológico todavía no se traduce plenamente en resultados climáticos.


    A partir de esta revisión, el documento propone un conjunto de principios de buena práctica para el diseño de estos planes: definir un alcance sectorial apropiado, concentrar la cooperación internacional en los puntos donde realmente agrega valor frente a la acción nacional, priorizar acciones capaces de desbloquear decisiones de inversión, anclar la participación de actores con autoridad real de decisión, clarificar roles y liderazgos, y vincular la ambición declarada con rutas concretas de adopción e implementación. Sobre esa base, el informe formula prioridades específicas para cada sector de cara a los próximos dos o tres años: desde la creación de demanda firme para hidrógeno y acero de bajas emisiones, hasta el financiamiento de vehículos comerciales de cero emisiones y la armonización de estándares para las empresas de energía y otros actores del sistema eléctrico involucrados en la electrificación. El mensaje de fondo, relevante también para economías emergentes como la colombiana, es que la cooperación internacional solo aporta valor cuando se enfoca con precisión en los cuellos de botella que la acción doméstica no puede resolver por sí sola, y que el mayor riesgo actual no es la falta de ambición, sino la dispersión de esfuerzos entre iniciativas que se superponen sin una coordinación clara.

    Para leer más ingrese a:

    https://iea.blob.core.windows.net/assets/db5f570c-e35a-4535-8358-ca8f79b1400f/BreakthroughAgendaReport2026.pdf

  • Just Energy Transition in Ghana: Community Experiences from the Fossil-Fuel Hub in the Ellembelle District

    Just Energy Transition in Ghana: Community Experiences from the Fossil-Fuel Hub in the Ellembelle District

    El artículo, publicado en Frontiers in Environmental Economics por investigadores de la University of Energy and Natural Resources y la Sunyani Technical University de Ghana, examina cómo se experimenta a nivel comunitario el compromiso nacional con una transición energética justa, tomando como caso de estudio el distrito de Ellembelle, sede de la principal infraestructura de procesamiento de gas del país. El estudio aplica un marco de justicia energética que distingue tres dimensiones analíticas: justicia distributiva, sobre la asignación equitativa de costos y beneficios; justicia procedimental, sobre la inclusión en la toma de decisiones; y justicia de reconocimiento, sobre el respeto a las identidades, sistemas de conocimiento y autoridades locales.

    Metodológicamente, el estudio combina seis grupos focales, quince entrevistas a informantes clave, dieciocho consultas con personal técnico de la empresa estatal de gas y tres asambleas comunitarias, con un total de 127 participantes entre febrero y abril de 2025. Los hallazgos documentan exclusión sistemática de los residentes del empleo calificado pese a que el distrito alberga infraestructura energética nacional crítica: el reclutamiento se centraliza en Accra, a 250 kilómetros de distancia, lo que impone barreras estructurales a la población económicamente vulnerable, mientras las regulaciones de contenido local carecen de mecanismos efectivos de fiscalización a nivel distrital. El distrito no cuenta con ninguna institución de formación técnica o vocacional, obligando a los residentes a desplazarse hasta 90 kilómetros para acceder a capacitación.


    El estudio documenta también una paradoja de acceso energético particularmente reveladora: la comunidad que procesa el gas natural que abastece a todo el país no puede costear el gas licuado de petróleo para uso doméstico, y continúa dependiendo de leña y carbón. Adicionalmente, los procesos de selección de proyectos de responsabilidad social corporativa resultan opacos y unilaterales, y las autoridades tradicionales son sistemáticamente marginadas de las decisiones de gobernanza energética pese a su rol legítimo en la administración territorial consuetudinaria.


    Un hallazgo central del estudio es que estas tres dimensiones de injusticia se refuerzan mutuamente: la exclusión de reconocimiento hacia las autoridades tradicionales habilita la exclusión procedimental de las decisiones, la cual a su vez produce una mala asignación distributiva de los beneficios de la infraestructura. Con la producción petrolera de Ghana proyectada a alcanzar su pico en 2029, los autores advierten que, sin reformas deliberadas de gobernanza, estos patrones de exclusión estructural podrían reproducirse en el sector de energía renovable que el país busca desarrollar hacia 2030.


    Para el sector eléctrico colombiano y la alianza estratégica de redes inteligentes, este estudio ofrece lecciones metodológicas y de política directamente aplicables sobre cómo diseñar esquemas de contenido local con mecanismos reales de fiscalización, infraestructura de formación técnica descentralizada, y estructuras de participación comunitaria genuina, particularmente relevantes en territorios colombianos que alberguen o vayan a albergar proyectos de generación, transmisión y modernización de red asociados a la transición energética nacional.

    Para leer más ingrese a:

    https://www.frontiersin.org/journals/environmental-economics/articles/10.3389/frevc.2026.1835455/full

  • Energy Inflation Report for Latin America and the Caribbean (IEM-LAC) — Reporte 27

    Energy Inflation Report for Latin America and the Caribbean (IEM-LAC) — Reporte 27

    El Reporte de Inflación Energética para América Latina y el Caribe (IEM-LAC), publicado mensualmente por la Organización Latinoamericana de Energía (OLADE), presenta en su edición número 27 el comportamiento de la inflación energética y total en la región hasta junio de 2026. El hallazgo central es contundente: la inflación energética anual alcanzó 8,03%, casi el doble de la inflación total de 4,49%, evidenciando que los costos energéticos (combustibles y electricidad) crecen a un ritmo considerablemente más acelerado que el resto de la canasta del Índice de Precios al Consumidor.

    El informe identifica abril de 2026 como el punto de quiebre, momento en que la inflación energética (4,52%) superó por primera vez a la inflación total (4,15%), revirtiendo la relativa estabilidad observada durante 2025 y comienzos de 2026. OLADE atribuye esta dinámica principalmente a las tensiones geopolíticas en Medio Oriente y a los riesgos sobre el suministro de petróleo, que encarecieron los costos de importación, refinación y transporte de crudo y derivados en toda la región.


    El análisis de precios de gasolina y diésel muestra que, pese a las distintas dinámicas de cada combustible, ninguno regresó a los niveles registrados en febrero de 2026. El documento explica este comportamiento a partir de factores como el rezago en el uso de inventarios comprados a precios anteriores, los márgenes de refinación, transporte, seguros y comercialización, los impuestos, los subsidios y los mecanismos locales de estabilización de precios. El traspaso de las fluctuaciones internacionales del crudo a los precios finales está además condicionado por rigideces regulatorias, volatilidad cambiaria y estructuras de mercado que tienden a ralentizar los ajustes a la baja, lo que explica por qué la presión sobre los precios al consumidor persiste incluso cuando el crudo internacional retrocede.


    El reporte cuantifica el choque inicial: durante las primeras semanas del conflicto, el precio del petróleo subió 60%, lo que se tradujo en un incremento de aproximadamente 20% en los precios de los combustibles. Aunque el crudo ya no se encuentra en los niveles alcanzados al inicio del conflicto, los precios de los combustibles en la región permanecen elevados, afectando directamente a los hogares, el transporte y la actividad productiva. El documento destaca también la marcada heterogeneidad regional: algunos mercados mantienen precios domésticos bajos gracias a esquemas de subsidios y controles de precios, mientras otros exhiben precios significativamente más altos, vinculados a estructuras de formación de precios y mayores costos logísticos y operativos.


    Para el sector eléctrico colombiano y la alianza estratégica de redes inteligentes, este reporte ofrece evidencia estadística actualizada y de alta frecuencia sobre cómo la volatilidad geopolítica de los combustibles fósiles se traslada directamente a la inflación energética regional, afectando de forma desproporcionada a los hogares y sectores productivos. Este panorama refuerza el argumento estratégico para acelerar la electrificación de la demanda, la diversificación hacia fuentes de generación domésticas y renovables, y la modernización de redes inteligentes como mecanismos para reducir la exposición de Colombia y la región a este tipo de choques externos de precios de combustibles importados.

    Para leer más ingrese a:

    https://www.olade.org/wp-content/uploads/2026/08/R27_IE-LAC_ING.pdf»https://www.olade.org/wp-content/uploads/2026/08/R27_IE-LAC_ING.pdf

  • Energy Transition Monitor 2026

    Energy Transition Monitor 2026

    El reto de la transición energética global ya no es tecnológico sino de velocidad y ejecución. Las tecnologías limpias escalan porque cada vez tienen más sentido económico frente a las alternativas fósiles: la demanda eléctrica creció 3% en 2025, impulsada mayoritariamente por fuentes limpias, mientras la oferta energética total lo hizo apenas 1%. Los vehículos eléctricos de pasajeros representarán más del 25% de las ventas de autos nuevos en 2026, con mercados emergentes superando a algunas economías desarrolladas; las instalaciones solares anuales han vuelto a superar los pronósticos previos con costos de módulos cayendo 20% cada año desde 2010; y los precios de baterías siguen bajando mientras su densidad energética mejora, habilitando aplicaciones como el transporte de carga eléctrico en mercados como China. La capacidad renovable global casi se ha duplicado desde 2022, aproximándose a 10 TW hacia 2030, aunque esa cifra queda 900 GW por debajo de la meta de triplicar la capacidad acordada en la COP28.

    A pesar de este ritmo, las trayectorias actuales apuntan hacia un calentamiento de entre 2,5°C y 3°C para 2100, muy lejos de los objetivos del Acuerdo de París. El mundo ya experimenta cerca de 1,5°C de calentamiento y la Organización Meteorológica Mundial anticipa una alta probabilidad de superar ese umbral entre 2026 y 2030. Los costos de los daños climáticos alcanzan ya 1,4 billones de dólares anuales, equivalentes al 1% del PIB global, y el riesgo hídrico emerge como una de las amenazas de corto plazo más agudas, con presión creciente sobre la agricultura, la generación hidroeléctrica y nuclear, y la resiliencia urbana en múltiples regiones. La electrificación limpia podría abatir cerca del 60% de las emisiones globales de gases de efecto invernadero a bajo costo, pero persisten obstáculos concretos: el carbón sin abatir no se está retirando al ritmo necesario, la electrificación del calor en edificios e industrias de baja y media temperatura avanza lentamente, y de aproximadamente 1.000 proyectos anunciados de industria limpia, menos del 20% ha alcanzado decisión final de inversión.

    El panorama regional confirma liderazgos y rezagos diferenciados. China instala tanta energía renovable como el resto del mundo combinado y concentra 60% de los nuevos proyectos de industria limpia a nivel global, aunque enfrenta un problema creciente de vertimiento renovable, que alcanzó entre 8,5% y 9,2% a inicios de 2026 por el desfase entre la expansión de generación y la capacidad de sus redes de transmisión. India representa la mayor oportunidad de largo plazo para reducir la curva de emisiones global, con costos de energía solar más almacenamiento ya 50% más baratos que el carbón, aunque su despliegue avanza a solo una décima parte del ritmo chino, limitado por la debilidad financiera de sus distribuidoras estatales. Europa cuenta con el marco de política más sólido del mundo, con un precio al carbono de entre 70 y 80 euros por tonelada, pero enfrenta colas de conexión de 375 GW en renovables y 455 GW en almacenamiento que están frenando su despliegue. Estados Unidos continúa descarbonizando pese a los retrocesos de política federal, aunque el retiro de incentivos fiscales y las colas de interconexión de 2.300 GW amenazan con ampliar la brecha manufacturera frente a China.

    El cierre del Estrecho de Ormuz, por donde transita un tercio del comercio mundial de petróleo y una quinta parte del de gas natural licuado, ofrece una lección geopolítica de fondo: a diferencia de crisis petroleras anteriores como la de 1973, hoy existen alternativas limpias competitivas en costo que pueden desplegarse en meses en lugar de décadas. Países como Vietnam, Indonesia y Pakistán han acelerado su transición energética como respuesta directa a la crisis, evidenciando que la seguridad energética y la energía limpia se perciben cada vez más como el mismo argumento. Aun así, la creciente dependencia de la manufactura china de tecnologías limpias plantea preguntas legítimas sobre resiliencia y concentración de cadenas de suministro, que el informe aborda mediante seis principios orientadores para formuladores de política: diversificar cadenas de suministro sin buscar autarquía completa, diferenciar las dimensiones de seguridad energética, calibrar la política por sector, aplicar aranceles con base en evidencia y compatibles con la OMC, priorizar la localización del empleo y el valor agregado por encima de la propiedad de los activos, y trabajar con China para canalizar financiamiento climático hacia países de bajos ingresos. Para empresas de energía, reguladores y formuladores de política del sector eléctrico colombiano, este panorama ofrece referencias concretas sobre cómo secuenciar inversión en red y generación, gestionar la integración de renovables variables y anticipar los riesgos de dependencia tecnológica en un contexto de transición acelerada.

    Para leer más ingrese a:

    https://www.energy-transitions.org/wp-content/uploads/2026/09/ETC-Energy-Transition-Monitor-2026_vf-1.pdf

  • What the World Can Learn from China’s Energy Transition

    What the World Can Learn from China’s Energy Transition

    La transición energética china suele analizarse desde posturas encontradas, unas que celebran su magnitud sin matices y otras que subrayan casi exclusivamente sus contradicciones. Frente a esa polarización, se propone una lectura basada en datos comparables entre países y en la experiencia directa de proyectos energéticos desarrollados en China, organizada alrededor de cuatro dimensiones: sostenibilidad, seguridad energética, asequibilidad y resultados económicos amplios. El resultado no es un balance favorable o desfavorable, sino una identificación precisa de qué elementos del modelo chino son transferibles a otros contextos institucionales y cuáles dependen de rasgos propios de su sistema político y económico.

    De ese ejercicio surgen cinco factores que explican el ritmo del avance chino. La competencia entre empresas, impulsada por gobiernos locales que buscan atraer inversión y financiamiento central, ha generado ecosistemas de manufactura densos, como el de Shenzhen, donde conviven fabricantes de tecnología con centros de investigación universitaria. A esa competencia se suma una capacidad de innovación que dejó de limitarse a copiar tecnología externa: China concentra el 57% de las patentes acumuladas en tecnologías de transición energética entre 2000 y 2024, y empresas como JinkoSolarhan impuesto récords mundiales de eficiencia en celdas solares. La velocidad de ejecución de proyectos completa el cuadro, con procesos de permisos y conexión a red entre dos y cinco veces más rápidos que en Estados Unidos o la Unión Europea, apoyados en revisiones paralelas entre agencias en lugar de trámites secuenciales.

    El componente fiscal siguió una secuencia deliberada, invirtiendo primero en manufactura e infraestructura de red antes de introducir incentivos de despliegue como las feed-in tariffs: entre 2013 y 2019 el 60% de la inversión eléctrica se dirigió a la red, y entre 2019 y 2025 esa proporción se invirtió hacia la generación. Esta secuencia ayuda a explicar por qué la expansión renovable china no colapsó su infraestructura de transmisión con la misma intensidad observada en otros mercados. A esto se añade una previsibilidad de política poco común, sostenida durante más de dos décadas a través de sucesivos Five-Year Plans que han mantenido la transición energética como prioridad estratégica nacional, dando a los inversionistas confianza para comprometer capital en un sector de retornos a largo plazo.

    Ese mismo modelo trae consigo contrapartidas que merecen atención. Los precios industriales de electricidad cayeron 24% en moneda local durante la última década, pero parte de ese costo fue absorbido por operadores de red estatales, cuya rentabilidad sobre patrimonio promedió apenas 2% entre 2020 y 2024, muy por debajo del rango de 4% a 15% observado en empresas de energía estadounidenses y europeas. La competencia entre provincias también generó sobrecapacidad y baja rentabilidad en sectores como el automotor eléctrico, y el ritmo acelerado de despliegue elevó el vertimiento de energía solar y eólica, que pasó de 3% y 2% respectivamente en 2021 a 7% y 6% en 2025.

    A partir de este diagnóstico se plantean tres prioridades para gobiernos de economías de mercado interesados en acelerar su propia transición sin adoptar un modelo de planificación centralizada: identificar oportunidades de escalamiento industrial y geográfico apoyadas en contratación pública de largo plazo, fortalecer los vínculos entre investigación universitaria y manufactura para convertir avances científicos en industrias competitivas, y tratar la transición energética como un programa de infraestructura nacional respaldado por financiamiento público estratégico que reduzca la presión sobre las tarifas de los usuarios finales. Para empresas de energía, reguladores y formuladores de política del sector eléctrico colombiano, estas tres líneas ofrecen un marco de referencia concreto para secuenciar inversión entre red y generación, acelerar tiempos de conexión sin sacrificar salvaguardas ambientales y sociales, y diseñar mecanismos de financiamiento que sostengan la modernización de la infraestructura eléctrica en el largo plazo.

    Para leer más ingrese a:

    https://web-assets.bcg.com/67/51/bb7244ae40c5acf5de4807caaa47/what-the-world-can-learn-from-chinas-energy-transition-aug2026.pdf

    https://web-assets.bcg.com/67/51/bb7244ae40c5acf5de4807caaa47/what-the-world-can-learn-from-chinas-energy-transition-aug2026.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí