Autor: DIFUSIÓN COLOMBIA INTELIGENTE

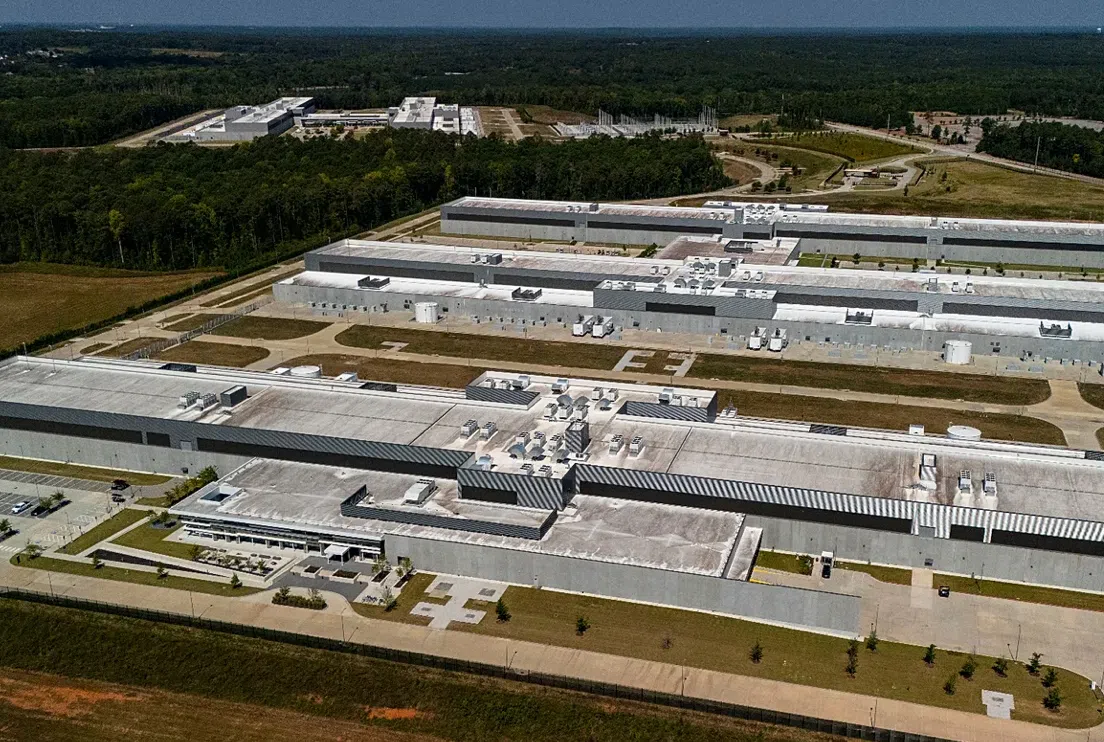
  • Google, Meta y Amazon negocian con ecologistas normas para centros de datos

    Google, Meta y Amazon negocian con ecologistas normas para centros de datos

    Las grandes tecnológicas y organizaciones ecologistas elaboran juntas unas directrices nacionales para los centros de datos en Estados Unidos, según un documento al que accedió la agencia AFP. El grupo, llamado Responsible Data Center Collaborative, reúne a Google, Meta, Microsoft, Oracle, Amazon, Nvidia y Anthropic con NRDC, WWF y Sierra Club.

    Sus miembros se reúnen desde septiembre y seguirán hasta febrero de 2027, con respaldo de la Fundación Rockefeller y de su organización afiliada Invest in Our Future. Buscan acordar pautas sobre uso de energía, infraestructura, agua, participación comunitaria, beneficios económicos, transparencia y rendición de cuentas, y cómo aplicarlas.

    Dada la diversidad de participantes, el documento fija reglas: comprobar los propios supuestos con preguntas aclaratorias, atacar los problemas y no a las personas, y respetar las reglas de Chatham House, según las cuales las conversaciones quedan en la sala y las lecciones salen sin atribución.

    El contexto es de creciente oposición. Más de 100 organizaciones de 15 países europeos convocaron protestas el 6 y 7 de noviembre para exigir que se frenen los nuevos proyectos de gran escala hasta contar con normas más claras. En las elecciones de mitad de mandato en Estados Unidos, votantes de decenas de ciudades aprobaron restricciones o prohibiciones totales.

    La Agencia Internacional de la Energía estima que el consumo eléctrico mundial de los centros de datos aumentó 17% en 2025 y casi se duplicará hacia 2030, de 485 a 950 TWh, impulsado en parte por la IA.

    Las preocupaciones comunitarias incluyen facturas de luz más altas por nuevas centrales, ruido, uso de grandes volúmenes de agua municipal y neblina de torres de refrigeración que puede transportar bacterias dañinas. Para no encarecer la electricidad, algunos centros recientes generan su propia energía.

    Para las empresas energéticas, el resultado de estas negociaciones podría definir las condiciones con que se conectan y abastecen nuevos centros de datos.

    Para leer más ingrese a:
    https://es.euronews.com/2026/11/06/gigantes-tecnologicos-y-ecologistas-de-eeuu-debaten-normas-para-centros-de-datos

  • Fallas en baterías de red caen 97% con despliegue 250 veces mayor

    Fallas en baterías de red caen 97% con despliegue 250 veces mayor

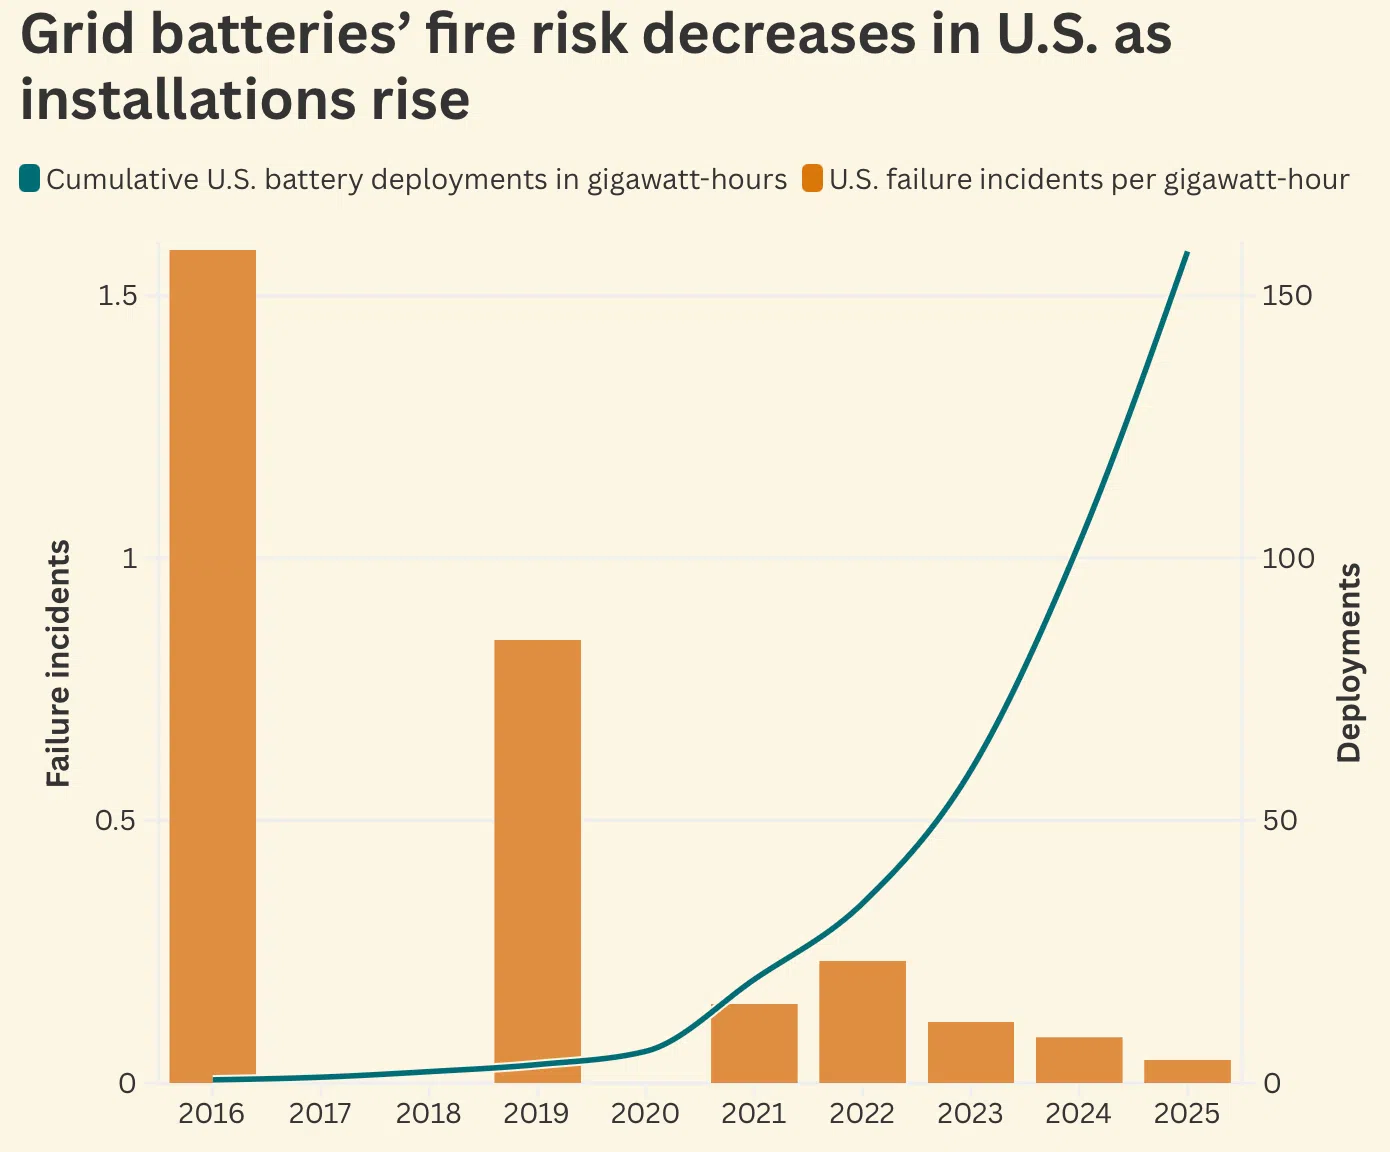
    Los incendios de baterías son como los ataques de tiburón: eventos aterradores que dominan la imaginación pública y casi nunca ocurren. Canary Media, en un análisis del 23 de octubre, muestra con datos del Instituto de Investigación de Energía Eléctrica (EPRI) que en Estados Unidos estas fallas son aún menos frecuentes que esos ataques.

    La preocupación importa porque las baterías son la primera opción para nueva potencia despachable en la red, y el temor a los incendios se volvió un freno para su crecimiento en las comunidades.

    Entre 2016 y 2025, la tasa anual de fallas bajó más de 97%, mientras las instalaciones acumuladas se multiplicaron por 250. En tres años de la última década no se registró ninguna falla conocida. Los nuevos estándares de seguridad, y baterías y diseños de proyecto más sofisticados, explican la mejora.

    EPRI calcula que las unidades de baterías de red fallan hoy a una tasa comparable a la de los transformadores llenos de aceite de las subestaciones, una tecnología conocida desde hace décadas y prácticamente invisible para el público.

    Los datos tienen límites. La muestra es pequeña y el conteo no refleja la magnitud de cada evento. Uno ocurrido cerca de Phoenix en 2019 envió a cuatro socorristas al hospital con lesiones graves, el único daño corporal significativo causado por un incendio de batería de red en el país.

    Moss Landing, en California, fue en enero de 2025 uno de los primeros grandes proyectos en incendiarse: no hubo heridos, pero destruyó buena parte de la central y obligó a evacuar a la comunidad vecina durante varios días. Ese caso reaparece cuando otras localidades discuten nuevos proyectos.

    Según Lakshmi Srinivasan, autora del informe, los proyectos de baterías reciben un escrutinio público que hoy no ven las subestaciones. Los datos ayudarían a calibrar riesgos frente a beneficios como ingresos fiscales, mayor confiabilidad y menor presión sobre los costos de electricidad.

    Para leer más ingrese a:

    https://www.canarymedia.com/articles/batteries/us-grid-batteries-fire-risk

  • MIT: construir infraestructura exige superar el modelo del siglo XX

    MIT: construir infraestructura exige superar el modelo del siglo XX

    La infraestructura entra en una etapa definitoria, según Ali Jadbabaie, jefe del Departamento de Ingeniería Civil y Ambiental del MIT. En una entrevista publicada el 28 de octubre, explica que el cambio actual se distingue por la combinación y velocidad de presiones: clima, restricciones de recursos, inestabilidad geopolítica y avances de la IA.

    La definición misma de infraestructura se amplió: hoy incluye la red eléctrica, las plantas de semiconductores, los centros de datos, las torres celulares y el internet de alta velocidad, además de carreteras y sistemas de agua.

    La demanda crecerá a medida que más personas salgan de la pobreza: según modelos, en 2028 el habitante mediano del planeta vivirá con 10 dólares al día por primera vez. Repetir el modelo intensivo en carbono y recursos del siglo XX no alcanzaría, por lo que se necesita más infraestructura con menos agua, energía y materiales.

    Sensores más baratos, mayor acceso a datos y mejor control podrían ayudar, y la IA podría revolucionar el diseño de ingeniería al explorar muchas más posibilidades, más rápido y a menor costo. Jadbabaie aclara que esa historia aún no está escrita.

    La interconexión trae un riesgo sistémico: si falla la electricidad, también pueden detenerse el agua, el gas, internet y el transporte. Esas fallas son raras, pero cuando ocurren son mucho mayores. A ello se suma un sector conservador, por proyectos intensivos en capital, de márgenes bajos y plazos largos.

    Para enfrentarlo, el departamento cofundó el World Infrastructure Forum con el Grupo Banco Mundial, la Universidad Politécnica de Madrid y la Universidad de Texas en Austin. Reúne a academia, industria, gobiernos e instituciones financieras, con cinco grupos de trabajo y un consejo asesor de más de 30 líderes.

    Las mayores oportunidades de construcción estarán en países cuya infraestructura aún se desarrolla, que podrían evitar copiar el modelo del siglo pasado.

    Para leer más ingrese a:

    https://news.mit.edu/2026/3-questions-why-infrastructure-is-entering-defining-era-1028

  • Microgrids con IA podrían coordinar 55 GW de solar detrás del medidor

    Microgrids con IA podrían coordinar 55 GW de solar detrás del medidor

    Estados Unidos tiene cerca de 55 GW de generación solar detrás del medidor, según estimaciones de la EIA para 2024 citadas por Gene Wolf, editor técnico de T&D World. La solar de pequeña escala, de menos de un megavatio, ya representa más de un tercio de la capacidad solar del país.

    En 2023, los hogares aportaban 67% de esa capacidad, el sector comercial 27% y el industrial 6%. La pregunta es cómo aprovechar ese parque para mejorar la red de distribución, algo que los microgrids tradicionales, hechos para sistemas pequeños y locales, difícilmente logran con decenas de miles de instalaciones.

    El autor distingue tres términos que suelen usarse como sinónimos. Un microgrid mejorado con IA la usa como actualización menor; uno impulsado por IA la tiene como componente central; y uno dirigido por IA la convierte en la fuerza principal, un motor de decisiones que controla en tiempo real la mayoría de las operaciones.

    Su sistema de gestión procesa precios de mercado, consumo, condiciones de la red y clima para predecir la demanda, reconocer vulnerabilidades y restablecer el servicio de forma autónoma. Si faltan datos, puede extrapolar los disponibles para decidir cuándo generar, almacenar o vender electricidad.

    Los estudios revisados reportan reducciones de 10% a 20% en el consumo de energía y de 15% a 20% en el desperdicio, además de pérdidas de distribución hasta 30% menores en redes inteligentes impulsadas por IA. El autor recomienda comparar rangos y no cifras exactas, por la diversidad de metodologías.

    La agregación de esos recursos permitiría plantas de energía virtuales más potentes. Con Edison, por ejemplo, registró 647 MW de solar en más de 72.500 instalaciones el verano pasado, un potencial que estos microgrids podrían coordinar.

    También podrían anticipar una interrupción y aislar cargas críticas sin intervención humana, aunque la autonomía plantea riesgos de ciberseguridad que deben entenderse.

    Para leer más ingrese a:

    https://www.microgridknowledge.com/about-microgrids/blog/55417314/how-ai-driven-microgrids-could-unlock-the-potential-of-behind-the-meter-solar

  • Transformadores de estado sólido prometen reducir a la mitad las pérdidas

    Transformadores de estado sólido prometen reducir a la mitad las pérdidas

    Los transformadores son la columna vertebral de la red, pero su diseño apenas cambió en un siglo, son costosos de reemplazar y escasean. Los tiempos de espera de los grandes modelos convencionales llegan a cinco años, según Benjamin Boucher, de Wood Mackenzie, quien los describe como uno de los mayores cuellos de botella para eléctricas, desarrolladores y centros de datos.

    Los transformadores de estado sólido combinan componentes magnéticos con semiconductores de alta potencia, como el carburo de silicio. Controlan la frecuencia de la corriente, lo que permite un núcleo magnético mucho menor: algunos tienen una décima parte del tamaño con la misma capacidad.

    Además absorben funciones de rectificadores e inversores, reduciendo el espacio ocupado y, potencialmente, las pérdidas. En agosto, la Autoridad de Energía de Nueva York y el EPRI probaron un prototipo de 1 MW en condiciones reales de servicio público, construido en el laboratorio de Srdjan Lukic, de la Universidad Estatal de Carolina del Norte.

    El equipo alcanzó cerca de 98% de eficiencia, frente a 96% de un transformador convencional con rectificador, lo que equivale a reducir las pérdidas a la mitad. Opera a unos 15.000 voltios, así que adaptarlo a los niveles de transmisión requerirá más desarrollo.

    La industria apunta primero a los centros de datos. Heron Power recaudó 140 millones de dólares en febrero para su Heron Link y construye una fábrica de 100 millones en California que iniciaría producción en 2027 y llegaría a 40 GW anuales en 2029.

    El reto es que la electrónica de potencia tiene más modos de falla. Heron responde con un diseño modular: si una unidad falla, el resto sigue operando hasta reemplazarla, sin apagar todo el equipo.

    La inversión reciente de 3.000 millones de dólares en la cadena de suministro aún no sigue el ritmo de la red, y los modelos de alto voltaje siguen pendientes.

    Para leer más ingrese a:

    https://www.technologyreview.com/2026/10/27/1147684/solid-state-transformers/

  • McKinsey: la IA convierte corregir vulnerabilidades en el nuevo cuello de botella

    McKinsey: la IA convierte corregir vulnerabilidades en el nuevo cuello de botella

    Durante décadas, la seguridad del software supuso que explotar vulnerabilidades exigía experiencia escasa y que los defensores tenían tiempo para evaluarlas y corregirlas. McKinsey, en un artículo del 3 de noviembre, sostiene que la IA de frontera invalidó ambos supuestos: el cuello de botella pasó de encontrar fallas a corregirlas.

    Los datos lo respaldan. Tras lanzar Project Glasswing, los socios de Anthropic hallaron más de 10.000 vulnerabilidades graves o críticas, y varios multiplicaron por más de diez su ritmo de detección. Las correcciones de CVE por versión del kernel de Linux pasaron de unas 500 a más de 1.000, y los reportes en HackerOne subieron 76% anual.

    La explotación también se aceleró: entre la divulgación de una falla crítica y su ataque activo pasan horas, no semanas, y cerca de dos tercios de las fallas explotadas se aprovecharon el día de la divulgación o antes. Mientras tanto, según Verizon, la mediana de remediación subió de 32 a 43 días y solo 26% de esas vulnerabilidades se corrigió por completo.

    El primer escaneo de sistemas críticos termina en días o semanas, pero corregir puede tardar meses. Los reguladores ya reaccionan: el Banco Central Europeo pidió a las entidades significativas planes de acción antes del 31 de octubre para acelerar la gestión de parches.

    La respuesta propuesta combina cuatro palancas: prácticas cibernéticas, modelo operativo, marco de riesgo y control, y tecnología. En descubrimiento, recomienda usar varios modelos de IA junto con escáneres tradicionales, unificar los hallazgos y exigir prueba reproducible antes de involucrar a un desarrollador.

    En riesgo, propone tolerancias de exposición por nivel de activo: días para un sistema crítico expuesto a internet y un trimestre para una herramienta interna. Los agentes de codificación deben tratarse como acceso privilegiado, y la tecnología debe asumir la brecha y limitar su alcance.

    El plan sugiere arrancar con un alcance acotado y resultados medibles en 90 días.

    Para leer más ingrese a:

    https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/how-frontier-ai-is-rewriting-software-security-rules

  • Baterías podrían reducir 85-90% de exportaciones solares en techos de India

    Baterías podrían reducir 85-90% de exportaciones solares en techos de India

    La energía solar en techos creció a 30,7 GW en India a julio de 2026, 19% de la capacidad solar total de 164,6 GW, frente a 6% en 2019. Ember, en un análisis del 22 de octubre, plantea que un subsidio a baterías dentro del programa PM Surya Ghar podría convertir ese auge residencial en flexibilidad distribuida para la red.

    Los hogares aportan 14,9 GW, casi la mitad del total, en 5 millones de viviendas, y cerca de 88% se concentra en diez estados. Gujarat y Maharashtra suman alrededor de 45% de la capacidad nacional. En Kerala, Gujarat y Maharashtra los techos solares equivalen a 35%, 26% y 18% de la demanda máxima, frente a 11% en el país.

    El problema es el patrón de uso. Los hogares consumen poco de día y más en la tarde-noche, así que exportan excedentes al mediodía y retiran energía tras la puesta del sol. La red funciona como una batería virtual casi gratuita.

    La medición neta vigente no distingue horarios: una unidad exportada a mediodía compensa una consumida en la noche, aunque los precios del mercado mayorista pueden diferir seis veces. Además elimina de la factura las unidades más caras, por lo que los ingresos de las distribuidoras caen más de lo que sugiere la tarifa promedio.

    Una batería de 5 kWh en un sistema de 3 kW reduce las exportaciones diurnas entre 85% y 90%, pero estira el retorno de la inversión de 3,3 a más de 9 años. Con 50% de subsidio al costo de la batería, bajaría a menos de 7 años.

    Subsidiar híbridos para la mitad de la meta actual, 5 millones de hogares, crearía entre 15 y 25 GWh de almacenamiento con unos 280.000 millones de rupias. La medida prepararía a los usuarios para futuros topes al banco de energía o restricciones de retiro en horas pico.

    Para leer más ingrese a:

    Plugging storage into India’s rooftop solar revolution

  • Centros de datos: solo 3% de su capacidad puede desplazar carga

    Centros de datos: solo 3% de su capacidad puede desplazar carga

    Los centros de datos se construyen más rápido que las redes que deben alimentarlos: entre 18 y 24 meses frente a 4 a 10 años de expansión de red. Un análisis de Ember, publicado el 29 de octubre, estima que su capacidad al menos se duplicará en la mayoría de regiones hacia 2030.

    El peso en los picos varía. En Irlanda ya representan 19% de la demanda máxima y llegarían a 24% en 2030; en Malasia podrían pasar de 2% a 25%. En Singapur y Texas se estiman en 9,5% y 6%, sin cambios relevantes hacia 2030.

    Mover consumo a otras horas o lugares tiene un potencial limitado. Cerca de 87% de la capacidad de 2030 atenderá servicios en la nube e inferencia de IA, sensibles a la latencia, de modo que solo 3% estaría disponible para desplazar carga. El entrenamiento de IA, 13% del total, puede flexibilizar entre 25% y 55% de su potencia.

    El resultado es una reducción de la demanda máxima de apenas 1,5% en Irlanda y Malasia, y de 0,1% a 0,6% en los otros siete mercados analizados.

    Cambiar a generación propia ofrece mucho más. En un caso de Texas, dos grandes centros de datos podrían retirar hasta 2,7 GW de la red en un evento de estrés, frente a 0,55 GW por desplazamiento de carga: casi cinco veces más. Los desarrolladores ya anunciaron 40 GW de generación propia en ese estado, donde ERCOT recibe casi 400 GW de solicitudes de conexión.

    Sin regulación adecuada hay dos riesgos: atar el sistema a combustibles fósiles y pagar dos veces por la misma capacidad. En la subasta de PJM para 2028-2029, los centros de datos explicaron 6.300 de los 16.400 millones de dólares en cargos por capacidad.

    Ember propone combinar ambos mecanismos con reglas de conexión que definan cuándo pueden restringirse y quién paga la capacidad duplicada.

    Para leer más ingrese a:

    Data centres for grids: the potential impact of flexibility

  • EIA prevé que renovables cubran la demanda eléctrica récord de EE. UU.

    EIA prevé que renovables cubran la demanda eléctrica récord de EE. UU.

    La generación eléctrica de Estados Unidos alcanzará este año casi 4.390 miles de millones de kWh, 2,7% más que en 2025 y un nuevo récord. La Administración de Información Energética (EIA), en su Perspectiva de Corto Plazo de noviembre, atribuye el aumento al mayor consumo comercial y a las necesidades de refrigeración por un verano más cálido que el promedio.

    Esa demanda se cubre sobre todo con renovables. La participación de la solar a escala de servicios públicos pasará de 7% en 2025 a 8% en 2026 y cerca de 10% en 2027, mientras que la eólica subirá de 11% a 12%. La solar y la eólica añadirán unos 72 GW y 20 GW de capacidad, respectivamente, entre este año y el próximo.

    El almacenamiento acompañará ese crecimiento. La EIA espera que el sector instale más de 25 GW de baterías el año próximo y llegue a 91,7 GW a finales de 2027, casi 40% más que lo previsto para 2026. La capacidad pasó de 28,9 GW en el primer trimestre de 2025 a 66 GW proyectados para el cierre de este año.

    El carbón retrocede. Su participación en la generación bajaría de 17% en 2025 a 15% en 2027, con el retiro previsto de 13 GW de capacidad hasta finales del próximo año. El consumo de carbón del sector eléctrico ha caído en ocho de los diez primeros meses del año, por el avance de la eólica y la solar y una baja de 9% en el precio medio del gas natural en el segundo y tercer trimestres.

    Se prevé una nueva caída de 5% en el consumo de carbón en 2027, impulsada por una reducción de 19% en el precio del gas para generación.

    El crecimiento de la demanda comercial e industrial seguirá firme, aunque un verano más suave reduciría el consumo residencial.

    Para leer más ingrese a:

    https://www.utilitydive.com/news/as-coal-burn-declines-rising-power-demand-will-be-primarily-met-by-renewab/874315/

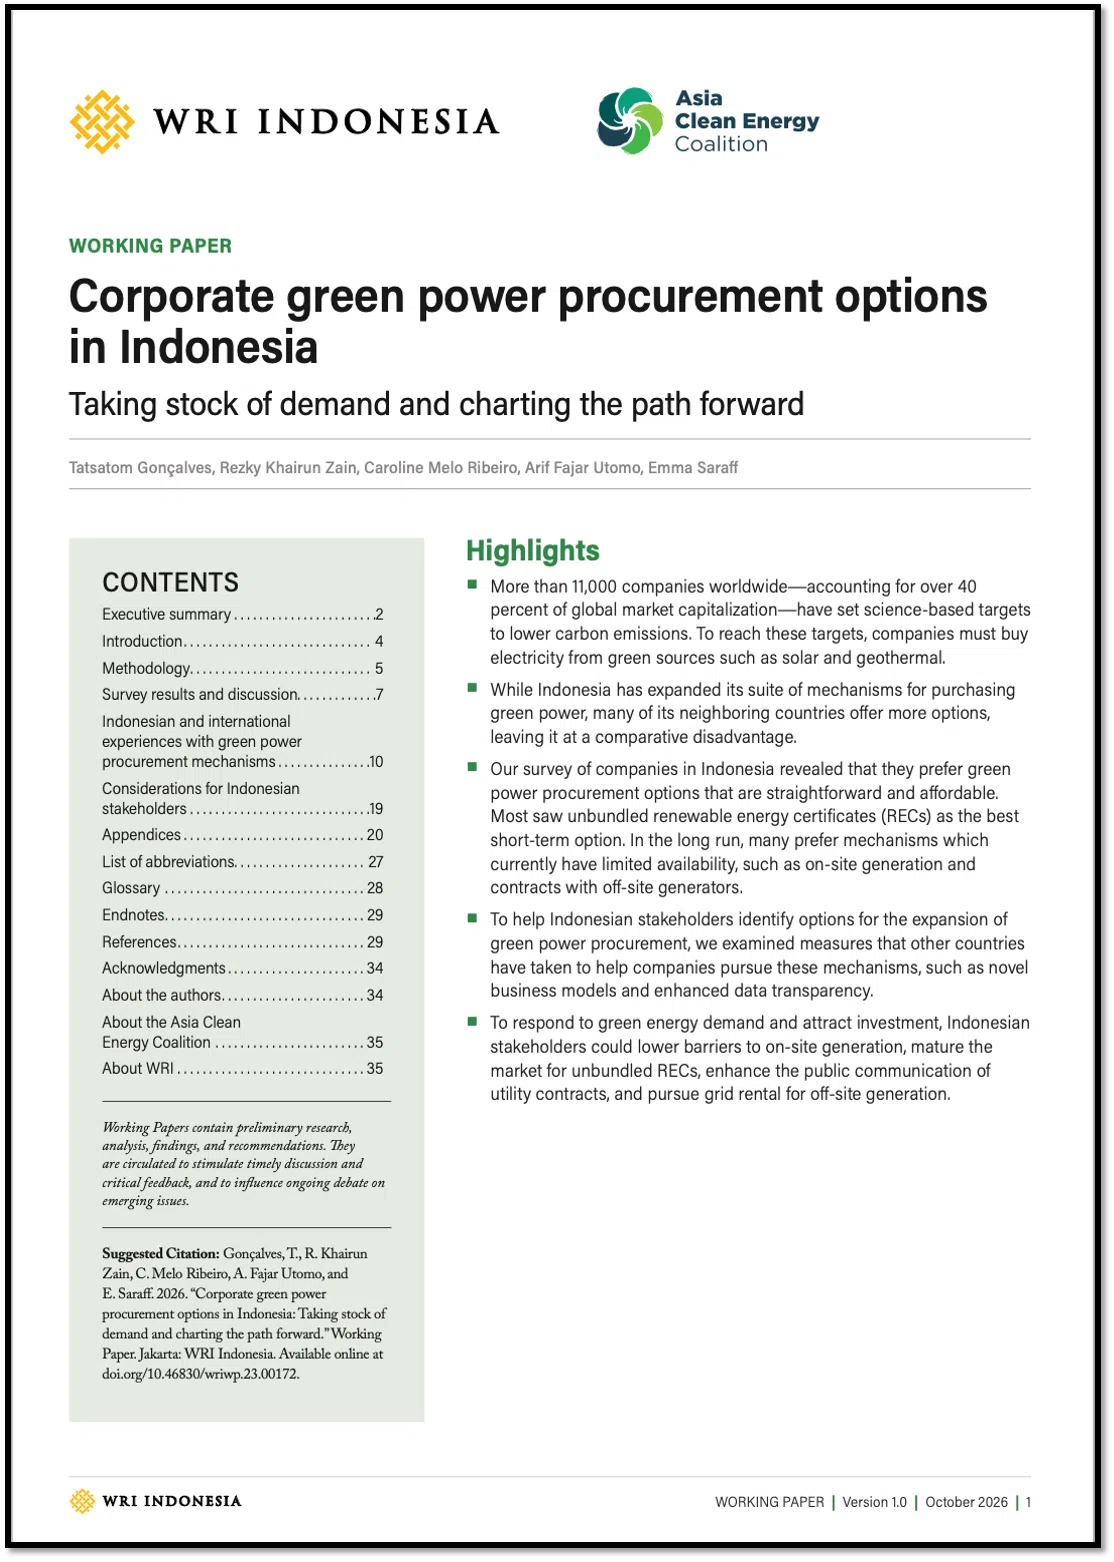
  • Corporate green power procurement options in Indonesia: Taking stock of demand and charting the path forward

    Corporate green power procurement options in Indonesia: Taking stock of demand and charting the path forward

    La creciente adopción de metas climáticas corporativas convirtió la compra de electricidad limpia en una condición para operar en cadenas de valor globales. Más de 11.000 empresas, que suman más del 40 % de la capitalización bursátil mundial, han fijado objetivos basados en ciencia, y para cumplirlos necesitan abastecerse con fuentes como la solar y la geotérmica. Indonesia ha ampliado su oferta de mecanismos de compra de energía verde, pero muchos países vecinos ofrecen más alternativas, lo que la deja en desventaja comparativa en la competencia por inversión extranjera y cadenas de suministro. La perspectiva adoptada es la del comprador corporativo: se miden sus preferencias entre mecanismos, se revisa lo que otros países han hecho para facilitar su uso a usuarios comerciales e industriales y se proponen medidas que los actores indonesios podrían impulsar.

    Las empresas encuestadas valoran las opciones sencillas y asequibles. Los certificados de energía renovable desagregados, es decir, separados del suministro físico, son hoy la alternativa preferida y la percibida como más fácil de adquirir; su efectividad, según la experiencia internacional, depende de sistemas sólidos de trazabilidad y contabilidad de emisiones, con factores de emisión y de emisión residual actualizados con frecuencia. La generación en sitio ocupa el segundo lugar, con opiniones divididas sobre su facilidad, y su adopción de largo plazo suele apoyarse en incentivos tempranos, nuevos modelos de negocio y medidas para garantizar la confiabilidad de la red. Los contratos con la empresa eléctrica estatal PLN ocupan el tercer lugar, un resultado que puede reflejar poco conocimiento, pues su oferta Green Energy as a Service: Dedicated Source (GEAS DS) era reciente al momento de la encuesta. Los contratos con generadores externos se perciben como la opción más difícil, aunque despiertan fuerte interés. Cabe advertir que estas respuestas pueden reflejar poca exposición a mecanismos todavía limitados, y no una evaluación madura.

    La experiencia internacional ofrece rutas concretas. El acceso a contratos con generadores externos suele abrirse de forma gradual, en consulta con los compradores y en respuesta a asuntos nacionales como la seguridad energética y la competitividad industrial, mediante excepciones al modelo de comprador único o reformas más amplias del sector. A partir de ello se plantean cuatro líneas de acción: reducir barreras a la generación en sitio, elevando los topes para solar en techo conectada a la red y mitigando riesgos de sobreoferta con almacenamiento y coordinación operativa; madurar el mercado de certificados con una política integral, nuevas plantas en el programa de PLN y factores de emisión actualizados para evitar doble contabilidad; mejorar la comunicación de los contratos con la empresa eléctrica, publicando las plantas asignadas a GEAS DS, su estructura de costos y sus fechas de puesta en operación; y avanzar en esquemas de uso conjunto de la red, con tarifas de alquiler justas y transparentes.

    Sobre cómo avanzar, se sugiere un liderazgo institucional más amplio, que involucre a los ministerios de Industria e Inversión además del de Energía; consultas continuas con los compradores durante la elaboración de normas; regulación clara y predecible, con pilotos entre pocos compradores antes de ampliar la elegibilidad; y un regulador independiente o una coordinación más estrecha entre el ministerio, PLN y otras agencias. Las consideraciones se presentan como iniciales y no exhaustivas, y se invita a validarlas con más actores. Para reguladores, comercializadores y grandes consumidores colombianos, el caso ofrece un referente para discutir cómo ampliar las opciones de compra de energía renovable y ordenar la contabilidad de emisiones frente a la demanda de empresas con metas climáticas.

    Para leer más ingrese a:

    https://www.wri.org/research/corporate-green-power-procurement-options-indonesia

    https://files.wri.org/d8/s3fs-public/2026-10/corporate-green-power-procurement-options-indonesia.pdf?VersionId=_NEZvxMidsaohwLXmI7fTxJPbzZIJJmY

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí