Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Transition to Post-Quantum Cryptography Standards (NIST IR 8547)

    La criptografía de llave pública protege hoy la confidencialidad e integridad de casi toda la información electrónica, y su fortaleza frente a computadores convencionales no se extiende a un futuro computador cuántico con capacidad criptoanalítica, capaz de aplicar el algoritmo de Shor contra RSA, ECDSA, EdDSA y los esquemas de Diffie-Hellman. Aunque esa máquina todavía no existe, la transición debe comenzar ya, porque las migraciones criptográficas previas tomaron más de una década y esta, de mayor complejidad, tardará al menos lo mismo. A ello se suma la amenaza de recolectar ahora y descifrar después: un adversario puede almacenar tráfico cifrado y esperar a que la tecnología madure. El teorema de Mosca lo resume: si los datos deben mantenerse seguros X años y la migración demora Y, hay que empezar antes de que X más Y supere el tiempo Z que tardaría en construirse esa máquina. Las firmas digitales no sufren esa recolección, pero su migración también apremia por la duración del proceso y la coordinación entre muchos actores.

    NIST publicó tres estándares como base de la transición: FIPS 203, con el mecanismo de encapsulación de llaves ML-KEM; FIPS 204, con la firma digital ML-DSA; y FIPS 205, con la firma SLH-DSA basada en funciones hash sin estado. Están en desarrollo un estándar de firma derivado de FALCON y otro basado en HQC como alternativa a ML-KEM, y se recomienda ML-KEM-768 como parámetro por defecto por su amplio margen de seguridad a un costo de desempeño razonable. Los esquemas con estado, LMS y XMSS, quedan reservados a usos como la firma de software y firmware por su exigencia operativa. El calendario es claro: los algoritmos vulnerables, entre ellos RSA, ECDSA, EdDSA y los intercambios Diffie-Hellman, pasarán a desuso después de 2030 y quedarán prohibidos después de 2035, lo que adelanta el plan anterior, que preveía la prohibición en 2031. Para activos de alto valor y sistemas de alto impacto, la Orden Ejecutiva 14412 y el memorando M-26-15 fijan 2030 para el establecimiento de llaves y 2031 para las firmas.

    La migración exige actualizar toda la cadena tecnológica: protocolos como TLS, SSH, IPsec y CMS, bibliotecas criptográficas, módulos de hardware como HSM y TPM, infraestructuras de llave pública y aplicaciones. Por los largos plazos de diseño y fabricación, los fabricantes de hardware deben iniciar de inmediato la integración, y los dispositivos que no puedan actualizar su verificación de firmas tras salir de fábrica deben exigir firmas resistentes desde el origen si seguirán en uso cuando existan los computadores cuánticos. Por casos de uso, TLS y las redes privadas virtuales son prioritarias por el riesgo de recolección, mientras que la autenticación puede mantener algoritmos vulnerables hasta que la amenaza sea real, momento en que deberá cambiar de inmediato. Las soluciones híbridas, que combinan algoritmos clásicos y poscuánticos, funcionan como cobertura ante fallas, pero añaden complejidad y se prevén temporales; NIST las admite y deja a cada aplicación decidir si las adopta. La criptografía simétrica, como AES con 128 bits o más, no requiere reemplazo.

    En el plano de política, el National Security Memorandum 10 mantiene 2035 como meta de migración federal, y se exige soporte de TLS 1.3 a más tardar el 2 de enero de 2030, con actualizaciones de SP 800-52 para guiar el intercambio híbrido con ML-KEM. Las agencias deben comenzar con inventarios criptográficos, planes de migración y despliegues tempranos, e identificar los sistemas que no admiten criptografía poscuántica para reemplazarlos o retirarlos. Para profesionales del sector energético colombiano, estos criterios sirven como referencia para evaluar la exposición de sistemas de control, telecomunicaciones y medición avanzada con ciclos de vida largos, y para incorporar requisitos poscuánticos en la contratación de equipos.

    Para leer más ingrese a:
    https://csrc.nist.gov/pubs/ir/8547/final

    https://nvlpubs.nist.gov/nistpubs/ir/2026/NIST.IR.8547.pdf

  • 4 Actions for R&D Leaders to Improve Change Success

    4 Actions for R&D Leaders to Improve Change Success

    Las organizaciones enfrentan una presión creciente por lograr un crecimiento transformador en medio de disrupciones constantes, ylos líderes de investigación y desarrollo se encuentran en el centro de esa exigencia. Sin embargo, una proporción significativa de lasiniciativas de cambio no alcanza los resultados previstos, en parte porque los equipos perciben que sus líderes carecen de lashabilidades necesarias para guiarlos a través de la transición. En los entornos de I+D, la resistencia a nuevas tecnologías, procesos yformas de trabajo ralentiza la innovación, reduce la productividad y pone en riesgo los objetivos estratégicos. El éxito en el liderazgodel cambio exige algo más que comunicación y gestión de proyectos: requiere un enfoque deliberado que contemple tanto ladimensión operativa como la humana de la transformación.

    Muchas organizaciones aplican metodologías estandarizadas de gestión del cambio sin distinguir el nivel de disrupción, incertidumbre o respuesta de los empleados que genera cada situación. No todos los cambios producen el mismo impacto. Existen cinco modos principales: el planificado o estratégico, caracterizado por una visión clara y hitos definidos; el emergente, marcado por ambigüedad y choques externos; el incremental, orientado a la mejora continua; el transformacional, que implica una reconfiguración profunda de la cultura o del modelo de negocio; y el de giro, propio de situaciones de crisis o amenaza existencial. Un proceso de transformación digital puede comenzar como una iniciativa planificada y derivar rápidamente hacia un modo emergente o transformacional a medida que evolucionan las prioridades. Por ello, el diagnóstico del modo de cambio debe convertirse en una disciplina continua de liderazgo y no en una evaluación puntual.

    Una vez identificado el modo, el líder debe ajustar su postura. El cambio planificado exige estructura, claridad y ejecución disciplinada. El emergente requiere que el líder actúe como intérprete y conector, facilitando la experimentación rápida. El incremental se beneficia de la delegación y del coaching orientado a ciclos de aprendizaje. El transformacional demanda una visión inspiradora y la capacidad de acompañar la adaptación emocional y cultural. En situaciones de giro, la postura debe ser directiva, decisiva y centrada en la urgencia. Esta correspondencia entre contexto y comportamiento de liderazgo mantiene el alineamiento organizacional y crea condiciones favorables para la innovación.

    La adopción no ocurre solo porque las personas comprendan lo que está sucediendo; ocurre cuando pueden procesar el impacto del cambio en su trabajo cotidiano. Los grupos de diseño de cambio, integrados por entre cuatro y ocho empleados de distintas funciones y redes de influencia, actúan como puente entre la dirección y los equipos. Estos grupos interpretan el cambio en contextos locales, anticipan preocupaciones y proponen soluciones prácticas. Paralelamente, la gobernanza tradicional debe complementarse con espacios de diálogo generativo: círculos de anécdotas, recolección de citas textuales, foros abiertos y revisiones de aprendizaje. Preguntas como qué nos sorprendió, qué supuestos se están cuestionando o qué está cambiando revelan barreras que los tableros de control no capturan. Al integrar el sentido compartido en los ritmos regulares de gobernanza, los líderes detectan problemas con mayor anticipación, elevan la adopción y sostienen el lado humano de la transformación.

    Para leer más ingrese a:

    https://emt.gartnerweb.com/ngw/globalassets/en/innovation-strategy/documents/trends/4-ways-for-rnd-leaders-to-improve-change-success.pdf

    https://www.gartner.com/en/research-development

  • The Climate Action Monitor 2026

    The Climate Action Monitor 2026

    Los compromisos climáticos avanzan más rápido que los resultados, y esa brecha es el hilo conductor de este balance anual de la OCDE. Con datos de inventarios oficiales de 52 países, entre ellos Colombia, y un marco de medición que cubre 127 jurisdicciones y 86 variables de política, el análisis muestra que las emisiones mundiales alcanzaron cerca de 51 gigatoneladas de CO2 equivalente en 2024, 1 % más que en 2023 y 7 % más que en 2015. Las emisiones de los países miembros tocaron su máximo en 2007 y bajaron 11 % desde 2015, hasta 12,9 gigatoneladas, mientras que las de los países socios, entre ellos China e India, subieron 12 % y llegaron a 23,1 gigatoneladas. Aunque la proyección de calentamiento a finales de siglo se redujo de cerca de 4 °C a un rango de 2,3 a 2,8 °C según la estimación utilizada, los países miembros están cerca de 4 % por encima de la trayectoria de sus metas a 2030, y los socios cerca de 10 %.

    Además, los impactos físicos ya tienen una factura medible. Las pérdidas económicas anuales por eventos extremos aumentaron de 101.000 millones de dólares en 1994-1998 a 249.000 millones en 2021-2025, y se estiman más de 300.000 muertes por olas de calor entre 2000 y 2026. La sequía merece atención especial: reduce la humedad de los suelos agrícolas y afecta la energía, pues en Francia limitó el enfriamiento de reactores nucleares en 2022 y en Brasil, donde la hidráulica aportó 48 % de la generación en 2025, recortó la producción de las centrales. Por eso la diversificación resulta tan valiosa: la solar y la eólica brasileñas pasaron de 9,9 % de la generación en 2019 a 24 % en agosto de 2025, lo que amortigua los años secos.

    En el sector eléctrico, el balance es de avance con deudas pendientes. La electricidad y el calor generan 30 % de las emisiones en los países miembros y 37 % en los socios. En los primeros bajaron cerca de 20 % desde 2015, mientras que en los segundos subieron 37 %, hasta cerca de 8,5 gigatoneladas. La participación de renovables en la generación de los países del G20 pasó de cerca de 18 % en 1990 a más de 32 % en 2024, y la solar fotovoltaica y la eólica superan a la hidráulica desde 2023. Sin embargo, la capacidad renovable mundial llegaría a cerca de 2,6 veces la de 2022 en 2030, por debajo de la meta de triplicarla, y su cumplimiento exige permisos más ágiles, redes ampliadas y modernizadas y mejor acceso a financiamiento. A esto se suma el carbón: entre los diez países con mayores flotas, solo Indonesia, Corea del Sur y Alemania tienen compromisos de salida, y las nuevas centrales alcanzaron en 2025 un máximo de diez años.

    En cuanto a las políticas, la acción climática creció cerca de 1 % en 2025, frente a un promedio anual cercano a 10 % entre 2010 y 2021, con 76 de 127 jurisdicciones que la fortalecieron y un repunte de las políticas eliminadas. Las metas de neutralidad que cubren cerca de 80 % de las emisiones mundiales aún carecen de respaldo legal. Un hallazgo valioso es que 70 % de los quiebres en emisiones se asocian con combinaciones de políticas y no con medidas aisladas, y en electricidad la cifra llega a 50 %. Asimismo, el informe revisa el calor extremo, la sequía y la región de Asia y el Pacífico. Para los profesionales colombianos, la lectura aporta evidencia comparable para planificar renovables, redes y resiliencia hacia un sector eléctrico confiable, sostenible y resiliente.

    Para leer más ingrese a:

    https://www.oecd.org/en/publications/the-climate-action-monitor-2026_8f3c692e-en.html

    https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/11/the-climate-action-monitor-2026_47e7644c/8f3c692e-en.pdf

  • Eni 2026 Third Quarter Results (9M 2026)

    Eni 2026 Third Quarter Results (9M 2026)

    Las petroleras integradas atraviesan un momento en que cada reporte trimestral funciona como una señal sobre el equilibrio entre rentabilidad de hoy e inversión en la transición. Los resultados de los primeros nueve meses de 2026 de Eni ofrecen una lectura nítida de ese equilibrio. El resultado operativo ajustado pro forma fue de 14.900 millones de euros y la utilidad neta ajustada de 6.400 millones, mientras que el flujo de caja operativo ajustado, antes de capital de trabajo, sumó 11.600 millones. La inversión orgánica se redujo 14 % hasta 5.100 millones, lo que evidencia un manejo cuidadoso del capital. En el tercer trimestre, las ganancias antes de impuestos ajustadas llegaron a 4.300 millones, frente a 2.300 millones del mismo periodo de 2025.

    El segmento de exploración y producción explica buena parte de ese desempeño. La producción creció 7 % de forma subyacente, por encima de lo previsto, y la guía anual se elevó a entre 6 % y 7 %. Además, se registraron descubrimientos superiores a 1.200 millones de barriles equivalentes y se aprobaron nuevos desarrollos por cerca de 600.000 barriles equivalentes diarios para 2030. Entraron en operación proyectos como Ndungu, Sabratha Compression, New Gas Consortium y Bouri, y se tomaron decisiones finales de inversión en Baleine fase 3, Cronos y Umm Shaif, entre otros. Asimismo, se firmaron acuerdos en Venezuela para Junín 5 y Perla. En gas y energía, las ventas crecieron 16 % y se firmaron contratos de gas natural licuado por 2 millones de toneladas anuales desde Indonesia y hasta 1,4 millones desde Damietta a partir de 2028.

    El frente de transición avanza con movimientos de portafolio relevantes. La reorganización accionaria de Plenitude concluyó con el aporte de unos 1.100 millones de euros de Ares, que lleva la participación de Eni a cerca de 65 % con control conjunto, y desde el cuarto trimestre dejará de consolidarse, con un valor empresa confirmado de 13.100 millones. Plenitude supera 6 GW de capacidad renovable instalada, con generación 38 % mayor y 23.300 puntos de recarga eléctrica. Por su parte, Enilive elevó su guía de resultado a 1.400 millones de euros, cerrará el año con 2,1 millones de toneladas anuales de capacidad de biorrefinación y tiene otros 1,5 millones en construcción, con decisión final de inversión en Priolo. A esto se suman la ampliación de la financiación para captura y almacenamiento de carbono, la plataforma Douglas en Liverpool Bay, el premio del Fondo de Innovación de la Unión Europea para Ravenna fase 2, participaciones en litio y grafito, y una planta de baterías en Brindisi.

    La arquitectura financiera sostiene esa estrategia. El endeudamiento neto bajó 4.600 millones de euros frente al segundo trimestre, sobre todo por la salida de Plenitude del perímetro, y el apalancamiento quedó en 9 % pro forma, por debajo del rango objetivo de 10 % a 15 %. La liquidez es de 37.000 millones, las calificaciones se mantienen en A3, A3 y A, y el costo de la deuda neta es de 1,7 %. Los accionistas recibirán un dividendo ordinario de 1,1 euros por acción, 5 % más, un dividendo extraordinario de 1.300 millones y una recompra ampliada a 3.800 millones. Para quienes planifican el sistema eléctrico colombiano, los datos sobre gas, renovables y capital aportan elementos para evaluar alianzas y señales de inversión hacia un sector confiable, sostenible y resiliente.

    Para leer más ingrese a:

    https://www.eni.com/content/dam/enicom/documents/eng/investor/presentations/2026/2026-third-quarter-results/2026-third-quarter-results.pdf

  • Steel’s transformation moment: China and Australia’s next horizon of clean steel

    Steel’s transformation moment: China and Australia’s next horizon of clean steel

    La descarbonización del acero suele plantearse como un reto de cada país por separado, pero los números de esta propuesta sugieren una lectura distinta: la oportunidad está en el comercio. China adquiere cerca de 49 % de los 267.000 millones de dólares que se transan en insumos siderúrgicos, unos 130.000 millones en 2024, y aproximadamente 70 % del mineral de hierro comerciado. Australia, por su parte, exportó 87.500 millones de dólares en mineral y 32.400 millones en carbón metalúrgico ese año. Sin embargo, hoy no se ha transado hierro limpio y ningún proyecto patrocinado conjuntamente llegó a decisión final de inversión. Por eso la discusión se centra en si activar entre 5 % y 10 % de la demanda podría generar un punto de inflexión, mientras la industria espera que el mercado escale solo en la década de 2040.

    La comparación de costos resulta central para esa discusión. En China, el acero laminado en caliente producido con hierro de reducción directa con hidrógeno costaría cerca de 750 dólares por tonelada en Hebei y unos 850 en Guangdong en 2030, con hidrógeno entre 2,9 y 3,2 dólares por kilo en los escenarios más baratos y hasta 5,1 en la costa sur. En Australia, entregado en China, el costo iría de 850 dólares en Whyalla a 960 en Pilbara, con hidrógeno entre 5,2 y 6,9 dólares por kilo. De ahí que el sobrecosto frente al alto horno se ubique entre 50 % y 60 %. No obstante, financiamiento, infraestructura, optimización de capital y alianzas tecnológicas llevarían a Geraldton de cerca de 880 a unos 710 dólares, un recorte cercano a 20 %, del cual entre una cuarta parte y la mitad depende de la cooperación con China.

    Más allá de los costos, el estudio describe una complementariedad de intereses. China avanza con cuatro proyectos de hierro limpio en construcción y siete en desarrollo, con al menos 8,6 millones de toneladas de capacidad, además de subsidios de hasta 3,2 yuanes por kilo de hidrógeno y reglas de reemplazo de capacidad que favorecen la metalurgia con hidrógeno. Australia, entretanto, reúne cerca de 14 millones de toneladas anuales propuestas, con inversiones superiores a 50.000 millones de dólares y más de 8.000 millones en apoyo anunciado, aunque solo dos pilotos están en construcción o puesta en marcha y apenas cuatro de 83 depósitos de magnetita cumplen todos los criterios de calidad. Asimismo, la importación australiana de unos 8,7 millones de toneladas de acero al año ofrece una demanda recíproca capaz de sostener un horno eléctrico de 2,5 millones de toneladas con hierro local.

    El componente eléctrico atraviesa todo el análisis. La energía pesa cerca de 50 % del costo del hierro de bajas emisiones, y la complementariedad entre solar diurna y viento nocturno e invernal en Australia permite la firmeza que exige la reducción directa. En China, en cambio, los recursos renovables se concentran en el noroeste mientras la demanda de acero y los hornos eléctricos están en el sureste, un desfase que persistirá por cuellos de botella en redes y transporte de hidrógeno. A esto se suma la presión regulatoria: el mecanismo de ajuste de carbono en frontera de la Unión Europea elevaría el costo del acero de alto horno a unos 170 dólares por tonelada en 2030 y 215 en 2035. Las recomendaciones apuntan a un portafolio de proyectos codesarrollado, señales de demanda con contratos de compra y reducción de costos transfronteriza. Para los profesionales colombianos, la lectura aporta criterios para dimensionar renovables, redes y almacenamiento frente a la nueva carga industrial, en favor de un sector eléctrico confiable, sostenible y resiliente.

    Para leer más ingrese a:

    https://missionpossiblepartnership.org/wp-content/uploads/2026/09/MPP-RMI-Clean-Steel-China-Australia-EN-Sep2026.pdf

  • Clean industry: redrawing the map. What early successes reveal about how to scale faster

    Clean industry: redrawing the map. What early successes reveal about how to scale faster

    La industria pesada suele describirse como el segmento más difícil de descarbonizar, pero los datos del último año invitan a matizar ese relato. En los 12 meses más recientes, 36 proyectos de descarbonización profunda a escala comercial alcanzaron decisión final de inversión, la cifra más alta registrada. Hoy hay 189 plantas financiadas o construidas y 838 más en desarrollo en 70 países. Si se suman tecnologías complementarias, como el reciclaje de chatarra o la sustitución de clínker, el conteo supera los 1.600 proyectos en 89 países. La cartera de descarbonización profunda representa una oportunidad estimada en 4,8 billones de dólares, de los cuales 1,4 billones corresponden a activos industriales y 3,4 billones a generación renovable y almacenamiento.

    El mapa de esa transición se está redibujando. China reúne 23 de las 36 decisiones recientes y 93 de los 189 proyectos que superaron esa etapa, cerca de uno de cada dos, y concentra más del 90 % de la capacidad mundial de metanol limpio y más del 40 % de la de aluminio limpio, apoyada en política industrial consistente, un mercado de carbono que cubre acero, cemento y aluminio, y financiamiento estatal. Por su parte, las economías emergentes lograron seis decisiones en Paraguay, Egipto, Tailandia, Brasil, Sudáfrica y Kenia, por 5.300 millones de dólares. Acumulan 32.000 millones en 20 proyectos y 281 más en desarrollo por 2,5 billones, pero pese a albergar más de un tercio de los proyectos anunciados solo reúnen el 13 % de las decisiones tomadas. La localización responde cada vez más al acceso a renovables baratas, como la solar en España y Australia o la eólica y la hidráulica en Noruega.

    Los resultados por sector son desiguales. Uno de cada tres proyectos recientes corresponde a combustible de aviación sostenible, con unos 7 millones de toneladas anuales de capacidad aprobada, cerca del 3 % del consumo de combustible fósil, impulsado por mandatos vinculantes en Europa y, desde 2027, en Brasil, Corea del Sur, Singapur e India. En contraste, la cartera de acero limpio equivale apenas a entre 1 % y 2 % de la producción primaria, lejos del umbral cercano a 5 % que haría autosostenible el crecimiento, aunque acero y cemento suman dos tercios de las emisiones industriales. En cemento, se registran 178 plantas de materiales cementantes suplementarios, 98 en operación, que reducen cerca de 40 % las emisiones frente al cemento Portland ordinario a bajo costo. Sumados, los 189 proyectos aprobados evitarían unos 269 millones de toneladas de CO2 al año, y la cartera completa alcanzaría 1,3 gigatoneladas, alrededor del 13 % de las emisiones de los sectores intensivos en energía.

    El vínculo con el sistema eléctrico es directo. La cartera anunciada requeriría cerca de 3.500 TWh anuales, alrededor del 12 % de la demanda mundial actual, en competencia con los centros de datos, que podrían superar los 945 TWh hacia 2031, por los mismos contratos, sitios y conexiones, con más de 2.500 GW de solicitudes en cola. El hidrógeno verde por electrólisis domina los planes, con 89 % de la capacidad anunciada de amoníaco verde. El mensaje de fondo es que la barrera ya no es la falta de proyectos ni de capital, sino la certeza de política y de compradores: de 15 decisiones con financiamiento de proyecto, 12 tenían contratos de compra a largo plazo y casi todas contaron con apoyo público. Por eso se recomienda crear demanda con precios al carbono, mandatos, compras públicas y contratos por diferencia, tratar la industria limpia como carga eléctrica prioritaria y planificar renovables, redes y almacenamiento por clúster. Para los profesionales del sector energético colombiano, la lectura aporta referencias para anticipar nueva demanda industrial y condiciones de acceso a la red.

    Para leer más ingrese a:

    https://missionpossiblepartnership.org/wp-content/uploads/2026/11/MPP_Global-Project-Tracker_Clean-industry-redrawing-the-map_Nov-2026.pdf

  • World Social Report 2026: The New Economics of Social Inclusion. Making Transformations Work for All

    World Social Report 2026: The New Economics of Social Inclusion. Making Transformations Work for All

    El mundo se reconfigura por avances tecnológicos acelerados, presiones climáticas crecientes y una fragmentación geopolítica en aumento, y en ese escenario el costo de dejar personas atrás sube. Las transformaciones pueden elevar la productividad y ampliar el acceso a servicios, pero profundizan las desigualdades cuando faltan capacidades, infraestructura, protección o voz. Los desafíos de larga data siguen vigentes: 2.200 millones de personas permanecían sin conexión en 2025, la participación laboral de las mujeres sigue por debajo de la de los hombres, la informalidad es extendida y la desigualdad de ingresos aumentó en más de 50 países en 25 años. El cambio climático agrava el panorama: 887 millones de personas en pobreza multidimensional están expuestas a al menos una amenaza climática, y los desastres provocaron 45,9 millones de desplazamientos internos en 2024.

    La respuesta es la Nueva Economía de la Inclusión Social (NESI), que parte de una premisa sencilla: bajo cambios rápidos y superpuestos, la inclusión no es solo un objetivo social ni un dividendo del crecimiento, sino una condición que permite a las economías adaptarse, sostener la productividad y gestionar las transformaciones. Se apoya en dos principios que se refuerzan entre sí: la capacidad de adaptación, entendida como la posibilidad de acceder y usar sistemas como educación, salud, conectividad, energía, protección social y finanzas, y las instituciones inclusivas, que mantienen los mercados abiertos y dan voz a las personas. Aplazar la inclusión tiene un costo medible: una simulación basada en ocho países indica que invertir en protección social desde 2025 genera ganancias acumuladas equivalentes a 22,2 % del PIB hacia 2045, frente a 10,3 % si se espera diez años, es decir, unos 12 puntos del PIB de 2025 que se pierden por la demora.

    Para medir el avance se construye un tablero de transformación inclusiva para 168 países entre 2000 y 2024, con dos pilares: transformación (económica, energética y digital) e inclusividad (equidad económica y social). Los puntajes van de 51 a 160, con mediana de 105, y Malta, Irlanda y Dinamarca encabezan la clasificación combinada. Transformación e inclusión se relacionan, pero existe una brecha de conversión, pues países con ingresos o transformación comparables obtienen resultados muy distintos, lo que atribuye a las políticas y las instituciones un papel decisivo. La equidad social y la transición energética son las dimensiones más desiguales, con rezagos marcados en África y Asia. Los países menos adelantados muestran el menor desempeño, los pequeños Estados insulares en desarrollo rinden mejor en inclusión que en transformación y los países sin litoral avanzan en transformación sin igual resultado en inclusión.

    La transición energética ilustra las dos caras del cambio: 730 millones de personas aún carecen de electricidad y cerca de 2.000 millones cocinan con combustibles contaminantes, pero el sector emplea a 76 millones de personas y la energía renovable distribuida extiende el acceso donde la red es lenta o costosa. A la vez, trabajadores y comunidades dependientes de los fósiles pueden cargar costos concentrados, la nueva infraestructura puede generar conflictos por la tierra y el precio al carbono puede afectar más a hogares de bajos ingresos, por lo que se requieren reconversión laboral, participación comunitaria y apoyo territorial. Entre las experiencias citadas figuran Nigeria, con 125 minirredes subsidiadas que dieron acceso a más de 5 millones de personas, y Ruanda, con una estrategia que combina red y soluciones aisladas. Para profesionales del sector energético colombiano, ofrece criterios para diseñar acceso universal, minirredes en zonas no interconectadas y una transición justa.

    Para leer más ingrese a:

    https://desapublications.un.org/publications/world-social-report-2026-new-economics-social-inclusion-making-transformations-workhttps://desapublications.un.org/file/23093/download


  • Unpacking electrification for a 1.5°C-aligned world

    Unpacking electrification for a 1.5°C-aligned world

    La meta de que la electricidad suministre 35 % del consumo final de energía en 2035, conocida como 35 by 35, surgió este año de una iniciativa de campaña y fue adoptada por las presidencias gemelas de la COP31, Türkiye y Australia, junto con los objetivos de duplicar la eficiencia energética y triplicar las renovables. Tras décadas de acción insuficiente, superar 1,5 °C ya es inevitable, y cumplir el objetivo de temperatura de París exige reducir emisiones con rapidez para limitar la magnitud y la duración del sobrepaso, alcanzar cero emisiones netas en la segunda mitad del siglo y volver significativamente por debajo de 1,5 °C en 2100. Sustituir la combustión de fósiles en transporte, edificaciones e industria por electricidad renovable es una vía de gran peso, pero la cifra general no captura todas las dimensiones del proceso, de modo que traducir la ambición global en metas sectoriales y nacionales resulta indispensable.

    La métrica es la participación de la electricidad en el consumo final total de energía, y su lectura exige cuidado. No indica si la electricidad es limpia: llegar a 35 % con una red dependiente del carbón o del gas fósil chocaría con los objetivos de París. Tampoco equivale a que 35 % de los servicios estén electrificados, pues por las ganancias de eficiencia un vehículo eléctrico convierte cerca de 90 % de la energía en movimiento frente a 25 % de uno a gasolina, y un valor de 35 % implica que cerca de dos tercios de las tecnologías o servicios usan electricidad. Además, la demanda puede crecer por nuevos usos, como centros de datos, climatización o ampliación del acceso, sin desplazar combustibles fósiles. Las fronteras contables, entre ellas la aviación y el transporte marítimo internacionales, las materias primas industriales y los combustibles derivados de electricidad, también alteran el resultado.

    Las trayectorias alineadas con París muestran electrificación de 34 % a 41 % en 2035 y de 54 % a 68 % en 2050, de modo que 35 % es un hito y no el destino. La participación pasó de cerca de 17 % en 2000 a 24 % en 2023, y alcanzar la meta exige un aumento promedio de alrededor de un punto porcentual por año, casi cuatro veces el ritmo histórico; con las políticas vigentes se llegaría a 28 % en 2035, siete puntos por debajo. Por sectores, el transporte parte de cerca de 2 % y debe crecer más rápido, hasta 45 % a 57 % en 2050 por la electrificación del parque vehicular; las edificaciones, con cerca de 36 %, llegarían a 74 % a 83 % con bombas de calor y cocción eléctrica; y la industria, con cerca de 30 %, a 42 % a 62 %, con el calor de alta temperatura como principal obstáculo. En los escenarios compatibles, el carbón cae entre 60 % y 70 % hacia 2035 y el gas fósil entre 20 % y 45 %.

    Frente a esas limitaciones se propone un marco de referencias en cuatro capas: indicadores de toda la economía, sectoriales, de despliegue tecnológico, como ventas de vehículos eléctricos o participación de bombas de calor, y de condiciones habilitantes, como descarbonización de la electricidad, redes, almacenamiento y flexibilidad. La meta global no debería aplicarse como objetivo uniforme a cada país, pues pesan las condiciones estructurales, la demanda, el acceso, la asequibilidad y la capacidad de implementación. El equipo del Climate Action Tracker desarrollará referencias globales y nacionales alineadas con 1,5 °C con este marco. Para profesionales del sector energético colombiano, ofrece criterios para evaluar metas de electrificación y para planear el crecimiento de la demanda eléctrica junto con la expansión renovable y las redes.

    Para leer más ingrese a:

    https://climateactiontracker.org/publications/unpacking-electrification-for-a-15c-aligned-world/

    https://climateactiontracker.org/documents/1446/CAT_2026-11-02_Briefing_UnpackingElectrification.pdf

  • Unlocking Low-Carbon Semiconductor Wafers: An initial assessment of market-based mechanisms to support decarbonization

    Unlocking Low-Carbon Semiconductor Wafers: An initial assessment of market-based mechanisms to support decarbonization

    Según el Protocolo de Gases de Efecto Invernadero, las emisiones de alcance 1 son las directas de las fuentes propias de una empresa, las de alcance 2 provienen de la electricidad que compra y las de alcance 3 abarcan todas las demás indirectas de su cadena de valor, como las asociadas a los bienes, servicios y bienes de capital que adquiere. En semiconductores, la lógica se encadena: las emisiones de una planta de obleas son de alcance 1 y 2 para ese fabricante, pero pasan a ser de alcance 3 para el fabricante de chips que compra las obleas y, más adelante, para la empresa de nube o de electrónica de consumo que adquiere los chips. A medida que los fabricantes de chips reducen sus emisiones operativas, las de sus insumos pesan más en el remanente, y los compradores finales necesitan abordarlas para cumplir sus metas de alcance 3.


    Con ventas previstas de USD 975.000 millones en 2026, impulsadas por la inteligencia artificial, la computación en la nube y las tecnologías limpias, los análisis proyectan que las emisiones de fabricación seguirán subiendo hasta 2030. La evaluación nace de un proyecto con Hemlock Semiconductor (polisilicio), Shin-Etsu Handotai America (obleas), Micron Technology (chips) y Microsoft (comprador tecnológico), y se centra en el polisilicio y las obleas, con datos de plantas representativas de Michigan y del estado de Washington. En una oblea de memoria de 300 mm, la electricidad explica cerca del 75 % de las emisiones de la mina a la oblea, seguida por el argón (9 %), el gas natural (7 %), los químicos (3 %) y la reducción con insumos de carbono (2 %). Usar electricidad libre de carbono reduciría cerca de 25 % en la purificación de polisilicio y hasta 48 % en el crecimiento de lingotes, el corte y el pulido; el silicio metalúrgico de bajo carbono sumaría 4 %, para un potencial combinado de 77 % bajo los supuestos del proyecto.


    Lograrlo exige señales de mercado, porque los compradores están varios niveles por encima de los productores que invierten y los datos de emisiones son escasos. El balance de masa, que reparte atributos entre volúmenes físicos, se complica cuando la reducción ocurre muy arriba y la confidencialidad limita el intercambio de datos. La reserva y reclamo separa el atributo ambiental del producto y lo transfiere mediante certificados verificados en el punto de producción, de modo que el comprador los retira para respaldar su inventario de alcance 3 sin recibir el material de bajo carbono. Este modelo ya opera con certificados de energía renovable y de combustible sostenible de aviación, donde la Sustainable Aviation Buyers Alliance agrupa más de 30 empresas con cerca de USD 200 millones comprometidos. Los certificados no cambian el perfil de emisiones del producto físico, por lo que solo sirven para reclamos de alcance 3 y no para declaraciones sobre el producto.


    El diseño propuesto define la unidad funcional, que podría ser un kilogramo de polisilicio o una oblea de memoria de 300 mm; los criterios de elegibilidad, con medición, asignación, línea base, umbral y pruebas de adicionalidad regulatoria, financiera y de práctica común; las reglas de transacción, con emisión y retiro de certificados en 24 meses y salvaguardas contra la doble contabilidad; y la contabilidad de reclamos, donde caben reclamos compartidos entre eslabones distintos de la cadena. Se concibe como mecanismo transitorio hacia el abastecimiento físico, y su escala dependerá de más demanda, de datos y estándares comunes y de infraestructura de registro. Para profesionales del sector energético colombiano, aporta criterios sobre compra de electricidad libre de carbono y adicionalidad útiles para industrias exportadoras que deben reportar sus emisiones de alcance 3 a clientes globales.

    Para leer más ingrese a:

    https://rmi.org/resources/unlocking-low-carbon-semiconductor-wafershttps://rmi.org/app/uploads/dlm_uploads/2026/10/Unlocking-Low-Carbon-Semiconductor-Wafers.pdf

  • La refrigeración será 13% de la demanda eléctrica global en 2035

    La refrigeración será 13% de la demanda eléctrica global en 2035

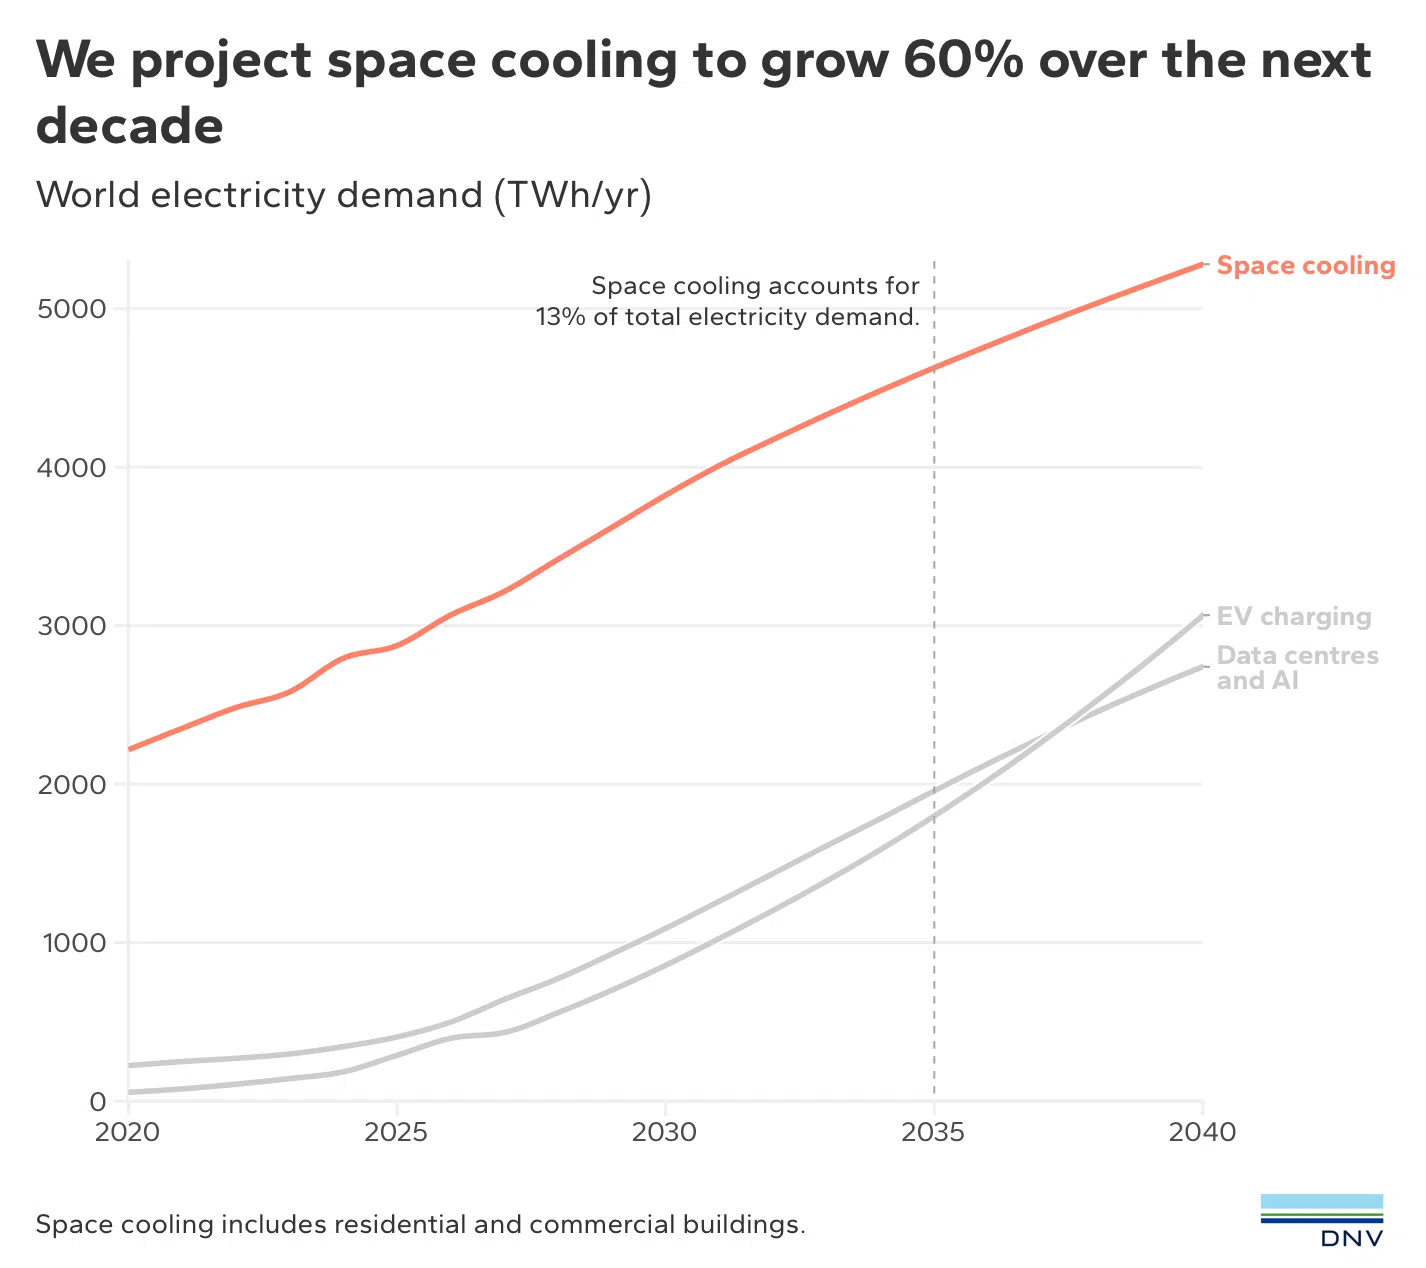
    La meta 35 por 35 marca la agenda de la COP31: elevar la participación de la electricidad en la energía final global de poco más de 20% hoy a 35% en 2035. En paralelo, DNV proyecta que la demanda eléctrica para refrigeración crecerá más de 60% en la próxima década.

    Hacia 2035, el enfriamiento representará 13% de toda la demanda eléctrica, el doble de la demanda de la recarga de vehículos eléctricos o de los centros de datos de IA, por separado. A diferencia de los vehículos eléctricos, no impulsa una transición lejos de los combustibles fósiles: funciona como capital de adaptación para proteger salud y productividad frente al calor.

    Las emisiones de esa electricidad alcanzarían 1,1 Gt de CO₂ al año en 2035, equivalentes a las emisiones anuales de Japón. La demanda global de refrigeración ya suma 2.800 TWh y crecerá 80% hasta 2040, frente a 55% en los últimos 15 años.

    El crecimiento se concentra en economías emergentes. En Norteamérica, la demanda aumenta apenas por encima de 5% en 15 años, en buena parte por la refrigeración de centros de datos, mientras en el subcontinente indio se triplica y en el sudeste asiático se cuadruplica.

    El reto no es solo el volumen, sino el momento: durante olas de calor, millones de edificios demandan potencia a la vez, justo cuando los sistemas eléctricos están más exigidos. Los ingresos crecientes son el principal motor de la demanda entre 2025 y 2040.

    El Compromiso Global de Refrigeración, lanzado en la COP28, pide reducir al menos 68% las emisiones del sector frente a 2022 para 2050. DNV estima que las emisiones de la electricidad para enfriamiento caerían cerca de 40% a mediados de siglo, un límite más estrecho que el del compromiso, que incluye HFC.

    El Tercer Ministerial Anual de Refrigeración, el 16 de noviembre, será decisivo para traducir la meta de eficiencia en estándares.

    Para leer más ingrese a:

    https://www.dnv.com/energy-transition-outlook/eto-2026-chart-of-the-mth-november/

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí