Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Meaningful Outcomes Determine the Winners of the Health AI Race

    Meaningful Outcomes Determine the Winners of the Health AI Race

    La adopción de inteligencia artificial en los sistemas de salud se acelera vertiginosamente, habiendo superado una inversión global de dieciocho mil millones de dólares en el periodo reciente. No obstante, existe una desconexión estructural denominada inversión de valor, donde las decisiones de implementación son tomadas por capas administrativas alejadas de las consecuencias clínicas directas de tales herramientas. Mientras los líderes ejecutivos y equipos de adquisiciones priorizan métricas de eficiencia operativa, volúmenes de facturación y reducción de costos, el personal de primera línea y los pacientes buscan seguridad, mejora real en el flujo de trabajo y confianza en el cuidado. Debido a que los indicadores actuales suelen centrarse exclusivamente en lo que es fácil de medir, como el ahorro en tiempo de documentación, se terminan ignorando resultados más profundos y difíciles de capturar como la equidad, la confianza y la sostenibilidad del cuidado a largo plazo. Por este motivo, la verdadera victoria en esta carrera tecnológica no pertenecerá a las organizaciones que posean el algoritmo más avanzado, sino a los sistemas que logren alinear estas herramientas digitales con los resultados que verdaderamente importan a los profesionales y a las poblaciones atendidas.

    La industria sanitaria enfrenta actualmente lo que se conoce como una paradoja de productividad, fenómeno donde las inversiones masivas en tecnología no se traducen necesariamente en ganancias medibles o visibles a nivel sistémico. Puesto que la confianza de los trabajadores ha experimentado un descenso frente al optimismo proyectado por los directivos, surge el riesgo latente de una dependencia excesiva de los algoritmos que podría derivar en la pérdida de habilidades clínicas independientes. Investigaciones recientes demuestran que incluso tras recibir capacitación específica en alfabetización digital, los médicos siguen siendo susceptibles al sesgo de automatización, confiando en las sugerencias de la máquina incluso cuando estas son erróneas. Adicionalmente, las experiencias comparadas entre sistemas como Kaiser Permanente y el estado de Utah revelan que el éxito depende de la teoría de cambio aplicada; mientras el primero prioriza el bienestar del personal para evitar el agotamiento, el segundo opta por rutas de autonomía completa en la prescripción para mitigar la escasez de personal. Por lo tanto, el impacto de una misma tecnología puede variar drásticamente según la estructura de incentivos y el contexto de gobernanza donde se despliegue.

    Con el fin de corregir el rumbo de estas implementaciones, resulta imperativo establecer un marco de gobernanza robusto basado en cuatro principios fundamentales que reorienten la tecnología hacia la utilidad real y tangible. Dado que los resultados significativos deben identificarse obligatoriamente desde la base operativa mediante un diálogo estructurado, es necesario que los marcos de contratación y rendición de cuentas reflejen fielmente las necesidades expresadas por los pacientes y enfermeros. Asimismo, la colaboración público-privada debe trascender la mera transferencia tecnológica para centrarse en la cocreación de definiciones de valor que sean clínicamente significativas y comercialmente sostenibles para los desarrolladores. Por otra parte, la sofisticación técnica del hardware o el software debe considerarse siempre secundaria frente a la persecución de los resultados correctos para la salud pública. Siendo así, estas estructuras de evaluación deben poseer una sensibilidad extrema al contexto, diferenciando las necesidades en entornos de alta tecnología de aquellas regiones con escasez de recursos donde la inteligencia artificial podría representar la única oportunidad de acceso al cuidado.

    El futuro de la salud integrada por herramientas autónomas exige que el proceso de definición de valor se asuma como una práctica de consenso continuo y no como un objetivo estático de corto plazo. La transición necesaria desde métricas puramente transaccionales hacia resultados basados en el valor sistémico permitirá que la inversión en infraestructura digital se convierta finalmente en una mejora sustancial de la capacidad de respuesta de los sistemas sanitarios. Visto que el reto actual no es de naturaleza técnica sino de voluntad política y gobernanza, la sabiduría y la prudencia en la adopción tecnológica superarán con creces a la simple rapidez de despliegue indiscriminado. La creación de un lenguaje común y unificado entre desarrolladores de tecnología, pagadores de servicios y representantes de pacientes asegurará que la inteligencia artificial actúe como un socio potenciador del juicio humano. De esta manera, el rediseño integral de los incentivos financieros y regulatorios permitirá que la innovación tecnológica cumpla su promesa original de democratizar y elevar la calidad del cuidado para todos los sectores de la sociedad mundial.

    Para leer más ingrese a:
    https://www.weforum.org/publications/meaningful-outcomes-determine-the-winners-of-the-health-ai-race/

    https://reports.weforum.org/docs/WEF_Meaningful_Outcomes_Determine_the_Winner_of_the_Health_AI_Race_2026.pdf

  • AI Impact at Scale: Federal leaders share what it takes to move from experimentation to operational outcomes

    AI Impact at Scale: Federal leaders share what it takes to move from experimentation to operational outcomes

    La integración de la inteligencia artificial en las agencias federales ha trascendido la fase de mera experimentación para convertirse en un componente operativo financiado que se encuentra inmerso en la entrega de misiones. Actualmente, el obstáculo predominante no reside en la viabilidad técnica del sistema, sino en la capacidad institucional para operacionalizar estos avances a gran escala y con la celeridad requerida por el entorno tecnológico. Puesto que la mayoría de los líderes manifiesta confianza en la rentabilidad de la implementación, resulta paradójico que solo una fracción menor considere que el proceso puede ejecutarse con rapidez. Esta disparidad se manifiesta con nitidez en el denominado bache de velocidad, donde la transición desde un prototipo funcional hasta su despliegue en producción suele extenderse por un periodo de diez a diecisiete meses. Dicho retraso no se origina por una falta de recursos financieros, sino que es el reflejo directo de la dificultad de insertar capacidades de evolución acelerada dentro de instituciones diseñadas bajo paradigmas de supervisión estáticos. Por lo tanto, la maduración de los pilotos hacia resultados sistémicos duraderos demanda un rediseño del pensamiento organizacional que priorice la entrega continua por encima de cambios aislados.

    Las fricciones en el modelo operativo representan la limitación más significativa para el escalado eficiente de estas tecnologías digitales. Específicamente, los marcos de adquisición federales actúan como un obstáculo sustancial debido a que fueron concebidos para gestionar requisitos fijos y ciclos de vida prolongados, chocando con la naturaleza iterativa de la inteligencia artificial. A esta problemática se suma una gobernanza que suele funcionar como un exceso de trámites burocráticos que ralentiza el despliegue en lugar de servir como un conjunto de salvaguardas adaptativas. Asimismo, la preparación de los datos continúa siendo un factor de demora constante, dificultando la accesibilidad y calidad de la información necesaria para alimentar los modelos de manera efectiva. Adicionalmente, la brecha en la capacitación del personal indica que, aunque la disponibilidad de formación es elevada, la aplicación práctica en escenarios del mundo real sigue siendo limitada. De este modo, la incapacidad de alinear estos pilares operativos impide que los éxitos logrados en entornos controlados se traduzcan en una capacidad de ejecución corporativa consistente.

    La definición del éxito en los despliegues de inteligencia artificial experimenta una evolución, desplazándose desde las métricas de eficiencia hacia la medición de impactos directos en la misión institucional. Anteriormente, los esfuerzos se centraban de manera predominante en la aceleración de flujos de trabajo, la reducción de cargas administrativas y el ahorro de costos operativos. Sin embargo, la tendencia actual prioriza la mejora en la prestación de servicios, la precisión en la toma de decisiones y la obtención de conocimientos profundos a partir del análisis de datos. Por esta razón, resulta imperativo establecer medidas basadas en resultados compartidos que permitan alinear a los distintos departamentos y reducir las fricciones de visiones contrapuestas. Puesto que el valor de la misión se percibe como superior a los costos de implementación por parte de la mayoría de los involucrados, el enfoque estratégico debe anclarse en la creación de valor operativo duradero. La modernización de los procesos de gobernanza hacia marcos basados en riesgos permitirá cerrar la brecha entre la confianza normativa y la velocidad de ejecución.

    El camino hacia el liderazgo en esta nueva fase tecnológica no estará definido por el volumen de inversiones, sino por la agilidad para rediseñar la forma en que se ejecuta la estrategia. Es necesario transformar la preparación de datos en una infraestructura de importancia vital para la misión, en lugar de tratarla como una dependencia secundaria de cada proyecto. De la misma manera, la habilitación de la fuerza laboral debe centrarse en el diseño centrado en el humano y en la integración de la herramienta directamente en los flujos de trabajo cotidianos. Por tal motivo, las agencias que logren acortar el tiempo necesario para generar valor serán aquellas que sustituyan los puntos de aprobación estáticos por guías dinámicas. Globalmente, la consolidación de un ecosistema capaz de escalar lo que funciona de manera repetible permitirá que las instituciones federales definan el futuro de la entrega de servicios públicos mediante una infraestructura digital robusta y confiable.

    Para leer más ingrese a:

    https://www.icf.com/insights/technology/data-ai-trends-federal-government-report

    https://www.icf.com/-/media/files/icf/reports/2026/ai-strategy-execution-federal-agencies.pdf

  • Using Artificial Intelligence to Support Corporate Sustainability Reporting

    Using Artificial Intelligence to Support Corporate Sustainability Reporting

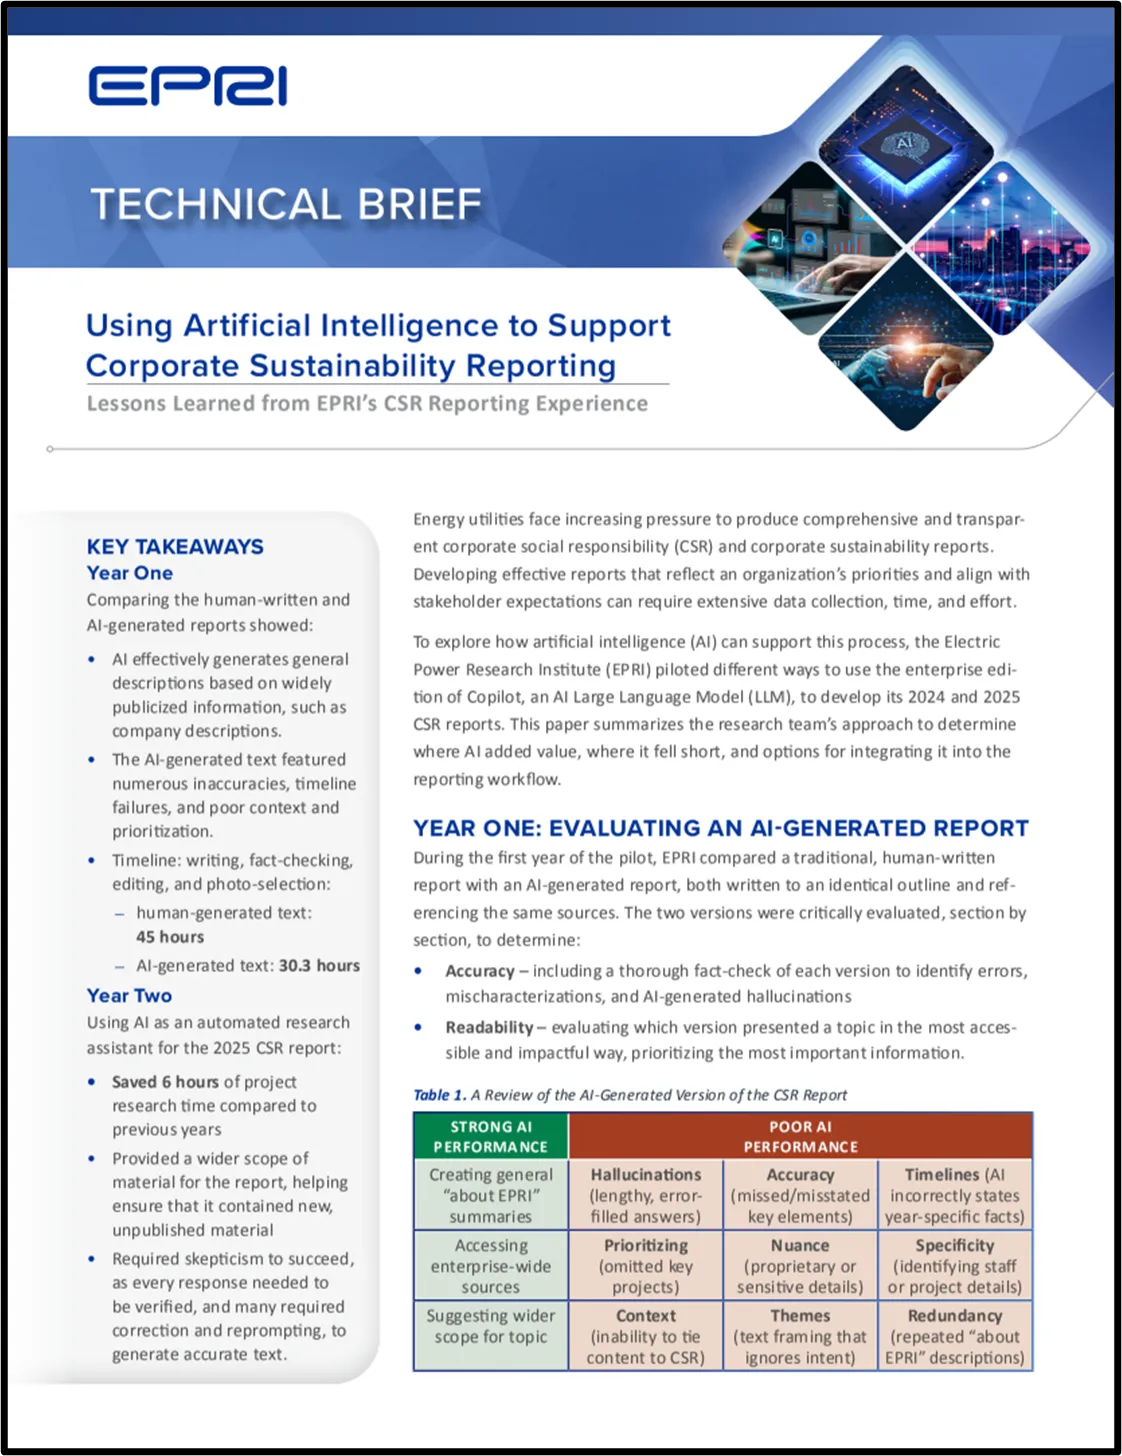
    La integración de la inteligencia artificial en la elaboración de informes de sostenibilidad corporativa representa un cambio de paradigma en la productividad organizacional, aunque este avance no está exento de riesgos operativos significativos. A través de evaluaciones técnicas detalladas, se observa que el uso de modelos de lenguaje permite generar borradores iniciales en apenas dos horas, una cifra considerablemente menor a las treinta y cinco horas requeridas por un redactor humano para la misma tarea. No obstante, esta velocidad de generación no se traduce de manera automática en un producto final de alta calidad, puesto que los procesos de edición y verificación de hechos para textos automatizados demandan hasta catorce horas de trabajo especializado. Por esta razón, la eficiencia real de estas herramientas digitales debe medirse considerando el ciclo completo de producción, donde la intervención humana sigue siendo el factor determinante para asegurar la coherencia narrativa y la precisión de los datos presentados ante los grupos de interés. Debido a esto, la adopción de estas tecnologías requiere un equilibrio cuidadoso entre la rapidez algorítmica y el rigor técnico necesario para mantener la credibilidad de la institución en un entorno de creciente demanda por transparencia informativa.

    Al contrastar el desempeño de los sistemas automatizados frente a la labor humana tradicional, se evidencian fortalezas notables en la síntesis de descripciones generales y en el acceso a una vasta cantidad de fuentes internas, tales como correos electrónicos y notas de reuniones, que a menudo pasan desapercibidas para los investigadores. Sin embargo, la presencia de alucinaciones, narrativas falsas presentadas con total seguridad, constituye uno de los mayores obstáculos para la automatización plena, llegando a registrarse casos donde se inventan hitos históricos o se distorsionan resultados de investigación. Por añadidura, la inteligencia artificial suele presentar dificultades para priorizar la información más relevante, omitiendo en ocasiones proyectos de alto impacto o fallando al intentar vincular el contenido técnico con los objetivos específicos de responsabilidad social. Dicho esto, la labor de selección de material visual también se ve afectada, duplicando el tiempo necesario para encontrar imágenes adecuadas, dado que el algoritmo carece de la capacidad intuitiva de un redactor para identificar recursos gráficos pertinentes durante la fase de escritura. De la misma manera, el riesgo de divulgar información propietaria o terminología sensible obliga a mantener un filtro de supervisión constante para proteger los activos intelectuales de la organización.

    La evolución hacia un modelo donde la inteligencia artificial actúa como un asistente de investigación, en lugar de un generador autónomo de reportes, ha demostrado ser una estrategia más ventajosa para las empresas de energía. Bajo este enfoque, se ha logrado optimizar la búsqueda de datos ahorrando aproximadamente seis horas de trabajo al explorar archivos corporativos extensos y materiales aún no publicados que enriquecen el contenido del informe. No obstante, el éxito de esta metodología reside en la implementación de instrucciones altamente estructuradas y refinamientos iterativos que guían al modelo hacia la obtención de detalles específicos sobre resultados y colaboraciones. Puesto que los márgenes de error persisten incluso en entornos controlados, resulta indispensable que cada respuesta sea verificada mediante enlaces directos a las fuentes originales proporcionadas por la propia herramienta. Por este motivo, el personal encargado debe desarrollar habilidades en el diseño de prompts para evitar respuestas redundantes o estáticas que puedan disminuir el compromiso de los lectores. Por tal razón, la transformación digital en el ámbito de los reportes de sostenibilidad no busca desplazar el juicio humano, sino fortalecerlo mediante una capacidad de procesamiento de datos superior que permita destacar información novedosa y relevante.

    A largo plazo, la consolidación de estos flujos de trabajo digitales redefine las responsabilidades de los equipos de comunicación y sostenibilidad, quienes pasan de ser redactores primarios a curadores técnicos de contenido generado por máquinas. Esta transición facilita el manejo de información técnica compleja y extensa, permitiendo resumir hallazgos de investigación de manera ágil para determinar su aplicabilidad en los marcos de reporte internacionales. Sin embargo, es imperativo reconocer que la falta de contexto y la incapacidad de los modelos para captar matices organizacionales profundos pueden derivar en textos que ignoren la intención estratégica de la empresa. Por consiguiente, la resiliencia del proceso de reporte depende de un escepticismo profesional constante y de la validación por parte de expertos en la materia para corregir miscaracterizaciones antes de la revisión ejecutiva final. Por ende, la integración selectiva de la inteligencia artificial, apoyada en una gobernanza de datos robusta y una supervisión humana ininterrumpida, asegura que el resultado final no solo sea eficiente en términos de tiempo, sino también veraz y alineado con las prioridades institucionales. De este modo, la tecnología se posiciona como un recurso complementario que expande las fronteras del análisis corporativo mientras se preserva la integridad del mensaje institucional.

    Para leer más ingrese a:

    https://www.epri.com/research/products/000000003002035972

  • Cost-Benefit Assessment of Additive Manufacturing for Injection Molds

    Cost-Benefit Assessment of Additive Manufacturing for Injection Molds

    La manufactura industrial contemporánea experimenta una transformación estructural hacia la digitalización para solventar las deficiencias operativas de los métodos tradicionales de mecanizado. Históricamente, la producción de moldes de inyección ha dependido del control numérico computarizado (CNC) sobre metales como el acero o el aluminio, procesos que requieren semanas o meses de preparación. Esta rigidez física imposibilita una respuesta ágil en el mercado de bajo volumen, definido entre las mil y diez mil unidades, donde la inversión inicial y los tiempos de espera del mecanizado sustractivo erosionan la rentabilidad. Por consiguiente, la adopción de la fabricación aditiva (AM) mediante resinas de olefina cíclica (COR) emerge como una solución técnica superior que traslada el proceso desde la manipulación mecánica pesada hacia un entorno de diseño y ejecución puramente digital. Gracias a la integración de sistemas de procesamiento de luz digital y microestructuras reforzadas con cerámica, es posible materializar herramientas industriales con una precisión geométrica que antes solo se alcanzaba mediante el desbaste de metal. Puesto que este flujo de trabajo se basa en la conversión directa de modelos computarizados en objetos físicos, se eliminan los cuellos de botella logísticos, permitiendo que las plantas nacionales recuperen competitividad frente a infraestructuras extranjeras de gran escala.

    Bajo este nuevo paradigma de manufactura de compuestos digitales, la innovación se sustenta en la alineación magnética de componentes dentro de la resina mediante la tecnología FluxPrint, lo cual optimiza el rendimiento termomecánico del molde. A medida que el desarrollo tecnológico progresa a través de distintas etapas de maduración, la resistencia de estas herramientas experimenta un incremento sustancial, proyectando una vida útil que evoluciona de doscientas a dos mil piezas inyectadas hacia el final del periodo de optimización. Adicionalmente, la agilidad que proporciona la impresión tridimensional permite reducir drásticamente los periodos de enfriamiento y los tiempos de ciclo total, aproximándose a los estándares de eficiencia del aluminio mecanizado. Debido a que la durabilidad es un factor determinante para la confianza de los fabricantes contratistas, se han establecido protocolos que aseguran tolerancias estrictas en materiales como el nailon reforzado con fibra de vidrio y el policarbonato. Por esta razón, la versatilidad de este sistema digital facilita la gestión simultánea de múltiples pedidos con geometrías complejas, asegurando que la integridad estructural de la herramienta se mantenga sin necesidad de los procesos de acabado manual o secundario que suelen encarecer la producción convencional.

    Desde la óptica de la rentabilidad financiera derivada de la agilidad digital, la implementación de un esquema de entrega de dos moldes cada dos días representa la estrategia más ventajosa para minimizar el lucro cesante por inactividad. Mientras que un molde metálico exige un tiempo de espera promedio de veintiocho días para su integración, la alternativa aditiva permite iniciar la producción en apenas cuarenta y ocho horas, lo que supone una ventaja temporal definitiva para sectores de alta rotación como el automotriz y el médico. Dado que la estructura de costos de la impresión 3D es proporcional al volumen del material utilizado, estas herramientas digitales resultan económicamente superiores para series de producción limitadas, mientras que el mecanizado tradicional solo mantiene su predominancia en tirajes masivos de millones de piezas. Por otro lado, el análisis de sensibilidad revela que la capacidad de sustituir un molde aditivo por una versión actualizada en cuestión de horas redefine totalmente la flexibilidad operativa de una planta. Considerando que una modificación de diseño en una matriz de metal puede costar miles de dólares y semanas de retraso, la fabricación aditiva genera ahorros significativos por cada evento de rediseño al eliminar la necesidad de rectificaciones mecánicas costosas.

    La trascendencia de este cambio tecnológico radica en la posibilidad de democratizar el acceso a herramientas de alta precisión sin las barreras de capital que impone el mecanizado pesado. En sectores como el aeroespacial y el de dispositivos médicos, donde la personalización y los lotes pequeños son frecuentes, la capacidad de imprimir moldes funcionales de forma inmediata acelera los ciclos de investigación y desarrollo. Por lo mismo, la transición hacia la manufactura digital no debe entenderse simplemente como una reducción de costos, sino como una evolución hacia sistemas de producción bajo demanda que reducen el desperdicio de material y la dependencia de suministros externos. Al integrar selectivamente refuerzos estructurales mediante software, los fabricantes pueden diseñar moldes con geometrías optimizadas que serían imposibles de fabricar mediante técnicas sustractivas. En última instancia, la consolidación de las resinas COR y la impresión 3D de alta velocidad posiciona a la industria nacional en una trayectoria de innovación constante, permitiendo una adaptación inmediata a las fluctuaciones de la demanda global y garantizando una eficiencia operativa superior basada en la flexibilidad del entorno digital.

    Para leer más ingrese a:

    https://docs.nlr.gov/docs/fy26osti/93799.pdf

  • Recalibrating the Role of Insurance in Resilience

    Recalibrating the Role of Insurance in Resilience

    El sector asegurador atraviesa una transformación histórica impulsada por la intensificación de eventos meteorológicos extremos y el aumento sostenido de las pérdidas financieras globales. Desde sus orígenes en la protección del comercio marítimo a finales del siglo XVII, el sistema se ha diseñado primordialmente para absorber pérdidas financieras, pero la realidad climática actual exige que las aseguradoras apoyen activamente la adopción de soluciones de resiliencia para reducir los riesgos físicos. Puesto que las pérdidas relacionadas con el clima han superado los 1.5 billones de dólares en la última década solo en los Estados Unidos, la sostenibilidad del modelo depende de una recalibración profunda de las expectativas institucionales. A medida que los costos de las primas aumentan y la disponibilidad de cobertura disminuye en zonas vulnerables, se genera una brecha de protección significativa que afecta la estabilidad de las economías locales y el mercado hipotecario. Debido a esto, el interés por integrar la resiliencia en los modelos de negocio ha crecido, reconociendo que los aseguradores poseen conocimientos técnicos y redes globales que pueden facilitar la gestión del riesgo antes de que ocurra el desastre. No obstante, esta transición no ocurre de manera aislada, sino que depende de un ecosistema complejo donde la regulación y las políticas públicas determinan la viabilidad de las intervenciones preventivas. Dicho esto, resulta necesario desmitificar la idea de que el sector asegurador puede resolver por sí solo la crisis de adaptabilidad, reconociendo que las empresas son solo un componente de una infraestructura financiera y social más amplia. Por este motivo, el enfoque debe desplazarse hacia una colaboración estratégica que permita a las aseguradoras actuar en sus áreas de mayor fortaleza, evitando que el peso de la mitigación recaiga únicamente sobre los hombros del mercado privado.

    La percepción pública a menudo se sustenta en premisas que no reflejan fielmente las limitaciones operativas de las compañías, como la creencia de que cualquier inversión en resiliencia debe traducirse inmediatamente en primas más bajas. Por el contrario, la fijación de precios responde a una multiplicidad de factores que incluyen la inflación, los costos de reaseguro y el crecimiento en la exposición de los activos, lo que diluye el impacto directo de las mejoras individuales. Asimismo, se asume con frecuencia que las aseguradoras tienen el incentivo suficiente para actuar como los conductores principales de la resiliencia nacional, ignorando que los horizontes temporales de las pólizas anuales no coinciden con los retornos a largo plazo de las inversiones preventivas. Puesto que los beneficios de evitar un daño futuro son difíciles de cuantificar en términos financieros inmediatos, el retorno de la inversión tradicional se vuelve una métrica insuficiente para desbloquear capital de manera autónoma. Adicionalmente, el recurso al reaseguro y la retirada de mercados altamente riesgosos simplemente reasignan el riesgo hacia los hogares y los gobiernos sin alterar la vulnerabilidad física subyacente de las propiedades. Por tal razón, el manejo del riesgo en la economía financiera debe alinearse con la reducción del riesgo en la economía real, evitando el riesgo moral que surge cuando los programas estatales de último recurso ofrecen protecciones que ocultan las señales de peligro. Debemos considerar que la educación del consumidor es una tarea que requiere un respaldo normativo constante, dado que los propietarios a menudo eligen la opción más económica sin comprender plenamente su perfil de exposición o la efectividad de las mejoras constructivas realizadas.

    Las barreras estructurales que impiden una mayor participación institucional incluyen brechas metodológicas y una desalineación de incentivos entre quienes pagan por las soluciones y quienes capturan sus beneficios finales. Debido a que las aseguradoras operan con márgenes estrechos y requisitos de capital rigurosos, su capacidad para ofrecer grandes incentivos financieros se ve restringida por la necesidad de asegurar su propia sostenibilidad financiera. Por otra parte, la fragmentación regulatoria dificulta la implementación de estándares uniformes, obligando a las empresas a navegar por marcos legislativos que a menudo priorizan la asequibilidad a corto plazo sobre la resiliencia sistémica. Para superar estos obstáculos, se proponen cambios sustanciales que incluyen la mejora de las metodologías para cuantificar los beneficios secundarios de la adaptación, permitiendo que estos datos se reflejen con mayor precisión en los modelos de precios. Puesto que la disponibilidad de datos históricos no siempre permite predecir eventos climáticos sin precedentes, el uso de modelos prospectivos se vuelve indispensable para guiar las decisiones de inversión en infraestructura. Dicho esto, el fortalecimiento de las asociaciones público-privadas permitiría involucrar a los expertos en seguros desde las etapas iniciales del diseño de políticas y códigos de edificación. Globalmente, la meta es construir un sistema donde las señales de precio actúen como indicadores de riesgo veraces que fomenten la inversión preventiva y protejan la integridad del sistema financiero. Por este camino, el sector puede evolucionar desde una función puramente reactiva hacia una posición de liderazgo que fortalezca el tejido social frente a la incertidumbre climática.

    Para leer más ingrese a:

    https://rmi.org/resources/recalibrating-the-role-of-insurance-in-resilience/

    https://rmi.org/app/uploads/dlm_uploads/2026/06/rmi-2026-june-recalibrating-the-role-of-insurance-in-resilience-2.pdf

  • Contracted Durability A Framework for Performance-Based Carbon Removal

    Contracted Durability A Framework for Performance-Based Carbon Removal

    La eliminación de dióxido de carbono se posiciona como un requerimiento ineludible para alcanzar las metas climáticas globales y mitigar el calentamiento atmosférico de manera efectiva. No obstante, la eficacia de los créditos de carbono depende directamente de su durabilidad, entendida como el periodo durante el cual el gas capturado permanece fuera de la atmósfera. Históricamente, el debate se ha centrado en establecer umbrales rígidos que a menudo excluyen soluciones basadas en la naturaleza debido a su mayor riesgo de reversión por incendios o enfermedades. Por el contrario, los enfoques más inclusivos han fallado en garantizar la integridad ambiental al permitir brechas en el monitoreo y la responsabilidad legal tras la finalización de los proyectos. Puesto que la durabilidad es variable y probabilística, tratarla como una propiedad binaria de cada tecnología oscurece la capacidad de los proyectos individuales para ofrecer resultados confiables. Debido a esto, surge el concepto de durabilidad contratada, que utiliza mecanismos legales y financieros para asegurar que cada crédito represente una tonelada de carbono eliminada durante la totalidad del periodo requerido. Dicho esto, este marco no busca favorecer un método sobre otro, sino proporcionar las herramientas necesarias para que cualquier vía de eliminación cumpla con estándares de desempeño rigurosos. Por tal razón, la transición hacia un modelo basado en el rendimiento contractual permite gestionar la incertidumbre y la variabilidad inherentes a los procesos biológicos y geológicos sin comprometer la ambición de los compromisos climáticos nacionales.

    La implementación operativa de este sistema se sustenta en dos funciones básicas: la asignación de responsabilidad continua por reversiones y la provisión de recursos para compensar cualquier pérdida de carbono detectada. Para cumplir con estos objetivos, se propone un conjunto de herramientas financieras que incluye fondos de reserva, seguros especializados, apilamiento horizontal y fideicomisos de permanencia. Los fondos de reserva actúan como una primera protección al retener una porción de los créditos emitidos para cubrir pérdidas eventuales durante el monitoreo activo. Asimismo, el seguro proporciona una cobertura adicional contra eventos de pérdida correlacionada que podrían agotar las reservas internas de un proyecto específico. Puesto que muchos marcos regulatorios exigen periodos de almacenamiento que superan la vida útil de las organizaciones que inician los proyectos, el uso de fideicomisos de permanencia se vuelve indispensable. Estos organismos independientes, dotados de capital mediante tarifas aplicadas a cada crédito, asumen la responsabilidad del monitoreo y la remediación a largo plazo, liberando a los propietarios de tierras de obligaciones perpetuas que desincentivan la participación. Por otra parte, el apilamiento horizontal permite que un crédito nuevo reemplace al original al final de su ciclo de vida, manteniendo la obligación de almacenamiento de forma ininterrumpida. Dicho esto, la combinación de estos mecanismos asegura que el impacto climático se mantenga constante, independientemente de si el carbono almacenado físicamente en el sitio original persiste o debe ser sustituido por una fuente de almacenamiento más estable.

    La integración de la durabilidad contratada en las políticas internacionales permitiría una mayor flexibilidad sin sacrificar la credibilidad de los mercados de cumplimiento. Jurisdicciones como California y la Unión Europea ya exploran cómo regular la eliminación de carbono, enfrentando el desafío de equilibrar la escala operativa con la integridad técnica de los créditos. Debido a que el costo de los mecanismos de mejora de durabilidad es proporcional al riesgo de reversión de cada proyecto, las soluciones con mayor vulnerabilidad física enfrentarán costos más elevados, lo que reduce la brecha de precio con las tecnologías de almacenamiento geológico. Por lo mismo, el establecimiento de definiciones científicas sobre lo que constituye un riesgo de reversión despreciable permitiría determinar cuándo se puede dar por terminada la cadena de responsabilidad. Puesto que los mercados actuales suelen depender de datos históricos que no consideran el cambio climático, el perfeccionamiento de los marcos de evaluación de riesgos se vuelve una tarea prioritaria. Además, la colaboración entre organismos como el Consejo de Integridad para el Mercado Voluntario de Carbono y el Mecanismo del Acuerdo de París facilita la adopción de lenguajes comunes basados en el desempeño. De esta manera, las empresas pueden utilizar una cartera diversificada de eliminaciones que incluya opciones basadas en la naturaleza hoy, mientras se escala la infraestructura necesaria para soluciones permanentes en el futuro. Por tal motivo, el diseño institucional de los fideicomisos debe garantizar su persistencia y transparencia frente a posibles cambios en la gobernanza económica global.

    El camino hacia la maduración de este marco exige un esfuerzo coordinado en investigación y pilotaje de los mecanismos propuestos en entornos de mercado reales. Resulta necesario desarrollar modelos actuariales precisos que permitan fijar precios adecuados para las contribuciones a los fondos de permanencia, evitando que un mal cálculo comprometa la solvencia del sistema. Asimismo, las políticas bajo desarrollo deben adoptar un lenguaje basado en resultados y ser neutrales respecto al mecanismo utilizado, preservando el espacio para la innovación tecnológica. Puesto que la oferta de créditos con riesgo de reversión despreciable es limitada actualmente, el crecimiento de las vías de almacenamiento geológico es un prerrequisito para que el sistema de compensación por sustitución funcione a escala. Por este camino, el pilotaje de acuerdos de apilamiento horizontal y el uso de etiquetas de innovación proporcionarán la evidencia necesaria para una adopción masiva. Dicho esto, la durabilidad contratada no debe verse como un sustituto de la innovación técnica, sino como un complemento que garantiza la veracidad de las afirmaciones climáticas corporativas. Por tal razón, el éxito de la estrategia neta cero dependerá de la capacidad de sincronizar las metas de reducción de emisiones con un sistema de eliminación robusto, donde la responsabilidad legal esté tan firmemente establecida como el propio valor del mercado. Por lo cual, la consolidación de estos flujos de trabajo basados en el desempeño asegurará que las generaciones futuras no hereden el costo de recapturar carbono que fue incorrectamente garantizado en el presente.

    Para leer más ingrese a:

    https://rmi.org/resources/contracted-durability-a-framework-for-performance-based-carbon-removal/

    https://rmi.org/app/uploads/dlm_uploads/2026/06/rmi-june-16-2026-contracted-durability-framework-performance-based-carbon-removal.pdf

  • Megatrends 2030

    Megatrends 2030

    La evolución tecnológica contemporánea ha dejado de ser un soporte auxiliar para convertirse en el motor que reinventa cada aspecto de la vida humana y la industria global. De cara al año 2030, el panorama se define mediante la convergencia de cinco megatrends determinantes: la inteligencia artificial, la energía, la salud, el espacio y la inteligencia física. A diferencia de eras anteriores, la década actual no se caracteriza por descubrimientos aislados, sino por la profunda interdependencia entre sistemas computacionales, energéticos y físicos, donde la inteligencia artificial actúa como el catalizador predominante. Este fenómeno avanza a una velocidad superior a cualquier revolución previa, impulsando transformaciones medulares en la diversificación de suministros y en la estructura de los empleos mundiales. No obstante, el crecimiento acelerado en el sector privado contrasta con la lentitud regulatoria en áreas como la sostenibilidad hídrica y la gestión de carbono, lo que genera un entorno de alta incertidumbre y competencia tecnológica. Puesto que la adopción masiva de modelos de lenguaje y sistemas generativos se ha vuelto obligatoria para la empleabilidad, la formación continua de la fuerza laboral representa una necesidad impostergable para evitar brechas de habilidades insalvables entre las regiones.

    Por otra parte, la sostenibilidad energética y la eficiencia en el procesamiento de datos emergen como requerimientos operativos sustanciales que exigen soluciones integrales basadas en nuevos materiales. La paradoja de Jevons sugiere que el aumento en la eficiencia de los centros de datos simplemente deriva en un mayor consumo total, debido a que se añade más equipamiento para maximizar el presupuesto energético disponible. En este sentido, la búsqueda de fuentes de energía limpia, incluyendo la fusión y el almacenamiento de larga duración, resulta obligatoria para alimentar la demanda insaciable de las aplicaciones de inteligencia artificial. Simultáneamente, el ámbito de la salud experimenta una transición hacia la medicina personalizada y la biotecnología, donde los diagnósticos tempranos y la síntesis de proteínas prometen un impacto profundo en el bienestar humano. Asimismo, el sector espacial se perfila para una expansión comercial sin precedentes, impulsado por inversiones multimillonarias en transporte reutilizable, agricultura fuera de la tierra y manufactura en órbita. Este dinamismo se ve potenciado por la inteligencia artificial física, la cual integra sensores táctiles y robótica colaborativa para alcanzar niveles de automatización superiores en la manufactura y la logística.

    Desde una perspectiva estratégica, la transición hacia estos modelos exige que los gobiernos y la industria traten la infraestructura de computación, datos y energía como activos soberanos de largo plazo. La gobernanza y la seguridad cibernética deben integrarse desde el diseño mismo de los sistemas para proteger la privacidad del usuario y mitigar los riesgos asociados a la desinformación o a los conflictos geopolíticos internacionales. Debido a que las tensiones sociopolíticas y las crisis ecológicas pueden actuar como supresores del avance técnico, la colaboración en estándares de seguridad y marcos de explicabilidad resulta obligatoria. Las recomendaciones para el sector académico sugieren un cambio desde la investigación orientada únicamente a la publicación hacia proyectos enfocados en la producción industrial y el pensamiento sistémico. Del mismo modo, las organizaciones profesionales deben liderar la creación de marcos éticos que aseguren un uso responsable de la autonomía robótica y el acceso equitativo a los beneficios del progreso técnico.

    En última instancia, el éxito hacia 2030 dependerá de la capacidad de sincronizar el desarrollo técnico con las necesidades sociales y ambientales, garantizando que la innovación se traduzca en una mejora tangible para la estabilidad de la civilización en su totalidad. La integración de interfaces humano-máquina y la comprensión profunda de los procesos biológicos se posicionan como las fronteras finales de esta década de transformación. Así pues, la resiliencia de las economías nacionales estará ligada a su agilidad para adoptar estas tecnologías disruptivas mientras gestionan los riesgos de desplazamiento laboral y ética algorítmica. Por tal motivo, el diseño de políticas públicas que fomenten la soberanía digital y la infraestructura energética limpia se establece como el pilar fundamental para navegar un futuro multipolar y altamente automatizado.

    Para leer más ingrese a:

    https://www.computer.org/csdl/magazine/co/2026/07/11599486/2hXt4QVHNx6

    https://csdl-downloads.ieeecomputer.org/mags/co/2026/07/11599486.pdf

  • 2026 World Investment Report: International Investment in a Turbulent Era

    2026 World Investment Report: International Investment in a Turbulent Era

    La inversión extranjera directa mundial mostró una notable resiliencia durante el año 2025, alcanzando los uno punto seis billones de dólares tras un incremento del seis por ciento en comparación con el periodo anterior. Pese a esta recuperación numérica, el panorama global se caracteriza por una fragilidad subyacente y una disparidad acentuada entre los distintos niveles de desarrollo económico. Mientras las entradas de capital en las economías desarrolladas crecieron un once por ciento, los flujos hacia las naciones en desarrollo apenas experimentaron un avance del dos por ciento, lo cual acentúa la brecha de financiamiento externo y la dependencia de flujos volátiles. Puesto que los megaproyectos en infraestructuras digitales han sido los motores principales de esta expansión, la actividad en la mayoría de los sectores industriales tradicionales permanece moderada, condicionada por tensiones geopolíticas crecientes y el encarecimiento sostenido del capital. Por tal motivo, la inversión internacional ha dejado de seguir exclusivamente criterios de eficiencia y búsqueda de mercados para integrarse en esquemas de cálculo estratégico y seguridad económica definidos por las grandes potencias económicas. Bajo esta premisa, el entorno actual se define por una competencia intensa donde los gobiernos intervienen de manera más activa mediante medidas de política industrial que han alcanzado niveles récord, buscando asegurar ventajas tecnológicas y resiliencia en sus cadenas de suministro nacionales.

    La actividad inversora se concentra de forma extraordinaria en ámbitos vinculados a la transición digital y energética, tales como la infraestructura de inteligencia artificial, los semiconductores, los minerales críticos y las tecnologías limpias. Estos sectores estratégicos incrementaron su participación en la inversión en nuevas plantas del dieciséis por ciento en 2020 al cuarenta y cuatro por ciento en 2025, evidenciando un cambio estructural en las prioridades de los capitales transnacionales. Debido a que la implementación de la inteligencia artificial exige una capacidad de procesamiento masiva, los centros de datos se han posicionado como el segmento de mayor crecimiento, requiriendo inversiones intensivas en energía, conectividad y sistemas de enfriamiento especializados. Dicho esto, la fabricación de semiconductores representa el área de expansión más veloz, con un crecimiento anual del cincuenta y cuatro por ciento que refleja el esfuerzo global por diversificar la producción de componentes con alta sensibilidad tecnológica. No obstante, la distribución de estas inversiones resulta sumamente desigual, dado que las economías de ingresos bajos y medios-bajos capturan apenas el diez por ciento de los proyectos estratégicos, mientras que los tres principales destinos concentran más de la mitad del valor global. Por otra parte, el auge de estas áreas está fuertemente moldeado por el resurgimiento de políticas industriales que utilizan subsidios directos a las empresas para asegurar liderazgos nacionales, una tendencia liderada por China, la Unión Europea y los Estados Unidos. Por lo tanto, la asimetría fiscal entre las naciones se traduce en una ventaja competitiva determinante que dificulta la participación de los países con menor espacio presupuestario en los segmentos de mayor innovación y valor añadido.

    La reconfiguración de las cadenas de suministro representa otro proceso transformador que reduce el ritmo de expansión de la manufactura tradicional, la cual registró un descenso del diecisiete por ciento en su valor de inversión al excluir los rubros estratégicos. Este repliegue se manifiesta con mayor severidad en los países menos adelantados, donde el ochenta y cinco por ciento de las agencias de promoción reportan cancelaciones o reducciones en sus proyectos industriales vigentes. Asimismo, la gobernanza de la inversión extranjera se ha vuelto considerablemente más compleja mediante la proliferación de mecanismos de revisión por motivos de seguridad nacional, los cuales se han duplicado en la última década hasta alcanzar a cincuenta y dos economías. Visto que el concepto de seguridad ahora abarca desde la soberanía de los datos hasta el control de los puntos de estrangulamiento logístico y el acceso a minerales de transición, las transacciones transfronterizas enfrentan una vigilancia institucional sin precedentes. De esta manera, los marcos regulatorios actuales buscan equilibrar la apertura al capital externo con la protección de la autonomía estratégica, imponiendo condiciones que a menudo favorecen la producción nacional o regional frente a la globalizada. Por consiguiente, las economías en desarrollo deben perfeccionar sus herramientas de facilitación y post-atención para retener las inversiones existentes frente a los choques arancelarios y la incertidumbre de las reglas comerciales globales. Dada esta situación, la credibilidad de una ubicación como base productiva confiable depende hoy tanto de la transparencia regulatoria como de los costos operativos y la estabilidad política.

    Ante la complejidad de este escenario, las estrategias de desarrollo requieren una evolución hacia enfoques más pragmáticos que identifiquen nichos específicos dentro de las configuraciones productivas emergentes de la era digital. La priorización estratégica basada en datos y capacidades reales permite a las naciones menos favorecidas identificar puntos de entrada realistas, ya sea en el procesamiento de recursos naturales, el ensamblaje especializado o los servicios de soporte tecnológico. Adicionalmente, la integración regional se perfila como una herramienta necesaria para mitigar la fragmentación global, aunque su éxito real depende de la implementación efectiva de acuerdos que fomenten redes de proveedores locales y reduzcan las fricciones fronterizas. Por ello, resulta indispensable revitalizar la cooperación internacional para preservar un conjunto de normas compartidas que garanticen condiciones equitativas y transparentes para la inversión transfronteriza. Globalmente, la búsqueda de un marco común de intereses facilitará que el capital extranjero actúe como un motor de transformación productiva y sostenibilidad, evitando que la actual era de turbulencia profundice la divergencia económica entre las naciones. De este modo, el diseño de políticas coherentes que alineen la atracción de capitales con las metas de desarrollo nacional se establece como la vía medular para convertir los choques externos en oportunidades de crecimiento inclusivo y resiliencia a largo plazo.

    Para leer más ingrese a:

    https://unctad.org/publication/world-investment-report-2026-international-investment-turbulent-era

    https://unctad.org/system/files/official-document/wir2026_en.pdf

  • Protecting Europe’s threatened invertebrates

    Protecting Europe’s threatened invertebrates

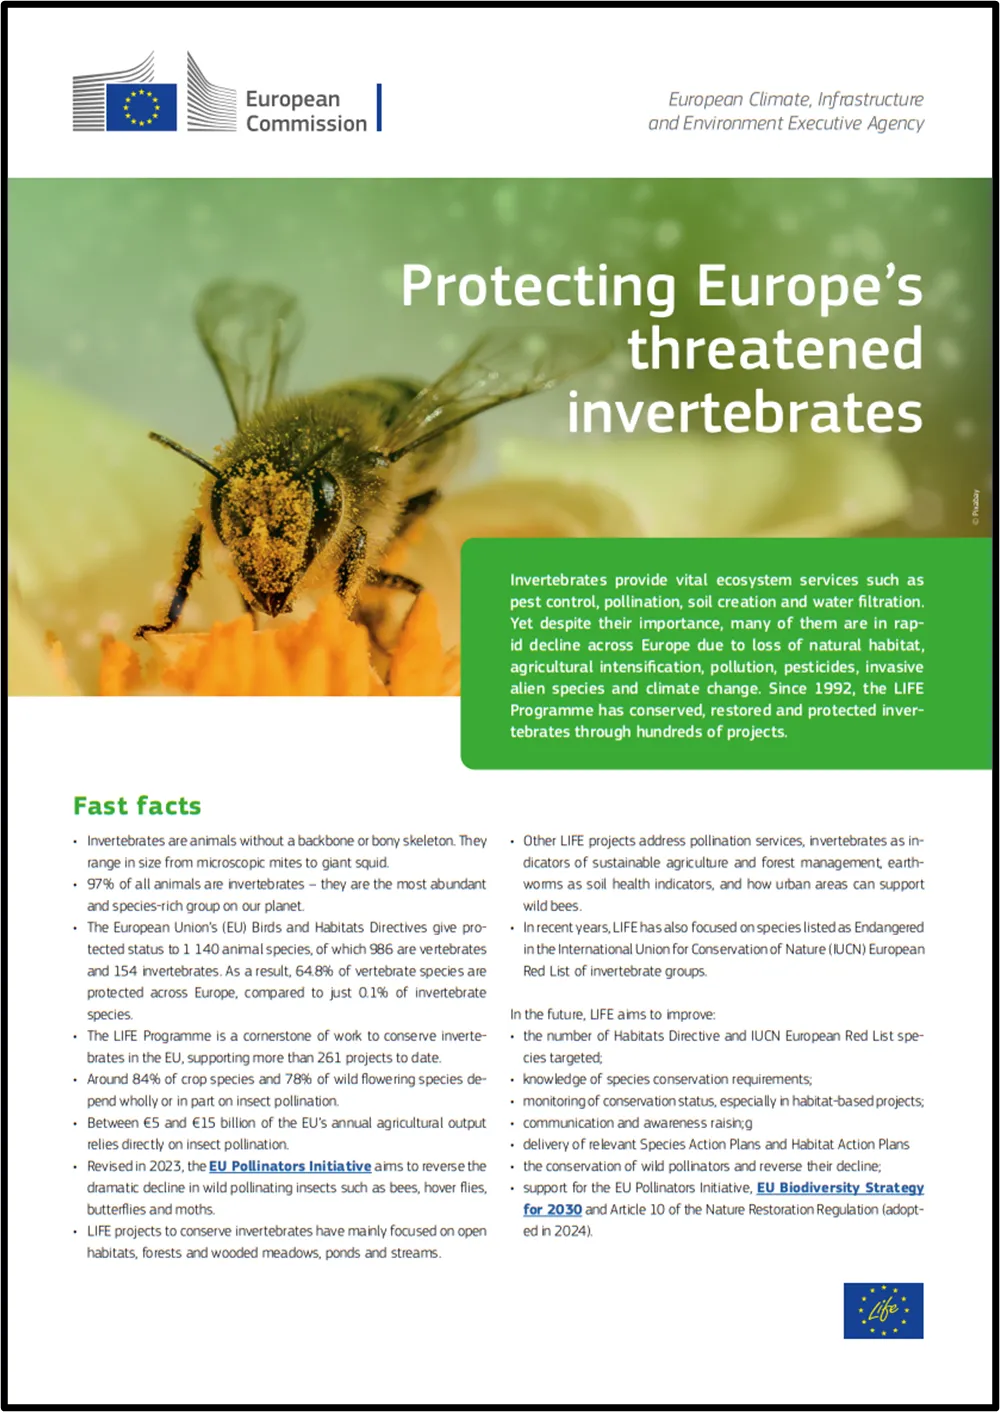
    La biodiversidad europea depende de una vasta mayoría de seres vivos que a menudo pasan desapercibidos dentro de las políticas de conservación convencionales. Los invertebrados, que constituyen el noventa y siete por ciento de todas las especies animales del planeta, proporcionan servicios ecosistémicos indispensables que sostienen la vida humana y la estabilidad de los hábitats. A pesar de esta realidad, existe una disparidad alarmante en el nivel de protección legal que reciben frente a los vertebrados; mientras que más del sesenta y cuatro por ciento de los vertebrados están protegidos por directivas europeas, apenas un cero punto uno por ciento de los invertebrados cuenta con dicho estatus. Esta falta de representatividad normativa contrasta con la utilidad práctica de estos organismos, encargados de tareas de filtración de agua, creación de suelo y control natural de plagas. Al considerar que la producción agrícola anual de la Unión Europea depende directamente de la polinización por insectos en una escala financiera que oscila entre los cinco mil y quince mil millones de euros, queda manifiesta la necesidad de revertir el declive actual de estas poblaciones. Por consiguiente, la implementación de programas dedicados a la restauración de sus entornos naturales se posiciona como una medida necesaria para asegurar la resiliencia de los sistemas de producción de alimentos y la integridad de los paisajes silvestres.

    La degradación de los ecosistemas fluviales y terrestres ha llevado a especies emblemáticas, como el mejillón de agua dulce, a una situación de vulnerabilidad extrema, con reducciones de población cercanas al noventa por ciento en el último siglo. Estas criaturas operan como bioindicadores de la calidad hídrica al filtrar volúmenes masivos de agua, pero su supervivencia se ve comprometida por la sedimentación excesiva y la pérdida de conectividad en los ríos. En respuesta a esta crisis, se han puesto en marcha iniciativas de restauración de hábitats y cría en cautividad para devolver miles de individuos juveniles a su medio natural, logrando éxitos notables en regiones como Finlandia. De manera similar, la desaparición de praderas ricas en hierbas y el abandono de usos tradicionales del suelo amenazan la supervivencia de diversas especies de mariposas, incluyendo la amarilla de las nubes del Danubio. Debido a la fragmentación de los paisajes, resulta imperativo establecer corredores ecológicos que permitan el movimiento de estas especies y la recuperación de su variabilidad genética. Asimismo, el fortalecimiento de las redes de áreas protegidas busca contrarrestar el impacto de la intensificación agrícola, devolviendo la funcionalidad a los pastizales que sirven de refugio a polinizadores silvestres y otros insectos necesarios para el equilibrio biológico.

    La salud de los bosques maduros europeos también se encuentra intrínsecamente ligada a la presencia de insectos saproxílicos, los cuales dependen de la madera muerta y los árboles antiguos para completar sus ciclos de vida. La tala selectiva y la eliminación de árboles dañados han fragmentado estos hábitats, provocando un descenso agudo en especies de escarabajos protegidos que procesan la materia orgánica forestal. No obstante, mediante la creación de estructuras artificiales de madera y el mantenimiento de árboles senescentes, se ha logrado recolonizar zonas que anteriormente habían perdido su riqueza biológica. Por otro lado, la eficacia de estas medidas de conservación se ve limitada si no existe una conciencia social robusta sobre la importancia de seres diminutos como las abejas silvestres, de las cuales existen más de dos mil especies en Europa. Dado que la falta de conocimiento público sobre los polinizadores constituye una barrera para abordar las causas de su desaparición, se han intensificado las campañas de educación y la participación ciudadana en la recolección de datos científicos. El fomento de prácticas de jardinería urbana amigables con las abejas y la promoción de semillas nativas representan acciones directas que integran a la sociedad en la solución de un problema que trasciende lo puramente técnico.

    De cara al futuro, la estrategia de protección biológica europea se encamina hacia un modelo más inclusivo que prioriza el conocimiento de los requisitos de conservación de las especies catalogadas como amenazadas. La meta principal consiste en aumentar el número de invertebrados incluidos en los planes de acción regionales, alineándose con los objetivos de la Estrategia de Biodiversidad para 2030 y el Reglamento sobre la Restauración de la Naturaleza. A través de la monitorización constante del estado de conservación en proyectos basados en hábitats, se busca no solo detener la pérdida de biodiversidad, sino revertir activamente la tendencia de declive de los polinizadores silvestres. Además, la entrega de resultados científicos verificables permite a las autoridades desarrollar políticas más efectivas y vinculantes que protejan la conectividad del paisaje a gran escala. Por esta vía, se espera que la integración de la investigación científica con la gestión activa del territorio proporcione una defensa sólida contra los efectos del cambio climático y la contaminación por pesticidas. En última instancia, asegurar un entorno saludable para los invertebrados implica proteger la base misma de la cadena alimentaria y los procesos naturales que garantizan la habitabilidad del continente para todas las formas de vida.

    Para leer más ingrese a:

    https://cinea.ec.europa.eu/publications/digital-publications/life-protecting-europes-threatened-invertebrates_en

    https://cinea.ec.europa.eu/document/download/1f6f7bc6-3caf-4670-ad55-b5ba5c30e97f_en?filename=Protecting%20Europe%27s%20threatened%20invertebrates_WEB%20-%20Final.pdf

  • 2026 World LNG Report

    2026 World LNG Report

    El mercado global del gas natural licuado experimentó un crecimiento sin precedentes durante el año 2025, alcanzando un volumen récord de transacciones que consolidó al sector como un pilar de la seguridad energética mundial. Este incremento fue impulsado mayoritariamente por una expansión masiva en la oferta proveniente de América del Norte, mientras que Europa retomó su posición como el mercado de equilibrio al absorber gran parte de los excedentes globales para compensar la pérdida definitiva de los suministros rusos por tubería. Por el contrario, la demanda en el continente asiático mostró signos de desaceleración, con disminuciones notables en mercados como China e India, lo cual facilitó la redirección de cargamentos hacia las terminales europeas. Debido a que la infraestructura de licuefacción continuó expandiéndose, especialmente en la costa del Golfo de los Estados Unidos, el sistema demostró una madurez operativa capaz de gestionar flujos comerciales altamente diversificados y dinámicos. Del mismo modo, la liquidez en los puntos de referencia de precios se profundizó, permitiendo a los participantes del mercado mitigar riesgos financieros de manera más efectiva que en crisis energéticas anteriores. Bajo este contexto, los Estados Unidos se mantuvieron como el mayor exportador del planeta, seguidos por Qatar y Australia, lo que refleja un cambio estructural en el mapa energético global donde los proveedores del Atlántico han ganado una relevancia determinante para la continuidad del suministro industrial y residencial.

    A pesar del desempeño positivo del año previo, el inicio de 2026 introdujo un entorno de alta incertidumbre derivado de la escalada de conflictos en la región del Golfo, lo cual interrumpió temporalmente la salida de suministros a través del estrecho de Ormuz. Esta situación afectó directamente a exportadores de gran envergadura como Qatar y los Emiratos Árabes Unidos, provocando incluso daños materiales en trenes de licuefacción específicos que permanecerán fuera de servicio por varios años. Puesto que este bloqueo severo restringió el acceso a una parte significativa de la capacidad operativa mundial, los precios en Asia y Europa registraron ráfagas de volatilidad, amenazando la estabilidad de las economías emergentes dependientes de cargamentos al contado. No obstante, la industria ha demostrado una capacidad de adaptación resiliente, apoyada en una cadena de suministro más diversificada que ha servido como amortiguador ante las perturbaciones logísticas. De esta manera, el escenario actual obliga a los gobiernos a priorizar la seguridad del suministro y la protección de las rutas de navegación para garantizar que la transición hacia sistemas energéticos más limpios no se vea comprometida por la inestabilidad geopolítica regional. Por otra parte, la entrada de nuevos mercados importadores, como Senegal y otros países de África, añade una capa adicional de complejidad y oportunidad para la redistribución de recursos en un sistema que busca ser cada vez más multipolar y menos dependiente de rutas únicas.

    Desde una perspectiva a largo plazo proyectada hacia 2035, los fundamentos de la demanda se mantienen sólidos gracias al crecimiento poblacional, la urbanización acelerada y el auge de nuevas tecnologías digitales como la inteligencia artificial. El sector de los centros de datos, específicamente, emerge como un nuevo consumidor masivo de electricidad que favorece la generación a gas por su capacidad de ofrecer potencia firme para complementar las energías renovables variables. Asimismo, la innovación tecnológica está transformando la infraestructura mediante la proliferación de terminales flotantes de regasificación y licuefacción, las cuales ofrecen menores tiempos de despliegue y costos de capital reducidos frente a las instalaciones terrestres convencionales. Por lo tanto, el perfeccionamiento de soluciones como el bio-GNL y el e-metano permite que el sector avance en sus metas de descarbonización sin necesidad de realizar cambios estructurales en la logística existente. Globalmente, la transición hacia motores de propulsión de nueva generación en la flota de buques, como los sistemas X-DF y ME-GI, asegura una mayor eficiencia térmica y una reducción progresiva de las emisiones contaminantes, reafirmando el posicionamiento de este recurso como un componente determinante en la matriz energética del futuro. Adicionalmente, el robusto libro de pedidos para nuevos buques metaneros de alta capacidad indica que los inversores mantienen la confianza en la expansión del mercado, apostando por economías de escala que reduzcan los costos de transporte transoceánico y mejoren la competitividad del gas frente a otros combustibles fósiles más pesados. Por tales razones, el futuro de la industria dependerá de una combinación equilibrada entre la expansión de la capacidad física y la adopción de flujos de trabajo digitales que optimicen la eficiencia de toda la cadena de valor.

    Para leer más ingrese a:

    https://www.igu.org/igu-reports/2026-world-lng-report

    https://www.datocms-assets.com/146580/1783403747-igu-world-lng-report-2026.pdf

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí