Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Cinco países convierten estrategias climáticas en planificación económica ante la volatilidad

    Cinco países convierten estrategias climáticas en planificación económica ante la volatilidad

    Las estrategias climáticas de largo plazo funcionan como herramientas prácticas de planificación económica, según el Instituto de Recursos Mundiales (WRI). También llamadas LT-LEDS, trabajan hacia atrás desde una meta, como la neutralidad de carbono, junto con prioridades de desarrollo como empleo, acceso a energía y crecimiento, para orientar planes quinquenales, presupuestos anuales e inversiones sectoriales.

    Su valor aumenta en un contexto de guerra en Irán, bloqueo del estrecho de Ormuz, que dejó sin salida una cuarta parte del petróleo marítimo y una quinta del gas natural licuado, precios volátiles y cadenas de suministro alteradas. Venugopal Mothkoor, de NITI Aayog, resumió que en un mundo inestable estas estrategias son indispensables.

    Etiopía alinea su visión de economía verde, su plan de adaptación y su estrategia con su plan de desarrollo a diez años, y su prohibición de importar vehículos a gasolina combina clima y ahorro de divisas. Sudáfrica construyó ocho narrativas sobre lo que significa una buena vida junto con sociedad civil, sindicatos, industria y academia, y su modelación indica empleos en electricidad, construcción y servicios.

    Francia planea eliminar el carbón en 2030, el petróleo en 2045 y el gas fósil en 2050, y reducir la participación de los fósiles en el consumo final a 40% en 2030 y 30% en 2035. Importa casi 95% de los combustibles fósiles que consume. Australia respalda su plan con seis planes sectoriales y más de 70 millones de dólares australianos para acelerar aprobaciones de proyectos renovables, cuyos plazos llegaban a siete años en eólica terrestre.

    India enfrenta una inversión energética de unos 130.000 millones de dólares anuales frente a necesidades cercanas a 500.000 millones, y mantiene el carbón en el corto plazo mientras despliega renovables, almacenamiento y energía nuclear para una demanda eléctrica que se triplicaría. Etiopía destina cerca de 22,5% de recursos propios a su plan climático, y su modelación estima 672.000 empleos verdes adicionales.

    Para leer más ingrese a:

    https://www.wri.org/insights/long-term-climate-strategies-economic-planning-tools
  • Centros de datos pagarían doble por red a cambio de permisos ágiles

    Centros de datos pagarían doble por red a cambio de permisos ágiles

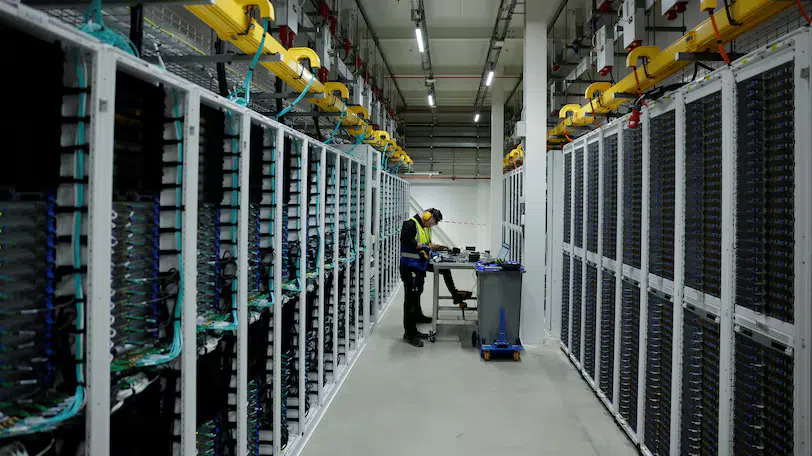
    El proyecto de ley bipartidista de permisos del Senado de Estados Unidos, llamado Bipartisan American Affordability and Jobs Act (BAAJA), obligaría a los centros de datos y a los mineros de criptomonedas a pagar tanto las nuevas líneas de transmisión que los atienden como el uso de la red existente. Históricamente, cobrar dos veces por la misma capacidad se consideraba una práctica ilegal.

    La Comisión Federal Reguladora de Energía (FERC) tendría que reescribir una política de 1994 que permitía pagar costos incorporados o incrementales, pero no ambos. Las cargas computacionales superiores a 20 megavatios pagarían los dos. Los estados podrían añadir un excedente para reducir las tarifas de otros clientes, y las empresas de servicios públicos podrían exigirles los costos de capital aunque terminen los acuerdos de forma anticipada.

    El contexto es político. Según una encuesta de POLITICO, 50% de los estadounidenses se opone a centros de datos a menos de tres millas de su vivienda, frente a 28% en enero, por facturas más altas y uso de agua. Las elecciones de medio término de la próxima semana elevan la sensibilidad política.

    Dos gremios que representan a Amazon, Google, Meta y Microsoft respaldan el texto: la Corporate Energy Buyers Association (CEBA) y la Electricity Customer Alliance (ECA). La Data Center Coalition aún lo revisa. Jeff Dennis, de ECA, afirmó que los desarrolladores están dispuestos a pagar más que sus propios costos para que otros clientes reciban un trato justo, pero advirtió que una carga excesiva los empujaría a construir fuera de la red, como ya hacen proyectos respaldados por Microsoft y Amazon.

    Nidhi Thakar, de CEBA, indicó que los detalles de asignación de costos se definirán en un proceso regulatorio de FERC. El Senado votaría el proyecto el 9 de noviembre, una semana después de los comicios. La medida busca hacer cumplir la promesa voluntaria de protección a los usuarios que lanzó Donald Trump en marzo.

    Para leer más ingrese a:

    https://www.latitudemedia.com/news/are-data-centers-ready-to-pay-double-to-unclog-the-grid/

  • Criptografía poscuántica urge al sector eléctrico: 77% sufrió ataques por equipos heredados

    Criptografía poscuántica urge al sector eléctrico: 77% sufrió ataques por equipos heredados

    El sector energético ingresa a una etapa de mayor riesgo cibernético. Los operadores de red gestionan tecnología operativa envejecida, digitalización acelerada, nueva infraestructura renovable y amenazas moldeadas por la competencia geopolítica, mientras los servicios esenciales dependen más de software, conectividad y cadenas de suministro complejas.

    La inteligencia artificial en manos de un adversario puede descubrir vulnerabilidades rápidamente, de modo que los operadores necesitan validar, actualizar y fortalecer sus sistemas críticos más rápido. Ali El Kaafarani, fundador y director ejecutivo de PQShield, plantea que migrar a nuevos estándares criptográficos es un componente urgente de la resiliencia a largo plazo.

    La exposición se agrava porque los activos energéticos permanecen décadas en servicio. Una investigación de Bridewell halló que 77% de las organizaciones de servicios públicos sufrió en 2025 ataques ligados a software obsoleto o parches no disponibles en equipos heredados, el incidente más común del sector. En diciembre de 2025, según CERT Polska, atacantes apuntaron a más de 30 parques eólicos y fotovoltaicos, una empresa manufacturera y una planta de cogeneración que abastece de calor a casi medio millón de clientes en Polonia.

    Los plazos ya son operativos. El Centro Nacional de Ciberseguridad del Reino Unido fijó completar el descubrimiento y la planificación inicial en 2028, la migración prioritaria en 2031 y la transición total a criptografía poscuántica en 2035. En Estados Unidos, una orden de la Casa Blanca de junio de 2026 la define como prioridad de seguridad nacional y respalda a los operadores de infraestructura crítica en su propia transición.

    Los controles, dispositivos de campo, mecanismos de arranque seguro, pasarelas y equipos de comunicaciones que se adquieren hoy pueden seguir operando cuando las suposiciones criptográficas actuales hayan cambiado. Por eso se recomienda priorizar los sistemas que protegen datos de larga vida, comunicaciones críticas, control operativo y raíces de confianza de hardware, e incorporar la preparación poscuántica en renovaciones tecnológicas, evaluaciones de proveedores y decisiones de inversión.

    Para leer más ingrese a:

    https://www.weforum.org/stories/cybersecurity/how-to-secure-the-energy-transition-against-next-gen-cyber-threats/

  • 81% de ejecutivos energéticos prevé que la IA superará los pronósticos eléctricos

    81% de ejecutivos energéticos prevé que la IA superará los pronósticos eléctricos

    Más de ocho de cada diez tomadores de decisiones del sector energético esperan que la inteligencia artificial lleve el consumo eléctrico por encima de los pronósticos vigentes. El Informe Global de Energía 2026 de Adipec indica que 81% comparte esa expectativa y que 32% prevé una demanda significativamente mayor. Solo 3% anticipa cifras inferiores.

    La Agencia Internacional de Energía (IEA) espera que los centros de datos consuman unos 950 teravatios-hora en 2030, cerca del doble del nivel de 2025. Sultan Al Jaber, director ejecutivo del grupo Adnoc, advirtió en enero que la demanda eléctrica global de estos centros podría multiplicarse por cinco hacia 2040.

    El estudio también anticipa un cambio en el equilibrio de poder. Un 43% de los consultados cree que las empresas de tecnología e IA ganarán más influencia en el sector, frente a 15% que señala a gobiernos y reguladores, 15% a instituciones financieras, 14% a petroleras internacionales y 9% a petroleras nacionales.

    Para las compañías de petróleo y gas, la IA abre oportunidades. Hoy el crecimiento del gas y del gas natural licuado encabeza la lista, pero en diez años el primer lugar sería para la eficiencia impulsada por IA (27%), seguida del suministro de energía para IA y centros de datos (25%). Además, 81% de los consultados de ese segmento considera que adoptar IA será indispensable para mantener la rentabilidad.

    Persisten dudas: una cuarta parte de los actores cree que la industria no está lista para esta demanda, y las demoras en la red figuran entre los mayores obstáculos. Abu Dabi, por ejemplo, desarrolla un campus de IA de 5 gigavatios que albergará el clúster Stargate UAE, con costo superior a 30.000 millones de dólares.

    Kekst CNC realizó la encuesta entre agosto y octubre de 2026 a 1.832 decisores de 78 países, con 17 entrevistas a ejecutivos. Los resultados reflejan expectativas del sector y no pronósticos verificados de forma independiente.

    Para leer más ingrese a:

    https://www.thenationalnews.com/business/energy/2026/10/22/ai-power-demand-underestimated-in-current-forecasts-81-of-energy-executives-say/

  • Duke Energy construye una nanored híbrida CC/CA por apenas 4.000 dólares

    Duke Energy construye una nanored híbrida CC/CA por apenas 4.000 dólares

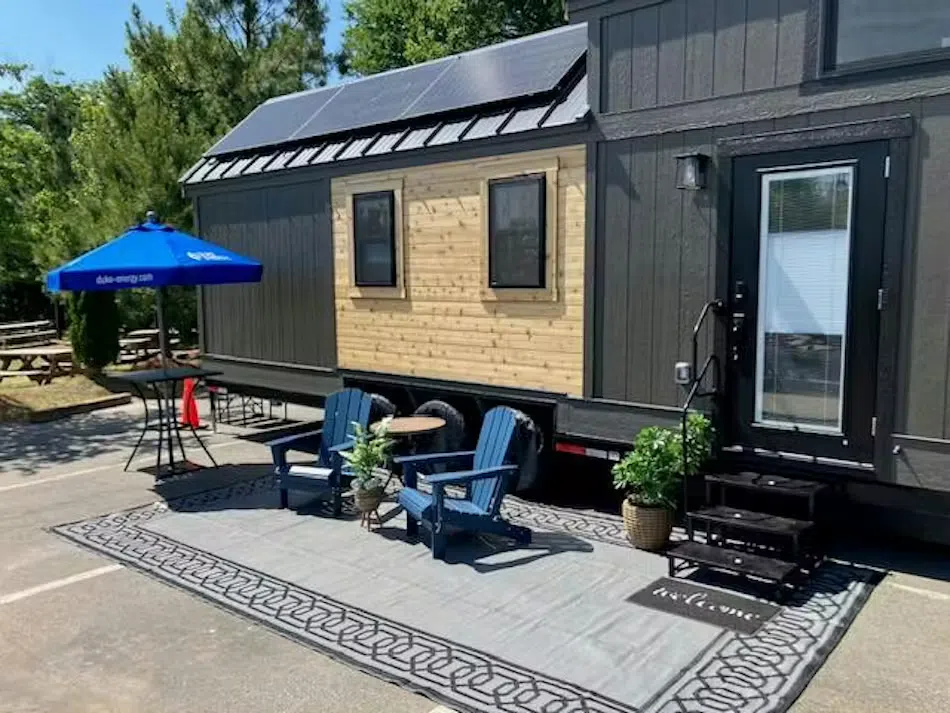
    Duke Energy lanzó una plataforma de investigación en una casa diminuta de 289 pies cuadrados para mostrar cómo integrar corriente continua (CC) en una vivienda puede beneficiar a consumidores y a la red. La nanored, una versión reducida de una microrred capaz de operar de forma independiente, usa dos sistemas eléctricos en paralelo.

    El sistema de CC funciona con tres paneles solares de 1,3 kW y una batería de 4 kWh, y alimenta iluminación LED, un ventilador de techo y el televisor. La nevera, el microondas y los demás electrodomésticos mayores usan corriente alterna (CA) de la red. Como no existen componentes de CC comerciales, el equipo imprimió en 3D piezas de los tableros y de los tomacorrientes.

    La lógica busca evitar pérdidas: la mayoría de los dispositivos funciona en CC y requiere un rectificador que convierte la CA y disipa energía en forma de calor.

    El diseño equilibra eficiencia y costo. Steve Hinkel, director de aplicaciones de tecnologías emergentes y líder del proyecto, explicó que toda la nanored costó 4.000 dólares. Un hogar totalmente en CC no resultaba viable por el precio de los equipos: un microondas de CC costaba 3.000 dólares, frente a 300 de uno convencional. También eligieron una batería pequeña que sostiene el lado CC hasta tres días, porque comprar energía a la red a 0,10 o 0,12 dólares por kWh resultó más rentable. Los ahorros mensuales son pequeños, aunque Hinkel espera que crezcan en casas más grandes.

    Duke comparará el desempeño del híbrido con un modelo conectado solo a la red. Jon Landy, director de tecnología emergente y operaciones, señaló que muchos grandes clientes también tienen cargas importantes en CC.

    El equipo busca además impulsar códigos y estándares de CC, hoy inexistentes: en CA el cable negro es el vivo, pero en CC es la tierra, y los voltajes varían de un dispositivo a otro.

    Para leer más ingrese a:

    https://www.microgridknowledge.com/microgrids/utility/article/55409020/ac-dc-will-duke-energys-tiny-home-nanogrid-rock-the-future

  • Flotas eléctricas pesadas podrían requerir 960.000 cargadores en EE. UU. para 2035

    Flotas eléctricas pesadas podrían requerir 960.000 cargadores en EE. UU. para 2035

    La red eléctrica de Estados Unidos entra en una etapa de crecimiento de carga que plantea nuevos retos para conectar grandes clientes. ICF proyecta que la demanda nacional de electricidad aumentará 39% hacia 2035 y que la demanda pico crecerá 25% en el mismo periodo.

    La pregunta no es solo cuánta carga puede absorber el sistema, sino qué tan rápido se suma. Estados y empresas de servicios públicos desarrollan procesos para mejorar las conexiones de grandes cargas a transmisión y distribución.

    Aunque la demanda sin precedentes de la inteligencia artificial y los centros de datos detonó esos esfuerzos, sus efectos llegan a otro segmento en expansión: las flotas de vehículos eléctricos medianos y pesados. Sus operadores se electrifican por metas corporativas y estatales, además de beneficios de costos y operación, y cumplirlas depende del acceso a capacidad de red y de la eficiencia del proceso de energización.

    El ICCT estima que para 2035 podrían circular hasta 2,47 millones de estos vehículos y que se necesitarían hasta 960.000 cargadores. Por eso la conexión de carga se vuelve parte central de la ecuación, y los reguladores estatales están en posición única para resolverla.

    Cada flota opera de forma distinta. Las de recorrido local tienen bajo kilometraje diario, rutas predecibles y regresan a un depósito, como los buses de transporte público y el reparto urbano. Las regionales recorren distancias moderadas a altas dentro de un área definida y combinan carga en depósito y en ruta, como el transporte regional de carga y la distribución de alimentos y bebidas.

    Las de largo recorrido cruzan regiones y varios estados, como los camiones de carga Clase 8, y necesitan carga de alta potencia en sitios estratégicos de los corredores de carga.

    Catelyn Sweeney, de IREC, sostiene que el ritmo de electrificación depende de qué tan rápido se energicen los cargadores y que los reguladores tienen varias opciones para superar las barreras.

    Para leer más ingrese a:

    https://www.fortnightly.com/fortnightly/2026/10/medium-and-heavy-duty-ev-fleets-emerging-large-load-customer

  • Massachusetts reforma interconexión: baterías podrán corregir solicitudes sin perder su turno

    Massachusetts reforma interconexión: baterías podrán corregir solicitudes sin perder su turno

    El Departamento de Servicios Públicos de Massachusetts (DPU) adoptó el 15 de septiembre, en el expediente DPU 25-48, una revisión de sus estándares de interconexión de recursos energéticos distribuidos. El cambio mejora la forma en que los proyectos de energía limpia y almacenamiento se conectan a la red y cuenta con asistencia técnica del Consejo Interestatal de Energía Renovable (IREC), que apoya el trabajo en el estado desde 2019.

    La reforma tiene raíces en 2019, cuando el DPU abrió una investigación para adecuar los procedimientos al almacenamiento (expediente DPU 19-55). Los textos de consenso que IREC ayudó a construir con las empresas de servicios públicos se presentaron a inicios de 2020 sin ser adoptados, y más tarde sirvieron de base a las recomendaciones del Grupo de Revisión de Implementación de Interconexión (IIRG) cuando se abrió el expediente 25-48.

    En almacenamiento, las nuevas reglas enumeran métodos aceptables para controlar la potencia que un sistema exporta o importa, como los sistemas de control de potencia, fijan tiempos de respuesta permitidos y definen términos como exportación limitada e importación inadvertida. Varios cambios coinciden con las mejores prácticas de BATRIES, iniciativa financiada por el Departamento de Energía entre 2020 y 2023.

    En la evaluación de solicitudes, sube el umbral de elegibilidad del proceso de revisión simplificada y se actualiza la metodología de uno de los filtros principales. Además, la empresa distribuidora debe informar por escrito qué filtro falló y qué límite del sistema lo causó. El cliente puede entonces modificar el diseño y volver a presentar la solicitud sin perder su lugar en la cola.

    Para IREC, el control de exportación permite aprovechar la capacidad disponible de una red restringida y avanzar sin costosas ampliaciones, en un contexto de costos de energía al alza. Meghan Nutting, vicepresidenta de Reforma Regulatoria, afirmó que la decisión facilita que buenos proyectos avancen sin sacrificar la seguridad ni la confiabilidad de la red.

    Para leer más ingrese a:

    Massachusetts Regulators Improve Interconnection for Clean Energy, Energy Storage

  • Anuario Eólico 2026

    Anuario Eólico 2026

    La eólica se consolidó en 2025 como la primera tecnología del sistema eléctrico español por generación, con 59.378 GWh y una cobertura del 21,8 % de la demanda. La potencia instalada alcanzó 32.910 MW, el 24 % del mix, repartidos en 1.454 parques y 22.433 aerogeneradores en 860 municipios y 45 provincias. Castilla y León lidera con 7.640 MW, seguida de Aragón (6.106 MW), Castilla-La Mancha (4.928 MW), Galicia (3.874 MW) y Andalucía (3.680 MW). La nueva potencia del año, 1.420,88 MW, se concentró en un 87 % en tres comunidades, con Aragón y Castilla y León a la cabeza.

    El impacto económico y ambiental es relevante. El sector aporta 3.274 millones de euros al PIB (0,25 %), genera 37.070 empleos (20.643 directos) y evitó 30,8 millones de toneladas de dióxido de carbono. El efecto reductor sobre el precio del mercado se estima en 14 euros por megavatio hora, con un ahorro bruto para los consumidores de 3.904 millones de euros. España cuenta con 274 centros de fabricación en 16 comunidades autónomas y se sitúa como el cuarto exportador mundial de aerogeneradores, con exportaciones por 1.953 millones de euros. La inversión en investigación e innovación alcanza 85,4 millones de euros.

    En el contexto europeo, España es la tercera potencia por capacidad acumulada (11,04 %), detrás de Alemania y cerca del Reino Unido. En el mundo ocupa el séptimo lugar, con China concentrando casi la mitad de la capacidad global (640 GW de un total de 1.291 GW). A pesar del liderazgo relativo, el ritmo de instalación en España sigue siendo insuficiente: cumplir los 62 GW del plan nacional a 2030 exigiría incorporar unos 5,8 GW anuales, frente a los 1,4 GW de 2025. Los grandes retos identificados incluyen la agilización del permitting, la judicialización de proyectos, la aceptación social, la repotenciación y la economía circular, el almacenamiento, la integración en red, la electrificación de la demanda y el desarrollo de la eólica marina.

    Para el sector eléctrico colombiano, el anuario ofrece una radiografía útil de un mercado maduro que combina escala industrial, impacto en precios y empleo, y tensión entre metas ambiciosas y ritmo real de despliegue. La lección central es que superar umbrales de potencia instalada no garantiza por sí solo el cumplimiento de los objetivos: sin acelerar tramitación, reforzar la red, avanzar en almacenamiento y resolver la aceptación territorial, la eólica corre el riesgo de quedar por debajo de su potencial de contribución a un sistema más seguro, competitivo y de bajas emisiones.

    Para leer más ingrese a:

    https://aeeolica.org/wp-content/uploads/2026/07/AEE_ANUARIO-2026_A4_FINAL.pdf

  • World Nuclear Outlook Report 2026

    World Nuclear Outlook Report 2026

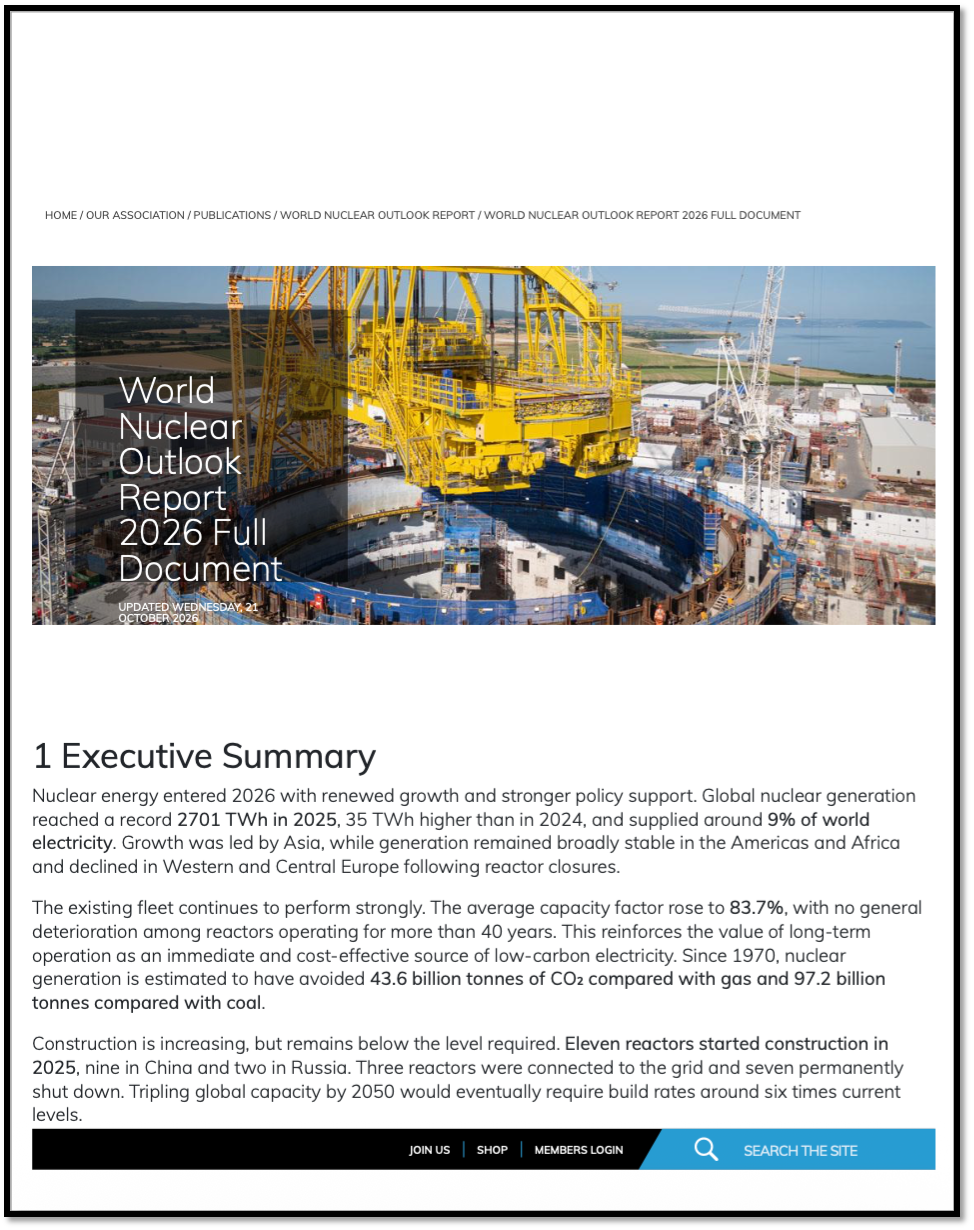
    La generación nuclear mundial marcó un máximo histórico en 2025, con 2.701 TWh, 35 TWh por encima del año anterior, y aportó cerca del 9 % de la electricidad global. El factor de capacidad medio alcanzó 83,7 %, sin deterioro generalizado en reactores con más de 40 años de operación, lo que refuerza el valor de la operación a largo plazo como fuente inmediata y costo-efectiva de electricidad de bajas emisiones. Desde 1970 se estima que ha evitado 43,6 mil millones de toneladas de dióxido de carbono frente a la generación con gas y 97,2 mil millones frente al carbón, más que las emisiones anuales del conjunto del sector energético en 2025.

    La construcción avanza, pero sigue por debajo de lo requerido. Once reactores iniciaron obras en 2025, nueve en China y dos en Rusia; tres se conectaron a la red y siete cerraron de forma permanente. La capacidad en construcción pasó de 76 a 88 GWe y la planificada de 107 a 112 GWe, con un desplazamiento hacia categorías más cercanas y ciertas. Si se cumplen las metas nacionales, se completan los proyectos identificados y se mantiene la flota existente, la capacidad global alcanzaría 1.467 GWe en 2050, nivel suficiente para triplicar la capacidad actual. Los países que ya operan nuclear aportarían 1.314 GWe y los nuevos entrantes otros 153 GWe.

    El cuello de botella no es la ambición, sino la capacidad de entrega. El análisis agrupa a los países en cinco perfiles: quienes mantienen programas continuos de construcción; quienes tienen experiencia reciente pero deben escalar; quienes reinician tras años sin nuevas obras; quienes construyen o avanzan su primera planta; y quienes aún deben convertir el compromiso político en instituciones, financiamiento y proyectos ejecutables. Las recomendaciones abarcan política durable, entorno de inversión favorable, eficiencia regulatoria, uso pleno de activos existentes, despliegue de diseños probados junto con el desarrollo de reactores modulares pequeños, expansión anticipada de la cadena de combustible, gestión de residuos, fortalecimiento de la cadena de suministro, paso de proyectos aislados a programas repetibles, formación temprana de fuerza laboral y construcción de confianza pública.

    Para el sector eléctrico colombiano, el panorama ofrece un marco de referencia sobre generación de base firme y baja emisión en un contexto de electrificación creciente y presión sobre la red. La lección central es que las metas existen y el pipeline se consolida, pero el ritmo de construcción debe multiplicarse cerca de seis veces para cumplir el horizonte de 2050. Los proyectos de la década de 2030 dependen de decisiones de financiamiento, licenciamiento, manufactura y talento que se tomen ahora; la capacidad de los años 2040 depende de convertir los primeros proyectos en programas repetibles.

    Para leer más ingrese a:

    https://world-nuclear.org/our-association/publications/world-nuclear-outlook-report/world-nuclear-outlook-report-2026-full-document

  • Industria 4.0: Eficiencia y conectividad para un ahorro real

    Industria 4.0: Eficiencia y conectividad para un ahorro real

    Las paradas imprevistas siguen siendo una de las principales amenazas de la industria. Una encuesta global a más de 3.200 responsables de mantenimiento indica que dos de cada tres empresas en Europa sufren interrupciones no planificadas al menos una vez al mes, con costes que pueden superar los 100.000 euros por hora. En España, solo el 5% de las industrias declara haber completado su digitalización integral. La brecha entre intención y capacidad de medición es igualmente marcada: el 88 % cuenta con un plan de sostenibilidad, pero apenas el 28 % puede cuantificar con exactitud su huella de carbono. La regulación europea de reporte de sostenibilidad refuerza la necesidad de datos fiables, trazables y consolidados, algo que la gestión tradicional no aporta.

    Controlar la energía en la era de la industria conectada implica tres dimensiones interrelacionadas: eficiencia técnica (rendimiento de equipos), eficiencia económica (reducción de costes sin sacrificar producción) y eficiencia ambiental (cumplimiento normativo y reducción de emisiones). Los sistemas de supervisión y adquisición de datos permiten detectar anomalías horas antes de que se produzca un fallo y, integrados en estrategias predictivas, pueden contribuir a reducir los costes de mantenimiento entre un 25% y un 30%. El internet industrial de las cosas aporta medición fina por equipo o línea, el análisis de grandes volúmenes de datos identifica patrones e ineficiencias, y la inteligencia artificial predice averías y sugiere ajustes automáticos. El 56 % de las organizaciones planea implementar esta última en los próximos tres años, con producción y mantenimiento como prioridades.

    Sin una infraestructura de telecomunicaciones robusta, la digitalización no se sostiene. Fiabilidad, baja latencia, visibilidad en tiempo real y escalabilidad son los cuatro pilares de la conectividad industrial. Redes de quinta generación, ethernet industrial, fibra óptica y sistemas de supervisión remota permiten que sensores, actuadores y plataformas de control intercambien información sin interrupciones. La hoja de ruta no comienza por la tecnología, sino por una auditoría que revele dónde se pierden recursos, qué equipos no se comunican y cuáles son los cuellos de botella, seguida de la integración de sistemas de supervisión, internet de las cosas, gestión de mantenimiento y planificación de recursos, y de un cambio cultural que forme a los equipos para interpretar datos y decidir con base en ellos.

    Los resultados ya se miden en plantas reales. Una optimización de protecciones eléctricas y distribución interna eliminó disparos recurrentes y mejoró la continuidad de producción. Un sistema de autoconsumo de 1 megavatio sobre diez cubiertas industriales genera más de 1 gigavatio hora al año, reduce el consumo de red en torno al 30%, aporta un ahorro estimado superior a 150.000 euros anuales y evita más de 300 toneladas de dióxido de carbono. Otras experiencias reportan más de 2 millones de euros ahorrados, mejoras de productividad del 15% y reducciones de consumo eléctrico cercanas al 10% en refrigeración industrial. En el contexto colombiano, avanzar hacia una gestión energética conectada y predictiva permite pasar de reaccionar a las averías a anticiparlas, convirtiendo los datos de consumo y de activos en decisiones que mejoran disponibilidad, coste y sostenibilidad de la planta.

    Para leer más ingrese a:

    https://page.cuervaenergia.com/ebook-gratuito-industria-4.0-eficiencia-y-conectividad-para-un-ahorro-real

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí