
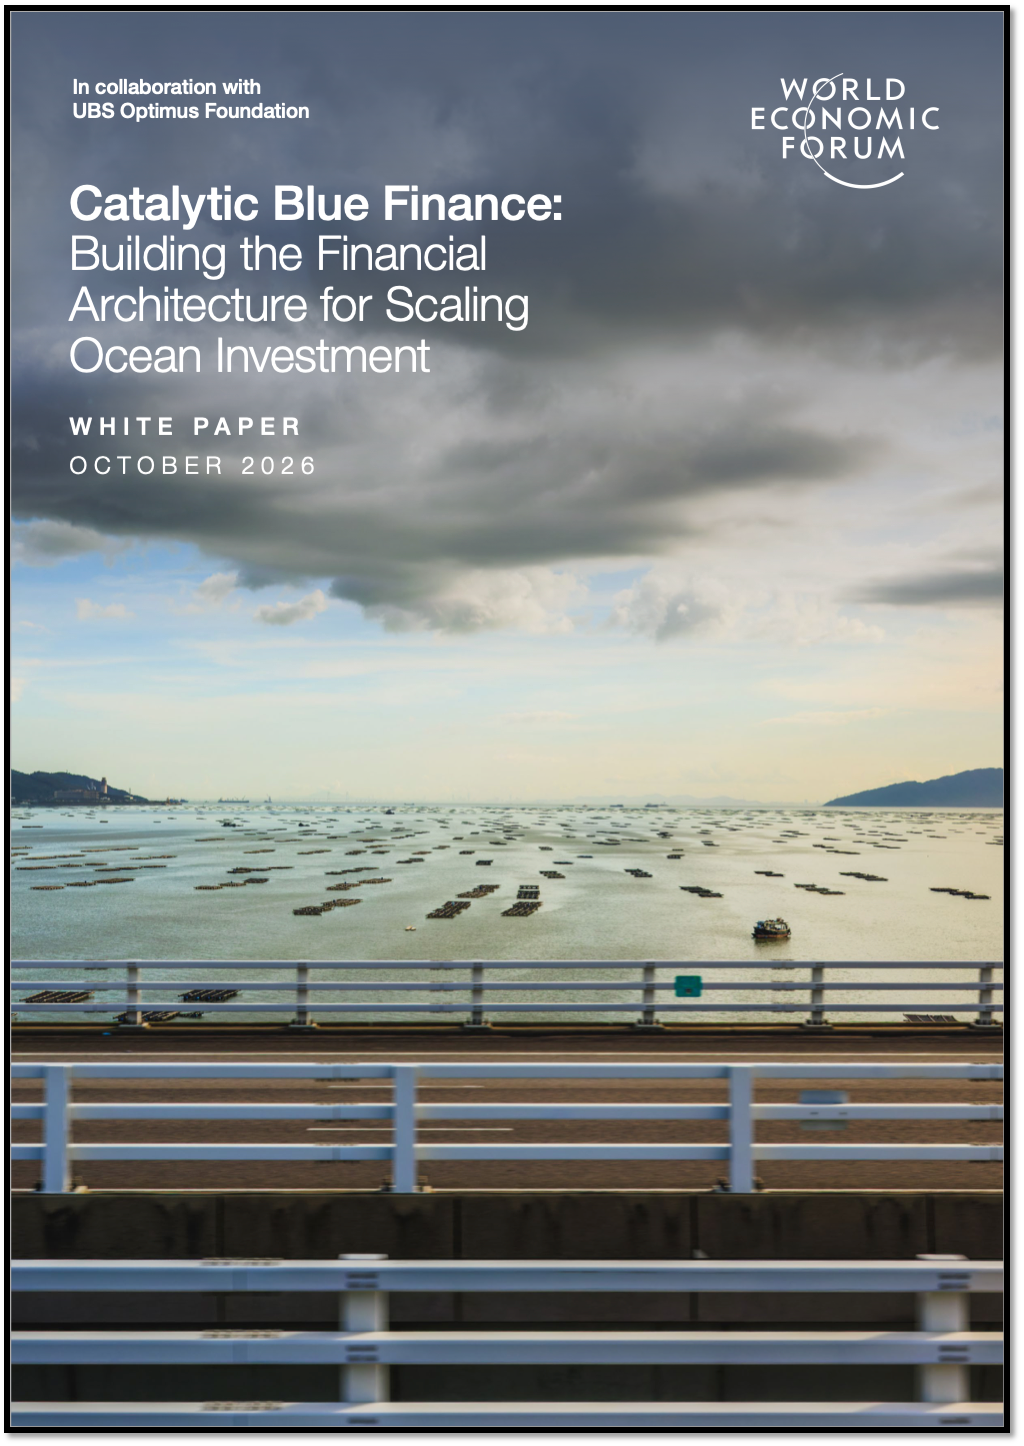
La economía oceánica se ha consolidado como una de las fronteras económicas y de seguridad más relevantes del siglo. Sostiene alrededor del 80 % del comercio mundial, genera más de 3 billones de dólares en valor económico estimado cada año y aporta infraestructura natural para el cambio climático, la seguridad alimentaria, la energía renovable marina y la protección costera. Al mismo tiempo, el calentamiento oceánico, el aumento del nivel del mar, la degradación de ecosistemas y la acumulación de contaminación convierten estos riesgos ambientales en riesgos financieros crecientes. Hasta 4 billones de dólares en infraestructura costera podrían quedar expuestos en la próxima década y las prácticas oceánicas dañinas e insostenibles podrían generar más de 8 billones en pérdidas económicas hacia 2050.
El volumen de financiamiento azul ha aumentado: entre 2015 y 2024 se emitieron aproximadamente 19 mil millones de dólares en bonos azules y relacionados con el agua, con más de la mitad concentrado en 2023-2024, y los fondos de inversión dedicados al océano superaron los 40 en 2025 tras multiplicarse por más de diez desde 2018. Sin embargo, el ritmo sigue siendo insuficiente. Cerrar la brecha del ODS 14 requiere unos 150 mil millones de dólares anuales hasta 2030, y construir una economía oceánica sostenible demanda alrededor de 550 mil millones anuales. El informe sostiene que el desafío no es solo movilizar más capital, sino construir la arquitectura financiera que permita que distintos tipos de capital fluyan hacia oportunidades con características financieras muy diferentes: infraestructura madura, tecnologías emergentes, pequeñas empresas y soluciones basadas en la naturaleza.
A partir del análisis de más de 220 transacciones oceánicas ejecutadas entre 2021 y 2026, se presenta la Ocean Investment Matrix, que mapea patrones de financiamiento por sector según madurez financiera, tamaño de ticket, tipo de proveedores de capital y dependencia de capital catalítico. Se identifican tres barreras estructurales recurrentes: condiciones de política y regulatorias fragmentadas, limitada estandarización de estructuras de inversión e insuficiente integración de información oceánica en las decisiones de inversión. Frente a ellas, se examinan modelos emergentes de soluciones de portafolio, agregación a través de intermediarios financieros, comercialización de innovación oceánica y financiación híbrida orientado a soluciones basadas en la naturaleza. El documento resalta el papel de los actores catalíticos fundaciones, filantropía, oficinas familiares de impacto, inversores de impacto e instituciones financieras de desarrollo— como constructores de mercado capaces de abordar fallas, reducir riesgos y desbloquear capital comercial a mayor escala. Para profesionales del sector energético y de políticas públicas, ofrece una lectura clara de cómo estructurar y escalar inversiones oceánicas que combinen retorno financiero con resultados ambientales y sociales duraderos.
Para leer más ingrese a:
Compartir artículo
Para información general sobre la organización: difusion@colombiainteligente.org | Dirección: Edf. TecnoParque Cr 46#56-11 Piso 13 | Medellín – Colombia
Teléfono: +57-4-4441211 Ext. 171 | FAX: +57-4-4440460

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país
Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.
La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.
La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.
La tecnología se aplica a través de servicios y se encuentran políticas y regulaciones transversales establecidas.
La tecnología se aplica de manera generalizada y se tiene un despliegue masivo de esta.
Para acceder a todos los documentos publicados y descargarlos ingresa aquí