Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Australian Research in Power Systems Transition (AR-PST) Topic 3 Stage 5 – Control Room of the Future: Final Report. Human-Centred Information Visualisation for Improved Situational Awareness & Critical Decision Making in Energy Control Rooms

    Australian Research in Power Systems Transition (AR-PST) Topic 3 Stage 5 – Control Room of the Future: Final Report. Human-Centred Information Visualisation for Improved Situational Awareness & Critical Decision Making in Energy Control Rooms

    La operación de las salas de control del sistema eléctrico exige a los operadores coordinar información fragmentada proveniente de múltiples aplicaciones distribuidas en siete pantallas, con patrones de interfaz inconsistentes y una integración limitada entre sistemas. Esta fragmentación incrementa la carga cognitiva, reduce la eficiencia y compromete la calidad de las decisiones, especialmente en situaciones críticas donde el tiempo de respuesta resulta determinante. El aumento del volumen, la velocidad y la complejidad de los datos asociados a la transición energética agrava aún más estas condiciones. Para abordar el problema se aplicó un enfoque de investigación centrado en el usuario que combinó seguimiento ocular de alta resolución durante escenarios de entrenamiento representativos, observaciones en la sala de control en vivo, cuestionarios estandarizados de carga de trabajo y conciencia situacional, y talleres creativos de ideación sobre la sala de control del futuro.


    El análisis de los datos de mirada, de los flujos de trabajo y de las interfaces visuales permitió identificar siete puntos de dolor recurrentes: la variabilidad de preferencias individuales, la inconsistencia de patrones de interfaz entre aplicaciones, el cambio frecuente de aplicaciones y de configuraciones de pantalla, el esfuerzo manual excesivo para la toma de decisiones, la ausencia de herramientas digitales de colaboración rápida, la desconexión entre sistemas y la falta de alineación entre el entorno de entrenamiento y la operación real. A partir de estos hallazgos se formularon cinco principios de visión de diseño orientados a un estado futuro deseable: interfaces flexibles pero consistentes, acceso inmediato a la información crítica, un modelo de datos unificado que alimente múltiples vistas, automatización de lo conocido y sugerencias rápidas y explicables basadas en inteligencia artificial.


    Sobre esta base se elaboraron once recomendaciones priorizadas junto con AEMO según factibilidad y prioridad operativa. Las recomendaciones se agrupan en tres categorías: visualización e interacción (minimización de carga visual y estandarización de interfaces, patrones de interacción de bajo esfuerzo, perfiles adaptativos, colaboración fluida), sistemas unificados conscientes del contexto (espacios de trabajo agrupados por tarea, procedimientos contextuales y explicables, portal de gestión de eventos, gemelo de entrenamiento con biblioteca de escenarios) y soluciones integradas conscientes del contexto (guía explicable para la integración de inteligencia artificial e incorporación de información contextual en los diagramas unifilares). Como resultado inmediato se desarrollaron veinticinco directrices prácticas de visualización y diseño de tableros, organizadas en consistencia de diseño, tipografía y jerarquía visual, interacción y carga cognitiva, y canales visuales, junto con orientaciones específicas para interfaces de inteligencia artificial explicable.


    El conjunto de resultados ofrece una base concreta para avanzar hacia una filosofía de visualización coherente en las salas de control energéticas. Al reducir la carga visual, mejorar la consistencia entre sistemas y facilitar la creación rápida de soluciones de monitoreo contextual, se fortalece la conciencia situacional de los operadores y se facilita una toma de decisiones más ágil y confiable en un entorno de creciente automatización y complejidad.

    Para leer más ingrese a:
    https://www.csiro.au/en/research/technology-space/energy/Electricity-transition/AR-PST/Stage-5?ct=1790010989198

  • Healthy planet, healthy people: Integrating climate, environment and health action in Asia-Pacific

    Healthy planet, healthy people: Integrating climate, environment and health action in Asia-Pacific

    El cambio climático, la contaminación y la degradación de ecosistemas actúan como multiplicadores de estrés sobre la salud y el bienestar en Asia y el Pacífico. La región, hogar de cerca del 60 % de la población mundial, enfrenta la mayor frecuencia de desastres climáticos y meteorológicos del planeta. En 2022 esos eventos causaron más de 7.500 muertes y afectaron a más de 64 millones de personas. Al mismo tiempo, la urbanización rápida, el cambio demográfico y las presiones económicas interactúan con estos riesgos y generan impactos en cascada sobre sociedades y economías. La salud hace visibles esas interconexiones: las decisiones en energía, urbanismo, agua, alimentos y transporte condicionan la vulnerabilidad, la preparación y el bienestar de las personas.


    Los costos de la inacción son elevados. Hacia 2050, las muertes atribuibles al cambio climático en países de ingreso bajo y medio podrían situarse entre 14,5 y 15,6 millones, y el sur de Asia podría perder entre el 1,2 % y el 2,6 % del PIB por impactos sanitarios relacionados con el clima. Los sistemas de salud, a su vez, contribuyen a la presión ambiental a través del uso de energía y agua, la cadena de suministro y los residuos médicos. Las respuestas fragmentadas por sector resultan insuficientes. El PNUD plantea una visión de sistemas resilientes e integrados que protejan la salud, sostengan los ecosistemas y permitan a las comunidades prosperar ante el cambio climático y ambiental.


    La transformación se articula en tres pilares mutuamente reforzados. El primero es la gobernanza alineada: fortalecer marcos institucionales y de política, mejorar la coherencia entre sectores, conectar prioridades nacionales con realidades locales y habilitar participación significativa, en un contexto de gobernanza muy diversa que va desde megaciudades hasta islas remotas. El segundo es el financiamiento sostenible: alinear recursos domésticos y externos, movilizar instrumentos innovadores y finanzas mixtas, fortalecer la gestión financiera pública y construir casos de inversión que generen co-beneficios en salud, clima y medio ambiente. El tercero son las soluciones de entrega: servicios de salud climáticamente inteligentes y de bajo carbono, cadenas de suministro y logística resilientes, sistemas de alerta temprana integrados, reducción de impulsores ambientales del riesgo sanitario y uso de herramientas digitales e inteligencia artificial para anticipación y continuidad de servicios.


    La implementación se apoya en asociaciones con gobiernos, OMS, PNUMA, bancos multilaterales y sociedad civil; en el fortalecimiento de capacidades institucionales; en el escalamiento de enfoques integrados más allá de pilotos; y en el aprovechamiento de la innovación digital. El resultado esperado es que la gobernanza permita decisiones intersectoriales, que los beneficios de la acción climática, ambiental y sanitaria se incorporen a los sistemas de financiamiento, que los servicios esenciales sean más resilientes y de bajo carbono, y que las comunidades más expuestas accedan a mayor protección y a menores riesgos ambientales para la salud.

    Para leer más ingrese a:

    https://www.undp.org/asia-pacific/publications/healthy-planet-healthy-people-integrating-climate-environment-and-health-action-asia-pacific

  • Greening Digital Companies: Monitoring Emissions and Climate Commitments 2026

    Greening Digital Companies: Monitoring Emissions and Climate Commitments 2026

    El sector digital concentra una parte creciente de la demanda energética mundial y de las emisiones asociadas. El informe conjunto de la Unión Internacional de Telecomunicaciones y la World Benchmarking Alliance analiza 200 empresas digitales (75 de telecomunicaciones, 66 de software y servicios de TI y 59 de electrónica) en siete regiones, con datos del año de reporte 2024. Es la quinta edición de la serie y, por primera vez, incorpora la evaluación de planes de transición climática además de emisiones, consumo de energía, metas y uso de renovables.


    La divulgación climática ha mejorado, pero presenta lagunas relevantes. El 89 % de las empresas reportó emisiones directas (alcance 1) y el 81 % emisiones de energía comprada (alcance 2), mientras que solo el 47 % informó emisiones de la cadena de valor (alcance 3). Cuando se divulgan, las emisiones de alcance 3 dominan la huella, con un 76 % del total, lo que refleja los retos en cadenas de suministro, fabricación y uso de productos. Las emisiones operativas reportadas alcanzaron 301 millones de toneladas de CO₂ equivalente en 2024, equivalentes al 0,8 % de las emisiones energéticas globales y un 1,2 % por encima del año anterior. El consumo de electricidad de 163 empresas sumó 494 TWh, cerca del 1,7 % del uso eléctrico mundial; las diez mayores consumidoras concentraron el 54 % de ese total.


    Las trayectorias divergen dentro del sector. Un grupo de empresas orientadas a inteligencia artificial elevó de forma marcada sus emisiones operativas respecto a 2020, mientras que un conjunto de grandes operadores de telecomunicaciones las redujo. En metas climáticas, 151 compañías (76 %) presentaron objetivos de reducción de corto plazo para alcances 1 y 2, pero solo 114 están validadas por marcos basados en ciencia y 85 se evalúan como en trayectoria. El 45 % divulga un año de neutralidad neta; ninguna de las diez mayores emisoras operativas cuenta con una meta validada alineada con la trayectoria de 1,5 °C. En electricidad renovable, las empresas digitales siguen entre los mayores compradores corporativos, aunque apenas 25 de las 200 reportaron abastecimiento del 100 %. Ochenta y una empresas (41 %) alcanzaron el umbral de un plan de transición climática integral.


    Trece compañías obtuvieron puntuaciones de al menos 90 % en la evaluación climática ITU-WBA, cinco más que en la edición anterior, y 38 superaron el 75 %. El mensaje central es que el progreso en reporte y en renovables no se traduce aún en reducciones de emisiones a la velocidad exigida por las metas climáticas globales. El informe ofrece una base de referencia para empresas, reguladores e inversores que buscan alinear la transformación digital con la descarbonización, y subraya la necesidad de cerrar las brechas de alcance 3, validar metas con rigor científico y pasar de compromisos a planes de transición ejecutables.

    Para leer más ingrese a:

    https://www.itu.int/dms_pub/itu-d/opb/str/D-STR-GREEN-2026-PDF-E.pdf

  • OECD Environmental Performance Reviews: Slovenia 2026

    OECD Environmental Performance Reviews: Slovenia 2026

    La segunda Environmental Performance Review de Eslovenia evalúa el desempeño ambiental del país desde la revisión de 2012, contrastando objetivos domésticos e internacionales con acciones e resultados. Eslovenia ha logrado desacoplar algunas presiones ambientales del crecimiento económico. Destaca por la mayor proporción de tierra protegida dentro de la OCDE y por avances en el reciclaje de residuos municipales, aunque la generación de residuos sigue aumentando. La calidad del agua es en general buena, pero más de la mitad de las masas de agua superficial presentan un estado ecológico deficiente. El país acumula retrasos en el cumplimiento de la Directiva de tratamiento de aguas residuales urbanas y necesita movilizar inversión sustancial para ampliar y modernizar esa infraestructura.


    En clima y calidad del aire, las emisiones de gases de efecto invernadero y de contaminantes atmosféricos han disminuido, pero el ritmo no alcanza para cumplir las metas futuras. El transporte es la mayor fuente de emisiones y todavía no inicia una trayectoria descendente. La dependencia del automóvil, el envejecimiento del parque vehicular y la adopción limitada de vehículos eléctricos y de infraestructura de recarga refuerzan esa inercia. La calidad del aire sigue representando un riesgo relevante para la salud, con descensos desiguales de contaminantes y episodios de partículas en invierno. Eslovenia enfrenta las mayores pérdidas económicas por eventos climáticos extremos en la Unión Europea, concentradas en inundaciones, y una parte importante de esos daños permanece sin seguro. El plan de recuperación prioriza la movilidad sostenible y la adaptación, pero la planificación de adaptación se encuentra en una etapa inicial.


    El marco de gobernanza climática se ha reforzado. La ley climática de 2025 adelantó el objetivo nacional de emisiones netas cero a 2045, cinco años antes del horizonte común de la Unión Europea. La acción climática aumentó, aunque los instrumentos de mercado podrían fortalecerse: los ingresos por impuestos relacionados con el medio ambiente cayeron por recortes en impuestos a los combustibles, los precios del carbono se redujeron en 2021-2023 y el apoyo a combustibles fósiles creció durante la crisis energética. La inversión pública en protección ambiental se ha concentrado en tratamiento de aguas residuales, mientras el sector empresarial ha orientado recursos hacia la mitigación climática. Se observa un desplazamiento de inversión de carreteras hacia ferrocarril.


    En síntesis, Eslovenia muestra avances claros en desacoplamiento, protección de la tierra, reciclaje y reducción de algunas emisiones, pero enfrenta brechas de ejecución en transporte, aguas residuales, calidad del aire y adaptación. El informe recomienda acelerar la reducción de emisiones, fortalecer los instrumentos de mercado, cerrar la brecha de inversión en saneamiento y consolidar la adaptación como prioridad operativa, de modo que los objetivos adoptados se traduzcan en resultados medibles y en mayor resiliencia frente a los riesgos climáticos.

    Para leer más ingrese a:

    https://www.oecd.org/en/publications/oecd-environmental-performance-reviews-slovenia-2026_c6e1f2ed-en.html

    https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/06/oecd-environmental-performance-reviews-slovenia-2026_44c00402/c6e1f2ed-en.pdf

  • Research and Innovation Careers Observatory 2026: Key Indicators on Talent, Mobility and Working Conditions

    Research and Innovation Careers Observatory 2026: Key Indicators on Talent, Mobility and Working Conditions

    La investigación y la innovación dependen de las personas. Investigadores, ingenieros, inventores, técnicos y emprendedores generan el conocimiento y las soluciones que impulsan el progreso económico y social. Sus competencias, creatividad, movilidad y condiciones de trabajo determinan el desempeño de los sistemas de ciencia, tecnología e innovación y la capacidad de los países para responder a desafíos mayores. Pese a la creciente prioridad política de atraer, formar y retener este talento, la base de evidencia no ha acompañado la importancia del tema. ReICO se creó precisamente para cerrar esa brecha, reuniendo datos, indicadores y análisis sobre el talento de investigación e innovación en más de 50 países.


    Los hallazgos del primer informe muestran una expansión continuada del talento altamente educado y de las oportunidades de carrera en investigación e innovación. En la OCDE, más del 1 % de la población en edad de trabajar posee un doctorado y el número de nuevos doctorados sigue creciendo. El personal de I+D alcanza casi el 1,6 % del empleo total. La fuerza laboral profesional en ciencia, tecnología, ingeniería y matemáticas (STEM) también se amplía: la participación de profesionales de ciencia e ingeniería pasó del 3,2 % al 3,7 % del empleo entre 2017 y 2024, y la de profesionales de tecnologías de la información y la comunicación del 2,0 % al 3,1 %. En conjunto, ambos grupos representan cerca del 7 % del empleo en las economías de la OCDE y de la UE.


    Al mismo tiempo, emergen tensiones. En los campos STEM, pese a la demanda creciente de competencias avanzadas, la composición de las titulaciones de alto nivel se mantiene relativamente estable y la proporción de graduados doctorales en STEM disminuyó ligeramente entre 2015 y 2023. La movilidad internacional se consolida como fuente relevante de talento: en 2023, cerca del 19 % de los graduados de maestría y el 29 % de los de doctorado en la OCDE eran internacionales. Sin embargo, la capacidad de los países para atraer, acumular y beneficiarse de esa circulación de conocimiento sigue siendo desigual. El cambio demográfico, la limitada expansión del pool de talento en dominios estratégicos y la sostenibilidad de las carreras plantean riesgos para el suministro futuro.


    El informe organiza la evidencia en torno al desarrollo de conocimiento y competencias, las condiciones de trabajo en investigación e innovación, y los patrones de movilidad. También esboza la agenda futura de medición de ReICO, orientada a superar lagunas de datos y a fortalecer los indicadores que permiten a los gobiernos tomar decisiones mejor informadas sobre educación, financiamiento de la investigación, migración, competencias y seguridad económica. En síntesis, el talento de investigación e innovación sigue creciendo, pero su distribución, su alineación con las necesidades estratégicas y las condiciones que sostienen las carreras requieren atención política continua y evidencia más sólida.

    Para leer más ingrese a:

    https://www.oecd.org/en/publications/research-and-innovation-careers-observatory-2026_138ed294-en.htmlhttps://www.oecd.org/content/dam/oecd/en/publications/reports/2026/09/research-and-innovation-careers-observatory-2026_92f76142/138ed294-en.pdf

  • Chief Sustainability Officers’ Outlook

    Chief Sustainability Officers’ Outlook

    La transición de sostenibilidad ha entrado en una fase más exigente. Durante la última década se organizó en torno a compromisos y metas globales; hoy se inserta de forma directa en la asignación de capital, la estrategia y el posicionamiento competitivo. El entorno de crecimiento más lento, fragmentación geopolítica, disrupción tecnológica y riesgos climáticos y de naturaleza más visibles no ha detenido el avance, pero sí ha hecho que el progreso sea más desigual entre sectores, mercados y geografías. El outlook inaugural del Foro Económico Mundial, basado en una encuesta a 103 directores de sostenibilidad de una comunidad de 189 líderes de grandes empresas, captura esa realidad operativa desde la perspectiva de quienes deben traducir la sostenibilidad en decisiones de negocio.


    En el corto plazo, el 63 % de los encuestados espera que el progreso global se mantenga estable o se acelere, y tres de cada cuatro anticipan que las inversiones corporativas vinculadas a la transición no se reducirán. Al mismo tiempo, el 78 % prevé que las condiciones de seguridad y geopolítica ejercerán un lastre significativo, junto con señales de política inconsistentes y un multilateralismo más débil. Dentro de las empresas, alrededor de dos tercios de los líderes del C-suite siguen viendo la sostenibilidad principalmente a través de un lente de cumplimiento, aunque crece el reconocimiento de su aporte a la creación de valor. El desafío de ejecución consiste en integrar esa oportunidad en la toma de decisiones operativas bajo presiones de desempeño de corto plazo.


    A tres años vista, el impulso se espera más de imperativos comerciales, tecnológicos y de resiliencia que de la coordinación multilateral. El caso de negocio más claro y las tecnologías más baratas y disponibles aparecen como los principales aceleradores. La inteligencia artificial ilustra la necesidad de juicio práctico: casi tres cuartas partes de los encuestados esperan que apoye el avance de las metas de sostenibilidad mediante modelado de riesgos, eficiencia de procesos y recursos, y medición y reporte, pero el 77 % identifica la intensidad energética y de recursos de su infraestructura como el impacto negativo más relevante. La adaptación refleja el mismo desplazamiento hacia la ejecución. El 85 % espera que se convierta en un mayor foco global y el 77 % coincide en que la inversión privada será decisiva, aunque el 62 % señala evaluaciones inciertas de costo-beneficio como restricción central, lo que exige estructuras invertibles, mecanismos de compartición de riesgo y modelos de ingreso o recuperación más claros.


    El patrón que emerge es una divergencia verde: el momentum comercial y tecnológico avanza con fuerza en sectores y mercados seleccionados, mientras la volatilidad de política, la fragmentación geopolítica y los flujos de capital desalineados persisten en otros. El liderazgo depende cada vez menos de la ambición declarada y más de la capacidad de implementar el cambio. La sostenibilidad deja de ser solo un compromiso y se convierte en una capacidad que debe integrarse en el crecimiento, la competitividad y la resiliencia.

    Para leer más ingrese a:

    https://es.weforum.org/publications/chief-sustainability-officers-outlook-september-2026/https://reports.weforum.org/docs/WEF_Chief_Sustainability_Officers_Outlook_September_2026.pdf

  • Local Power Plan

    Local Power Plan

    El Local Power Plan responde a una visión de economía limpia orientada a que las comunidades no solo consuman energía, sino que la posean y controlen. Durante décadas, el sistema energético británico ha operado de forma unidireccional: generación lejana, transmisión a larga distancia y entrega a usuarios con escasa participación en las decisiones. Great British Energy, la primera empresa energética de propiedad pública creada en setenta años, asume el rol de plataforma nacional para llevar escala, conocimiento y capital a proyectos locales y comunitarios. El plan se lanza con el respaldo explícito del Secretario de Estado y del liderazgo de GBE, y se articula como la mayor inyección pública de recursos en energía comunitaria de la historia del país.


    La oferta se estructura en cuatro tipos de apoyo complementarios. El primero es financiamiento directo y financiación de proyectos, mediante subvenciones para etapas de factibilidad y desarrollo, préstamos para construcción y esquemas de propiedad compartida. El segundo es el fortalecimiento de capacidades y conocimientos a través de asesoría experta, de modo que escuelas, hospitales, proveedores de vivienda social, pequeñas empresas y grupos comunitarios puedan navegar procesos técnicos y financieros que hasta ahora han dependido de habilidades no universalmente disponibles. El tercero es un plan de largo plazo orientado a desbloquear inversión privada y modelos de negocio autosostenibles, reduciendo la dependencia estructural de las subvenciones. El cuarto comprende cambios de política y regulación destinados a eliminar barreras técnicas y administrativas que han limitado el crecimiento del sector.


    La meta operativa es apoyar más de mil proyectos locales y comunitarios en la primera fase hacia 2030, con una mezcla de ubicaciones, tamaños y tecnologías. Los beneficios esperados incluyen reducción de facturas en edificios comunitarios y servicios públicos, generación de ingresos que las comunidades pueden reinvertir en sus prioridades, creación de empleo local en construcción y mantenimiento, y mayor resiliencia del sistema al generar, almacenar y consumir energía de forma distribuida. Experiencias ya existentes, desde microhidroeléctricas en Gales hasta turbinas eólicas en las Hébridas y solar en vivienda social en Inglaterra, demuestran que proyectos relativamente pequeños pueden transformar la economía y la cohesión de lugares concretos. El plan busca convertir estas excepciones en norma, trabajando en alianza con operadores de redes de distribución, autoridades estratégicas y el sector comunitario para alinear la generación local con las necesidades de flexibilidad y operación inteligente del sistema.


    En conjunto, el Local Power Plan posiciona la propiedad comunitaria y local como un pilar de la transición energética británica. Al combinar capital público, acompañamiento técnico, reformas regulatorias y una meta de cobertura territorial amplia, busca que los beneficios de la energía limpia fluyan de manera directa hacia las comunidades que la generan, al tiempo que refuerza la seguridad energética y contribuye a un sistema más distribuido y resiliente.

    Para leer más ingrese a:

    https://communityenergyengland.org/wp-content/uploads/2026/02/gbe-local-power-plan.pdf

  • Use Cases of Energy Attribute Certificates

    Use Cases of Energy Attribute Certificates

    Los certificados de atributos energéticos, conocidos de forma más habitual como Renewable Energy Certificates en Estados Unidos, surgieron para demostrar el cumplimiento de los estándares de cartera renovable estatales. Con el tiempo su uso se ha ampliado de manera significativa y hoy constituyen un instrumento central tanto en mercados de cumplimiento como voluntarios. Cada certificado representa los atributos ambientales de un megavatio-hora de generación eléctrica de un recurso determinado y permite fundamentar reclamaciones sobre las emisiones asociadas a ese consumo. Dado que la electricidad entregada a través de las redes regionales no puede rastrearse físicamente desde un generador específico hasta un usuario final, el certificado ofrece el mecanismo contractual necesario para vincular atributos y consumo.


    En el ámbito regulatorio, las empresas de energía retiran certificados suficientes para acreditar el porcentaje de generación renovable o de baja emisión exigido por los programas estatales de Renewable Portfolio Standards o Clean Energy Standards. Una vez retirado, el certificado no puede transferirse ni utilizarse por otra parte, lo que previene el doble conteo. Los registros mantienen un historial transparente de propiedad a lo largo del ciclo de vida del certificado y verifican que solo se empleen certificados elegibles según las reglas de cada jurisdicción. Esta infraestructura de cumplimiento sentó las bases contables que después habilitaron las aplicaciones voluntarias.


    La aplicación voluntaria más relevante es la contabilidad de emisiones de alcance 2 mediante el método basado en el mercado del Greenhouse Gas Protocol. Las organizaciones pueden adquirir certificados empaquetados con la electricidad o de forma separada y, al retirarlos, reportar una intensidad de emisiones inferior a la del promedio de la red regional. La propuesta de actualización de la guía de alcance 2, publicada en octubre de 2025, introduciría requisitos de emparejamiento horario y de ubicuidad geográfica dentro de la misma zona de entregabilidad. Estos cambios exigirían mejoras sustanciales en los registros, los sistemas de datos y los procesos de verificación, y varios registros ya desarrollan capacidades de emisión y retiro a escala horaria o subhoraria. El seguimiento de toda la generación, y no solo de las renovables, permitiría además asignar factores de emisión a cada unidad de electricidad producida y apoyar contabilidades más precisas, incluido el almacenamiento en baterías.


    En los sistemas de almacenamiento, el marco de cadena de custodia permite transferir los atributos de la electricidad de carga hacia la electricidad de descarga, ajustando las pérdidas, sin crear nuevos atributos. En la certificación de hidrógeno y e-combustibles, programas como el crédito fiscal 45V de Estados Unidos y el marco europeo de Renewable Fuels of Non-Biological Origin exigen emparejamiento horario y proximidad geográfica, lo que refuerza la demanda de tracking granular. Finalmente, la actualización de normas contables del Financial Accounting Standards Board de 2026 incorpora los certificados como activos y obligaciones en los estados financieros, ampliando su rol más allá del reporte ambiental hacia la gestión de riesgos y el gobierno corporativo. En conjunto, los certificados de atributos energéticos se consolidan como un mecanismo versátil de trazabilidad y verificación que continúa evolucionando junto con las exigencias de temporalidad, geografía y transparencia de los mercados energéticos y climáticos.

    Para leer más ingrese a:

    https://www.epri.com/research/products/000000003002036798

  • SpaceX concentra más de la mitad de los lanzamientos orbitales de 2025

    SpaceX concentra más de la mitad de los lanzamientos orbitales de 2025

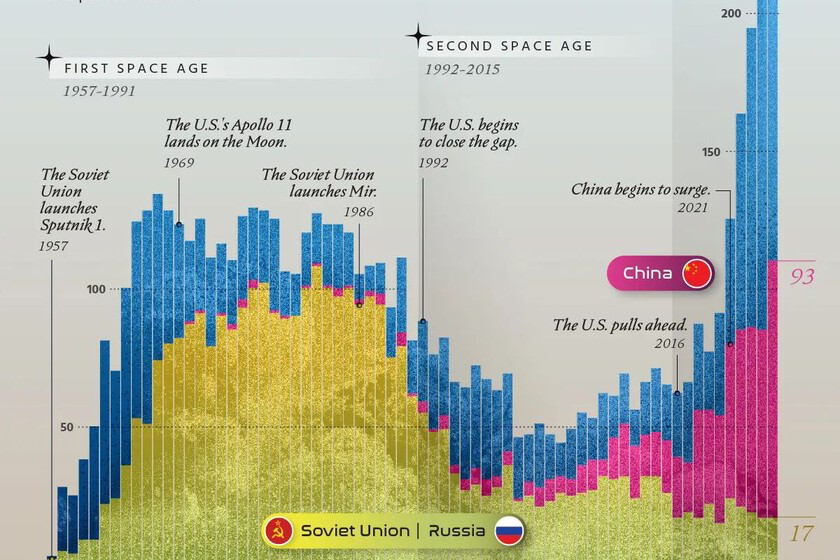
    Un análisis visual de setenta años de carrera espacial, publicado por Xataka en septiembre de 2026, resume en tres gráficos la evolución de los lanzamientos orbitales desde 1957. El año 2025 registró el mayor número de lanzamientos orbitales de la historia, con 325 misiones.


    Estados Unidos lideró con aproximadamente 181 intentos, de los cuales SpaceX concentró alrededor de 170 (51% del total mundial). China realizó cerca de 93 lanzamientos y Rusia alrededor de 17. En la última década, la infraestructura de lanzamiento se concentra de manera marcada en territorio estadounidense, con Kennedy y Cabo Cañaveral como principales puntos de partida, seguidos de Vandenberg.


    SpaceX ha lanzado más satélites que el resto de la humanidad junta a lo largo de toda la historia de la exploración espacial. El cambio de una carrera bipolar entre EE.UU. y la URSS hacia un ecosistema dominado por actores comerciales resulta evidente, explicado en gran parte por la reutilización de cohetes y la constelación Starlink.


    La concentración de capacidad de lanzamiento en un número reducido de actores y sitios tiene implicaciones para la resiliencia de la infraestructura espacial y para el acceso de otros países a servicios orbitales.

    Para leer más ingrese a:

    https://www.xataka.com/espacio/70-anos-carrera-espacial-explicados-tres-graficos-quien-lanza-donde-que-materiales

  • Alemania convierte central nuclear Isar II en baterías y data center IA

    Alemania convierte central nuclear Isar II en baterías y data center IA

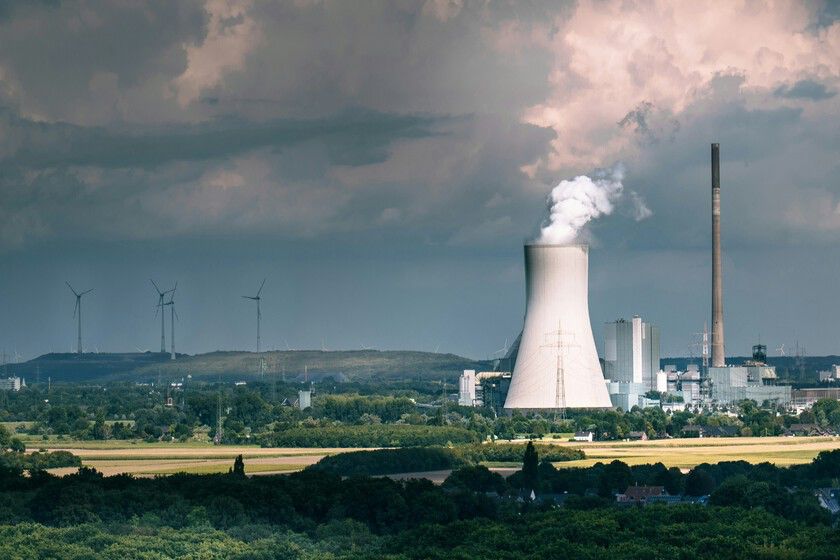
    Alemania, que apagó sus últimas centrales nucleares en abril de 2023, planea reconvertir el emplazamiento de Isar II, en Baviera, en un sistema de almacenamiento en baterías de hasta 900 MW y un centro de datos de IA de 100 MW, aprovechando la infraestructura existente de conexión a red y un terreno de aproximadamente cinco hectáreas.


    La decisión se enmarca en el impulso por expandir la capacidad de almacenamiento para integrar la creciente generación solar del estado y reforzar la flexibilidad del sistema eléctrico alemán; el emplazamiento se conectará con el refuerzo de interconexiones entre el norte ventoso y el sur industrial del país.


    La reconversión forma parte de una tendencia más amplia de reutilización de sitios de generación convencional para alojar almacenamiento a gran escala y demanda de computación intensiva, sumándose a otros proyectos como el planeado en Brandeburgo sobre terrenos de una antigua central térmica, destinado a ser uno de los mayores centros de datos de IA de Europa.


    La reutilización de emplazamientos nucleares permite acelerar el despliegue de infraestructura crítica al reducir tiempos de permisos y aprovechar activos existentes de red.

    Para leer más ingrese a:

    https://www.xataka.com/energia/alemania-se-despidio-nuclear-ahora-va-a-aprovechar-sus-antiguas-centrales-para-almacenar-energia-solar

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí