Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Integrating Fast-response Capability into Virtual Power Plant Operation for Ancillary Services

    Integrating Fast-response Capability into Virtual Power Plant Operation for Ancillary Services

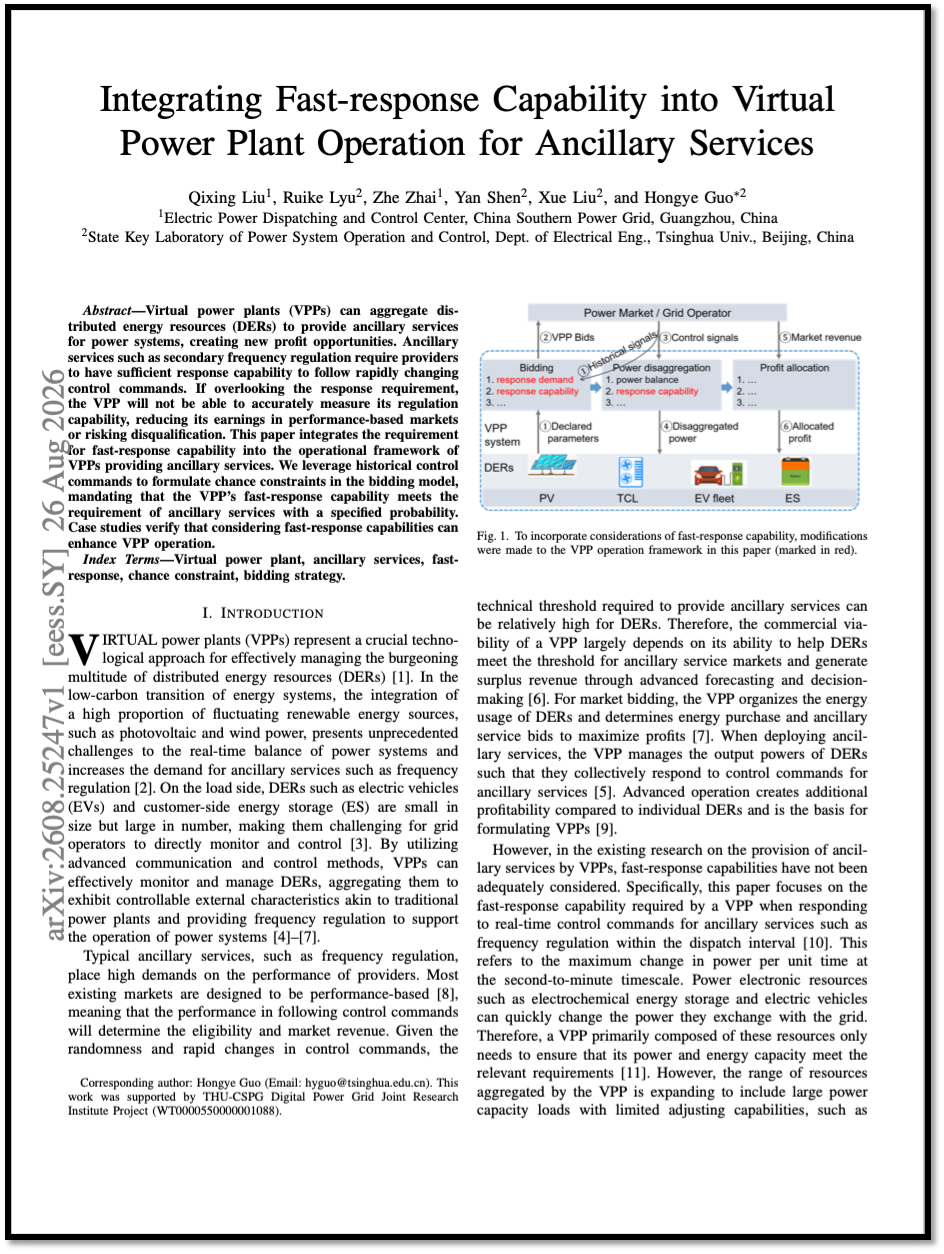
    El artículo, presentado en el IEEE Kiel PowerTech 2025 y publicado en arXiv en agosto de 2026, examina un problema técnico específico dentro de la operación de plantas de potencia virtuales, entendidas como esquemas de agregación de recursos energéticos distribuidos que permiten a estos activos participar de forma conjunta en los mercados de energía y de servicios auxiliares del sistema eléctrico. Los autores, vinculados a Tsinghua University, centran su análisis en los servicios auxiliares de regulación secundaria de frecuencia, que exigen que el proveedor cuente con capacidad suficiente para seguir con precisión comandos de control que varían rápidamente en el tiempo.

    El punto de partida del estudio es un diagnóstico claro: los marcos operativos vigentes de VPP suelen ignorar el requisito de velocidad de respuesta al momento de formular sus ofertas en el mercado, concentrándose principalmente en la disponibilidad agregada de capacidad de regulación. Esta omisión genera consecuencias operativas y financieras concretas, dado que la VPP puede terminar sobreestimando su capacidad real de seguimiento de comandos, lo que reduce sus ingresos en esquemas de mercado basados en desempeño y, en casos más severos, puede derivar en la descalificación de la VPP como proveedor de servicios auxiliares por incumplimiento de los estándares técnicos exigidos por el operador del sistema.

    Para resolver esta brecha, el artículo propone integrar de forma explícita el requisito de capacidad de respuesta rápida dentro del marco operativo de oferta de la VPP. La metodología central se apoya en el uso de comandos históricos de control para formular restricciones de tipo probabilístico, comúnmente conocidas como «chance constraints», dentro del modelo de oferta al mercado. Estas restricciones exigen que la capacidad de respuesta rápida de la VPP cumpla con los requisitos del servicio auxiliar con una probabilidad específica predefinida, incorporando así de manera formal la incertidumbre asociada a la variabilidad de los comandos de control dentro del proceso de decisión de oferta.

    Los autores validan su propuesta mediante estudios de caso que comparan el desempeño operativo de una VPP que incorpora explícitamente el requisito de respuesta rápida frente a enfoques convencionales que no lo consideran. Los resultados confirman que la incorporación de esta restricción probabilística mejora efectivamente la operación de la VPP, permitiendo una asignación de recursos más ajustada a la capacidad de respuesta real disponible y reduciendo el riesgo de incumplimiento frente a los requisitos del servicio auxiliar contratado.

    Desde una perspectiva técnica, el aporte principal del artículo radica en tender un puente entre la formulación tradicional de modelos de oferta de VPP, centrados en la disponibilidad de energía y capacidad de regulación, y las exigencias dinámicas de los mercados de servicios auxiliares de alta velocidad, que dependen críticamente de la capacidad del proveedor para reaccionar en ventanas de tiempo muy cortas. Esta integración resulta relevante en la medida en que los sistemas eléctricos modernos, con creciente penetración de recursos energéticos distribuidos y renovables variables, dependen cada vez más de mecanismos de flexibilidad rápida para mantener la estabilidad de frecuencia del sistema.

    Para el sector eléctrico colombiano y para la alianza estratégica de redes inteligentes, este estudio ofrece un marco metodológico aplicable al diseño de esquemas de participación de plantas de potencia virtuales en mercados de servicios complementarios, en un contexto donde el país avanza en la incorporación de recursos energéticos distribuidos y en la discusión sobre mecanismos de remuneración de flexibilidad operativa. La metodología de restricciones probabilísticas basadas en datos históricos de control resulta particularmente valiosa para operadores y agregadores que buscan participar de forma competitiva en mercados de regulación de frecuencia sin comprometer el cumplimiento técnico exigido por el operador del sistema, un aspecto crítico a medida que la matriz eléctrica nacional incorpora mayor variabilidad proveniente de fuentes renovables.

    Para leer más ingrese a:

    https://arxiv.org/abs/2608.25247https://arxiv.org/pdf/2608.25247
  • Southeast Asia Energy Outlook 2026

    Southeast Asia Energy Outlook 2026

    El Southeast Asia Energy Outlook 2026, séptima edición de este informe especial de la Agencia Internacional de Energía (AIE) elaborado en el marco de su asociación con los once países de la ASEAN, examina la trayectoria energética de la región a la luz de un choque geopolítico concreto: el conflicto en Medio Oriente y su impacto sobre los mercados globales de combustibles. El documento parte de una constatación estructural: el sudeste asiático concentra apenas el 9% de la población mundial y el 4% del PIB global, pero representa cerca del 20% del crecimiento de la demanda energética mundial proyectada hasta 2035, lo que convierte a la región en un actor decisivo para la trayectoria energética global.

    Metodológicamente, el informe combina escenarios prospectivos, uno basado en las políticas vigentes antes de la crisis y otro construido sobre las metas climáticas anunciadas por los países de la región, con un análisis detallado de la exposición energética previa al conflicto. Antes de la crisis, cerca del 60% de las importaciones de crudo del sudeste asiático y un tercio de sus importaciones de gas provenían de Medio Oriente, mientras el 45% del suministro de productos derivados del petróleo dependía de crudo de esa región. Esta concentración generó un choque de precios que ya se traduce en mayores facturas energéticas, presión inflacionaria y riesgo económico creciente para los hogares y las industrias de la región.

    Entre los hallazgos principales, el estudio documenta impactos inmediatos sobre refinación, petroquímica, generación eléctrica y combustibles de cocción, con escasez de nafta y de gas licuado de petróleo, este último utilizado por tres cuartas partes de la población regional. El endurecimiento del mercado global de gas natural licuado ha elevado el costo de la generación a gas y empujado hacia el carbón como combustible sustituto, incluso cuando el uso de gas en el sector eléctrico se proyecta crecer más de 60% bajo políticas actuales pese a la caída de un tercio en el suministro doméstico. Sin cambios estructurales, la factura energética de importaciones de la región podría escalar de más de 80.000 millones de dólares en 2024 a cerca de 245.000 millones en 2035, cifra que se reduciría a la mitad si se cumplen las metas climáticas anunciadas.

    El documento identifica la diversificación energética como prioridad central, con energías renovables, electrificación y eficiencia como palancas principales para reducir la exposición a importaciones. La capacidad renovable, de 120 gigavatios en 2024, se proyecta casi triplicar hacia 2035 bajo políticas actuales o quintuplicarse si se cumplen las metas anunciadas. La energía nuclear se mantiene como opción de diversificación de largo plazo, con Indonesia, Vietnam y Filipinas explorando rutas de despliegue, mientras el carbón conserva un rol relevante en la matriz, con cerca de la mitad de la generación eléctrica regional, pese a sus costos ambientales y en salud pública.

    Un componente central del informe para el sector de redes inteligentes es su tratamiento de la infraestructura habilitante. El estudio señala que las redes de transmisión y distribución deben más que duplicar su longitud hacia 2050 para acompañar el crecimiento de la demanda y la mayor variabilidad de oferta y demanda asociada a renovables, mientras el almacenamiento en baterías, la respuesta de la demanda y otras fuentes de flexibilidad resultan esenciales para mantener la confiabilidad del sistema. La inversión en redes y almacenamiento debe escalar de 13.000 millones de dólares actuales a 50.000 millones anuales hacia 2050 para cumplir las metas anunciadas, incluidos 27.000 millones requeridos para materializar las interconexiones transfronterizas planeadas bajo el ASEAN Power Grid.

    Para el sector eléctrico colombiano y la alianza de redes inteligentes, este informe ofrece un caso de referencia particularmente relevante sobre cómo un choque de seguridad energética puede acelerar decisiones de electrificación, diversificación de matriz y modernización de infraestructura de red, temas centrales también para la discusión energética nacional. El énfasis del documento en la necesidad de escalar inversión en redes, almacenamiento y flexibilidad del sistema, junto con su llamado a fortalecer la cooperación regional en interconexión eléctrica, aporta lecciones aplicables al diseño de estrategias de resiliencia energética y expansión de infraestructura eléctrica inteligente en contextos de alta dependencia de importaciones o volatilidad de mercados globales de combustibles.

    Para leer más ingrese a:

    https://www.iea.org/reports/southeast-asia-energy-outlook-2026

  • Energy Transition Index 2026

    Energy Transition Index 2026

    La transición energética global atraviesa un momento de contradicciones que este informe del Foro Económico Mundial documenta con precisión. Por un lado, las cifras agregadas siguen siendo alentadoras: la inversión energética mundial alcanzó 3,3 billones de dólares en 2025, la capacidad renovable instalada creció en casi 800 gigavatios y las fuentes renovables junto con la energía nuclear ya generan el 42% de la electricidad mundial. Por otro lado, el análisis revela una fragmentación creciente del proceso: apenas el 24% de los 120 países evaluados logró avanzar de manera simultánea en seguridad, asequibilidad y sostenibilidad energética, mientras las condiciones que sostienen el progreso futuro (política, financiamiento, innovación e infraestructura) se debilitaron por primera vez en más de diez años de medición del índice.

    La seguridad energética emerge como el factor que más está condicionando el ritmo del proceso. Fue la única dimensión de desempeño del sistema que retrocedió en 2026, afectada por una menor confiabilidad y disponibilidad del suministro, incluso antes de que la disrupción de los flujos energéticos a través del Estrecho de Ormuz provocara uno de los choques de precios más severos desde 2022. Esta perturbación, que afecta a cerca de una cuarta parte del comercio marítimo mundial de petróleo, ilustró cómo la seguridad energética ya no depende únicamente del suministro de combustibles, sino también de las redes eléctricas, los minerales críticos, la infraestructura y la capacidad de resiliencia de los sistemas. A esto se suma que las restricciones comerciales afectaron 2,6 billones de dólares en comercio global hacia finales de 2025 e inicios de 2026, y que los controles a la exportación cubren ya más de la mitad de los minerales críticos para la transición.

    El financiamiento resultó ser la dimensión más golpeada dentro de la preparación para la transición, con una caída del 1,8%. El problema no radica en el volumen de capital disponible, sino en su distribución: el 75% de la inversión en energía limpia continúa concentrándose en un número reducido de mercados, mientras las economías que impulsarán el 80% del crecimiento futuro de la demanda eléctrica enfrentan costos de financiamiento entre dos y tres veces más altos que las economías avanzadas. La regulación y el compromiso político también retrocedieron (-1,2%) ante una mayor incertidumbre normativa, y la innovación se debilitó (-1,1%), con una difusión más lenta de tecnologías como la captura de carbono, el hidrógeno y el almacenamiento de larga duración. Como resultado, más de 2.500 gigavatios de proyectos esperan actualmente su conexión a la red eléctrica en todo el mundo, evidenciando una brecha creciente entre lo que se construye y lo que los sistemas pueden absorber.

    Frente a este panorama, el informe plantea tres prioridades complementarias: incorporar la seguridad y la resiliencia como principio de diseño de las estrategias energéticas, agilizar la conexión a la red y la planificación de infraestructura, y restaurar la capacidad de inversión mediante marcos regulatorios estables y mecanismos de reparto de riesgo. Casos como el programa europeo REPowerEU, que redujo la dependencia de un único proveedor de gas del 45% al 12%, o el corredor de energía verde de India, que ya conectó 20 gigavatios de capacidad renovable a la red, ilustran caminos posibles. Para el sector eléctrico colombiano, el informe ofrece un marco de referencia útil para evaluar cómo la seguridad, la asequibilidad y la sostenibilidad deben avanzar de manera conjunta, y no como objetivos aislados, dentro de cualquier estrategia nacional de transición energética.

    Para leer más ingrese a:

    https://reports.weforum.org/docs/WEF_Energy_Transition_Index_2026.pdf

  • Grid-Interactive Hyperscale Data Centers: Deep Reinforcement Learning for Joint Workload–Cooling Scheduling to Enable Demand Response and Renewable Integration

    Grid-Interactive Hyperscale Data Centers: Deep Reinforcement Learning for Joint Workload–Cooling Scheduling to Enable Demand Response and Renewable Integration

    El artículo, publicado en EAI Endorsed Transactions on Energy Web, aborda un problema técnico central para la transición energética actual, cómo transformar los centros de datos hiperescalables, uno de los tipos de carga eléctrica de más rápido crecimiento a nivel mundial, en activos flexibles capaces de aportar a la operación confiable del sistema eléctrico en lugar de representar únicamente una presión adicional sobre la red. El autor parte de un diagnóstico técnico preciso: los dos principales mecanismos de control disponibles en un centro de datos, la programación de la carga computacional de TI y la operación del sistema de enfriamiento, se han gestionado tradicionalmente de forma desacoplada, lo que deja subutilizado tanto el potencial de eficiencia energética como la capacidad de flexibilidad del lado de la demanda.

    Para resolver esta limitación, el estudio propone un marco de aprendizaje por refuerzo profundo que co-programa de manera conjunta los recursos computacionales y térmicos de la instalación, permitiendo que el centro de datos opere como una carga flexible interactiva con la red. Metodológicamente, el problema se formula como un proceso de decisión de Markov con restricciones, y se desarrolla un algoritmo actor-crítico que combina la técnica de gradiente de política determinística profunda con un mecanismo de seguridad tipo «safety shield», diseñado específicamente para garantizar el cumplimiento de restricciones térmicas tanto durante el entrenamiento del modelo como durante su operación real. Para validar el enfoque sin comprometer la operación física de la instalación, el autor construye un entorno de simulación de gemelo digital de alta fidelidad, que habilita un proceso de entrenamiento seguro previo a cualquier despliegue en condiciones reales, siguiendo un esquema de transferencia de simulación a realidad.

    Los resultados experimentales reportados son sustanciales desde el punto de vista técnico y operativo. El enfoque propuesto logra reducciones de consumo eléctrico total de entre 18% y 25% frente a controladores convencionales de referencia, disminuye en más de 90% las violaciones de restricciones térmicas del sistema de enfriamiento, y mantiene el cumplimiento de los acuerdos de nivel de servicio comprometidos con los usuarios del centro de datos. Adicionalmente, el marco propuesto amplía el rango de potencia controlable de la instalación, generando una base técnica concreta para que estos centros participen en programas formales de respuesta de la demanda y para que sus perfiles de consumo se alineen de forma más eficiente con los patrones de generación renovable variable, como la solar y la eólica.

    Un aporte conceptual relevante del artículo es la manera en que integra el control del lado de tecnologías de la información con el control del lado de las instalaciones físicas, dos dominios que en la práctica operativa suelen gestionarse por equipos y sistemas separados. Al unificar ambos bajo un mismo esquema de decisión, el estudio sustenta la evolución de los centros de datos hiperescalables desde consumidores pasivos de electricidad hacia participantes activos e interactivos con la red, dentro de sistemas eléctricos con creciente penetración de energías renovables.

    Para el sector eléctrico colombiano y para la alianza estratégica de redes inteligentes, este estudio resulta particularmente pertinente en el contexto actual de crecimiento acelerado de infraestructura digital asociada a inteligencia artificial y computación en la nube. Ofrece evidencia técnica reproducible de que los centros de datos, lejos de constituir exclusivamente un reto de planeación de capacidad para los operadores de red, pueden diseñarse e integrarse como recursos energéticos distribuidos controlables, capaces de aportar flexibilidad operativa al sistema. Esto resulta directamente relevante para el diseño de mecanismos de respuesta de la demanda, la definición de tarifas o incentivos para grandes cargas flexibles, y la planeación de la integración de renovables en un contexto donde la llegada de centros de datos a gran escala plantea simultáneamente un reto y una oportunidad para la operación del sistema eléctrico nacional.

    Para leer más ingrese a:

    https://publications.eai.eu/index.php/ew/article/view/14440/4239

  • Digital Infrastructure for the AI Age: Australia’s Opportunity to Lead the Asia Pacific

    Digital Infrastructure for the AI Age: Australia’s Opportunity to Lead the Asia Pacific

    El informe de Deloitte Access Economics, encargado por Google, analiza la oportunidad de Australia para posicionarse como el hub regional de infraestructura digital que abastezca las crecientes necesidades de cómputo de inteligencia artificial en Asia Pacífico. Es pertinente precisar desde el inicio que este documento no constituye un estudio del sector eléctrico ni de redes inteligentes en sentido estricto; su enfoque central es económico y de competitividad nacional, orientado a cuantificar el retorno de convertir a Australia en destino de inversión para infraestructura de cómputo a gran escala.

    El informe define la oportunidad como el desarrollo de infraestructura local capaz de proveer al menos 3,1 gigavatios de capacidad de cómputo de alta calidad, complementada con conectividad submarina y terrestre, así como con la infraestructura habilitante asociada. La metodología aplicada combina modelamiento económico para estimar impactos en producto interno bruto y empleo, con un análisis cualitativo de los factores de competitividad que posicionan a Australia frente a otros países de la región: disponibilidad de suelo, acceso a energía renovable, recursos naturales y capacidad de fuerza laboral especializada.

    Entre los hallazgos principales, el estudio proyecta que consolidar a Australia como hub de infraestructura digital podría generar hasta 134.000 millones de dólares australianos adicionales de producto interno bruto en un horizonte de 25 años, junto con un promedio de 14.300 empleos adicionales por año. El documento identifica también beneficios complementarios: mayor resiliencia y seguridad nacional, fortalecimiento de la ciberseguridad, apoyo a procesos de descarbonización, consolidación de la reputación de Australia como economía del conocimiento, y ganancia de soberanía en materia de política tecnológica. El informe insiste en que la ventana de oportunidad es limitada, dado que las decisiones de inversión en este tipo de infraestructura se están tomando en el presente, y los países que logren instalar capacidad de cómputo de calidad capturarán una porción desproporcionada de los beneficios económicos de esta ola tecnológica.

    Un elemento particularmente relevante para audiencias del sector eléctrico es el reconocimiento explícito, dentro del documento, del acceso a energía renovable como uno de los factores de competitividad de Australia para atraer este tipo de inversión, junto con el señalamiento de que la expansión de infraestructura digital contribuye a objetivos de descarbonización del sistema energético. Sin profundizar en aspectos técnicos de redes de transmisión o distribución, el informe deja constancia de que el crecimiento de la demanda de cómputo asociada a IA está directamente condicionado por la disponibilidad y el costo de la energía, y que la planeación energética forma parte de las condiciones habilitantes que determinan si un país puede o no capturar este tipo de inversión.

    El documento formula recomendaciones orientadas a la acción coordinada entre industria, inversionistas y gobierno: posicionar la infraestructura digital como prioridad en las discusiones sobre competitividad internacional, ajustar el marco regulatorio para facilitar el despliegue de esta infraestructura, y que el sector privado evalúe rigurosamente las oportunidades de inversión disponibles.

    Para el sector eléctrico colombiano y para la alianza de redes inteligentes, la relevancia de este informe no está en su contenido técnico eléctrico, ausente del documento, sino en la evidencia que aporta sobre un fenómeno de creciente relevancia global: el crecimiento acelerado de la demanda eléctrica asociada a infraestructura de cómputo e inteligencia artificial, y la manera en que la disponibilidad de energía, particularmente renovable, se convierte en un factor determinante de competitividad nacional para atraer este tipo de inversión digital. Este marco resulta un insumo complementario útil para el debate colombiano sobre la llegada de centros de datos y su articulación con la planeación de expansión de la red eléctrica nacional.

    Para leer más ingrese a:

    https://www.deloitte.com/au/en/services/economics/research/digital-infrastructure-ai-age.html

  • The Private Capital Opportunity in AI-Enabled Climate and Sustainability Sectors

    The Private Capital Opportunity in AI-Enabled Climate and Sustainability Sectors

    El estudio de BCG examina la intersección entre inteligencia artificial y sostenibilidad como categoría de inversión, partiendo de una premisa central: la sostenibilidad consiste en usar de forma más eficiente recursos escasos, energía, materiales, capital y capacidad humana, y la IA está particularmente diseñada para optimizar precisamente ese tipo de recursos. El documento sostiene que, en los sectores analizados, el retorno financiero y el impacto ambiental o social no son objetivos separados, sino resultado de la misma intervención tecnológica.

    Metodológicamente, BCG construye un mapa de oportunidad de inversión que cubre 36 subsectores agrupados en tres dominios, transición energética y climática, gestión de capital natural y recursos, y sistemas sociales y medios de vida, además de cuatro subsectores habilitantes transversales. Cada subsector se evalúa en dos dimensiones: atractivo de mercado, medido por tamaño actual y crecimiento a tres o cinco años, y magnitud del impacto que la IA puede generar dado el estado actual de la tecnología y la actividad de inversión ya en marcha. Bajo este marco, el estudio estima un valor global anual de aproximadamente 600.000 millones de dólares hacia 2028 por el despliegue de capacidades de IA ya existentes, cifra que corresponde únicamente a la porción atribuible a sostenibilidad, no al valor total de la oportunidad de IA en cada sector.

    El análisis identifica cinco subsectores prioritarios, que en conjunto representan más de 420.000 millones de dólares anuales: eficiencia de equipos y sistemas industriales, modelado de riesgo climático incluyendo seguros, gestión de flexibilidad de red, almacenamiento y sistemas eléctricos, educación inclusiva y descubrimiento de materiales. Para el sector eléctrico y de redes inteligentes, el subsector de gestión de flexibilidad de red resulta el de mayor pertinencia directa. El estudio documenta que la tesis tradicional de inversión en redes, construir más líneas de transmisión, más almacenamiento y más conexión de renovables, está siendo desplazada por una tesis de orquestación: cómo se monitorean, predicen, despachan y coordinan los activos ya existentes. Como evidencia, cita que una flota de almacenamiento con despacho optimizado mediante IA ha generado entre 25% y 30% más ingresos con el mismo hardware, que redes de transmisión con calificaciones dinámicas de línea habilitadas por IA pueden liberar entre 10% y 30% de capacidad adicional sin construcción nueva, y que un operador líder de solar y almacenamiento residencial incrementó en cerca de 60% la energía entregada por su flota de baterías frente a un despacho basado en reglas fijas.

    El documento también aborda el espectro completo de estrategias de capital aplicables a esta oportunidad: capital de riesgo para compañías nativas de IA construidas en torno a un desafío específico de sostenibilidad, capital de crecimiento para plataformas con despliegues probados y base de clientes en expansión, estrategias de adquisición para negocios establecidos donde la integración de IA puede mejorar márgenes, y capital de infraestructura donde la IA queda incorporada en activos físicos de larga duración. Un hallazgo transversal relevante para inversionistas y utilities es que la ventaja competitiva más defendible no reside en la capa de IA en sí misma, sino en quienes controlan los datos propietarios y la infraestructura de despliegue necesarios para que la IA opere a escala.

    El estudio reconoce también los factores que pueden frenar la adopción: los datos operativos en entornos industriales y de red suelen estar fragmentados e incompletos, los modelos de IA requieren reentrenamiento continuo a medida que cambian las condiciones, y la integración de IA en operaciones del mundo físico exige una gestión del cambio que la mayoría de despliegues ha subestimado hasta ahora. Para la alianza colombiana de redes inteligentes, el valor de este documento radica en ofrecer evidencia cuantificada sobre cómo la orquestación basada en IA de activos de red ya existentes, almacenamiento, líneas de transmisión y generación distribuida, puede generar simultáneamente mayor rentabilidad y mayor confiabilidad del sistema eléctrico, un argumento directamente aplicable a la discusión sobre priorización de inversión tecnológica en la infraestructura eléctrica nacional.

    Para leer más ingrese a:

    https://www.bcg.com/publications/2026/the-capital-opportunity-in-ai-enabled-sustainabilityhttps://web-assets.bcg.com/3f/05/095f78894b25ba35af8cbd13e287/the-private-capital-opportunity-in-ai-enabled-climate-and-sustainability-sectors-may2026-1.pdf

  • Digital Innovation Profile: Jordan – Digital Innovation Ecosystem: Strategies and Recommendations for Accelerating Digital Transformation

    Digital Innovation Profile: Jordan – Digital Innovation Ecosystem: Strategies and Recommendations for Accelerating Digital Transformation

    El Digital Innovation Profile: Jordan, publicado por la Unión Internacional de Telecomunicaciones (UIT), presenta una evaluación integral del ecosistema de innovación digital de Jordania, con el propósito de establecer un diagnóstico riguroso de su capacidad, madurez y preparación institucional frente a los retos de la transformación digital. El documento identifica de manera sistemática las fortalezas del país en materia de innovación tecnológica, las brechas persistentes en su ecosistema y las oportunidades estratégicas disponibles para acelerar procesos de digitalización a escala nacional.

    Es importante precisar que el estudio no aborda directamente el sector eléctrico ni las redes inteligentes; su alcance se concentra en el ecosistema TIC en sentido amplio, incluyendo marcos de política pública para la innovación, mecanismos de fomento a emprendimientos tecnológicos, capacidades institucionales para el desarrollo digital y condiciones estructurales que favorecen una economía habilitada por tecnologías de la información y las comunicaciones. La metodología del perfil sigue un enfoque de evaluación comparativa de ecosistemas de innovación, en línea con la serie de perfiles nacionales que la UIT desarrolla para distintos países, permitiendo identificar de forma estandarizada el nivel de madurez de cada dimensión analizada: infraestructura digital, marco regulatorio, capital humano especializado, financiamiento para innovación y articulación entre actores públicos, privados y académicos.

    A partir de este diagnóstico, el documento formula recomendaciones orientadas al diseño de una hoja de ruta de políticas, programas e iniciativas que fortalezcan las capacidades nacionales de innovación y consoliden un entorno competitivo y sostenible habilitado por tecnología. El perfil pone especial atención en la necesidad de coordinación institucional como condición habilitante para que la innovación digital se traduzca en resultados económicos y sociales concretos, un hallazgo que trasciende el contexto específico de Jordania y resulta aplicable a cualquier proceso de modernización tecnológica sectorial.

    Para el sector eléctrico colombiano y para la alianza estratégica de redes inteligentes, la relevancia de este documento no está en su contenido técnico eléctrico, ausente en el estudio, sino en su valor metodológico como referencia para evaluar ecosistemas de innovación aplicados a procesos de transformación tecnológica. La lógica de diagnóstico que propone la UIT, centrada en identificar brechas de capacidad institucional, regulatoria y de capital humano, ofrece un marco analítico útil para pensar la digitalización del sector eléctrico colombiano no solo desde la infraestructura física de redes inteligentes, sino desde las condiciones habilitantes que sostienen su despliegue: política pública coherente, capacidades técnicas especializadas, mecanismos de financiamiento para innovación y articulación efectiva entre operadores de red, entidades regulatorias, academia y sector productivo.

    En un momento en que la transición energética colombiana exige no solo inversión en tecnología, sino también fortalecimiento institucional y regulatorio para absorber esa tecnología de forma efectiva, este tipo de metodologías de evaluación de ecosistemas de innovación puede servir como insumo conceptual para diagnósticos similares aplicados específicamente al sector eléctrico y a la infraestructura de redes inteligentes, más allá del contexto TIC original del documento.

    Para leer más ingrese a:

    https://www.itu.int/pub/D-INNO-PROFILE.JORDAN-2026

  • Energy, Digital, and Anticorruption: Leveraging AI and Digital Innovation for Governance in the Just Energy Transition

    Energy, Digital, and Anticorruption: Leveraging AI and Digital Innovation for Governance in the Just Energy Transition

    El documento de política Energy, Digital, and Anticorruption, publicado por el Programa de las Naciones Unidas para el Desarrollo (PNUD) en noviembre de 2025 a través de su Sustainable Energy Hub y su Governance, Rule of Law and Peacebuilding Hub, aborda una dimensión poco explorada de la transición energética: la relación entre la digitalización del sector eléctrico y los riesgos de corrupción que pueden erosionar su legitimidad y eficacia. El punto de partida es una constatación empírica: existe una correlación positiva de 0,77 entre el Índice de Percepción de la Corrupción y el Índice de Transición Energética en un análisis de 120 países, lo que sugiere que los países con menor corrupción avanzan de forma más consistente en sus procesos de descarbonización. A partir de ahí, el informe plantea que la digitalización no elimina el riesgo de corrupción sino que lo desplaza: de las transacciones físicas y los contratos en papel hacia los conjuntos de datos, los algoritmos y los sistemas de reporte, lo que exige capacidades híbridas de auditoría que combinen ciencia de datos, ciberseguridad y supervisión de adquisiciones.


    Metodológicamente, el documento combina una revisión de la literatura sobre gobernanza energética y corrupción con un mapeo de riesgos a lo largo de toda la cadena de valor del sector -formulación de política, planeación de proyectos, generación, transmisión y distribución, y prestación del servicio- identificando para cada etapa los actores involucrados, las prácticas corruptas típicas (manipulación de licitaciones, captura regulatoria, sobornos, fraude en la facturación) y las estrategias de mitigación digital correspondientes. El informe estructura sus recomendaciones en ocho puntos de entrada: fortalecer la rendición de cuentas en contratos energéticos mediante inteligencia artificial y blockchain; reforzar los marcos institucionales y legales; aumentar la transparencia y el acceso a la información; mejorar los procesos de contratación pública; incrementar la transparencia sobre beneficiarios reales de las empresas; construir capacidades para la lucha anticorrupción; fortalecer la participación comunitaria y la e-participación; y consolidar la cooperación internacional.


    Cada uno de estos puntos se ilustra con casos concretos: el sistema Alice de la Contraloría General de Brasil, que en 2023 analizó más de 190.000 adquisiciones públicas e inició 203 investigaciones de auditoría por un valor superior a 27.000 millones de reales; el modelo de gobernanza digital de Estonia, que utiliza registros basados en blockchain para verificar certificados de energía renovable y créditos de carbono; los medidores inteligentes prepago de India, que redujeron las pérdidas técnicas y comerciales en Bihar de aproximadamente 20% a 15,5%; y el pronóstico de demanda con redes neuronales profundas de Hydro-Québec, que sustituyó modelos manuales incapaces de responder a patrones de consumo cambiantes. El documento dedica también una sección específica a la gobernanza de minerales críticos -litio, cobalto, níquel, cobre y tierras raras-, cuya demanda podría multiplicarse hasta por cuatro hacia 2040, señalando la trazabilidad digital de mina a mercado como herramienta para prevenir el otorgamiento opaco de licencias y la captura de rentas en países ricos en estos recursos.


    El valor de este informe para una alianza dedicada a la inserción de redes inteligentes radica en que ofrece un marco operativo para que los reguladores del sector eléctrico incorporen mecanismos de integridad desde el diseño mismo de los sistemas digitales, en lugar de tratarlos como un añadido posterior. Sus recomendaciones sobre sandboxes regulatorios para probar algoritmos, auditorías independientes de modelos de pronóstico y despacho, registros públicos de propiedad efectiva y plataformas de datos abiertos vinculadas a la transparencia fiscal constituyen insumos directamente aplicables al diseño de marcos regulatorios para redes inteligentes, medición avanzada y mercados eléctricos digitalizados en contextos como el colombiano, donde la modernización de la infraestructura eléctrica avanza en paralelo con la necesidad de fortalecer la confianza pública y la atracción de inversión.

    Para leer más ingrese a:

    https://www.undp.org/publications/energy-digital-and-anticorruption

  • Cementing California’s Future: Policy Recommendations for Decarbonizing California’s Cement Sector

    Cementing California’s Future: Policy Recommendations for Decarbonizing California’s Cement Sector

    El informe Cementing California’s Future, publicado por Clean Air Task Force (CATF) en agosto de 2026 con el respaldo de la Fundación William and Flora Hewlett, plantea un conjunto de recomendaciones de política pública orientadas a que el sector cementero de California alcance emisiones netas cero antes de 2045, meta fijada por la Ley SB 596 de 2021. El documento parte de reconocer que la producción de cemento representa un desafío particular dentro de la agenda climática estatal: sus hornos operan a temperaturas superiores a 1.450 grados centígrados y generan emisiones tanto por la combustión de combustibles como por la transformación química de la piedra caliza, esta última responsable de cerca del 60% de las emisiones del proceso.


    En conjunto, las siete plantas activas del estado producen alrededor de diez millones de toneladas de cemento al año y emiten aproximadamente ocho millones de toneladas de CO2 equivalente. Metodológicamente, el informe se construye sobre un análisis técnico previo elaborado junto con Synapse Energy Economics, que modeló cuatro trayectorias de descarbonización frente a un escenario base: captura de carbono con aminas aplicada a un horno convencional; electrificación completa del horno y del precalcinador combinada con compresión y purificación de CO2; producción de cemento mezclado tipo LC3 con menor contenido de clínker sumada a captura de carbono; y una variante que además incorpora combustibles alternativos como biomasa forestal o residuos sólidos urbanos procesados. Los resultados muestran reducciones de emisiones de entre 72% y 89% desde el primer año de operación, con costos de abatimiento que oscilan entre 99 y 479 dólares por tonelada de CO2, siendo la electrificación la ruta más costosa debido al precio de la electricidad industrial en California, más de dos veces superior al promedio nacional. A partir de estos hallazgos técnicos, el informe estructura sus recomendaciones en tres categorías. La primera, apoyo financiero, propone un fondo estatal de préstamos rotatorios para tecnologías comercialmente maduras, financiamiento específico para investigación y demostración de tecnologías de menor nivel de madurez -como hornos eléctricos o precalcinadores de plasma, además de créditos fiscales a la inversión, depreciación acelerada y exenciones tributarias para equipos de bajas emisiones.


    La segunda categoría, mecanismos de mercado, plantea ajustar el programa Cap-and-Invest para reconocer de forma oportuna la captura de carbono bajo la Ley SB 905, establecer un mecanismo de ajuste en frontera para el carbono que evite fuga de emisiones hacia cemento importado, e impulsar el etiquetado ambiental verificable, la compra pública de cemento bajo en carbono y esquemas de contratos por diferencia que garanticen un precio mínimo a los productores más limpios. La tercera categoría, intervenciones regulatorias, propone que el estado emita lineamientos únicos sobre los requisitos de mejor tecnología disponible para proyectos de captura de carbono, dado que la ausencia de una guía homogénea entre los distritos de calidad del aire genera incertidumbre regulatoria y retrasos en los permisos de proyectos pioneros, además de recomendar mecanismos de transparencia pública sobre los planes de descarbonización de cada planta.


    El valor de este informe para el sector de redes inteligentes y la transición energética radica en que documenta, con rigor técnico y cuantitativo, los efectos de la electrificación industrial sobre la demanda eléctrica y la necesidad de coordinar la descarbonización de procesos térmicos con la reducción de la intensidad de carbono de la red. La discusión sobre el costo de la electrificación frente a otras rutas tecnológicas, la relación entre precios industriales de electricidad y viabilidad de proyectos, y el diseño de incentivos financieros y regulatorios para tecnologías emergentes ofrecen un marco de referencia útil para utilities, reguladores y formuladores de política que buscan replicar esquemas de incentivos, financiamiento escalonado y certidumbre regulatoria en procesos de electrificación industrial dentro de contextos como el colombiano.

    Para leer más ingrese a:

    Cementing California’s Future

  • Pathways to Climate-Smart Agriculture in Uzbekistan

    Pathways to Climate-Smart Agriculture in Uzbekistan

    Uzbekistán enfrenta una convergencia de presiones que ponen en riesgo la sostenibilidad de su modelo agrícola: la disminución proyectada de 20% en las precipitaciones hacia 2050, caídas de 15% y 5% en los caudales de los ríos Amu Darya y Sir Daria, y una salinización que ya afecta a 53% de los suelos del país, reduciendo los rendimientos hasta en 70% en las zonas más comprometidas. A esto se suma una infraestructura de riego obsoleta que pierde hasta la mitad del agua distribuida por evaporación e ineficiencias, en un sector que consume cerca de 52.000 millones de metros cúbicos al año y que sigue dominado por el monocultivo de algodón y trigo, cultivos que ocupan el 62% de la tierra arable. El Banco Mundial elaboró este informe a solicitud del Ministerio de Agricultura, con base en una evaluación rápida de campo realizada entre mayo y agosto de 2024 en Karakalpakstán, Bujará, Jorezm, Kashkadarya y Surjandarya.

    Entre las prácticas agrícolas climáticamente inteligentes evaluadas, la nivelación láser de terrenos destaca por su relación costo-beneficio: reduce el consumo de agua entre 19% y 25%, aumenta los rendimientos del algodón entre 5% y 10%, y eleva el ingreso neto de los agricultores hasta en 41% al segundo o tercer año. Cultivos alternativos como el mijo, que requiere apenas 1.450 metros cúbicos de agua por hectárea frente a los 3.000-4.000 de otros cultivos secundarios, o el sorgo, tolerante a la sequía y a suelos salinos, ofrecen ganancias similares: sustituir 10.000 hectáreas de algodón por sorgo en Karakalpakstán ahorraría 40 millones de metros cúbicos de agua y aumentaría los ingresos de los agricultores en 64.000 millones de sum. Bajo el escenario moderado hacia 2030, que contempla nivelación láser en 50% a 60% de los campos y tecnologías de ahorro hídrico en 70% de los campos de algodón y la totalidad de los arroceros, el consumo nacional de riego caería 5,8% mientras el valor agregado bruto de los cultivos crecería 40,1%, con los mayores incrementos en Jorezm (88,1%) y Karakalpakstán (76,2%).

    El escenario optimista, que asume una reducción del 35% en el área de cultivos industriales y una adopción más agresiva de tecnologías de ahorro hídrico, triplicaría el ahorro de agua respecto al escenario moderado, con una caída del 17,6% en el consumo de riego y un incremento del 59% en el valor agregado agrícola. En materia de empleo, el escenario moderado generaría 61.400 puestos de tiempo completo y el optimista 96.000, impulsados principalmente por la modernización de huertos y viñedos, aunque regiones como Karakalpakstán, con menor potencial fructícola, crearían proporcionalmente menos empleos que otras como Samarcanda. El informe identifica las barreras financieras y organizacionales como las más relevantes, según una encuesta que atribuye a estos dos factores el 61% de los obstáculos percibidos por los agricultores. Aunque el gasto público agrícola alcanzó 27,2 billones de sum en 2023, equivalentes al 2,6% del PIB, buena parte de estos recursos continúa financiando prácticas convencionales y climáticamente dañinas, mientras que los clústeres algodoneros-textiles habrían reducido las utilidades de los agricultores en hasta 200 millones de dólares en 2022 mediante prácticas monopólicas.

    Entre las recomendaciones centrales, el informe plantea redirigir gradualmente los subsidios desde el algodón y el trigo hacia prácticas climáticamente inteligentes, fortalecer la seguridad de la tenencia de la tierra, desarrollar un sistema de información de mercados agrícolas, mejorar la gobernanza de los sistemas de riego y ampliar la infraestructura de almacenamiento, procesamiento y logística agrícola. También advierte sobre el riesgo de un efecto rebote si el ahorro de agua no se acompaña de límites a la expansión del área irrigada. Para el sector eléctrico y energético colombiano, el caso uzbeko resulta ilustrativo al vincular directamente la eficiencia del riego con el ahorro energético, y ofrece un marco replicable para evaluar el retorno de reorientar el gasto público hacia la adaptación climática en sistemas agrícolas dependientes del riego.

    Para leer más ingrese a:

    https://openknowledge.worldbank.org/entities/publication/046c3aa7-1a9c-4990-8aca-e70500382737

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí