Autor: DIFUSIÓN COLOMBIA INTELIGENTE

  • Almacenamiento prolongado impulsa nuevas oportunidades renovables 

    Almacenamiento prolongado impulsa nuevas oportunidades renovables 

    Un nuevo análisis divulgado por Eurelectric muestra que las tecnologías de almacenamiento de energía de larga duración están alcanzando niveles de madurez que incrementan su atractivo comercial dentro de la transición energética. Estas soluciones, conocidas como Long Duration Energy Storage (LDES), permiten almacenar energía durante varias horas e incluso días, facilitando una integración más eficiente de fuentes renovables variables como la solar y la eólica. El estudio identifica avances tecnológicos y económicos que están mejorando las perspectivas de diferentes alternativas de almacenamiento, incluyendo baterías avanzadas, sistemas térmicos, aire comprimido, almacenamiento hidráulico por bombeo e hidrógeno.  


    El crecimiento de las energías renovables está generando una demanda creciente de flexibilidad para equilibrar generación y consumo cuando las condiciones climáticas no permiten producir electricidad de manera continua. En este contexto, los sistemas de almacenamiento prolongado comienzan a desempeñar un papel central dentro de la seguridad energética europea. El análisis indica que el desarrollo de estas tecnologías puede reducir vertimientos de energía renovable, disminuir restricciones operativas y fortalecer la resiliencia frente a fluctuaciones de mercado y eventos climáticos. Asimismo, destaca la necesidad de marcos regulatorios que reconozcan adecuadamente el valor que aporta la flexibilidad al sistema eléctrico. Las expectativas de crecimiento del sector están impulsando inversiones en investigación, desarrollo y proyectos piloto destinados a acelerar la adopción comercial.  


    Para empresas energéticas y áreas de tecnología, la evolución del almacenamiento de larga duración representa una oportunidad para transformar la planificación de redes, optimizar operaciones y habilitar nuevos modelos de negocio asociados con servicios de flexibilidad. En mercados que buscan una mayor penetración renovable, la capacidad de almacenar energía durante periodos prolongados puede convertirse en un factor decisivo para garantizar confiabilidad sin depender exclusivamente de generación convencional. La tendencia confirma que el almacenamiento dejará de ser un complemento operativo para convertirse en un componente estratégico de los sistemas eléctricos del futuro. 

    Para leer más ingrese a:
    https://www.eurelectric.org/news/new-analysis-reveals-growing-commercial-potential-for-innovative-long-duration-energy-storage-solutions/

  • Las VPP fortalecen ahorro, resiliencia y confiabilidad eléctrica 

    Las VPP fortalecen ahorro, resiliencia y confiabilidad eléctrica 

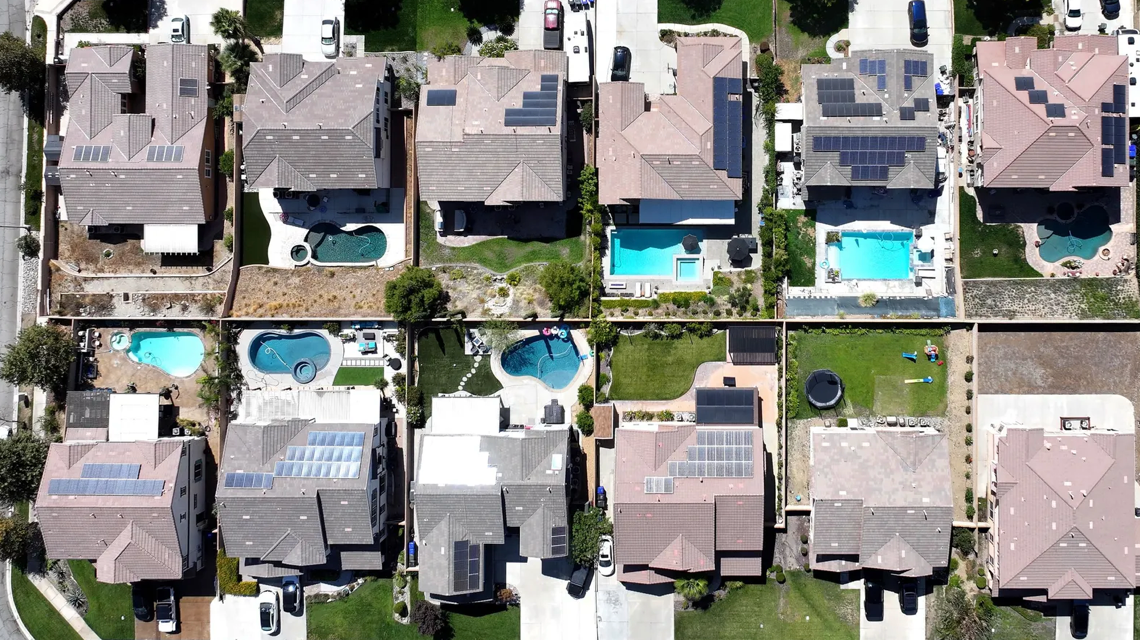
    Las plantas de energía virtuales (VPP, por sus siglas en inglés) están ampliando significativamente su propuesta de valor dentro del sector energético. Inicialmente concebidas como mecanismos para gestionar demanda y coordinar recursos energéticos distribuidos, ahora son vistas como herramientas capaces de mejorar simultáneamente la asequibilidad, la confiabilidad y la resiliencia de los sistemas eléctricos. El análisis publicado por Utility Dive señala que el crecimiento de baterías residenciales, paneles solares, vehículos eléctricos y dispositivos inteligentes permite agregar miles de pequeños recursos para operar como una central eléctrica coordinada. Esta capacidad ofrece a las utilities y operadores de red una alternativa más flexible frente a inversiones tradicionales en generación o infraestructura de transmisión.  


    Las VPP pueden aportar energía durante picos de demanda, reducir congestiones en la red y responder rápidamente ante eventos climáticos extremos o interrupciones operativas. La evolución tecnológica y la digitalización de los recursos energéticos distribuidos están permitiendo niveles de control y automatización que anteriormente eran inviables. A medida que aumenta la electrificación de edificios y transporte, la flexibilidad proporcionada por estos activos se convierte en un elemento fundamental para mantener la estabilidad del sistema. El análisis destaca que las VPP generan beneficios económicos para usuarios y operadores al aprovechar activos ya instalados, evitando costos asociados a nuevas inversiones físicas. También mejoran la resiliencia comunitaria al ofrecer respaldo energético en situaciones de emergencia.  


    Para los líderes tecnológicos del sector energético colombiano, la expansión de las VPP representa una señal relevante sobre el futuro de las redes inteligentes. La gestión de miles de dispositivos conectados requiere plataformas avanzadas de análisis de datos, comunicaciones seguras, interoperabilidad y capacidades de inteligencia artificial para optimizar operaciones en tiempo real. La tendencia muestra un desplazamiento gradual desde modelos centralizados hacia ecosistemas energéticos descentralizados donde consumidores, vehículos eléctricos, baterías y generación distribuida participan activamente en la prestación de servicios al sistema eléctrico. 

    Para leer más ingrese a:

    https://www.utilitydive.com/news/vpp-value-proposition-expands-to-affordability-reliability-and-resilience/828293/

  • Combinar fondos reduce costos energéticos y amplía la eficiencia 

    Combinar fondos reduce costos energéticos y amplía la eficiencia 

    Los sistemas eléctricos del mundo atraviesan una transformación profunda impulsada por la electrificación acelerada, el despliegue creciente de energías renovables variables y la digitalización de las economías. Esta combinación desplaza el reto central del sector: ya no se trata solo de contar con suficiente energía en términos anuales, sino de garantizar que la potencia llegue de forma confiable al lugar y momento en que se necesita. La demanda eléctrica mundial crecería entre 40% y 55% hacia 2035 respecto a 2024, con posibilidad de duplicarse hacia mitad de siglo, y los mercados emergentes concentrarían la mayor parte de ese crecimiento incremental. Al mismo tiempo, la energía solar y eólica pasarían de representar cerca de 15% del suministro global en 2024 a cerca de 38% en 2035, mientras los combustibles fósiles retroceden aunque siguen siendo relevantes en el corto plazo. 
     
    Este escenario intensifica tres tipos de desbalance en la red. El desbalance temporal surge cuando la generación variable y los picos de demanda no coinciden, generando rampas más pronunciadas, excedentes de generación solar al mediodía y picos residuales en la noche; las necesidades de flexibilidad de corto plazo podrían multiplicarse entre dos y siete veces hacia 2035. El desbalance espacial responde a la distancia creciente entre los centros de generación renovable y los polos de demanda, agravado por el rezago en la inversión en transmisión, que hoy solo representa 0,40 dólares por cada dólar invertido en generación frente a 0,60 hace una década, y por colas de conexión que en Estados Unidos superan los 2.300 GW en proyectos pendientes. El desbalance de estabilidad, por su parte, responde a la pérdida de inercia sincrónica en sistemas con alta penetración renovable, un fenómeno vinculado al apagón que afectó a España y Portugal en abril de 2025. Para ordenar la heterogeneidad entre mercados, el informe propone cinco arquetipos (VRE-Frontier, Grid-Bottleneck, Transition-Scaling, Adequacy-Stressed y Resource-Rich), cada uno con prioridades de intervención distintas según su nivel de electrificación, madurez regulatoria y severidad de los desbalances. 
     
    Frente a estos retos, se plantea una secuencia de soluciones organizada en cuatro fases: ajustes rápidos y de bajo costo como tecnologías de mejora de red y respuesta de demanda residencial; reformas institucionales que habiliten mercados acoplados, plantas virtuales de energía y vehículo a red; inversiones de capital en almacenamiento a escala y capacidad firme; y transformaciones estructurales como la expansión regional de red y la integración sectorial. El monto de inversión requerido crecería con fuerza: Estados Unidos necesitaría superar el billón de dólares hacia 2030 y Europa cerca de 3,5 billones de euros hacia 2035, cifras que casi duplican los niveles invertidos en la década anterior. Más allá de 2035, el informe anticipa que la coordinación digital, el balance estacional y plurianual, la capacidad firme baja en carbono y la resolución de restricciones espaciales se convertirán en los ejes definitorios del sistema, y plantea cuatro escenarios posibles hacia 2050 (Managed Scarcity, Stranded Build, Security First y Electro-Abundance), de los cuales los dos primeros resultan, según la tendencia actual, los más probables. 
     
    El documento cierra con seis recomendaciones estratégicas dirigidas a gobiernos, reguladores, operadores de sistema y empresas de energía: construir la red pensando en 2050 y reformar los esquemas de inversión; incorporar la flexibilidad como objetivo central de la infraestructura; institucionalizar soluciones digitales y resiliencia cibernética; desarrollar capacidad institucional para la entrega de infraestructura digital; incorporar seguros estratégicos frente a incertidumbres clave; y adoptar una gobernanza más adaptativa que responda a señales de estrés del sistema en tiempo real. El mensaje de fondo es que, si la capacidad de red, la flexibilidad, la digitalización y la capacidad institucional logran escalar en paralelo, el sistema eléctrico puede evolucionar hacia la abundancia y la estabilidad; si no lo hacen, la escasez y la fragilidad se vuelven más probables, con consecuencias significativas para la economía y la sociedad. 
     

    Para leer más ingrese a:

    https://www.adlittle.com/sites/default/files/2026-05/2026_04_18_BLUE_SHIFT_Future_of_electricity.pdf

  • The Future of Electricity: From Building Capacity to Shaping Flexibility 

    The Future of Electricity: From Building Capacity to Shaping Flexibility 

    Los sistemas eléctricos del mundo atraviesan una transformación profunda impulsada por la electrificación acelerada, el despliegue creciente de energías renovables variables y la digitalización de las economías. Esta combinación desplaza el reto central del sector: ya no se trata solo de contar con suficiente energía en términos anuales, sino de garantizar que la potencia llegue de forma confiable al lugar y momento en que se necesita. La demanda eléctrica mundial crecería entre 40% y 55% hacia 2035 respecto a 2024, con posibilidad de duplicarse hacia mitad de siglo, y los mercados emergentes concentrarían la mayor parte de ese crecimiento incremental. Al mismo tiempo, la energía solar y eólica pasarían de representar cerca de 15% del suministro global en 2024 a cerca de 38% en 2035, mientras los combustibles fósiles retroceden aunque siguen siendo relevantes en el corto plazo. 
     
    Este escenario intensifica tres tipos de desbalance en la red. El desbalance temporal surge cuando la generación variable y los picos de demanda no coinciden, generando rampas más pronunciadas, excedentes de generación solar al mediodía y picos residuales en la noche; las necesidades de flexibilidad de corto plazo podrían multiplicarse entre dos y siete veces hacia 2035. El desbalance espacial responde a la distancia creciente entre los centros de generación renovable y los polos de demanda, agravado por el rezago en la inversión en transmisión, que hoy solo representa 0,40 dólares por cada dólar invertido en generación frente a 0,60 hace una década, y por colas de conexión que en Estados Unidos superan los 2.300 GW en proyectos pendientes. El desbalance de estabilidad, por su parte, responde a la pérdida de inercia sincrónica en sistemas con alta penetración renovable, un fenómeno vinculado al apagón que afectó a España y Portugal en abril de 2025. Para ordenar la heterogeneidad entre mercados, el informe propone cinco arquetipos (VRE-Frontier, Grid-Bottleneck, Transition-Scaling, Adequacy-Stressed y Resource-Rich), cada uno con prioridades de intervención distintas según su nivel de electrificación, madurez regulatoria y severidad de los desbalances. 
     
    Frente a estos retos, se plantea una secuencia de soluciones organizada en cuatro fases: ajustes rápidos y de bajo costo como tecnologías de mejora de red y respuesta de demanda residencial; reformas institucionales que habiliten mercados acoplados, plantas virtuales de energía y vehículo a red; inversiones de capital en almacenamiento a escala y capacidad firme; y transformaciones estructurales como la expansión regional de red y la integración sectorial. El monto de inversión requerido crecería con fuerza: Estados Unidos necesitaría superar el billón de dólares hacia 2030 y Europa cerca de 3,5 billones de euros hacia 2035, cifras que casi duplican los niveles invertidos en la década anterior. Más allá de 2035, el informe anticipa que la coordinación digital, el balance estacional y plurianual, la capacidad firme baja en carbono y la resolución de restricciones espaciales se convertirán en los ejes definitorios del sistema, y plantea cuatro escenarios posibles hacia 2050 (Managed Scarcity, Stranded Build, Security First y Electro-Abundance), de los cuales los dos primeros resultan, según la tendencia actual, los más probables. 
     
    El documento cierra con seis recomendaciones estratégicas dirigidas a gobiernos, reguladores, operadores de sistema y empresas de energía: construir la red pensando en 2050 y reformar los esquemas de inversión; incorporar la flexibilidad como objetivo central de la infraestructura; institucionalizar soluciones digitales y resiliencia cibernética; desarrollar capacidad institucional para la entrega de infraestructura digital; incorporar seguros estratégicos frente a incertidumbres clave; y adoptar una gobernanza más adaptativa que responda a señales de estrés del sistema en tiempo real. El mensaje de fondo es que, si la capacidad de red, la flexibilidad, la digitalización y la capacidad institucional logran escalar en paralelo, el sistema eléctrico puede evolucionar hacia la abundancia y la estabilidad; si no lo hacen, la escasez y la fragilidad se vuelven más probables, con consecuencias significativas para la economía y la sociedad. 
     

    Para leer más ingrese a:

    https://www.adlittle.com/sites/default/files/2026-05/2026_04_18_BLUE_SHIFT_Future_of_electricity.pdf

  • Technical Group on Forced Oscillations Report: Clarification of Draft NC RfG 2.0 Requirements 

    Technical Group on Forced Oscillations Report: Clarification of Draft NC RfG 2.0 Requirements 

    La creciente integración de recursos basados en inversores electrónicos de potencia, particularmente parques eólicos, en las redes eléctricas europeas ha traído consigo un fenómeno técnico que exige atención regulatoria: las oscilaciones forzadas de potencia activa. Estas oscilaciones, originadas por perturbaciones periódicas externas al sistema eléctrico como la turbulencia del viento, el oleaje en instalaciones marinas, el efecto de sombra de torre y la frecuencia de paso de las palas, pueden entrar en resonancia con los modos dinámicos naturales del sistema de potencia, en particular con los modos interárea de baja frecuencia, generando en el peor de los casos fallas en equipos, desconexiones en cascada e incluso apagones generalizados. 

    En septiembre de 2022, la Comisión Europea solicitó a la Agencia de Cooperación de los Reguladores de Energía (ACER) que propusiera enmiendas a los códigos de red de conexión, con el fin de modernizarlos frente a la evolución del sector eléctrico y del transporte. Como resultado de este proceso, ACER presentó en diciembre de 2023 su recomendación de enmienda al Código de Red sobre Requisitos para Generadores, que introduce dos nuevas disposiciones destinadas específicamente a limitar la amplitud y duración permitidas de las oscilaciones forzadas en los módulos de parque de potencia conectados a la red. Dado el impacto potencial de estos requisitos sobre el diseño y costo de los proyectos eólicos, ENTSO-E y WindEurope conformaron un grupo técnico conjunto que sesionó de manera quincenal entre junio de 2024 y julio de 2025 para clarificar estos requisitos y determinar las mediciones y herramientas apropiadas. 

    El núcleo del trabajo consistió en desarrollar una metodología no vinculante de cuatro pasos procesamiento de datos, filtrado, detección y clasificación de violaciones apoyada en un filtro pasa banda Butterworth y en la identificación de máximos locales dentro de series temporales de potencia activa. Esta metodología fue aplicada a datos reales aportados por dos fabricantes de turbinas y un desarrollador de proyectos eólicos, cubriendo tanto parques terrestres como marinos de diversos tamaños. Los resultados evidenciaron que, bajo los límites menos estrictos, prácticamente todos los parques cumplían los requisitos, mientras que bajo los límites más estrictos la mayoría presentaba incumplimientos generalizados, lo cual llevó al grupo a concluir que dichos límites resultan poco viables en la práctica actual del sector. 

    Un hallazgo particularmente relevante del análisis de sensibilidad fue que las cláusulas relacionadas con el porcentaje máximo de la capacidad máxima instalada tanto para parques eólicos terrestres como marinos resultan las más determinantes en el resultado final de cumplimiento. Relajar ligeramente este parámetro específico, mientras se mantienen estrictos otros aspectos como la duración y frecuencia de las oscilaciones, permitió alcanzar tasas de cumplimiento cercanas al cien por ciento en varios escenarios simulados. El informe también identificó que eventos normales de operación, como cambios de consigna de potencia activa tras el levantamiento de una limitación, generan falsos positivos en la detección de oscilaciones forzadas, por lo que se recomienda establecer una duración mínima de detección de entre uno y diez segundos para evitar clasificar erróneamente estos eventos como incumplimientos. 

    Finalmente, el documento explora posibles medidas de mitigación, tanto de naturaleza eléctrica como sistemas de almacenamiento de energía, gestión de la demanda y dispositivos FACTS como estructural, entre ellas los amortiguadores de masa sintonizada y el amortiguamiento activo de torre mediante variación del torque del generador o del ángulo de paso de las palas. El informe concluye señalando que los valores por defecto propuestos constituyen una línea base sólida, aunque reconoce que persisten desafíos técnicos, entre ellos la disponibilidad de datos con tasas de muestreo suficientemente altas y de duración ininterrumpida adecuada, además de recomendar que las partes interesadas continúen perfeccionando la herramienta prototipo desarrollada para reducir las tasas de detección errónea y aumentar la confianza en las decisiones de cumplimiento normativo.  

    Para leer más ingrese a:

    ttps://www.entsoe.eu/publications/ 

    https://eepublicdownloads.blob.core.windows.net/public-cdn-container/clean-documents/Reports/2026/20260702_Final_Report_For_Publication.pdf 

  • Energy communities – Potential yet to be fulfilled (Special Report 10/2026) 

    Energy communities – Potential yet to be fulfilled (Special Report 10/2026) 

    El Tribunal de Cuentas Europeo publicó en febrero de 2026 una auditoría de desempeño sobre el estado de las comunidades energéticas en la Unión Europea, entidades legales que permiten a ciudadanos, pequeñas empresas y autoridades locales producir, gestionar, compartir y consumir su propia energía. La motivación de la auditoría radica en el potencial que tienen estos proyectos de propiedad comunitaria para acelerar la transición energética, involucrar a la ciudadanía en dicho proceso y fortalecer la dimensión social de la Unión de la Energía, en momentos en que la Comisión estima que la mitad de la población europea podría llegar a generar hasta el 50% de la energía renovable necesaria para alcanzar la neutralidad climática en 2050. 
     
    El análisis revela que el objetivo fijado en la Estrategia Solar de la UE de 2022, aunque ambicioso y con un plazo definido, adolece de fallas estructurales de diseño: no fue posible encontrar una justificación documentada sobre cómo se determinó, resulta difícil de medir dado que el término «comunidades energéticas basadas en renovables» no se alinea con las definiciones jurídicas oficiales de la UE, y carece de relevancia al no incluir indicadores como la capacidad de generación renovable instalada o el número de ciudadanos involucrados. A ello se suma que solo Italia y Polonia incorporaron metas relacionadas con comunidades energéticas en sus planes nacionales de energía y clima, y ninguna de ellas coincide plenamente con la meta europea, lo cual refleja un bajo nivel de apropiación nacional del objetivo comunitario. 
     
    En cuanto al progreso real, la auditoría encontró que la Comisión se apoyó en un inventario elaborado de forma ad hoc por una consultora externa, sin que existieran registros nacionales confiables y consistentes que permitieran un seguimiento riguroso. Con base en un mapeo propio realizado por el equipo auditor, se estableció que la Unión Europea había alcanzado apenas el 27% de su objetivo hacia comienzos de 2025, con enormes disparidades entre países: mientras Países Bajos, Dinamarca e Irlanda mostraron avances notables, en Polonia, Italia y Rumania menos del 10% de los municipios elegibles contaban con una comunidad energética. No obstante, el crecimiento acelerado registrado en Polonia e Italia durante el primer semestre de 2025, del 80% y 75% respectivamente, ofrece una perspectiva más alentadora hacia el futuro cercano. 
     
    El informe también profundiza en las barreras que enfrentan estas comunidades para prosperar, destacando en particular las demoras en la conexión a la red eléctrica por congestión, un problema especialmente agudo en Países Bajos, donde los tiempos de espera llegaron a superar los mil días en algunos casos. Los operadores de distribución consultados coincidieron en que la incorporación de servicios de flexibilidad, como el almacenamiento energético, permitiría acelerar estas conexiones al ayudar a equilibrar la oferta y la demanda en tiempo real. Finalmente, el análisis de los incentivos financieros mostró que, en Países Bajos, Polonia e Italia, los esquemas de apoyo público permiten períodos de recuperación de la inversión alineados con la ambición de la Estrategia Solar, de menos de diez años, siendo particularmente destacable el fondo rotatorio neerlandés que mitiga el riesgo de las primeras etapas de desarrollo de los proyectos. El Tribunal formula seis recomendaciones concretas dirigidas tanto a la Comisión como a los Estados miembros auditados, orientadas a clarificar las definiciones aplicables a edificios de apartamentos, diseñar objetivos más rigurosos, mejorar el registro y monitoreo, y promover el papel de los ciudadanos y los hogares vulnerables dentro de este modelo de generación distribuida. 

    Para leer más ingrese a:

    https://www.eca.europa.eu/en/publications/SR-2026-10 
    https://www.eca.europa.eu/ECAPublications/SR-2026-10/SR-2026-10_EN.pdf 

  • An Assessment of ERCOT’s Proposed Residential Demand Response Program 

    An Assessment of ERCOT’s Proposed Residential Demand Response Program 

    El sistema eléctrico de Texas, operado por ERCOT, enfrenta un crecimiento de carga acelerado que amenaza con superar el ritmo al que pueden incorporarse fuentes convencionales de suministro, generando preocupaciones de corto plazo sobre la confiabilidad del sistema. En este contexto, ERCOT presentó en agosto de 2025 la solicitud de revisión del Protocolo Nodal 1296, que propone un programa de Respuesta de la Demanda Residencial (RDR) diseñado para que las comercializadoras minoristas (REP, por sus siglas en inglés) dispongan de una señal de precio que les permita desarrollar programas de flexibilidad aprovechando la carga latente en el sector residencial. NRG y Google encargaron a The Brattle Group evaluar en qué medida esta propuesta podría incrementar la capacidad de respuesta de la demanda y qué efectos tendría sobre los precios del mercado mayorista. 

    Uno de los hallazgos centrales del análisis es que, pese a la abundante carga de aire acondicionado en los hogares texanos, la respuesta de la demanda residencial permanece prácticamente inexplotada: Texas se ubica en el puesto 31 entre todos los estados de Estados Unidos al expresar esta capacidad como porcentaje de la demanda máxima del sistema. El estudio modela tres tecnologías residenciales (termostatos inteligentes, vehículos eléctricos con carga gestionada y baterías domiciliarias) y estima que, sin el programa RDR, los incentivos que pueden ofrecer las comercializadoras resultan insuficientes para atraer una participación significativa. Con la introducción del programa, en cambio, los pagos máximos costo-efectivos podrían aumentar entre 77% y 204% dependiendo de la tecnología, acercando a ERCOT a los niveles de compensación que han demostrado ser exitosos en programas de otras jurisdicciones de Estados Unidos. 

    El análisis proyecta que, si la tasa de participación en programas de termostatos inteligentes pasara del 3% actual a un 8%, únicamente esta tecnología podría aportar más de 500 MW de nueva capacidad de respuesta de la demanda, un umbral que, según la experiencia de otros mercados, podría alcanzarse en un plazo de tres a cinco años. En materia de precios, el estudio desarrolla un modelo de regresión que vincula los niveles horarios de reserva del sistema con los precios de liquidación, encontrando que, aunque los pronósticos de futuros de energía anticipan incrementos de entre 15 y 20 dólares por MWh hacia 2028 debido al ajuste de los márgenes de reserva, el programa RDR, limitado a un tope de 500 MW, únicamente moderaría ese incremento entre un 3% y un 4%, equivalente a menos de 2 dólares por MWh en promedio anual. 

    Entre las conclusiones más relevantes del documento se destaca que el diseño actual del programa logra un balance adecuado entre movilizar capacidad despachable adicional y preservar la señal de precios necesaria para atraer nuevas inversiones en el sistema, sin generar una supresión artificial de precios que desincentive la entrada de nueva generación. El estudio también identifica oportunidades de mejora a mediano plazo, como una mejor alineación de los pagos de desempeño con los meses de verano, donde se concentra la mayoría de las horas de mayor riesgo del sistema, así como la eventual incorporación de mecanismos de ajuste de precios que permitirían escalar el programa más allá del tope actual de 500 MW. Para el sector energético colombiano, este análisis ofrece un referente concreto sobre cómo diseñar y evaluar programas de respuesta de la demanda residencial que equilibren la confiabilidad del sistema, la señal de precios de mercado y la adopción tecnológica por parte de los usuarios finales, en momentos en que la flexibilidad de la demanda gana relevancia frente al crecimiento acelerado de cargas como centros de datos y electrificación del transporte.

    Para leer más ingrese a:

    https://www.brattle.com/insights-events/publications/brattle-experts-analyze-potential-impacts-of-ercots-proposed-residential-dr-program-in-new-report/ 

    https://www.brattle.com/wp-content/uploads/2026/02/An-Assessment-of-ERCOTs-Proposed-Residential-Demand-Response-Program.pdf 


  • Support to Regional Development of Renewable Energy Projects: Barriers to Effective Permitting of Renewable Energy Projects 

    Support to Regional Development of Renewable Energy Projects: Barriers to Effective Permitting of Renewable Energy Projects 

    Cumplir con las metas climáticas europeas no depende únicamente de contar con tecnología disponible y financiamiento suficiente: exige también sistemas de permisos capaces de tramitar con agilidad y certeza jurídica un volumen creciente de proyectos renovables. Ese es el problema que aborda este estudio, elaborado con el apoyo de la Comisión Europea para el Ministerio de Clima y Crecimiento Verde y las autoridades de permisos de los Países Bajos, país que ya genera más de la mitad de su electricidad a partir de fuentes renovables pero que enfrenta cuellos de botella crecientes en la tramitación de nuevos proyectos. 
     
    La investigación combinó entrevistas con desarrolladores, municipios, provincias y servicios ambientales, revisión documental y una encuesta electrónica que permitió cuantificar la magnitud de cada barrera para siete tecnologías seleccionadas: almacenamiento de energía en electrones y en moléculas, geotermia, hidrógeno, eólica terrestre, infraestructura energética subterránea y energía solar en parques. El resultado revela un patrón consistente: las tecnologías más nuevas, como el hidrógeno y el almacenamiento en baterías, concentran los mayores vacíos de capacidad técnica y regulación desactualizada, mientras que tecnologías más maduras, como la eólica terrestre, enfrentan sobre todo resistencia social y falta de espacio físico disponible. 
     
    Entre los hallazgos más relevantes, 75% de los encuestados identifica la ausencia de reglas específicas para tecnologías emergentes como una barrera considerable, particularmente en almacenamiento de electrones e hidrógeno, donde guías técnicas clave como la referida al almacenamiento de sustancias con litio o a los electrolizadores todavía están en desarrollo. La incertidumbre sobre el futuro sistema energético también pesa: 77% de los encuestados señala que la falta de decisión política sobre ubicaciones, tecnologías disponibles y requisitos de seguridad retrasa la tramitación, un fenómeno particularmente marcado en proyectos de hidrógeno y eólica. En el caso específico de la energía eólica terrestre, 91% de los encuestados apunta a la insuficiencia de respaldo social como el obstáculo determinante, por encima de cualquier limitación normativa o técnica. 
     
    Frente a este diagnóstico, el estudio documenta diez iniciativas de intercambio de conocimiento que buscan cerrar estas brechas, desde plataformas gubernamentales centralizadas de información hasta mesas de aceleración que reúnen en una misma instancia a municipios, provincias, operadores de red y desarrolladores para resolver conjuntamente los obstáculos de proyectos específicos. Las conclusiones apuntan a la necesidad de un entorno de conocimiento más accesible, integrado y orientado a la práctica, con un punto centralizado de consulta, información actualizada para casos particulares y contacto directo con expertos técnicos. Para profesionales del sector energético colombiano involucrados en la tramitación de licencias y permisos para proyectos renovables, el estudio ofrece una metodología replicable para diagnosticar y priorizar barreras regulatorias por tecnología, así como ejemplos concretos de mecanismos de coordinación interinstitucional que podrían adaptarse al contexto nacional. 

    Para leer más ingrese a:

    https://reforms-investments.ec.europa.eu/publications-0/support-regional-development-renewable-energy-projects_en 

    https://reforms-investments.ec.europa.eu/document/download/bb69179c-cb33-44d8-8766-cb4e575f83e4_en?filename=D2%20-%20Permitting%20of%20renewable%20energy%20projects.pdf 

  • FERC Order 1920 Modeling Practice Guide 

    FERC Order 1920 Modeling Practice Guide 

    La planeación de transmisión eléctrica en Estados Unidos ha operado tradicionalmente bajo una lógica reactiva, evaluando proyectos uno por uno para atender necesidades puntuales de confiabilidad o interconexión de nueva generación y carga. Bajo ese esquema, más del 90% de las inversiones recientes se han justificado exclusivamente por criterios locales e incrementales, sin considerar el valor sistémico más amplio que la infraestructura de transmisión puede aportar. La Orden 1920 de la FERC busca corregir esta limitación al exigir a los responsables de la planeación regional de transmisión la realización de estudios basados en escenarios, con un horizonte mínimo de 20 años, evaluando los proyectos propuestos frente a siete categorías de beneficios que abarcan confiabilidad, suficiencia de recursos, ahorros en costos de producción, reducción de pérdidas, mitigación de congestión y resiliencia frente a eventos climáticos extremos. 
     
    Aunque distintos operadores regionales, como el Midcontinent Independent System Operator, el Southwest Power Pool y el California Independent System Operator, cuentan con experiencia previa evaluando transmisión bajo enfoques multibeneficio, sus metodologías difieren sustancialmente en los beneficios considerados, las métricas utilizadas y los procedimientos analíticos aplicados. Esta falta de consistencia complica la supervisión regulatoria, dificulta la comprensión de las partes interesadas y limita la coordinación entre regiones. Para atender ese vacío, el grupo de trabajo convocado por la organización reunió durante doce meses a más de 70 especialistas provenientes de 40 organizaciones distintas, entre operadores de sistema, empresas de energía, entidades regulatorias, desarrolladores de transmisión y generación, proveedores de software y organismos de planeación regional e internacional, con el propósito de construir un marco común para la cuantificación de los siete beneficios exigidos. 
     
    La guía describe, para cada uno de los beneficios, qué mide específicamente, qué modelos y datos se requieren y cómo se monetiza el resultado, comparando siempre un Caso Base sin el proyecto propuesto frente a un Caso de Proyecto que sí lo incluye. Los beneficios no se evalúan de forma aislada: dependen de un conjunto coordinado de modelos y supuestos compartidos, y varios de ellos se construyen sobre los resultados de otros, desde la definición del portafolio de recursos y el flujo de potencia hasta los modelos de suficiencia de recursos y costos de producción. Adicionalmente, el documento plantea seis principios que deben orientar cualquier ejercicio de cuantificación, independientemente de la región o la herramienta empleada: la identificación de proyectos debe maximizar los beneficios netos totales y no limitarse a la relación beneficio costo; el diseño de escenarios debe reflejar cambios en la mezcla de recursos y las políticas estatales o federales vigentes; los beneficios deben medirse frente a un Caso Base realista; el análisis debe cubrir un rango amplio de condiciones temporales y geográficas, más allá de los picos convencionales de verano e invierno; la valoración debe ser transparente y replicable por otro planificador calificado, evitando el doble conteo y también la subestimación; y, los siete beneficios constituyen un mínimo de cumplimiento, por lo que se anima a los planificadores a considerar beneficios adicionales pertinentes a su contexto. 
     
    El resultado es un recurso analítico práctico, dirigido tanto a quienes elaboran los estudios de beneficios como a los reguladores y partes interesadas que los revisan. Sin imponer una metodología única para todas las regiones, el documento recomienda enfoques analíticos y señala las decisiones de diseño de estudio que más inciden en los resultados, reconociendo que varias categorías de beneficios seguirán perfeccionándose a medida que se presenten y revisen los primeros estudios de cumplimiento. Para el sector eléctrico colombiano, familiarizado con procesos propios de expansión de transmisión, este material ofrece un marco de referencia sobre cómo estructurar metodológicamente la valoración multibeneficio y cómo equilibrar rigor técnico con flexibilidad regional. 

    Para leer más ingrese a:

    https://www.esig.energy/reports-briefs/ferc-order-1920-modeling-practice-guide/ 
    https://www.esig.energy/wp-content/uploads/2026/08/ESIG-FERC-1920-Modeling-Practice-Guide-2026a.pdf 

  • Effectively Considering the Distribution System in Integrated Resource Plans 

    Effectively Considering the Distribution System in Integrated Resource Plans 

    La planeación eléctrica en Estados Unidos ha operado durante décadas bajo una separación funcional entre la planeación de recursos para el sistema de generación y transmisión, conocida como IRP, y la planeación del sistema de distribución, denominada DSP (Distribution System Planning). Esta división responde a diferencias técnicas legítimas: la IRP evalúa necesidades sistémicas con horizontes de 10 a 20 años, mientras que la DSP atiende requerimientos operativos localizados en ventanas de 5 a 10 años, con mayor granularidad espacial y temporal. Sin embargo, el crecimiento acelerado de cargas residenciales, comerciales e industriales, sumado a la proliferación de recursos energéticos distribuidos como almacenamiento, generación solar y vehículos eléctricos, ha transformado una red diseñada para flujos unidireccionales en un sistema dinámico y bidireccional que exige mayor coordinación entre ambos niveles de planeación. 

    El estudio documenta los beneficios de esta articulación con base en entrevistas a representantes de empresas de energía, comisiones reguladoras y organizaciones del sector. Entre los hallazgos más relevantes destaca que más de la mitad de los actores consultados identifican la optimización de inversiones en red como el principal aporte de vincular ambos procesos, permitiendo aprovechar mejor la infraestructura existente y evitando el llamado enfoque «peanut butter«, en el que los pronósticos de carga se distribuyen de manera uniforme sobre zonas geográficas amplias sin capturar concentraciones puntuales de demanda. Asimismo, se resalta cómo la visibilidad conjunta mejora la credibilidad de los planes ante reguladores y partes interesadas, reduce conflictos entre resultados de distintos ejercicios de planeación y disminuye los silos funcionales al interior de las organizaciones. 

    El documento profundiza en herramientas analíticas concretas para lograr esta integración. Entre ellas, el análisis de capacidad de alojamiento (hosting capacity analysis) permite identificar los puntos de la red donde pueden conectarse nuevos recursos sin requerir refuerzos costosos, mientras que las conexiones flexibles ajustan los límites de importación y exportación de energía según las condiciones horarias del sistema. También se examina el factor de carga de los alimentadores, que en promedio ronda entre el 30% y el 35% de utilización en Estados Unidos, revelando un margen considerable para optimizar activos existentes antes de acometer nuevas inversiones. El caso de Xcel Energy, que instalará hasta 200 MW de almacenamiento en baterías en ubicaciones estratégicas para servir simultáneamente necesidades del sistema masivo y de la red local, ilustra de forma tangible cómo la coincidencia entre picos de demanda locales y sistémicos determina el valor real de estos recursos. 

    Los casos de California, Nevada, Maryland y Washington muestran distintos grados de avance regulatorio, desde requisitos formales de alineación de pronósticos hasta metodologías detalladas de desagregación de proyecciones estatales a nivel de circuito. El informe cierra con una lista de verificación de prácticas líderes organizadas en seis frentes: alineación regulatoria e institucional, sincronización de horizontes temporales, participación de partes interesadas, datos y supuestos comunes, pronósticos desagregados de distribución, y co-optimización de recursos entre ambos niveles del sistema. Para los profesionales del sector energético colombiano, este material resulta útil como referencia comparativa frente a los desafíos locales de planeación integrada, particularmente en un contexto donde la incorporación de recursos distribuidos y la necesidad de optimizar inversiones en redes cobran cada vez mayor relevancia. 

    Para leer más ingrese a:

    https://emp.lbl.gov/publications/effectively-considering-distribution 
    https://eta-publications.lbl.gov/sites/default/files/2026-08/incorporating_dsp_in_irp_report_8.18.26.pdf 

Busca los documentos, noticias y tendencias más relevantes del sector eléctrico

Buscador de documentos
Buscador de noticias y tendencias

Banco de Información

Descripción del semáforo tecnológico

Los documentos se clasifican en varios colores tipo semáforo tecnológico que indican el nivel de implementación de la tecnología en el país

Tecnología en investigación que no ha sido estudiado o reglamentado por entidades del sector.

La tecnología se aplica de manera focal y se encuentra en estudio por parte de las entidades del sector.

La tecnología se aplica de manera escalable y se encuentran políticas y regulaciones focales establecidas.

La tecnología se aplica a través de servicios  y se encuentran políticas y regulaciones transversales establecidas.

La tecnología se aplica de manera generalizada  y se tiene un despliegue masivo de esta.

Para acceder a todos los documentos publicados y descargarlos ingresa aquí